

Więcej o książce
Dieses Buch beschäftigt sich mit dem Werbungskostenbegriff als einem der zentralen Begriffe des Einkommensteuerrechts. Obwohl das Einkommensteuergesetz eine Definition der Werbungskosten enthält, kommt es im praktischen Umgang mit diesem Begriff immer wieder zu Problemen. Diese Arbeit versucht, zur Lösung solcher Probleme beizutragen, indem sie den Werbungskostenbegriff auf eine sichere dogmatische Grundlage stellt. Die Darstellung beginnt daher mit der geschichtlichen Entwicklung des Werbungskostenbegriffs und der Untersuchung steuerrechtlicher Grundprinzipien. Insbesondere wird der Versuch unternommen, den Grundsatz von der Besteuerung nach der Leistungsfähigkeit auf einfachgesetzlicher Ebene zu konkretisieren und den Werbungskostenabzug in ihm zu verankern. Im Anschluß daran werden die einzelnen Elemente des Werbungskostenbegriffs näher definiert.
Zakup książki
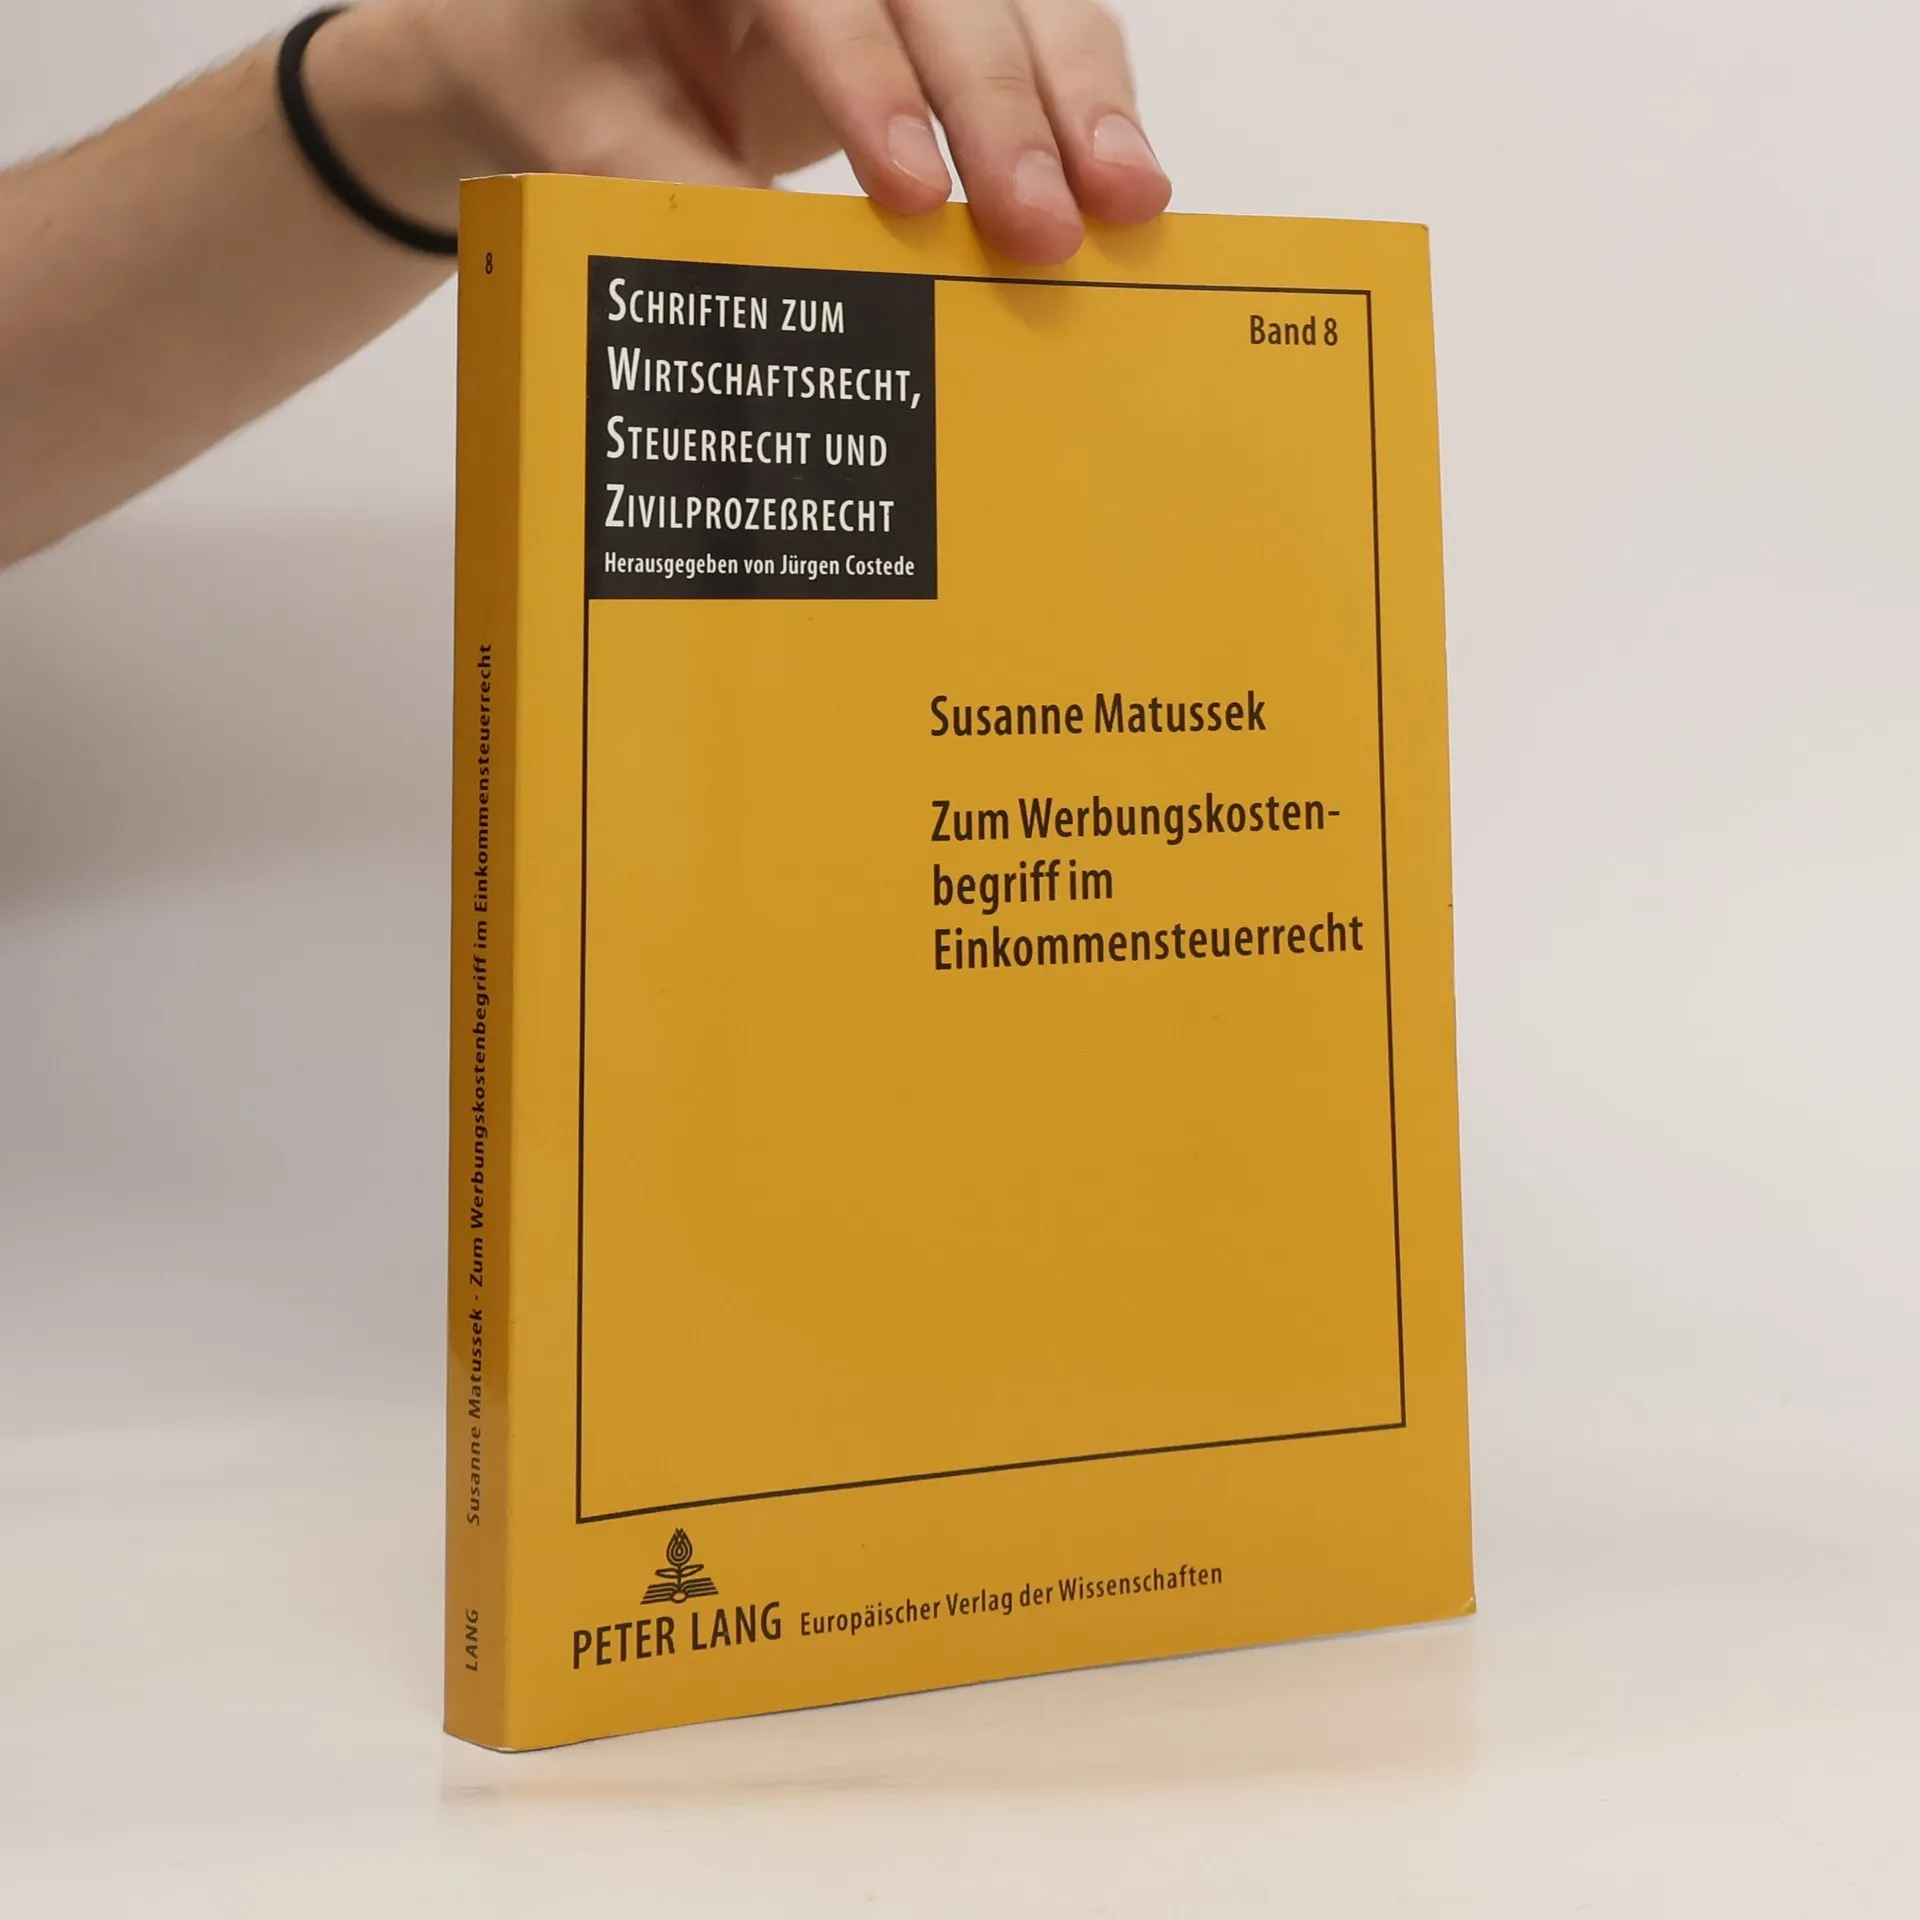
Zum Werbungskostenbegriff im Einkommensteuerrecht, Susanne Matussek
- Język

- Rok wydania
- 2000
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Zum Werbungskostenbegriff im Einkommensteuerrecht
- Język
- niemiecki
- Autorzy
- Susanne Matussek
- Wydawca
- Peter Lang
- Rok wydania
- 2000
- Oprawa
- miękka
- Liczba stron
- 312
- ISBN10
- 3631363745
- ISBN13
- 9783631363744
- Seria
- Kategorie
- Opis
- Dieses Buch beschäftigt sich mit dem Werbungskostenbegriff als einem der zentralen Begriffe des Einkommensteuerrechts. Obwohl das Einkommensteuergesetz eine Definition der Werbungskosten enthält, kommt es im praktischen Umgang mit diesem Begriff immer wieder zu Problemen. Diese Arbeit versucht, zur Lösung solcher Probleme beizutragen, indem sie den Werbungskostenbegriff auf eine sichere dogmatische Grundlage stellt. Die Darstellung beginnt daher mit der geschichtlichen Entwicklung des Werbungskostenbegriffs und der Untersuchung steuerrechtlicher Grundprinzipien. Insbesondere wird der Versuch unternommen, den Grundsatz von der Besteuerung nach der Leistungsfähigkeit auf einfachgesetzlicher Ebene zu konkretisieren und den Werbungskostenabzug in ihm zu verankern. Im Anschluß daran werden die einzelnen Elemente des Werbungskostenbegriffs näher definiert.