


Więcej o książce
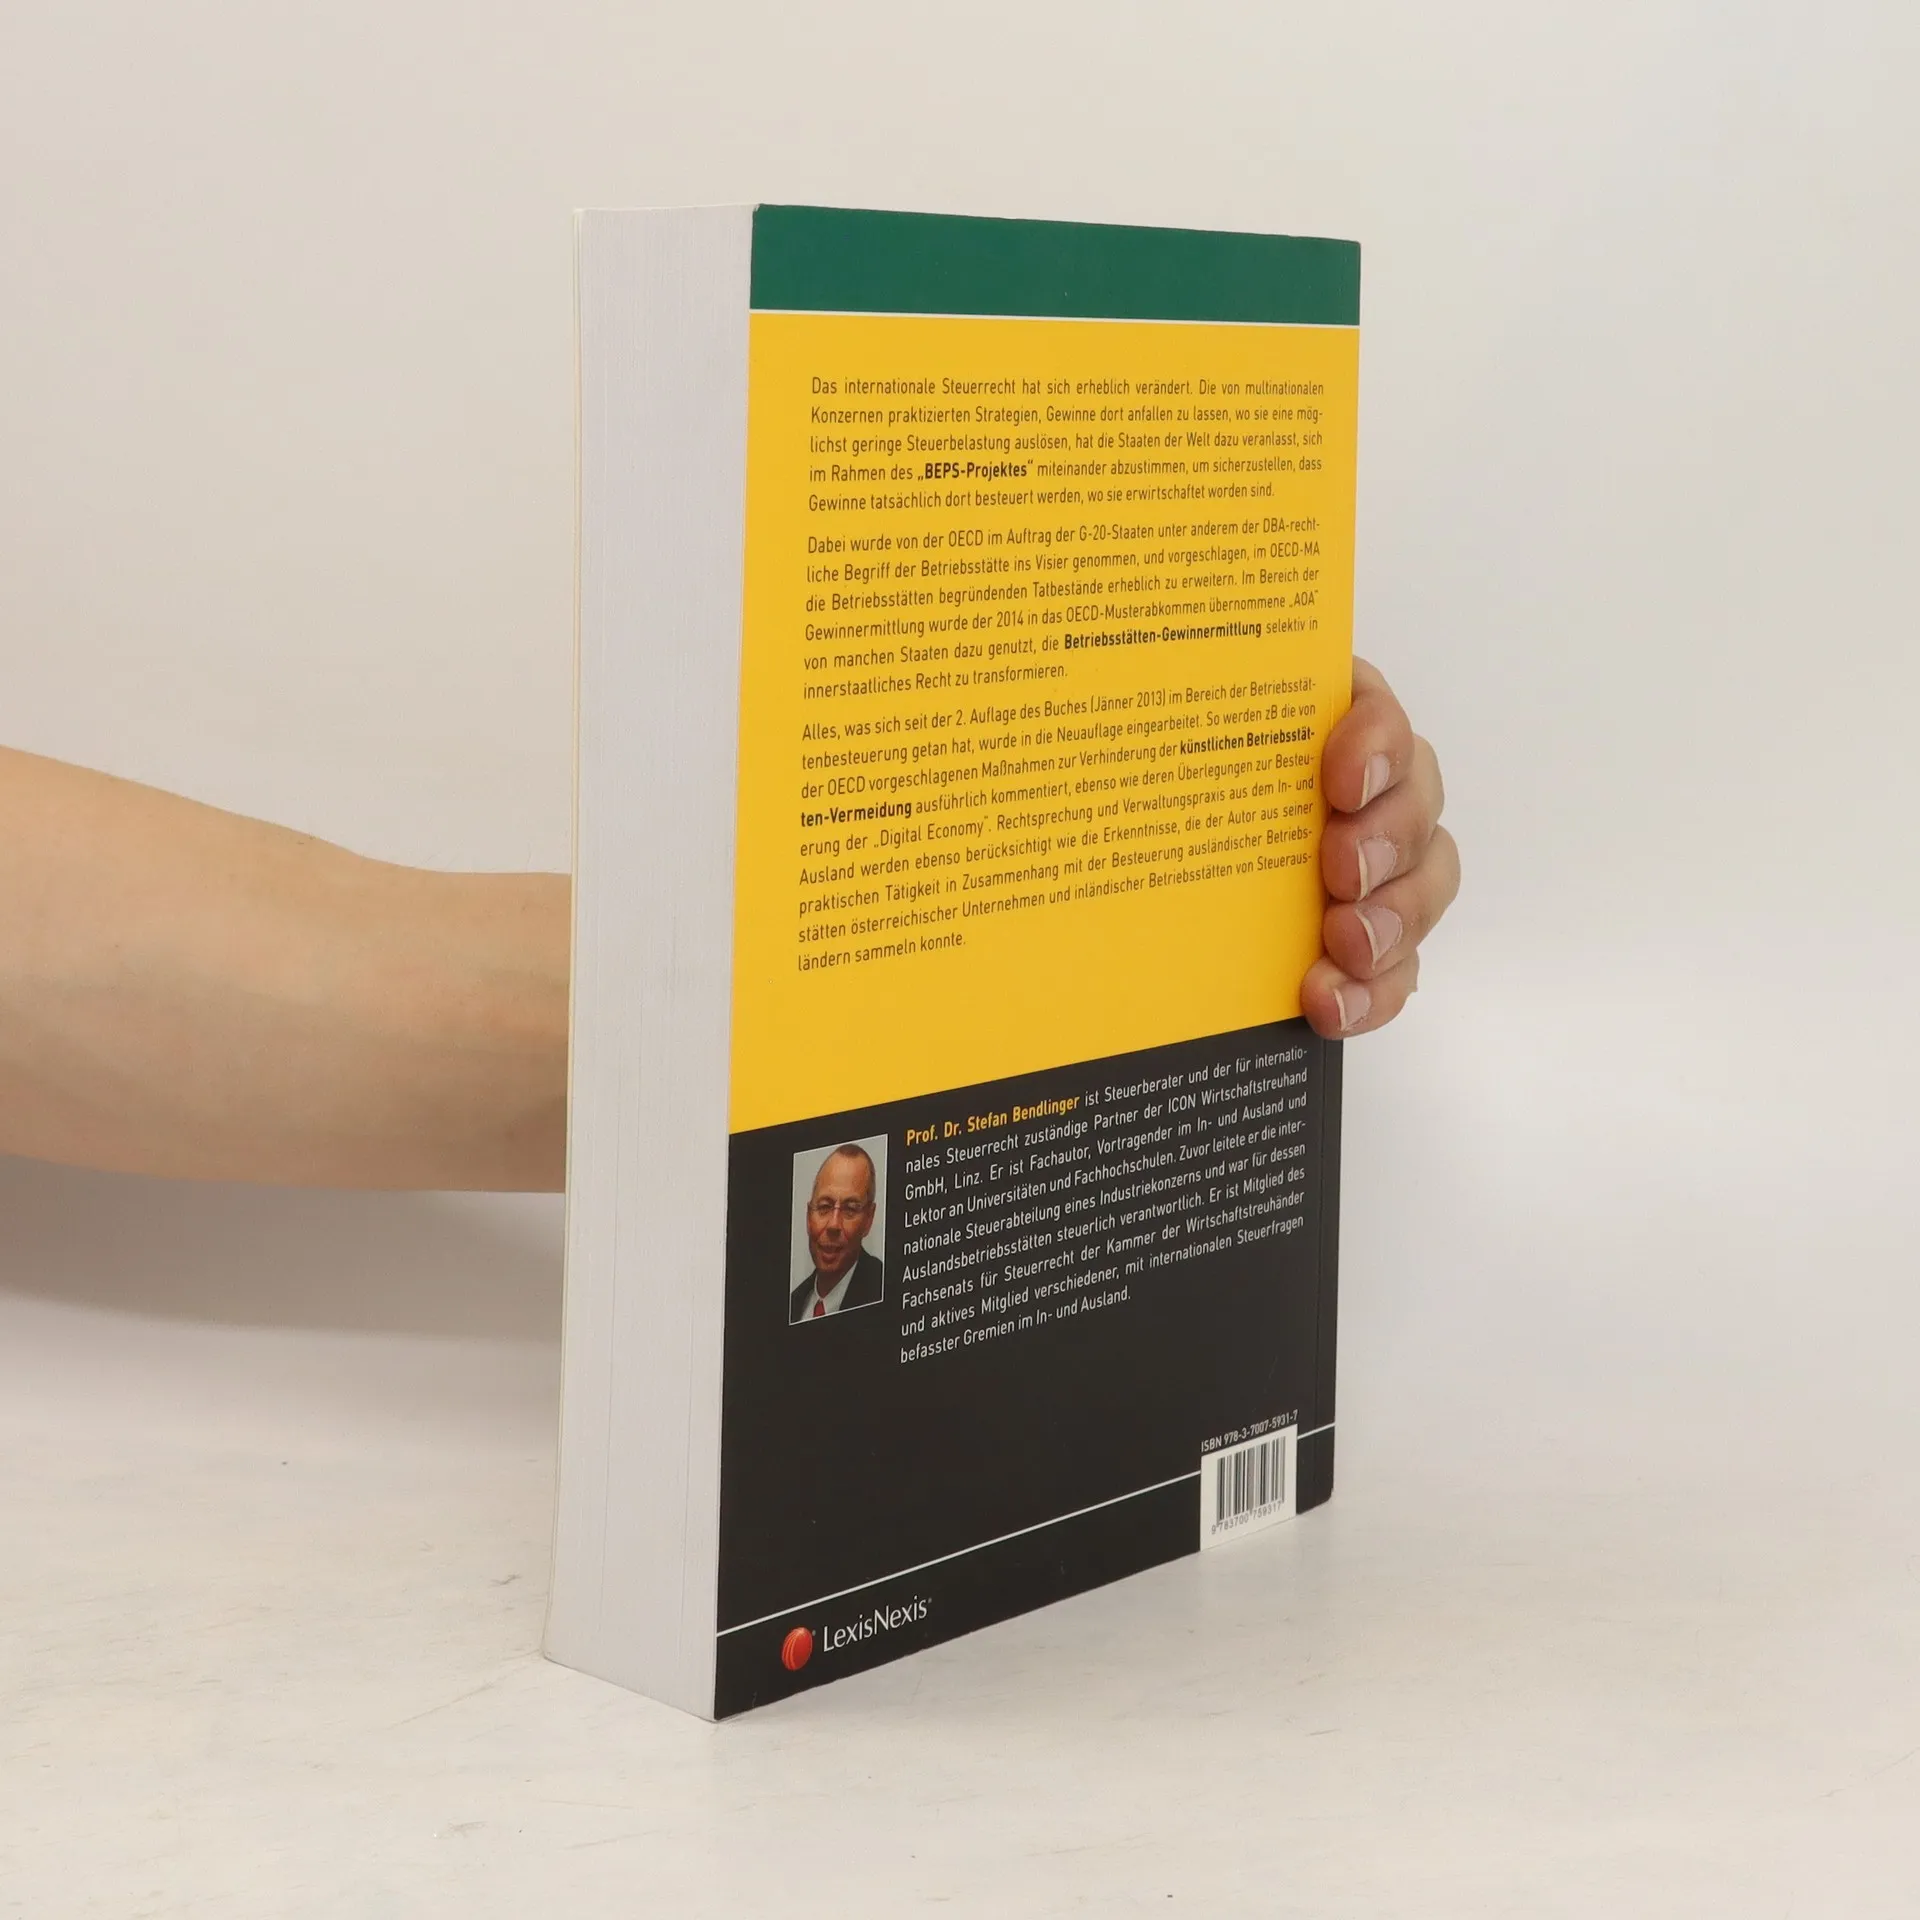
Das internationale Steuerrecht hat sich erheblich verändert. Multinationale Konzerne nutzen Strategien, um Gewinne dort zu versteuern, wo die Steuerlast minimal ist. Dies hat Staaten dazu veranlasst, im Rahmen des „BEPS-Projektes“ zusammenzuarbeiten, um sicherzustellen, dass Gewinne dort besteuert werden, wo sie tatsächlich erwirtschaftet werden. Die OECD, im Auftrag der G-20-Staaten, hat den DBA-rechtlichen Begriff der Betriebsstätte untersucht und vorgeschlagen, die Kriterien für deren Begründung im OECD-Musterabkommen erheblich zu erweitern. Einige Staaten haben den 2014 eingeführten „AOA“ im OECD-Musterabkommen genutzt, um die Betriebsstätten-Gewinnermittlung selektiv in ihr nationales Recht zu integrieren. Die Neuauflage berücksichtigt alle Entwicklungen seit der 2. Auflage (Januar 2013) im Bereich der Betriebsstättenbesteuerung. Die von der OECD vorgeschlagenen Maßnahmen zur Verhinderung der künstlichen Betriebsstätten-Vermeidung sowie deren Überlegungen zur Besteuerung der „Digital Economy“ werden ausführlich kommentiert. Zudem werden relevante Rechtsprechung und Verwaltungspraxis aus dem In- und Ausland einbezogen, ebenso wie die Erkenntnisse des Autors aus seiner praktischen Tätigkeit zur Besteuerung ausländischer Betriebsstätten österreichischer Unternehmen und inländischer Betriebsstätten von Steuerausländern.
Zakup książki
Die Betriebsstätte in der Praxis des internationalen Steuerrechts, Stefan Bendlinger
- Język

- Rok wydania
- 2016
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Die Betriebsstätte in der Praxis des internationalen Steuerrechts
- Język
- niemiecki
- Autorzy
- Stefan Bendlinger
- Wydawca
- LexisNexis
- Rok wydania
- 2016
- Oprawa
- miękka
- Liczba stron
- 672
- ISBN10
- 3700759312
- ISBN13
- 9783700759317
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Das internationale Steuerrecht hat sich erheblich verändert. Multinationale Konzerne nutzen Strategien, um Gewinne dort zu versteuern, wo die Steuerlast minimal ist. Dies hat Staaten dazu veranlasst, im Rahmen des „BEPS-Projektes“ zusammenzuarbeiten, um sicherzustellen, dass Gewinne dort besteuert werden, wo sie tatsächlich erwirtschaftet werden. Die OECD, im Auftrag der G-20-Staaten, hat den DBA-rechtlichen Begriff der Betriebsstätte untersucht und vorgeschlagen, die Kriterien für deren Begründung im OECD-Musterabkommen erheblich zu erweitern. Einige Staaten haben den 2014 eingeführten „AOA“ im OECD-Musterabkommen genutzt, um die Betriebsstätten-Gewinnermittlung selektiv in ihr nationales Recht zu integrieren. Die Neuauflage berücksichtigt alle Entwicklungen seit der 2. Auflage (Januar 2013) im Bereich der Betriebsstättenbesteuerung. Die von der OECD vorgeschlagenen Maßnahmen zur Verhinderung der künstlichen Betriebsstätten-Vermeidung sowie deren Überlegungen zur Besteuerung der „Digital Economy“ werden ausführlich kommentiert. Zudem werden relevante Rechtsprechung und Verwaltungspraxis aus dem In- und Ausland einbezogen, ebenso wie die Erkenntnisse des Autors aus seiner praktischen Tätigkeit zur Besteuerung ausländischer Betriebsstätten österreichischer Unternehmen und inländischer Betriebsstätten von Steuerausländern.