

Więcej o książce
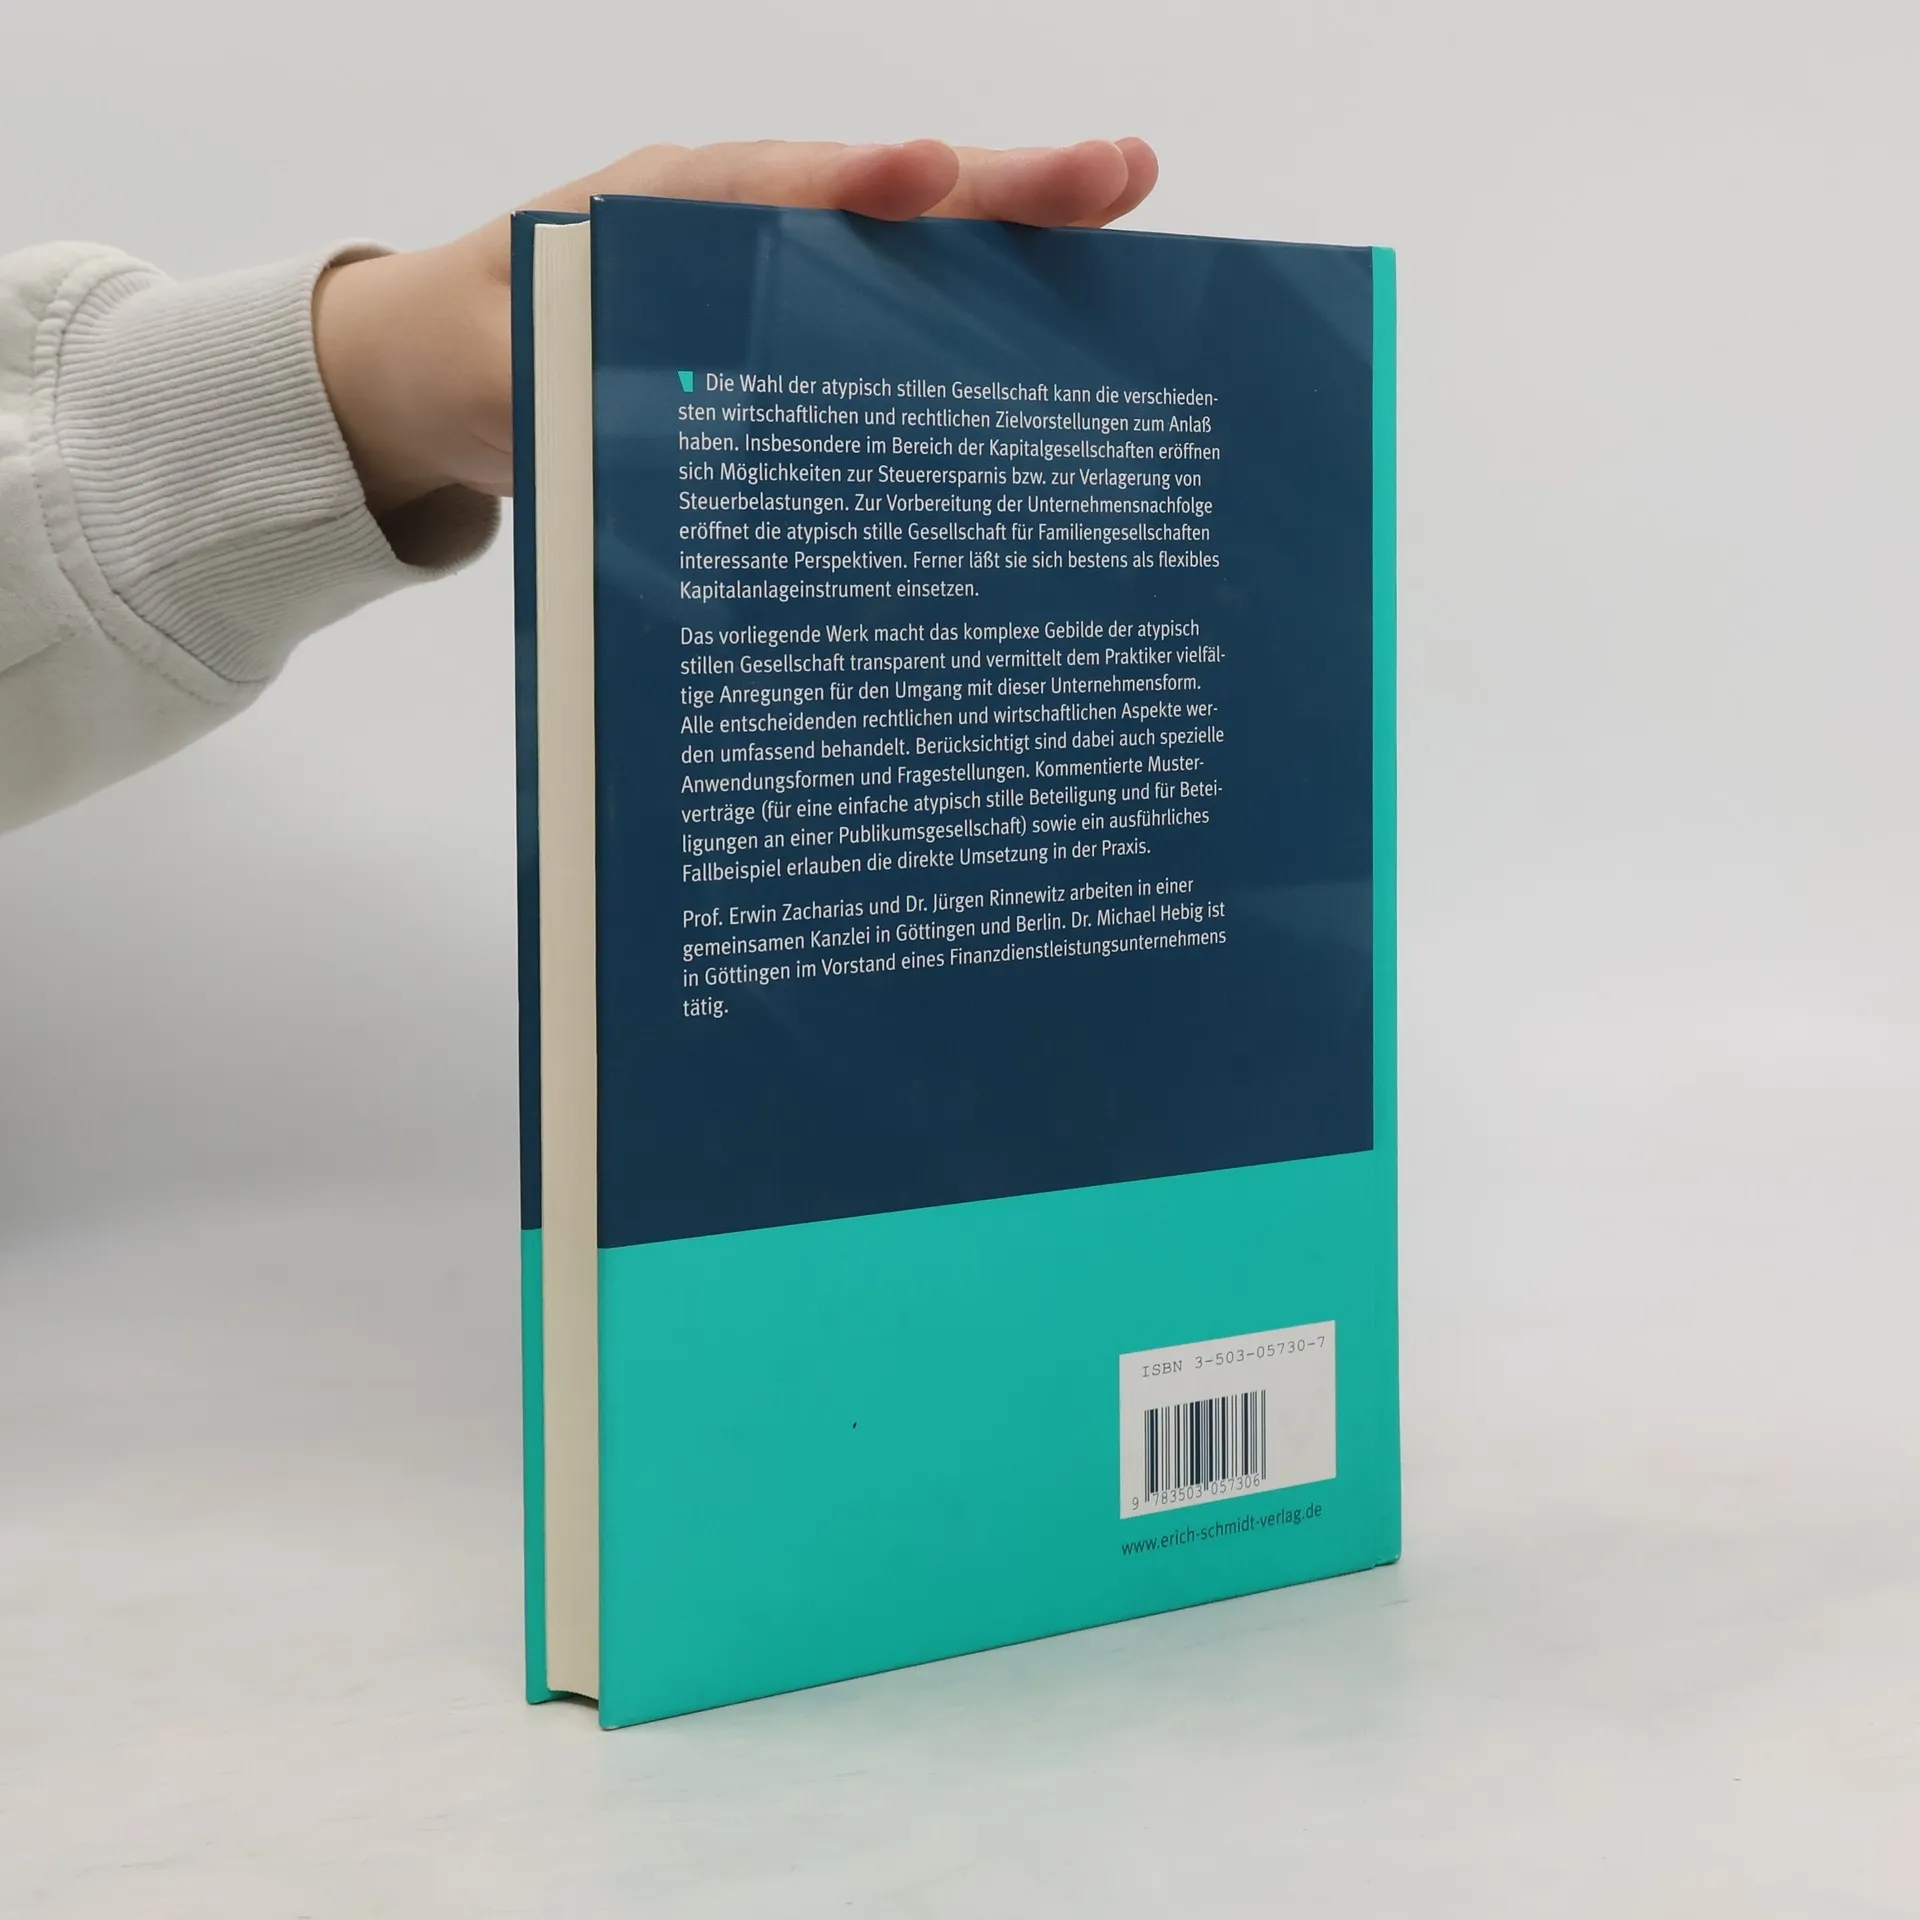
Der stille Gesellschafter tritt weder Geschäftspartnern gegenüber noch durch Eintrag im Handelsregister nach außen in Erscheinung. Im Vergleich zum typisch stillen Gesellschafter hat der atypisch stille Gesellschafter eine stärkere Rechtsposition; steuerrechtlich erzielt er keine Einkünfte aus Kapitalvermögen, sondern gewerbliche Einkünfte. Speziell im Bereich der Kapitalgesellschaften eröffnen sich über atypisch stille Gesellschaften Möglichkeiten zur Steuerersparnis bzw. zur Verlagerung von Steuerbelastungen. Die atypisch stille Gesellschaft lässt sich aber auch bestens als Kapitalanlageinstrument einsetzen. Dieses Buch vermittelt dem Praktiker vielfältige Anregungen für den Umgang mit dieser Unternehmensform. Alle wichtigen gesellschaftsrechtlichen, bilanzrechtlichen und steuerrechtlichen Aspekte werden umfassend dargestellt. Auch auf Sonderfragen – z. B. Beteiligungen an einem Unternehmenssegment, Umwandlungsfälle, internationale Aspekte, Beteiligung beherrschender Gesellschafter – geht das Werk ein. Kommentierte Musterverträge (für eine einfache atypisch stille Beteiligung und für Beteiligungen an einer Publikumsgesellschaft) und ein ausführliches Fallbeispiel erlauben die direkte Umsetzung in die Praxis.
Zakup książki
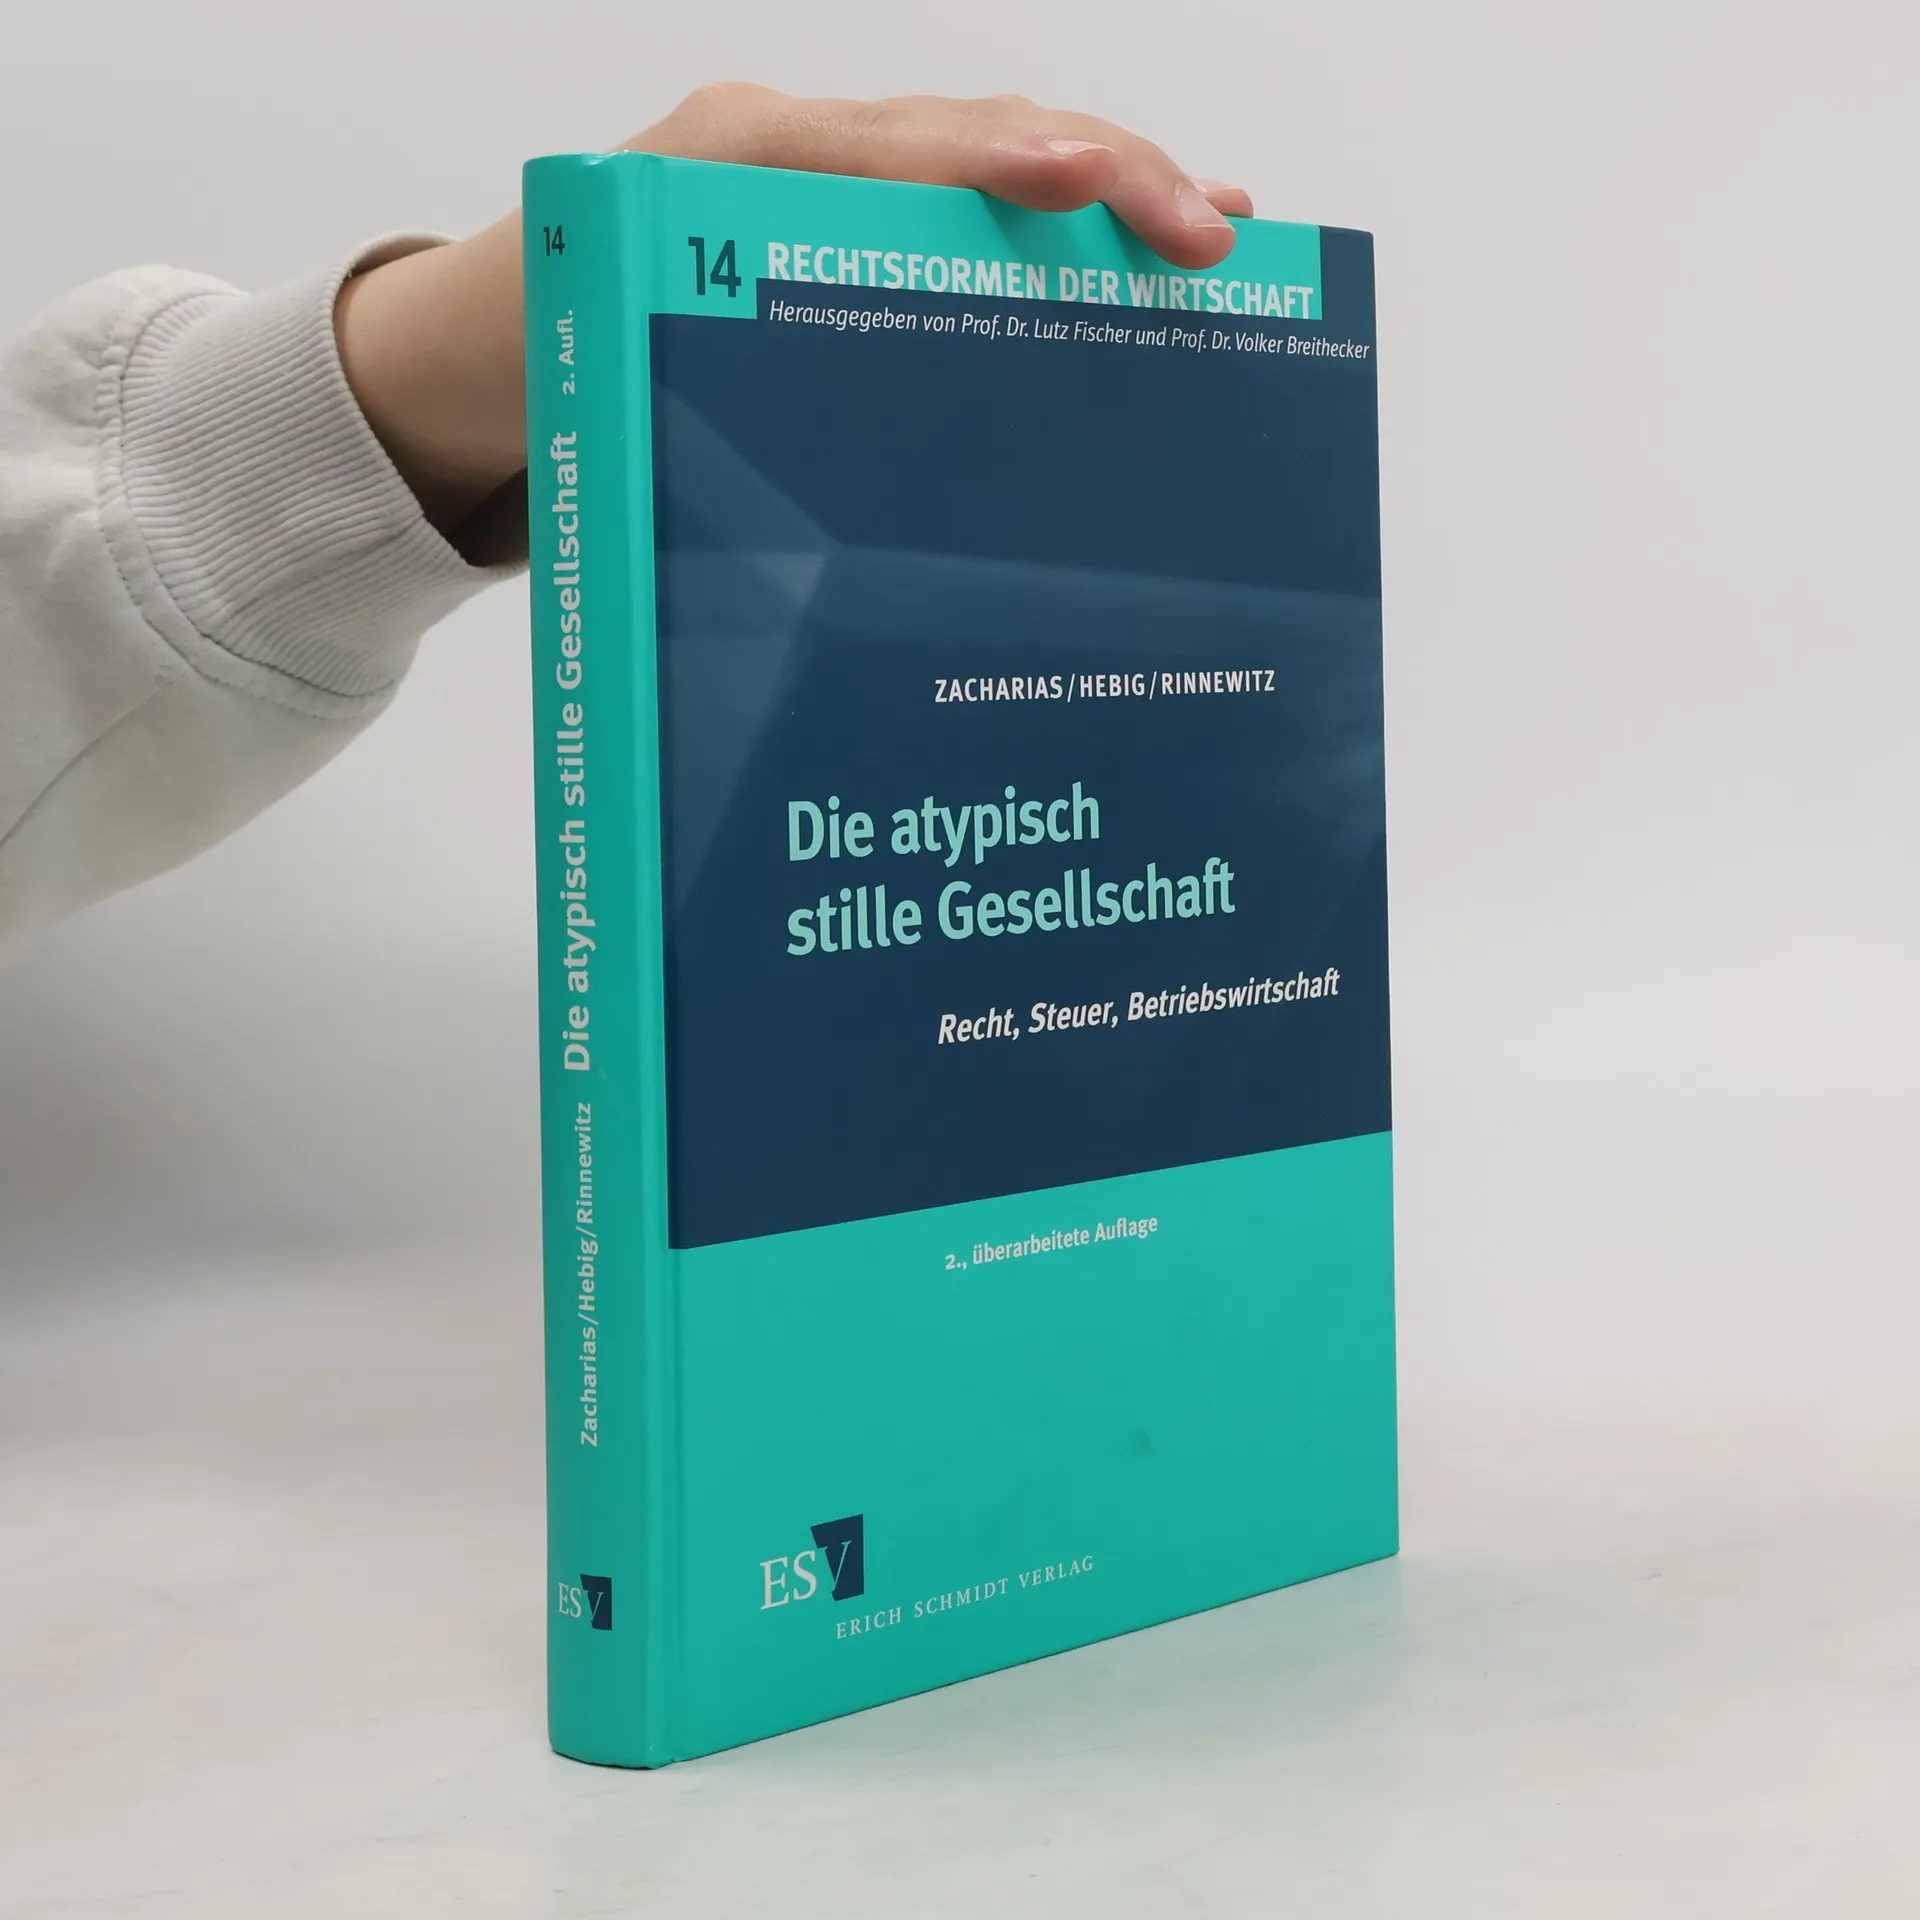
Die atypisch stille Gesellschaft, Erwin Zacharias
- Język

- Rok wydania
- 2000
- Oprawa
- (twarda)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Die atypisch stille Gesellschaft
- Język
- niemiecki
- Autorzy
- Erwin Zacharias
- Wydawca
- Erich Schmidt
- Rok wydania
- 2000
- Oprawa
- twarda
- Liczba stron
- 301
- ISBN10
- 3503057307
- ISBN13
- 9783503057306
- Seria
- Kategorie
- Tagi
- Opis
- Der stille Gesellschafter tritt weder Geschäftspartnern gegenüber noch durch Eintrag im Handelsregister nach außen in Erscheinung. Im Vergleich zum typisch stillen Gesellschafter hat der atypisch stille Gesellschafter eine stärkere Rechtsposition; steuerrechtlich erzielt er keine Einkünfte aus Kapitalvermögen, sondern gewerbliche Einkünfte. Speziell im Bereich der Kapitalgesellschaften eröffnen sich über atypisch stille Gesellschaften Möglichkeiten zur Steuerersparnis bzw. zur Verlagerung von Steuerbelastungen. Die atypisch stille Gesellschaft lässt sich aber auch bestens als Kapitalanlageinstrument einsetzen. Dieses Buch vermittelt dem Praktiker vielfältige Anregungen für den Umgang mit dieser Unternehmensform. Alle wichtigen gesellschaftsrechtlichen, bilanzrechtlichen und steuerrechtlichen Aspekte werden umfassend dargestellt. Auch auf Sonderfragen – z. B. Beteiligungen an einem Unternehmenssegment, Umwandlungsfälle, internationale Aspekte, Beteiligung beherrschender Gesellschafter – geht das Werk ein. Kommentierte Musterverträge (für eine einfache atypisch stille Beteiligung und für Beteiligungen an einer Publikumsgesellschaft) und ein ausführliches Fallbeispiel erlauben die direkte Umsetzung in die Praxis.