

Więcej o książce
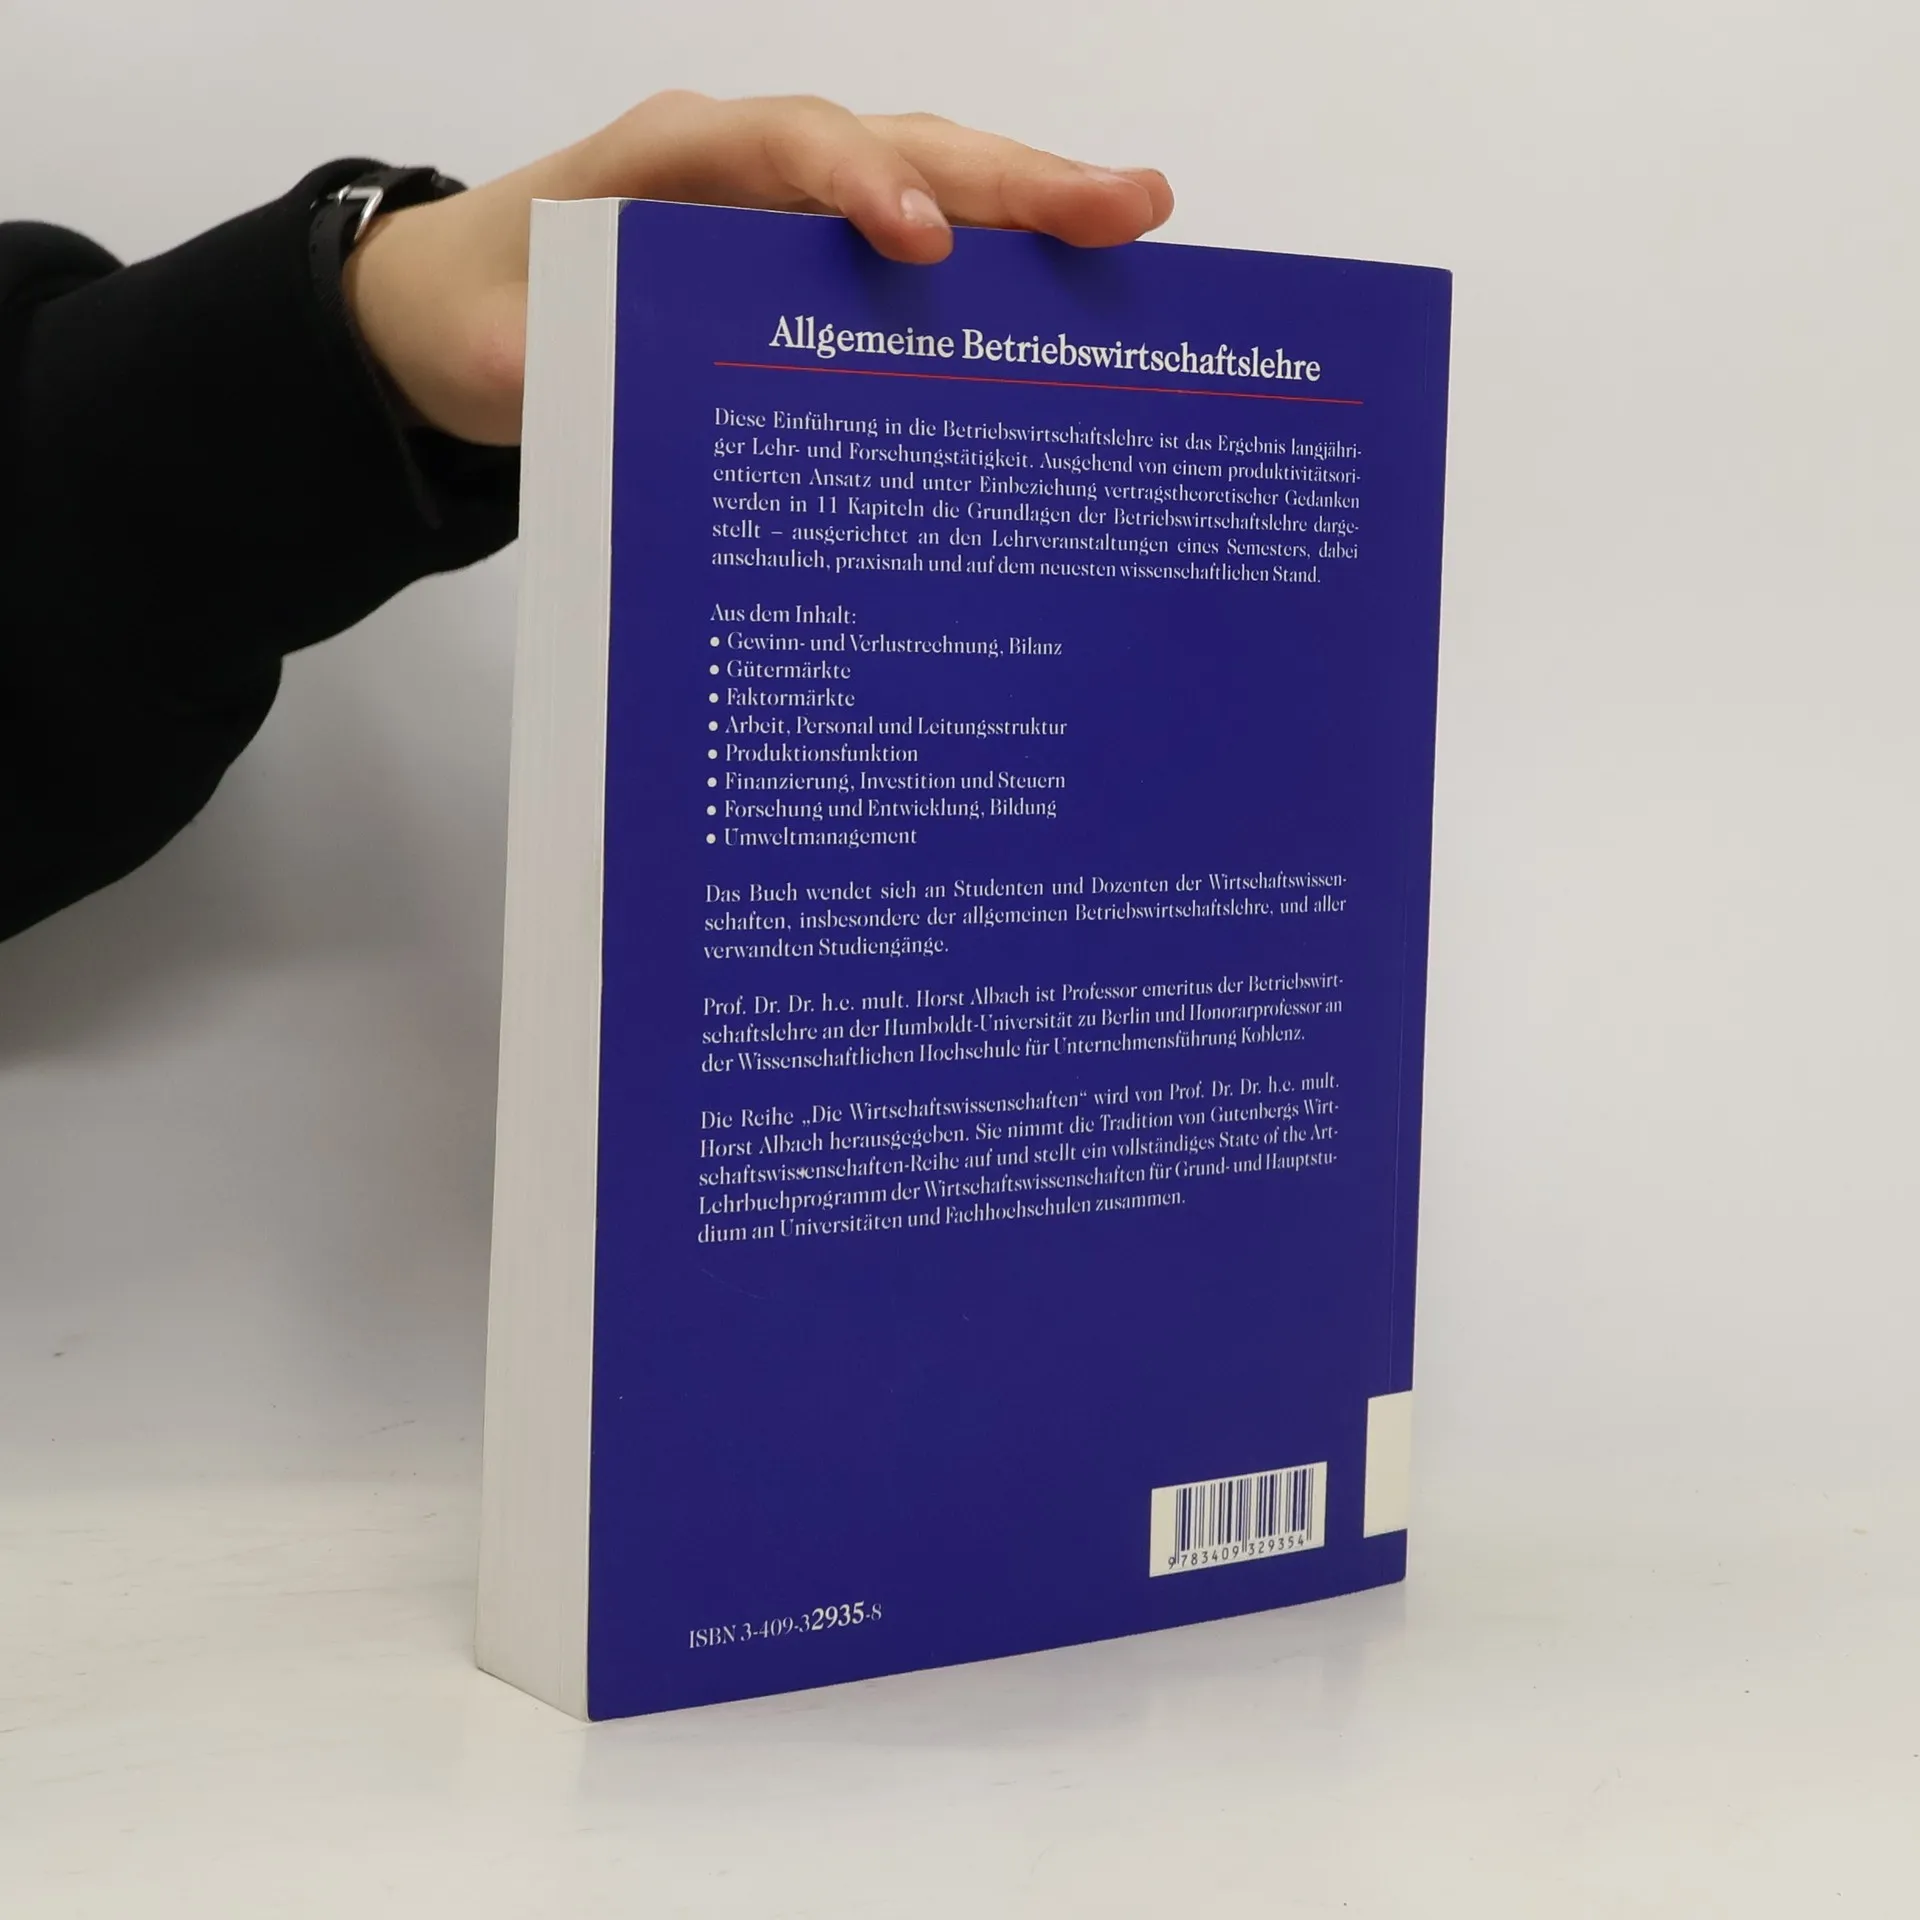
„Das können Sie mir doch nicht antun!“ war der verzweifelte Schrei, als die Beziehungen zu einem Kreditinstitut abgebrochen wurden. Der Aufbau des Buches wird in Abbildung 1 verdeutlicht. Zunächst erfolgt die Analyse der Umsatzerlöse (Kapitel 2), gefolgt von der Untersuchung der durch diese Erlöse verursachten Aufwendungen. Diese umfassen Materialkosten, die von Lieferanten bezogen werden (Kapitel 3), Personalaufwand für Mitarbeiter (Kapitel 4) und die Beschaffung sowie den Einsatz von Betriebsmitteln wie Werksgebäuden und Maschinen, deren Periodenaufwand in der Gewinn- und Verlustrechnung erscheint (Kapitel 5). Der Kombinationsprozess, der als Bindeglied zwischen Erlösen und Aufwand fungiert, bildet den theoretischen Kern der Unternehmenslehre und wird in Kapitel 6 eingehend behandelt. Innerhalb dieser Aufwandsarten sind auch Ausgaben enthalten, die der Sicherung der Unternehmenszukunft dienen, wie Forschung und Entwicklung oder betriebliche Aus- und Fortbildung (Kapitel 8). Der Begriff „Zukunftsaufwand“ verdeutlicht, dass auf der „Visitenkarte“ des Unternehmens auch Aufwendungen erscheinen, die als „Vorleistungen“ für die Zukunft zu betrachten sind. Auch Umweltschutz-Ausgaben fallen in diese Kategorie und werden teilweise unter den Betriebsmitteln (Abschreibungen) und teilweise direkt im Aufwand der Periode erfasst (Kapitel 9).
Zakup książki
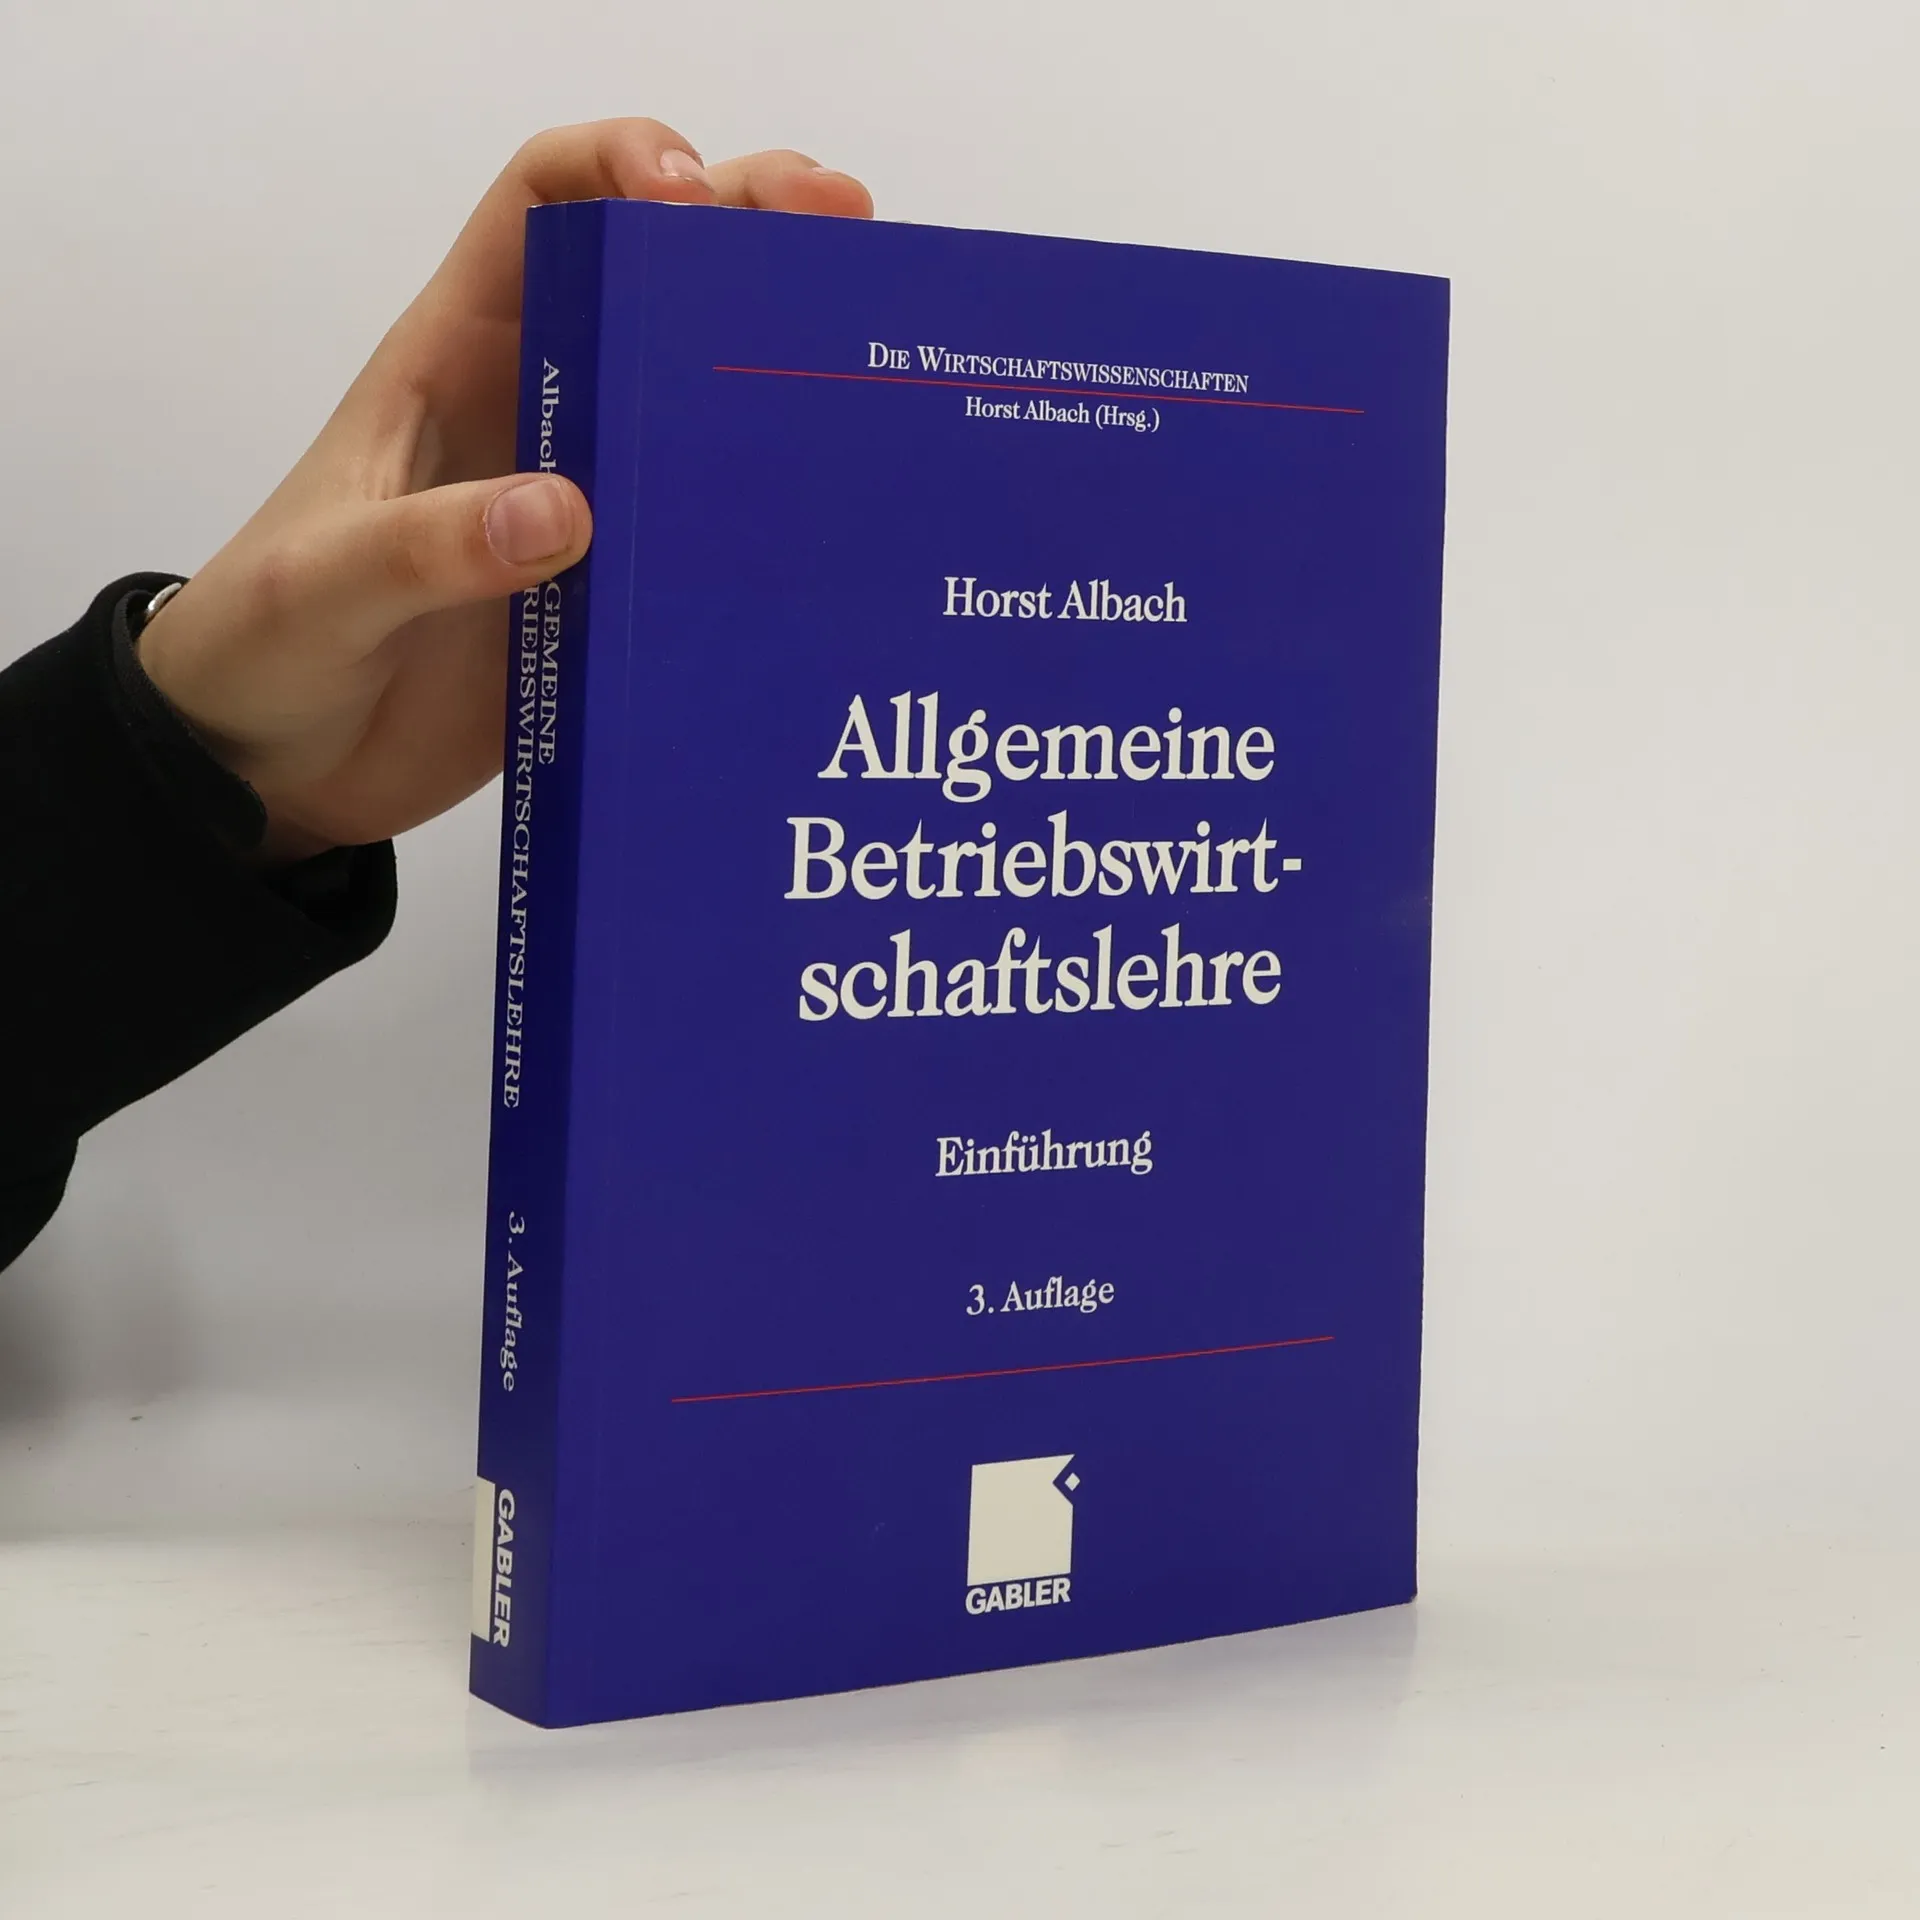
Allgemeine Betriebswirtschaftslehre, Horst Albach
- Język

- Rok wydania
- 2001
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Allgemeine Betriebswirtschaftslehre
- Podtytuł
- Einführung
- Język
- niemiecki
- Autorzy
- Horst Albach
- Wydawca
- Gabler
- Rok wydania
- 2001
- Oprawa
- miękka
- Liczba stron
- 505
- ISBN10
- 3409329358
- ISBN13
- 9783409329354
- Seria
- Kategorie
- Tagi
- Podręczniki
- Opis
- „Das können Sie mir doch nicht antun!“ war der verzweifelte Schrei, als die Beziehungen zu einem Kreditinstitut abgebrochen wurden. Der Aufbau des Buches wird in Abbildung 1 verdeutlicht. Zunächst erfolgt die Analyse der Umsatzerlöse (Kapitel 2), gefolgt von der Untersuchung der durch diese Erlöse verursachten Aufwendungen. Diese umfassen Materialkosten, die von Lieferanten bezogen werden (Kapitel 3), Personalaufwand für Mitarbeiter (Kapitel 4) und die Beschaffung sowie den Einsatz von Betriebsmitteln wie Werksgebäuden und Maschinen, deren Periodenaufwand in der Gewinn- und Verlustrechnung erscheint (Kapitel 5). Der Kombinationsprozess, der als Bindeglied zwischen Erlösen und Aufwand fungiert, bildet den theoretischen Kern der Unternehmenslehre und wird in Kapitel 6 eingehend behandelt. Innerhalb dieser Aufwandsarten sind auch Ausgaben enthalten, die der Sicherung der Unternehmenszukunft dienen, wie Forschung und Entwicklung oder betriebliche Aus- und Fortbildung (Kapitel 8). Der Begriff „Zukunftsaufwand“ verdeutlicht, dass auf der „Visitenkarte“ des Unternehmens auch Aufwendungen erscheinen, die als „Vorleistungen“ für die Zukunft zu betrachten sind. Auch Umweltschutz-Ausgaben fallen in diese Kategorie und werden teilweise unter den Betriebsmitteln (Abschreibungen) und teilweise direkt im Aufwand der Periode erfasst (Kapitel 9).