

Parametry
Więcej o książce
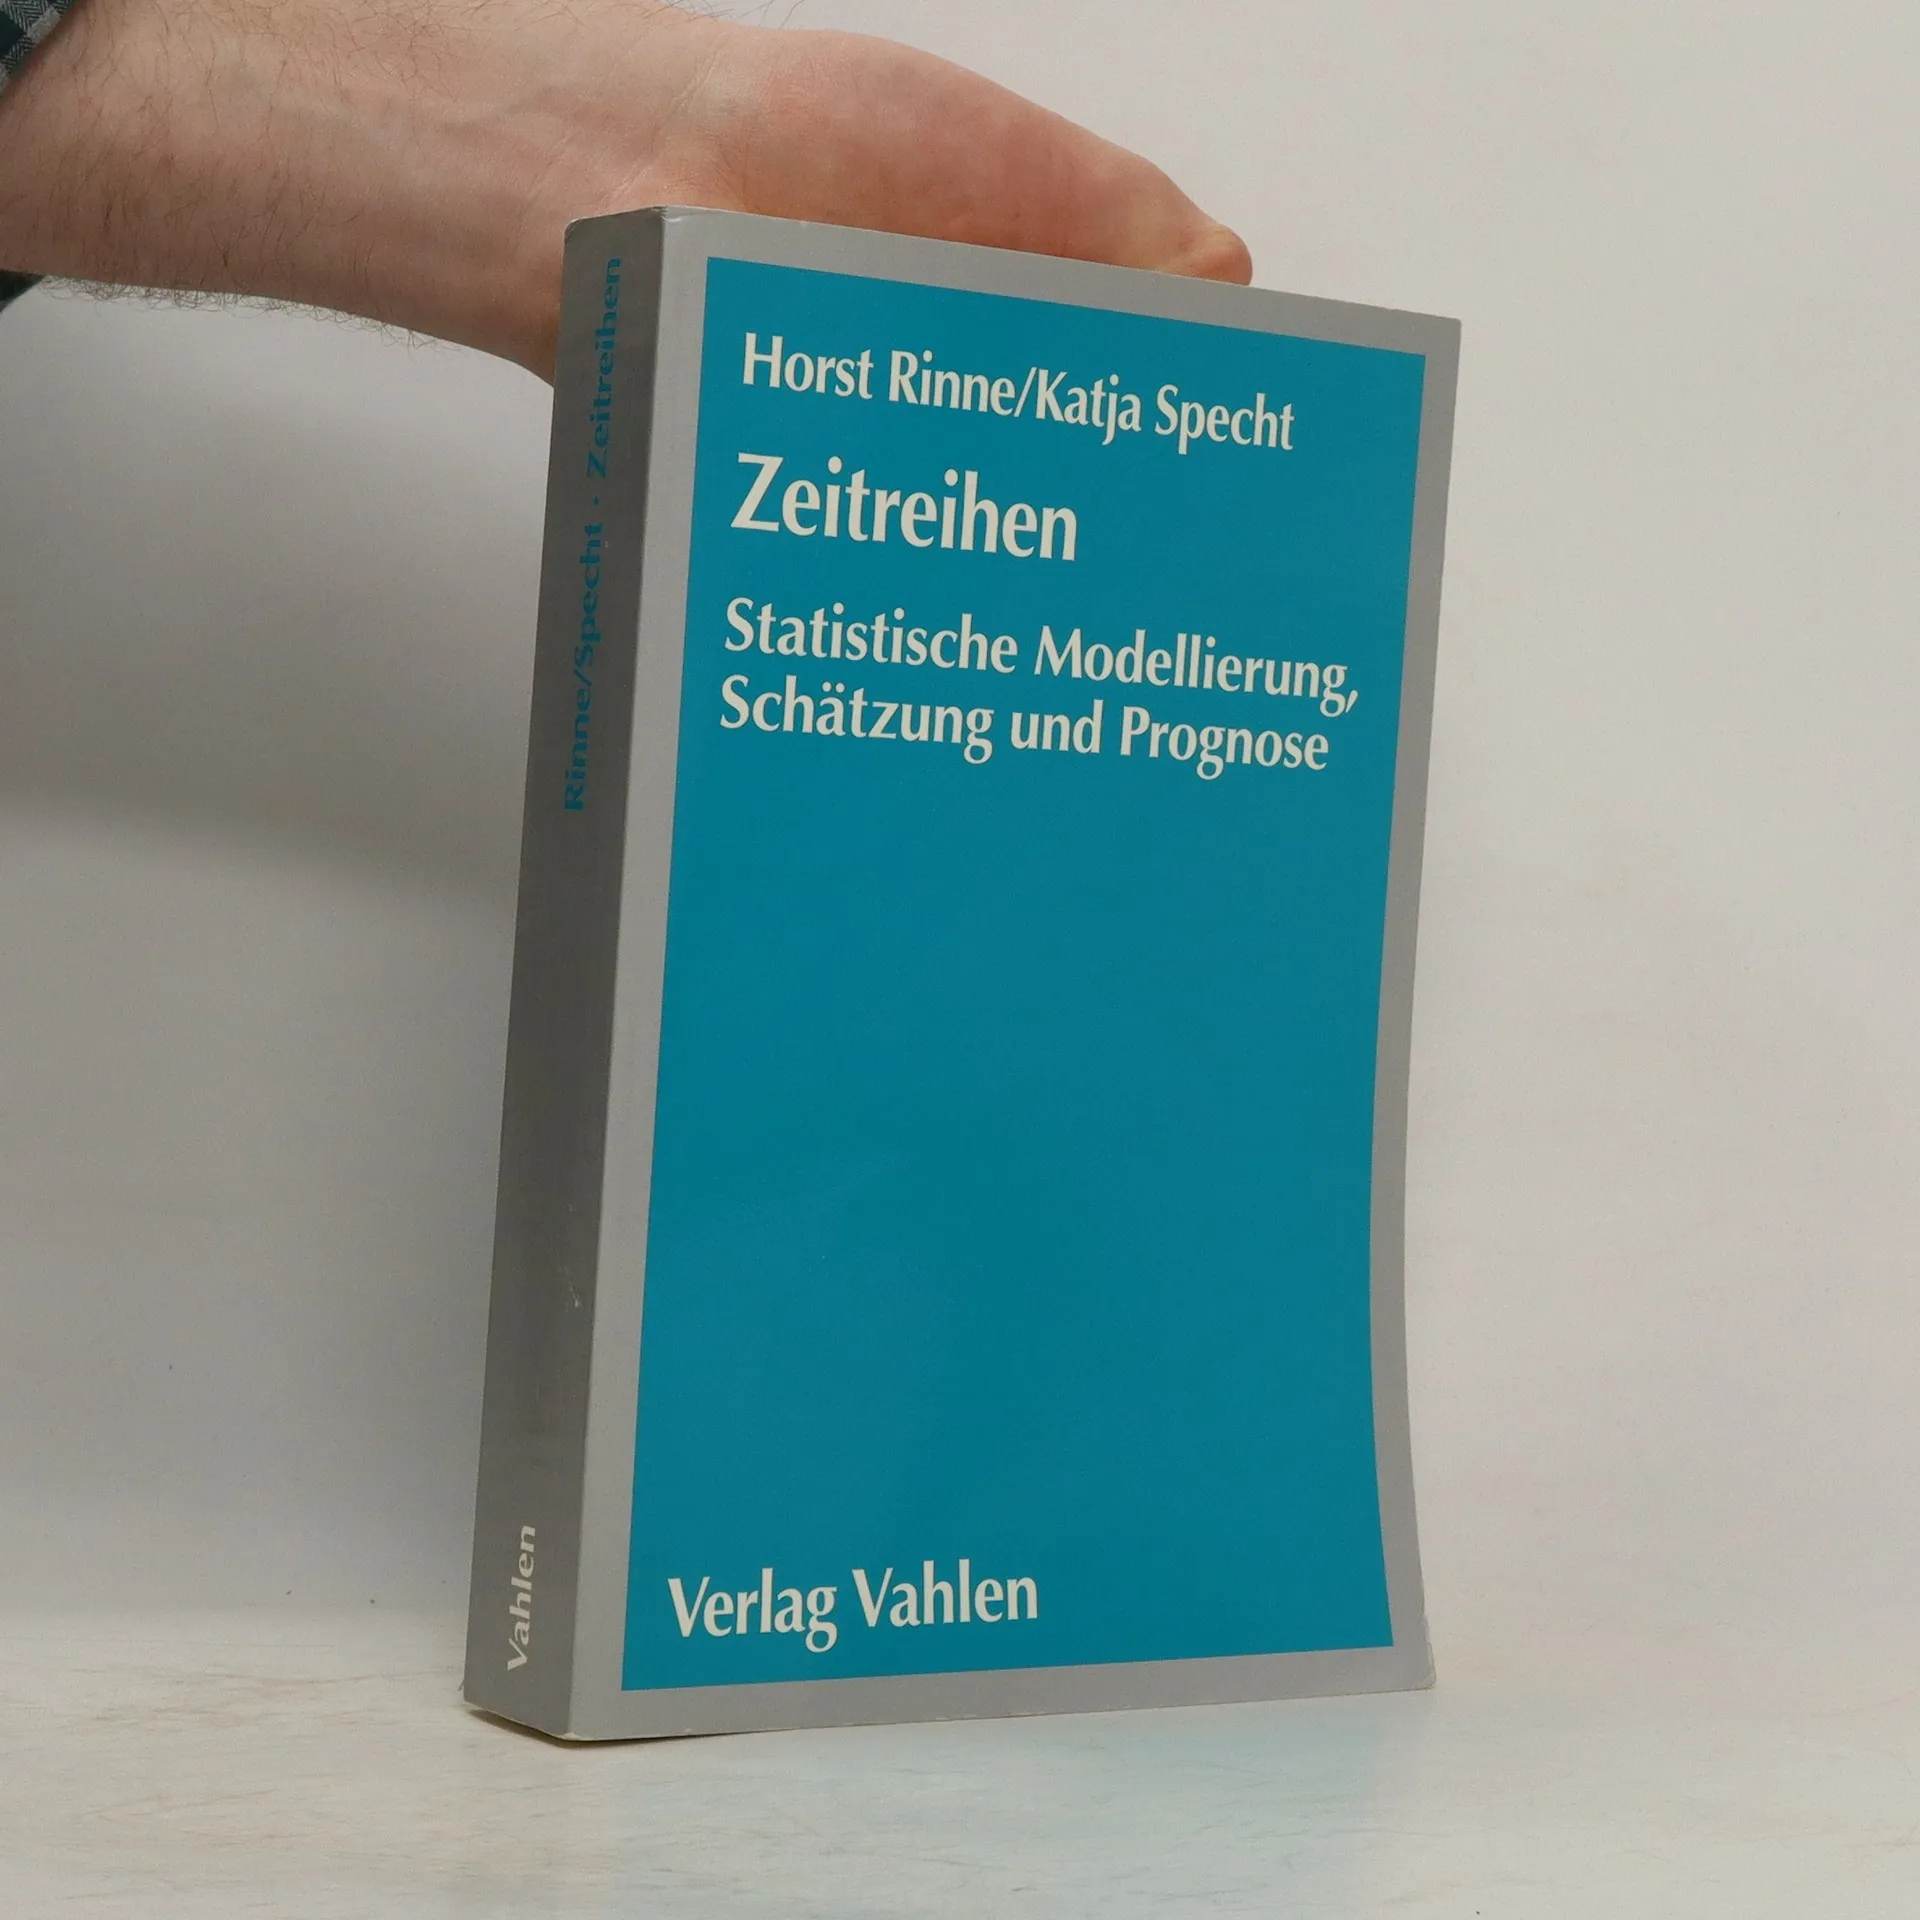
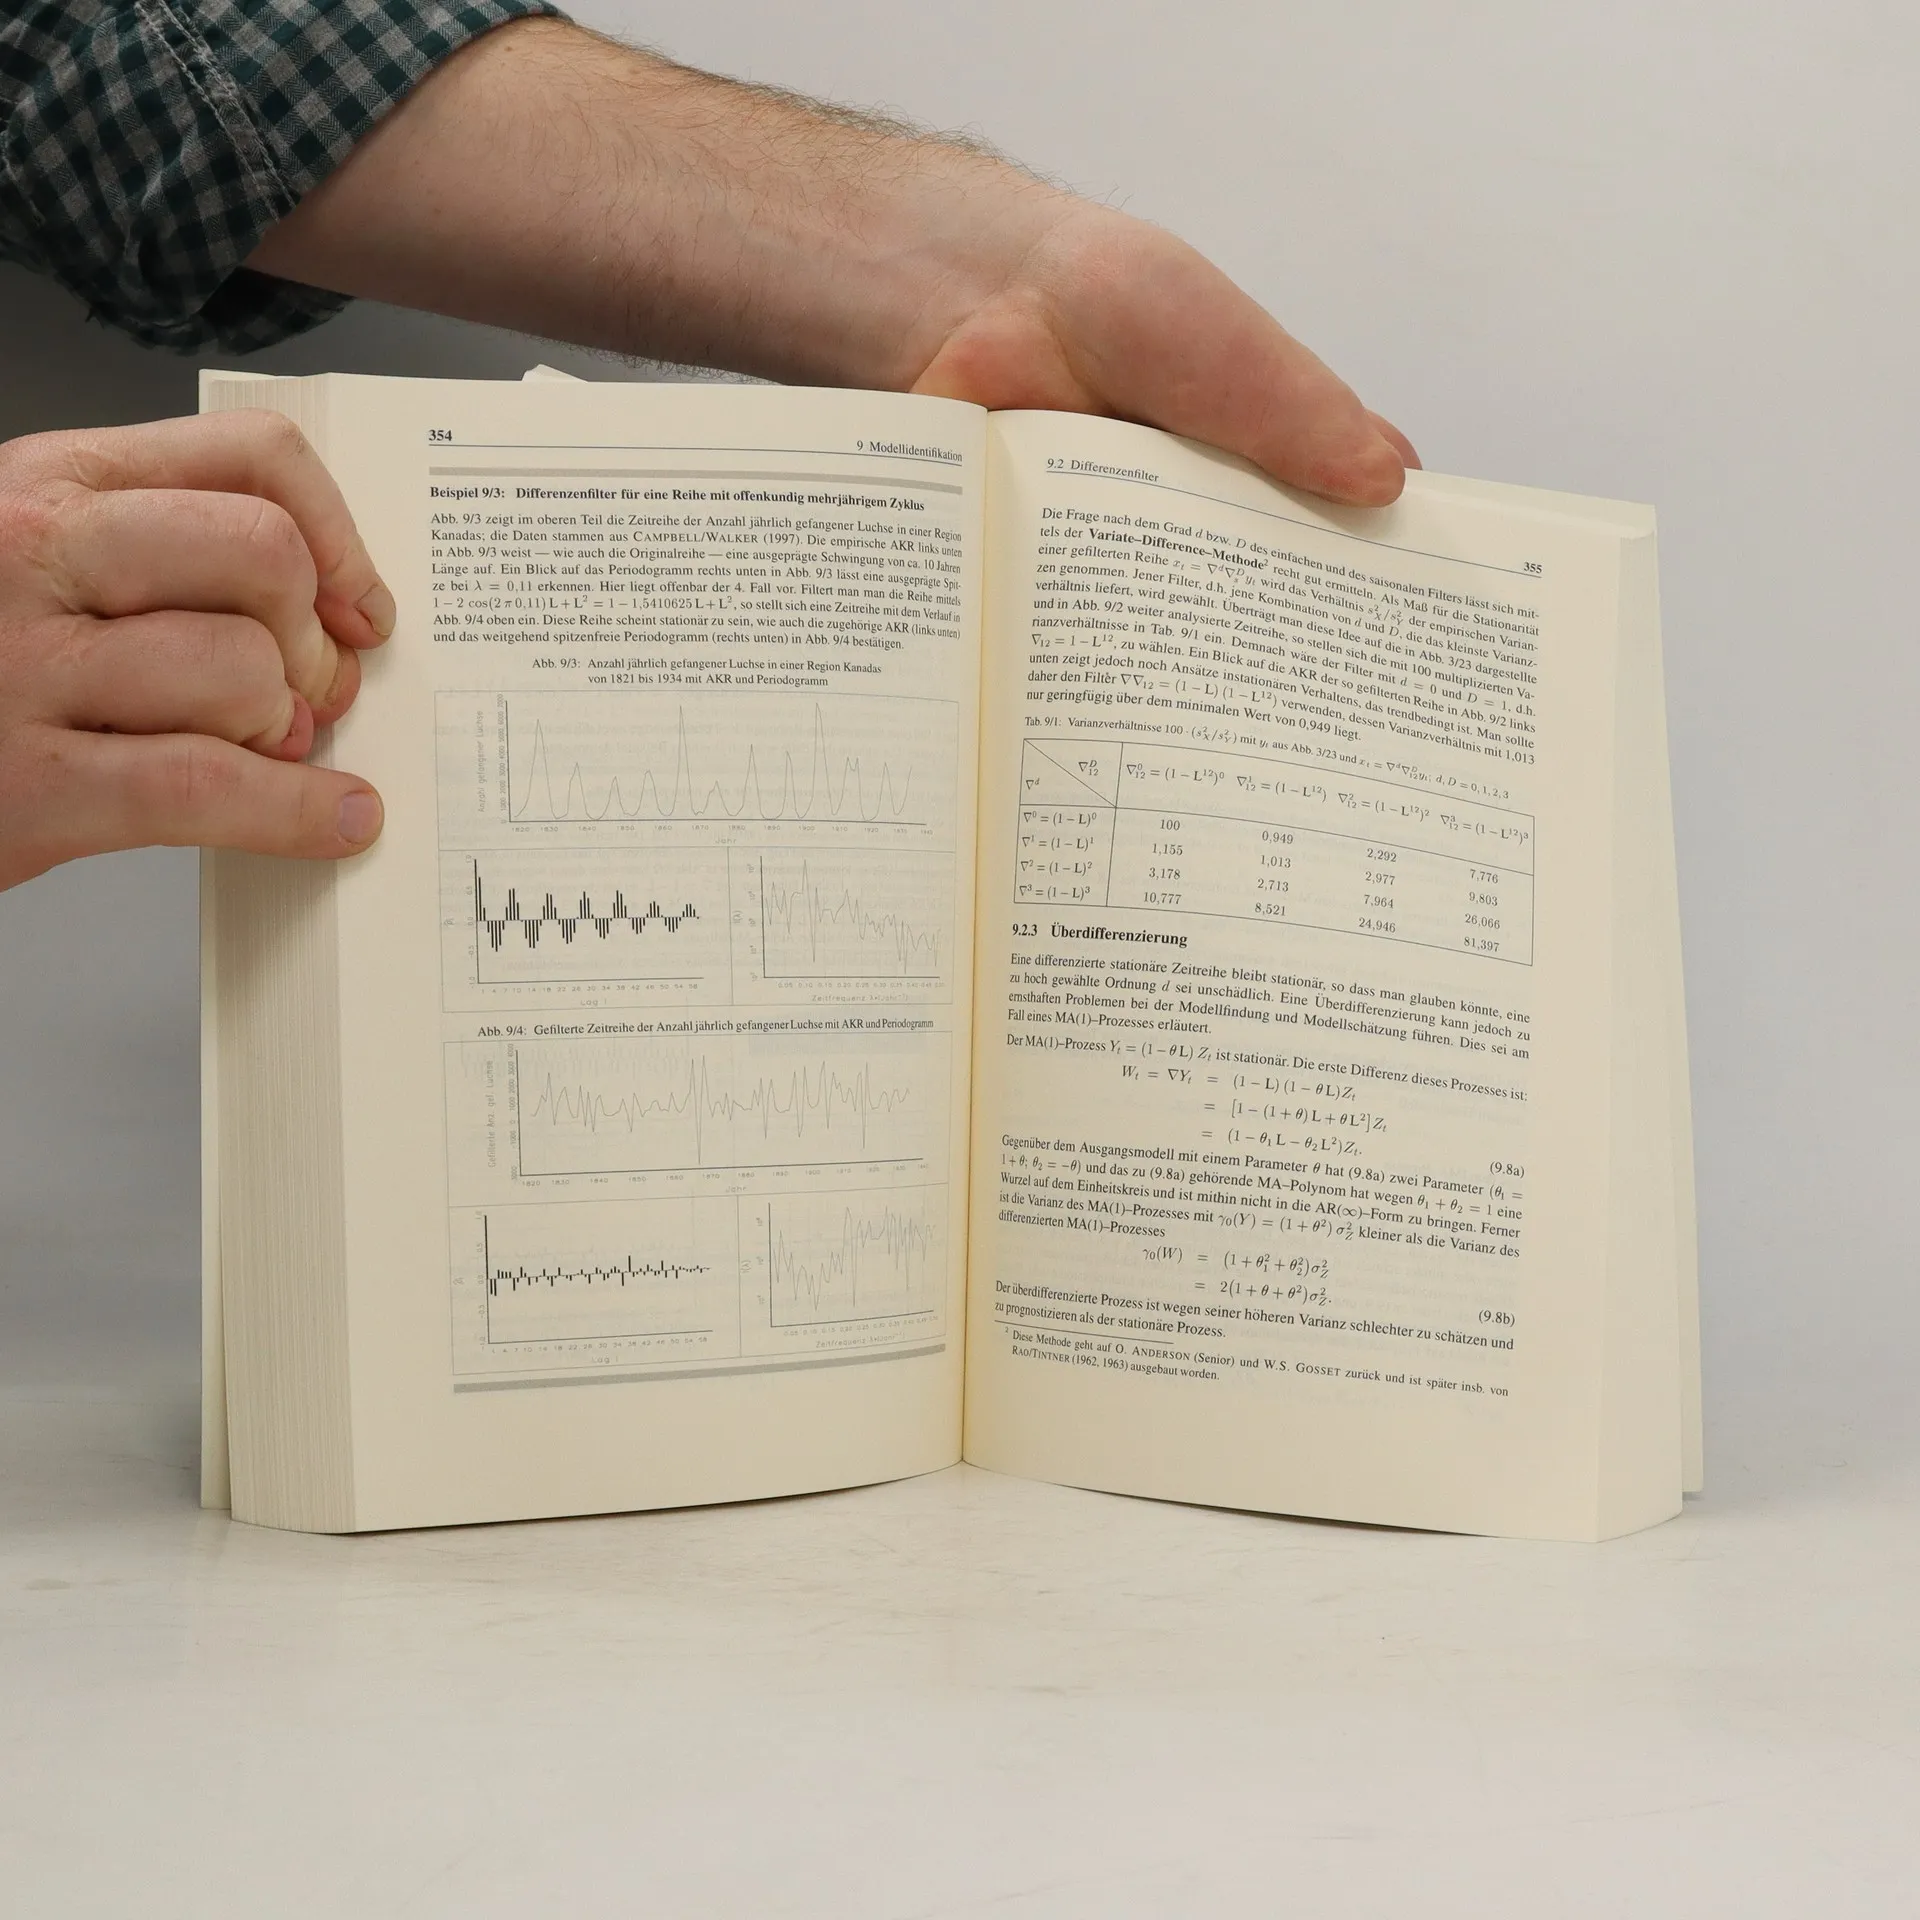
In diesem Buch werden Analyse- und Prognoseverfahren für uni- und multivariate Zeitreihen vorgestellt. Die ersten vier Kapitel, in denen auch auf das Phänomen „Zeit“ und den Kalender mit seiner Entwicklung und seinen Besonderheiten eingegangen wird, sind eher statistisch-deskriptiv ausgerichtet. Der Schwerpunkt der folgenden zwölf Kapitel liegt auf den stochastisch fundierten Ansätzen. Die Zeitreihe wird dabei im Kontext des Box-Jenkins-Modells als Realisation eines einzigen stochastischen Prozesses aufgefasst. Im Rahmen des strukturellen Ansatzes von Harvey werden die diversen Komponenten einer Zeitreihe (Trend, Zyklus, Saison, Rest) durch jeweils eigenständige stochastische Prozesse modelliert und mit dem Kalman-Filter geschätzt und prognostiziert. In den Kapiteln über multivariate (vektorielle) Zeitreihen wird auch eine Brücke zur Ökonometrie geschlagen. Der Text zeichnet sich durch über 70 Fallstudien und Beispiele aus und versucht, dem Leser durch zahlreiche Abbildungen (über 170) und erläuternde Exkurse das Verständnis für die Modelle und Methoden zu erleichtern. Umfangreiche Register, u. a. für Stichworte, Personen und Symbole, ergänzen das Buch. Für Studierende der Wirtschaftswissenschaften an Universitäten, Statistiker in Ämtern, Behörden, Unternehmen und Verbänden.
Zakup książki
Zeitreihen, Horst Rinne
- Język

- Rok wydania
- 2002
- Oprawa
- (miękka)
Metody płatności
Brakuje nam tutaj Twojej recenzji.
- Tytuł
- Zeitreihen
- Podtytuł
- Statistische Modellierung, Schätzung und Prognose
- Język
- niemiecki
- Autorzy
- Horst Rinne
- Wydawca
- Vahlen
- Rok wydania
- 2002
- Oprawa
- miękka
- ISBN10
- 3800628775
- ISBN13
- 9783800628773
- Seria
- Kategorie
- Tagi
- Podręczniki
- Ocena
- 4 z 5
- Opis
- In diesem Buch werden Analyse- und Prognoseverfahren für uni- und multivariate Zeitreihen vorgestellt. Die ersten vier Kapitel, in denen auch auf das Phänomen „Zeit“ und den Kalender mit seiner Entwicklung und seinen Besonderheiten eingegangen wird, sind eher statistisch-deskriptiv ausgerichtet. Der Schwerpunkt der folgenden zwölf Kapitel liegt auf den stochastisch fundierten Ansätzen. Die Zeitreihe wird dabei im Kontext des Box-Jenkins-Modells als Realisation eines einzigen stochastischen Prozesses aufgefasst. Im Rahmen des strukturellen Ansatzes von Harvey werden die diversen Komponenten einer Zeitreihe (Trend, Zyklus, Saison, Rest) durch jeweils eigenständige stochastische Prozesse modelliert und mit dem Kalman-Filter geschätzt und prognostiziert. In den Kapiteln über multivariate (vektorielle) Zeitreihen wird auch eine Brücke zur Ökonometrie geschlagen. Der Text zeichnet sich durch über 70 Fallstudien und Beispiele aus und versucht, dem Leser durch zahlreiche Abbildungen (über 170) und erläuternde Exkurse das Verständnis für die Modelle und Methoden zu erleichtern. Umfangreiche Register, u. a. für Stichworte, Personen und Symbole, ergänzen das Buch. Für Studierende der Wirtschaftswissenschaften an Universitäten, Statistiker in Ämtern, Behörden, Unternehmen und Verbänden.