

Więcej o książce
Die Analyse der Jahresabschlüsse zeigt, dass ein einheitliches Schema weitgehend fehlt und viele Unternehmen fragwürdige Bewertungsfragen aufwerfen. Beim Gesamtkostenverfahren werden betriebliche Erträge oft fälschlicherweise im Betriebsergebnis ausgewiesen. Das Ergebnis vor Zinsen und Steuern (Ebit) soll alle Posten außer Steuern und Zinsen enthalten, doch die Integration außerordentlicher Ergebnisse variiert je nach Unternehmen. Zudem präsentieren viele Firmen ein Ergebnis vor Abschreibungen, Zinsen und Steuern (Ebitda), das als bereinigtes Betriebsergebnis dient, jedoch die Zinszahlungen ignoriert, was irreführend ist. Diese Kennzahl wird häufig verwendet, um die finanzielle Lage zu schönen, insbesondere in Zeiten hoher Übernahmen, wo Unternehmen mit hohem Goodwill und latenten Eigenkapitalbelastungen kämpfen. Studien zeigen, dass selbst Experten Schwierigkeiten haben, die Ebitda-Angaben nachzuvollziehen, was auf deren Täuschungscharakter hinweist. Zudem haben Unternehmen begonnen, Pro-forma-Ergebnisse zu präsentieren, die vermeintliche Einmalaufwendungen herausrechnen, um einen „wahren“ Gewinn darzustellen. Diese Praxis führt oft zu erheblichen Diskrepanzen zwischen veröffentlichten Gewinnen und den tatsächlichen Verlusten. Letztlich ist die Gewinnpräsentation vieler Unternehmen oft irreführend, doch durch sorgfältige Analyse der Bilanzierungsvorschriften können fundierte Erkenntnisse über das operative Ergebnis gewonnen w
Zakup książki
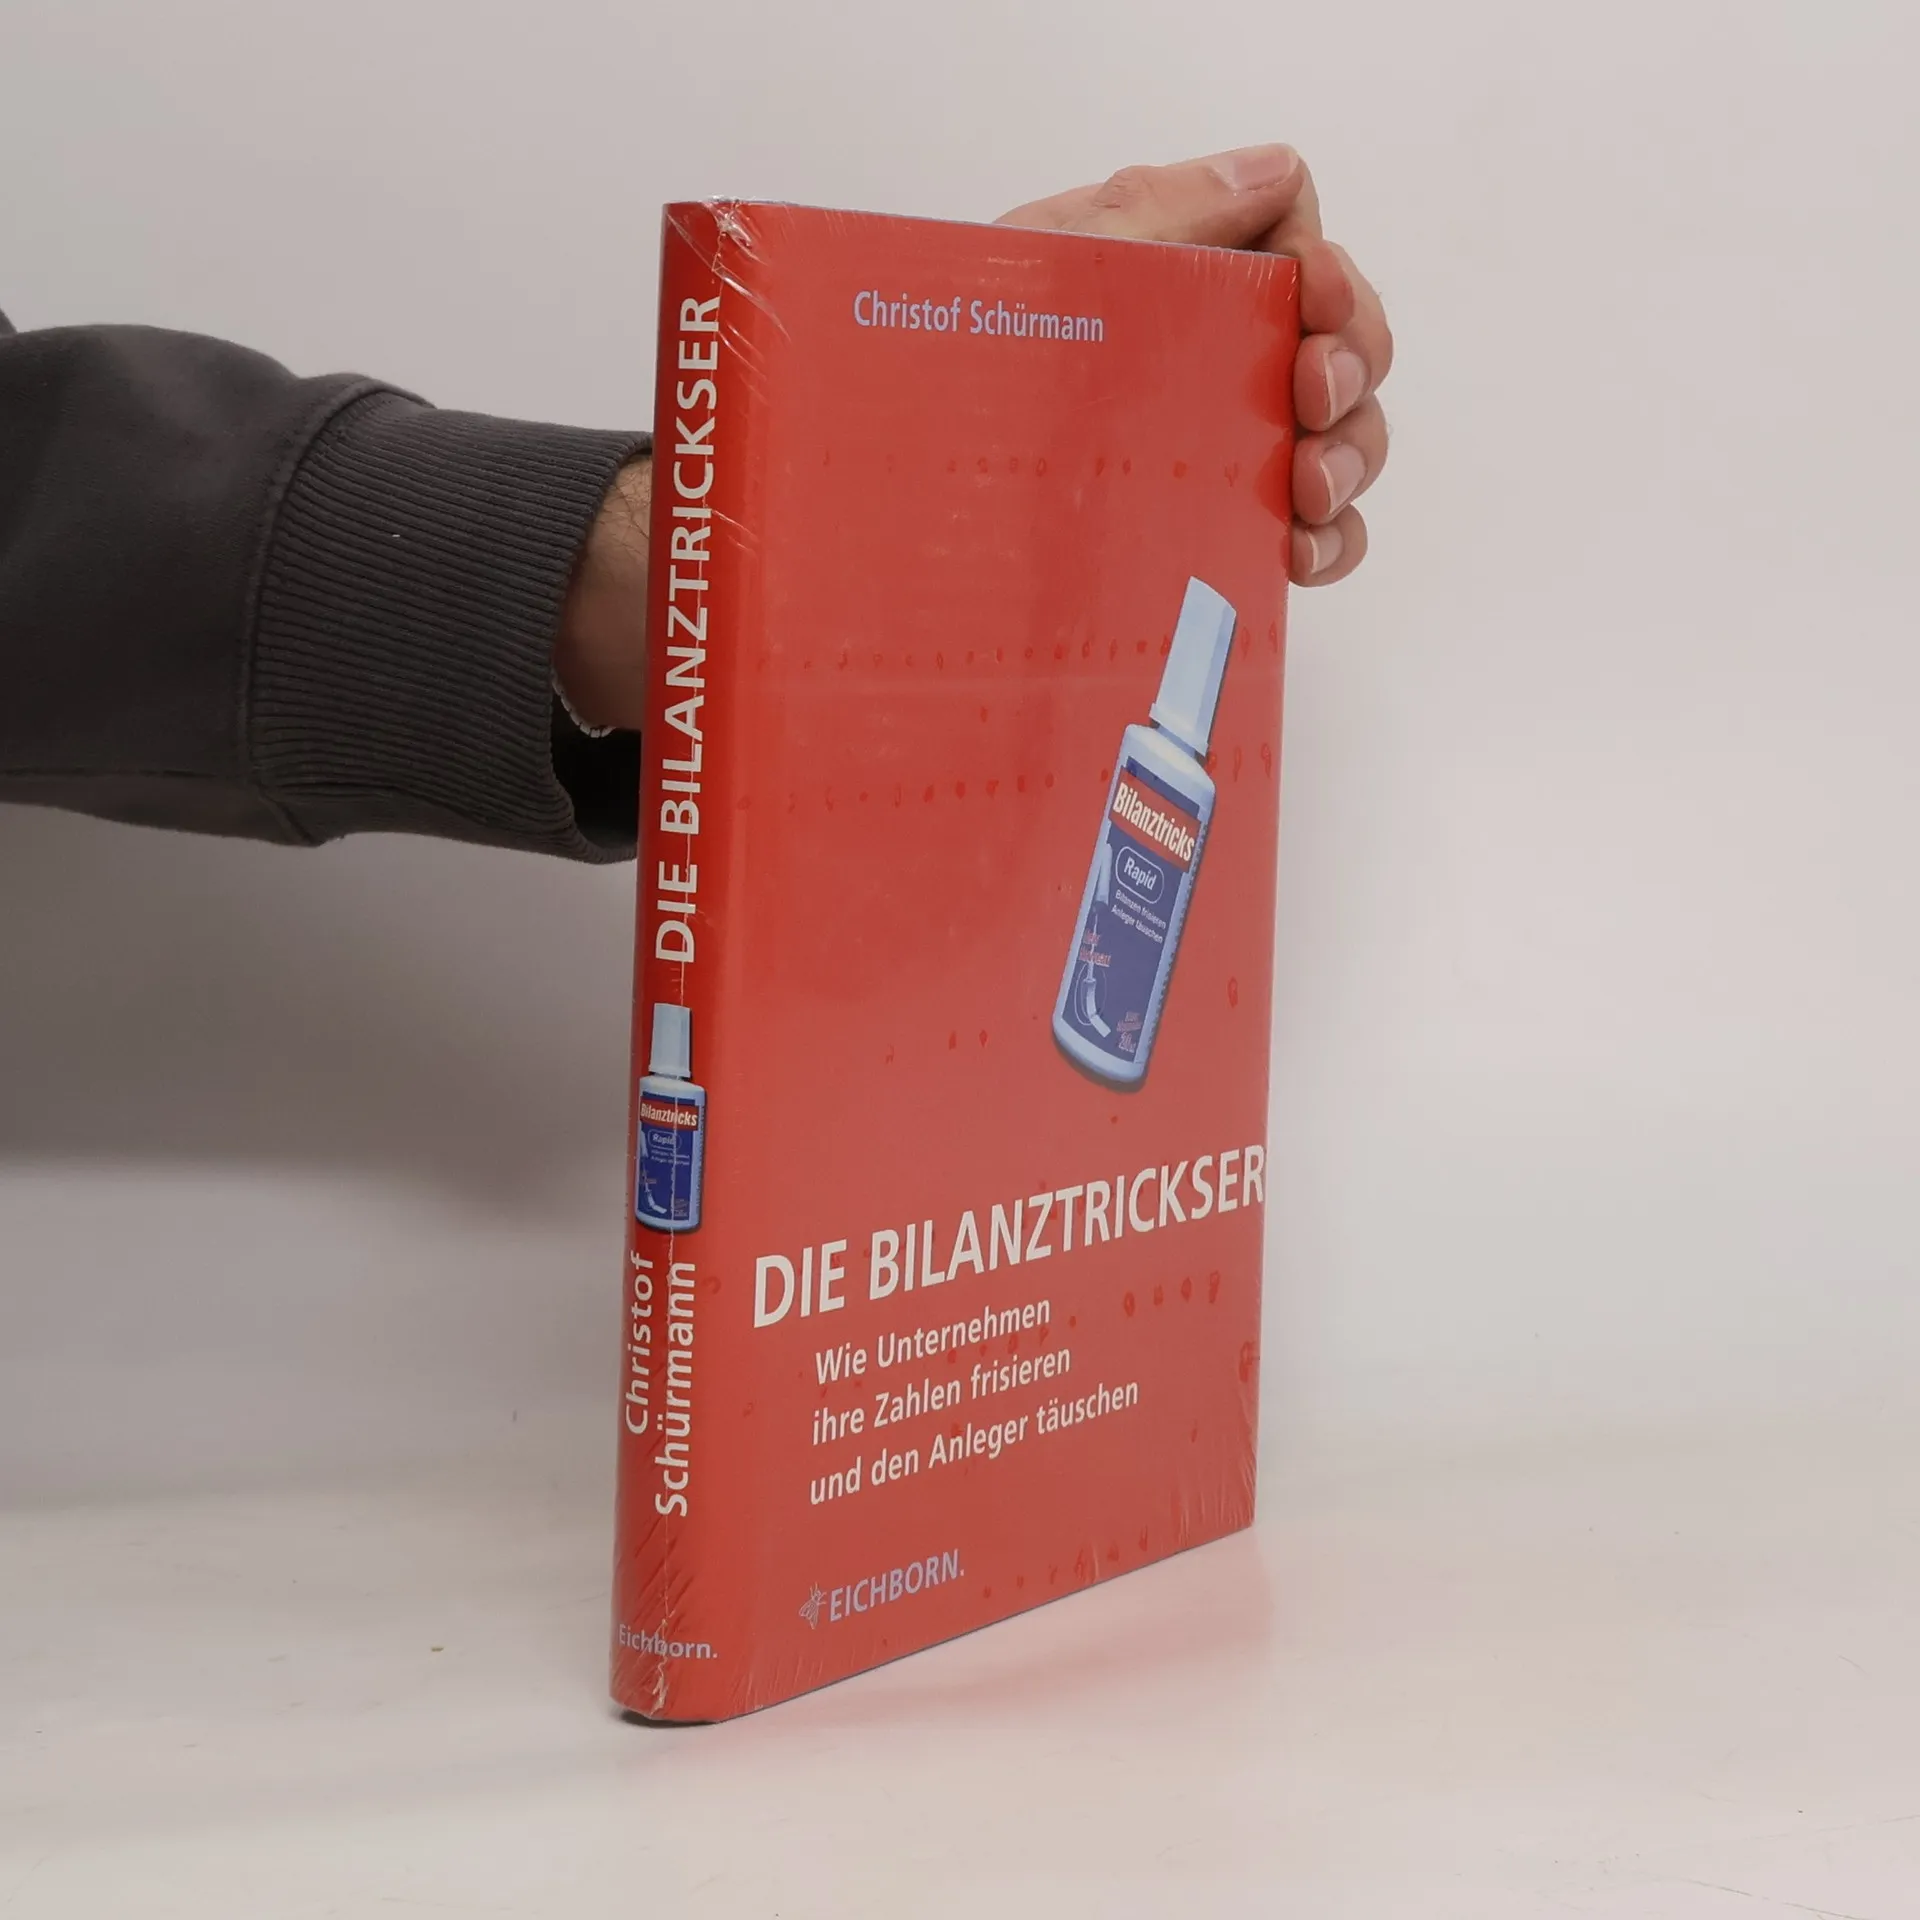
Die Bilanztrickser, Christof Schürmann
- Język

- Rok wydania
- 2003
- Oprawa
- (twarda)
Metody płatności
Brakuje nam tutaj Twojej recenzji.
- Tytuł
- Die Bilanztrickser
- Język
- niemiecki
- Autorzy
- Christof Schürmann
- Wydawca
- Eichborn
- Rok wydania
- 2003
- Oprawa
- twarda
- Liczba stron
- 200
- ISBN10
- 3821839953
- ISBN13
- 9783821839950
- Seria
- Tagi
- Ocena
- 4 z 5
- Opis
- Die Analyse der Jahresabschlüsse zeigt, dass ein einheitliches Schema weitgehend fehlt und viele Unternehmen fragwürdige Bewertungsfragen aufwerfen. Beim Gesamtkostenverfahren werden betriebliche Erträge oft fälschlicherweise im Betriebsergebnis ausgewiesen. Das Ergebnis vor Zinsen und Steuern (Ebit) soll alle Posten außer Steuern und Zinsen enthalten, doch die Integration außerordentlicher Ergebnisse variiert je nach Unternehmen. Zudem präsentieren viele Firmen ein Ergebnis vor Abschreibungen, Zinsen und Steuern (Ebitda), das als bereinigtes Betriebsergebnis dient, jedoch die Zinszahlungen ignoriert, was irreführend ist. Diese Kennzahl wird häufig verwendet, um die finanzielle Lage zu schönen, insbesondere in Zeiten hoher Übernahmen, wo Unternehmen mit hohem Goodwill und latenten Eigenkapitalbelastungen kämpfen. Studien zeigen, dass selbst Experten Schwierigkeiten haben, die Ebitda-Angaben nachzuvollziehen, was auf deren Täuschungscharakter hinweist. Zudem haben Unternehmen begonnen, Pro-forma-Ergebnisse zu präsentieren, die vermeintliche Einmalaufwendungen herausrechnen, um einen „wahren“ Gewinn darzustellen. Diese Praxis führt oft zu erheblichen Diskrepanzen zwischen veröffentlichten Gewinnen und den tatsächlichen Verlusten. Letztlich ist die Gewinnpräsentation vieler Unternehmen oft irreführend, doch durch sorgfältige Analyse der Bilanzierungsvorschriften können fundierte Erkenntnisse über das operative Ergebnis gewonnen w