



Więcej o książce
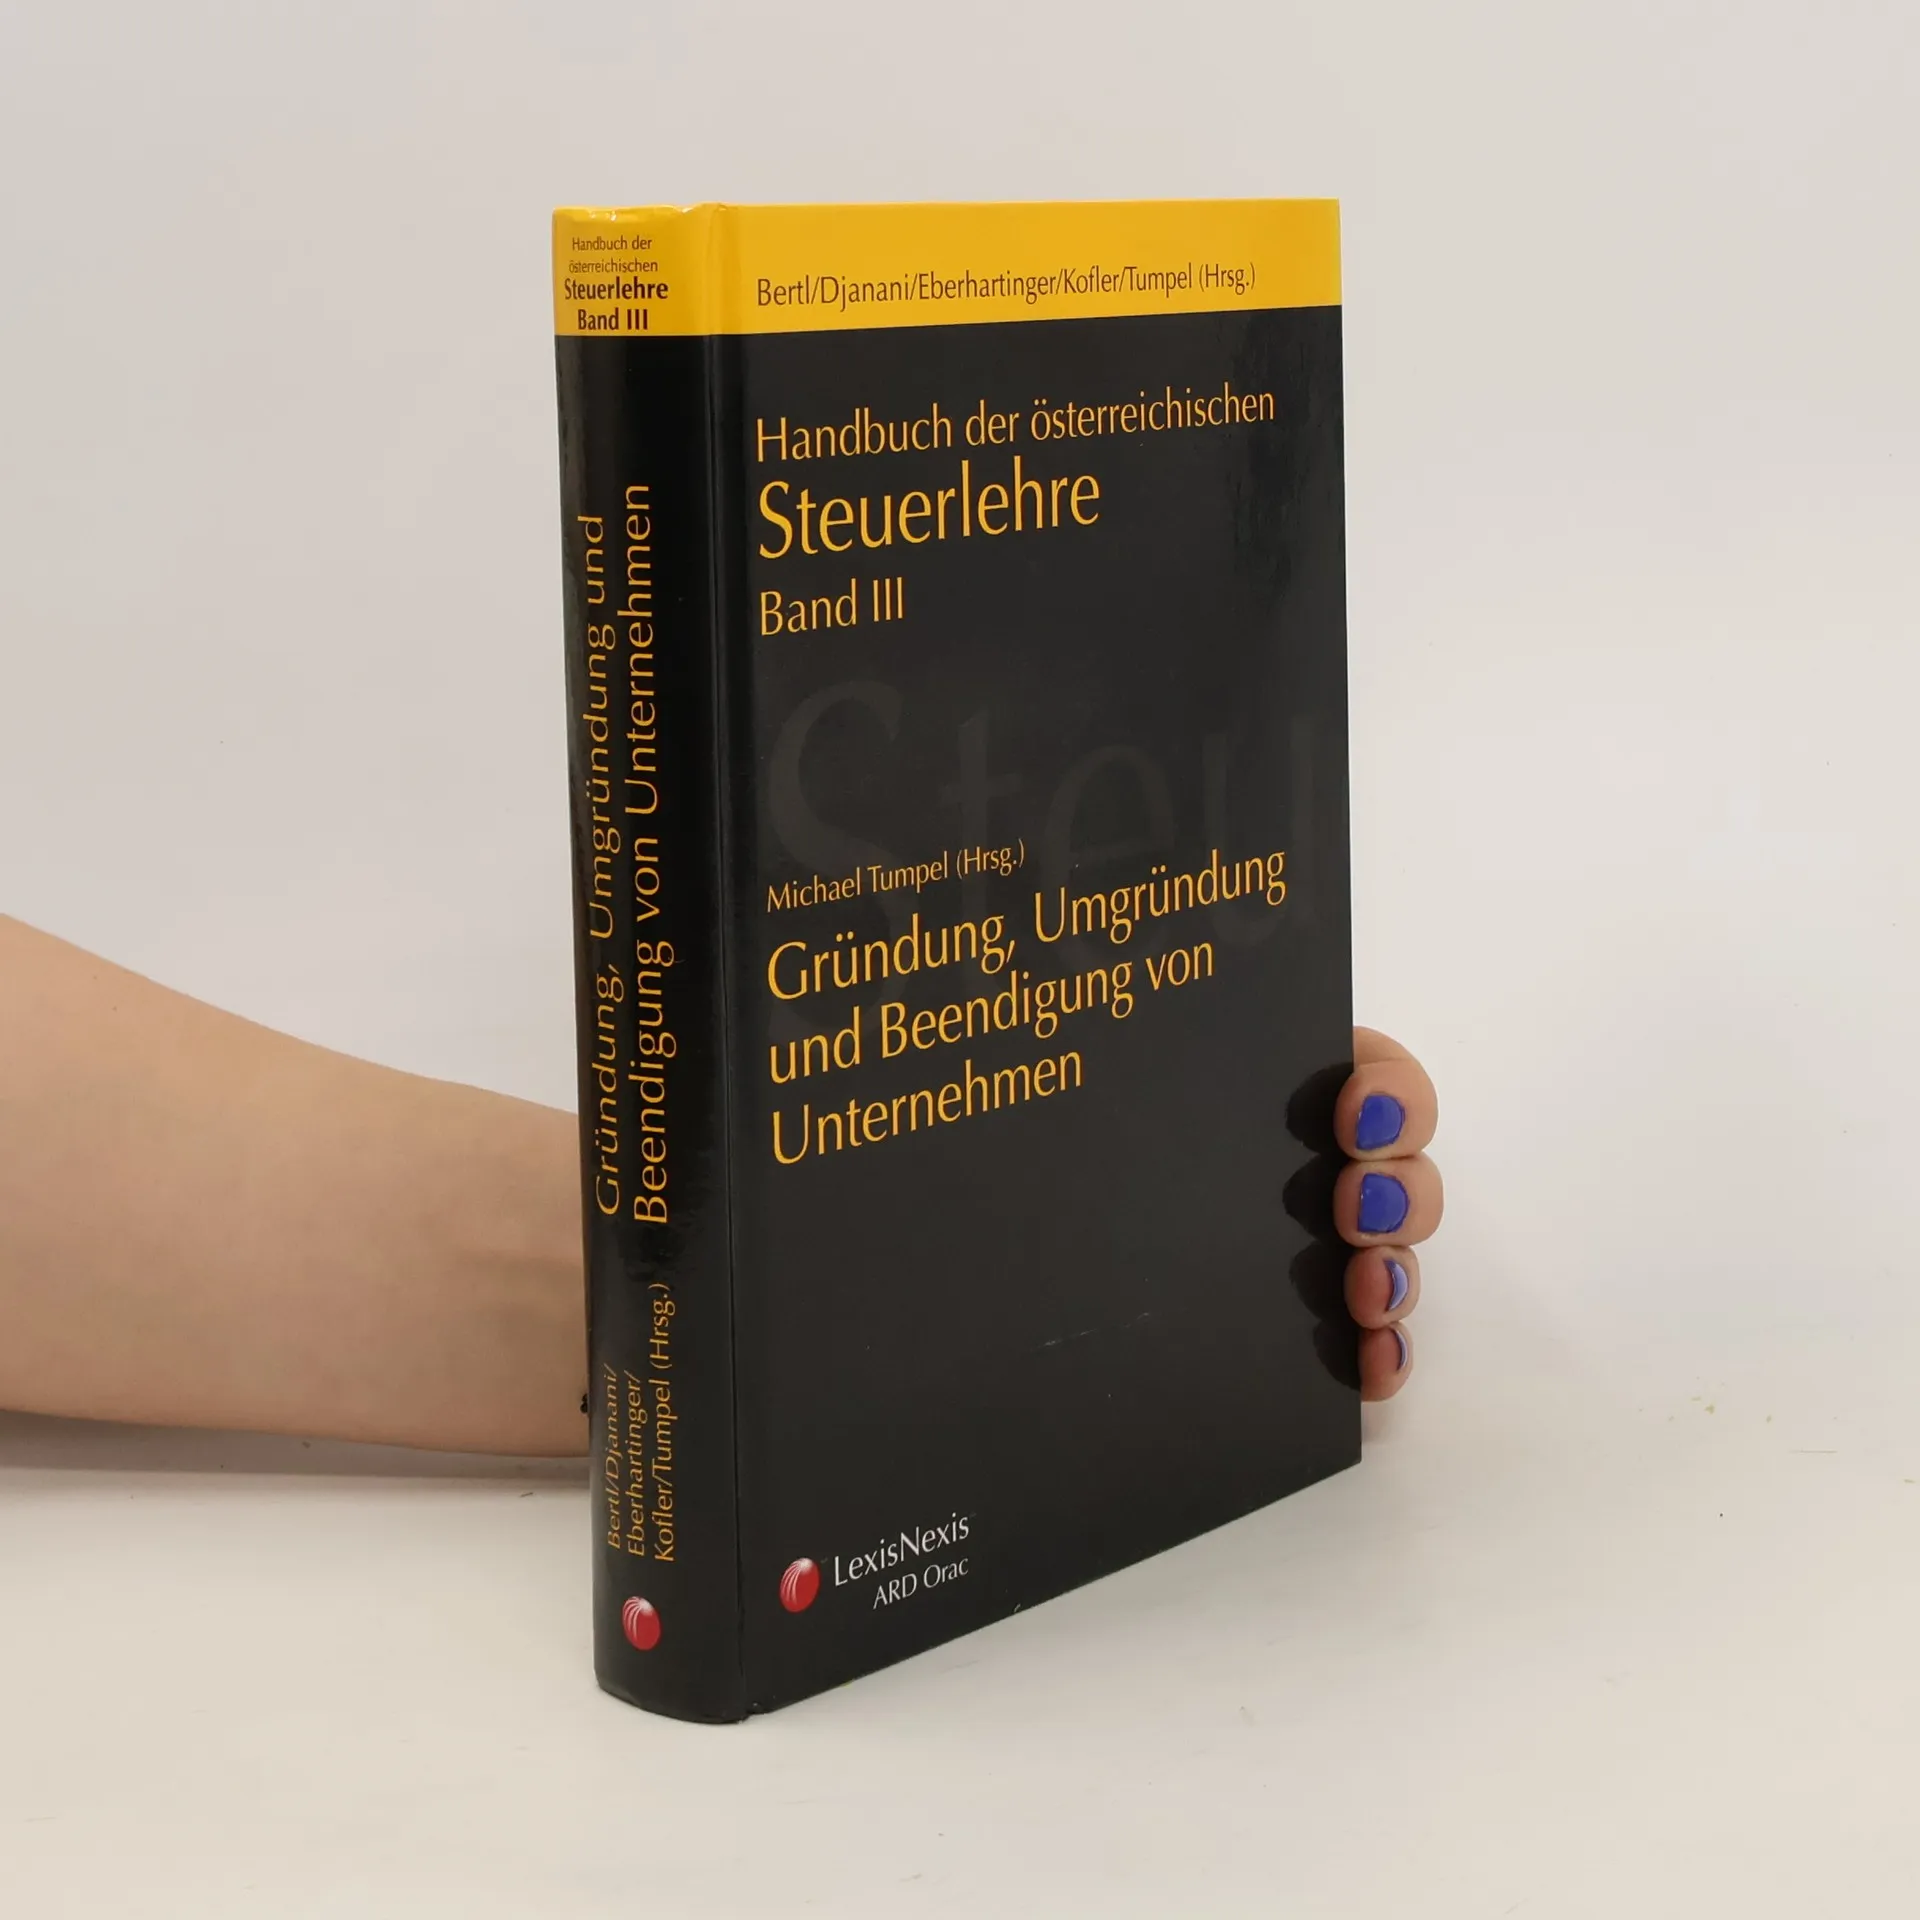
Das Handbuch der Österreichischen Steuerlehre wird künftig aufgeteilt auf 6 Bände erscheinen. Die vorliegende erste Ausgabe vom Band III befasst sich mit den steuerlichen Konsequenzen der konstituiven und finalen Unternehmensentscheidung. Als betiebswirtschaftliches Entscheidungsproblem stellt sich die Rechtsformwahl bereits bei der Unternehmensgründung. Aber auch während des Unternehmensbestandes muss die Vorteilhaftigkeit der Rechtsform nicht nur aus steuerlicher Sicht ständig überprüft und gegebenfalls eine Rechtsformänderung vollzogen werden. Der Band widmet sich den wirtschaftlichen Gründen und den steuerrechtlichen Rahmenbedingungen für Umgründungen. Anschließend werden die steuerlichen Wirkungen und Gestaltungen verschiedener Formen der Unternehmensübertragung sowie Liquidation und Insolvenz dargestellt.
Zakup książki
Handbuch der österreichischen Steuerlehre, Michael Tumpel
- Język

- Rok wydania
- 2004
- Oprawa
- (twarda)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Handbuch der österreichischen Steuerlehre
- Język
- niemiecki
- Autorzy
- Michael Tumpel
- Wydawca
- LexisNexis
- Rok wydania
- 2004
- Oprawa
- twarda
- Liczba stron
- 536
- ISBN10
- 370072716X
- ISBN13
- 9783700727163
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Das Handbuch der Österreichischen Steuerlehre wird künftig aufgeteilt auf 6 Bände erscheinen. Die vorliegende erste Ausgabe vom Band III befasst sich mit den steuerlichen Konsequenzen der konstituiven und finalen Unternehmensentscheidung. Als betiebswirtschaftliches Entscheidungsproblem stellt sich die Rechtsformwahl bereits bei der Unternehmensgründung. Aber auch während des Unternehmensbestandes muss die Vorteilhaftigkeit der Rechtsform nicht nur aus steuerlicher Sicht ständig überprüft und gegebenfalls eine Rechtsformänderung vollzogen werden. Der Band widmet sich den wirtschaftlichen Gründen und den steuerrechtlichen Rahmenbedingungen für Umgründungen. Anschließend werden die steuerlichen Wirkungen und Gestaltungen verschiedener Formen der Unternehmensübertragung sowie Liquidation und Insolvenz dargestellt.