

Więcej o książce
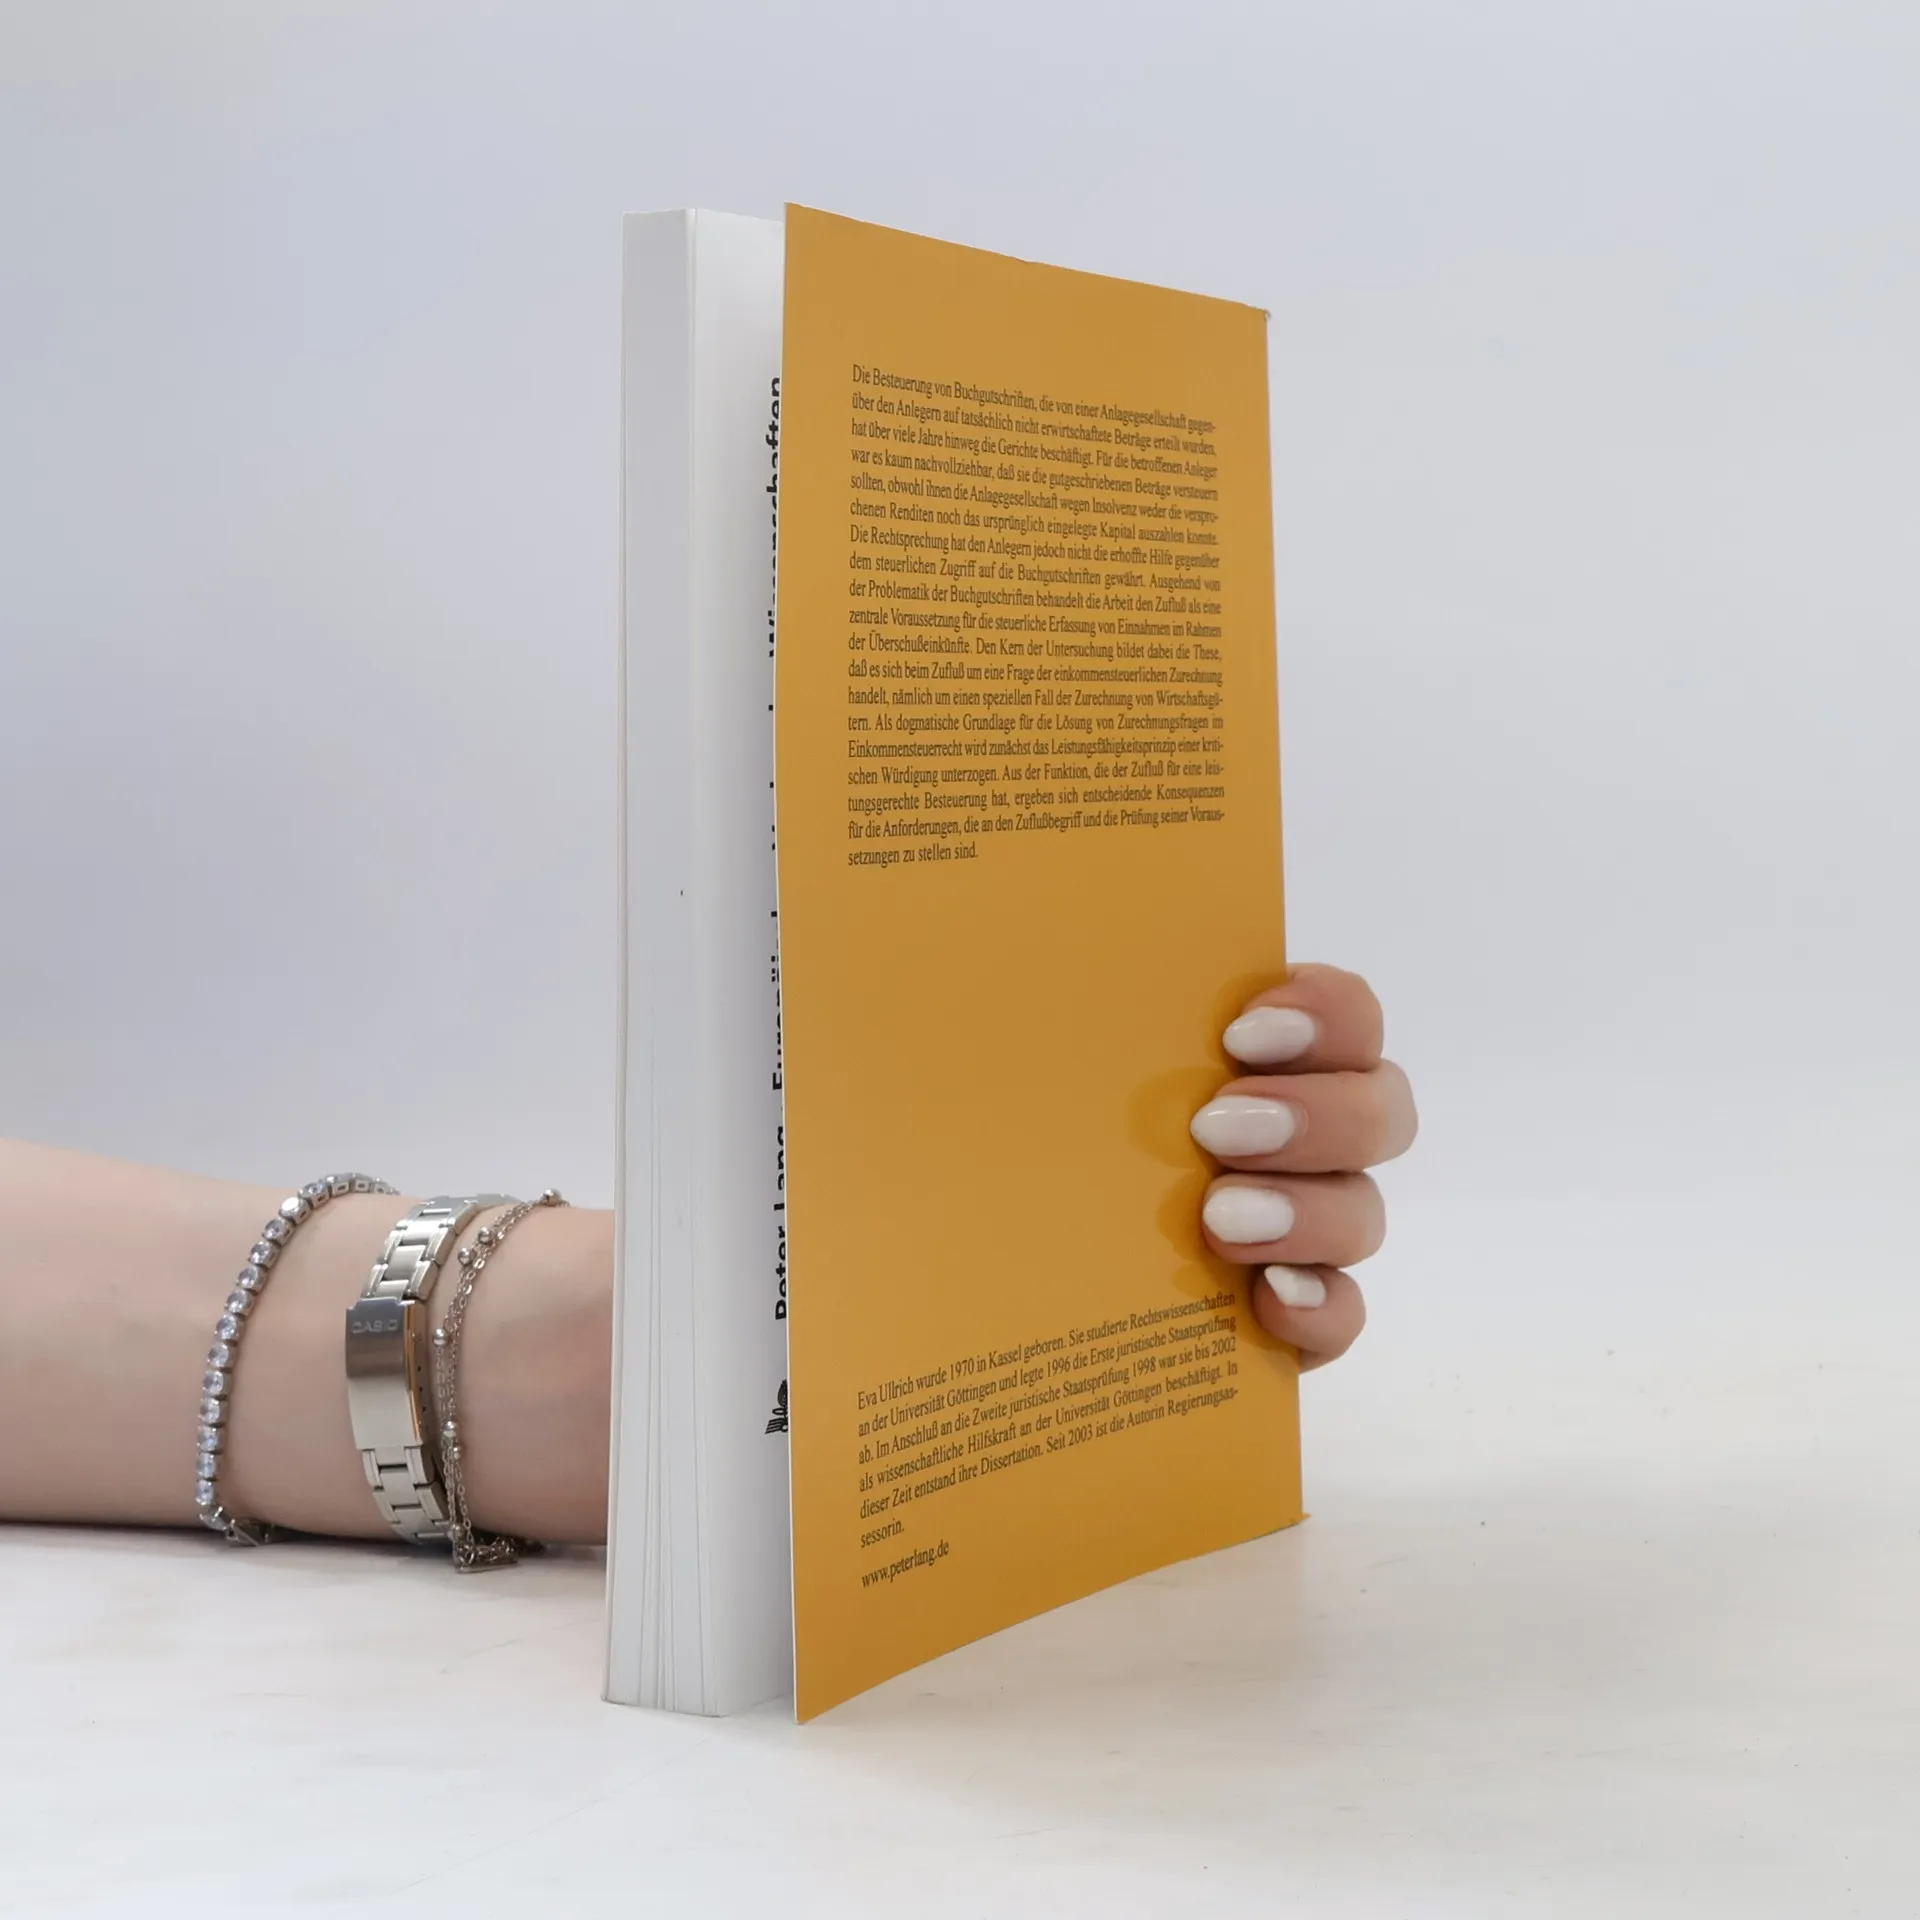
Die Besteuerung von Buchgutschriften, die von einer Anlagegesellschaft gegenüber den Anlegern auf tatsächlich nicht erwirtschaftete Beträge erteilt wurden, hat über viele Jahre hinweg die Gerichte beschäftigt. Für die betroffenen Anleger war es kaum nachvollziehbar, daß sie die gutgeschriebenen Beträge versteuern sollten, obwohl ihnen die Anlagegesellschaft wegen Insolvenz weder die versprochenen Renditen noch das ursprünglich eingelegte Kapital auszahlen konnte. Die Rechtsprechung hat den Anlegern jedoch nicht die erhoffte Hilfe gegenüber dem steuerlichen Zugriff auf die Buchgutschriften gewährt. Ausgehend von der Problematik der Buchgutschriften behandelt die Arbeit den Zufluß als eine zentrale Voraussetzung für die steuerliche Erfassung von Einnahmen im Rahmen der Überschußeinkünfte. Den Kern der Untersuchung bildet dabei die These, daß es sich beim Zufluß um eine Frage der einkommensteuerlichen Zurechnung handelt, nämlich um einen speziellen Fall der Zurechnung von Wirtschaftsgütern. Als dogmatische Grundlage für die Lösung von Zurechnungsfragen im Einkommensteuerrecht wird zunächst das Leistungsfähigkeitsprinzip einer kritischen Würdigung unterzogen. Aus der Funktion, die der Zufluß für eine leistungsgerechte Besteuerung hat, ergeben sich entscheidende Konsequenzen für die Anforderungen, die an den Zuflußbegriff und die Prüfung seiner Voraussetzungen zu stellen sind.
Zakup książki
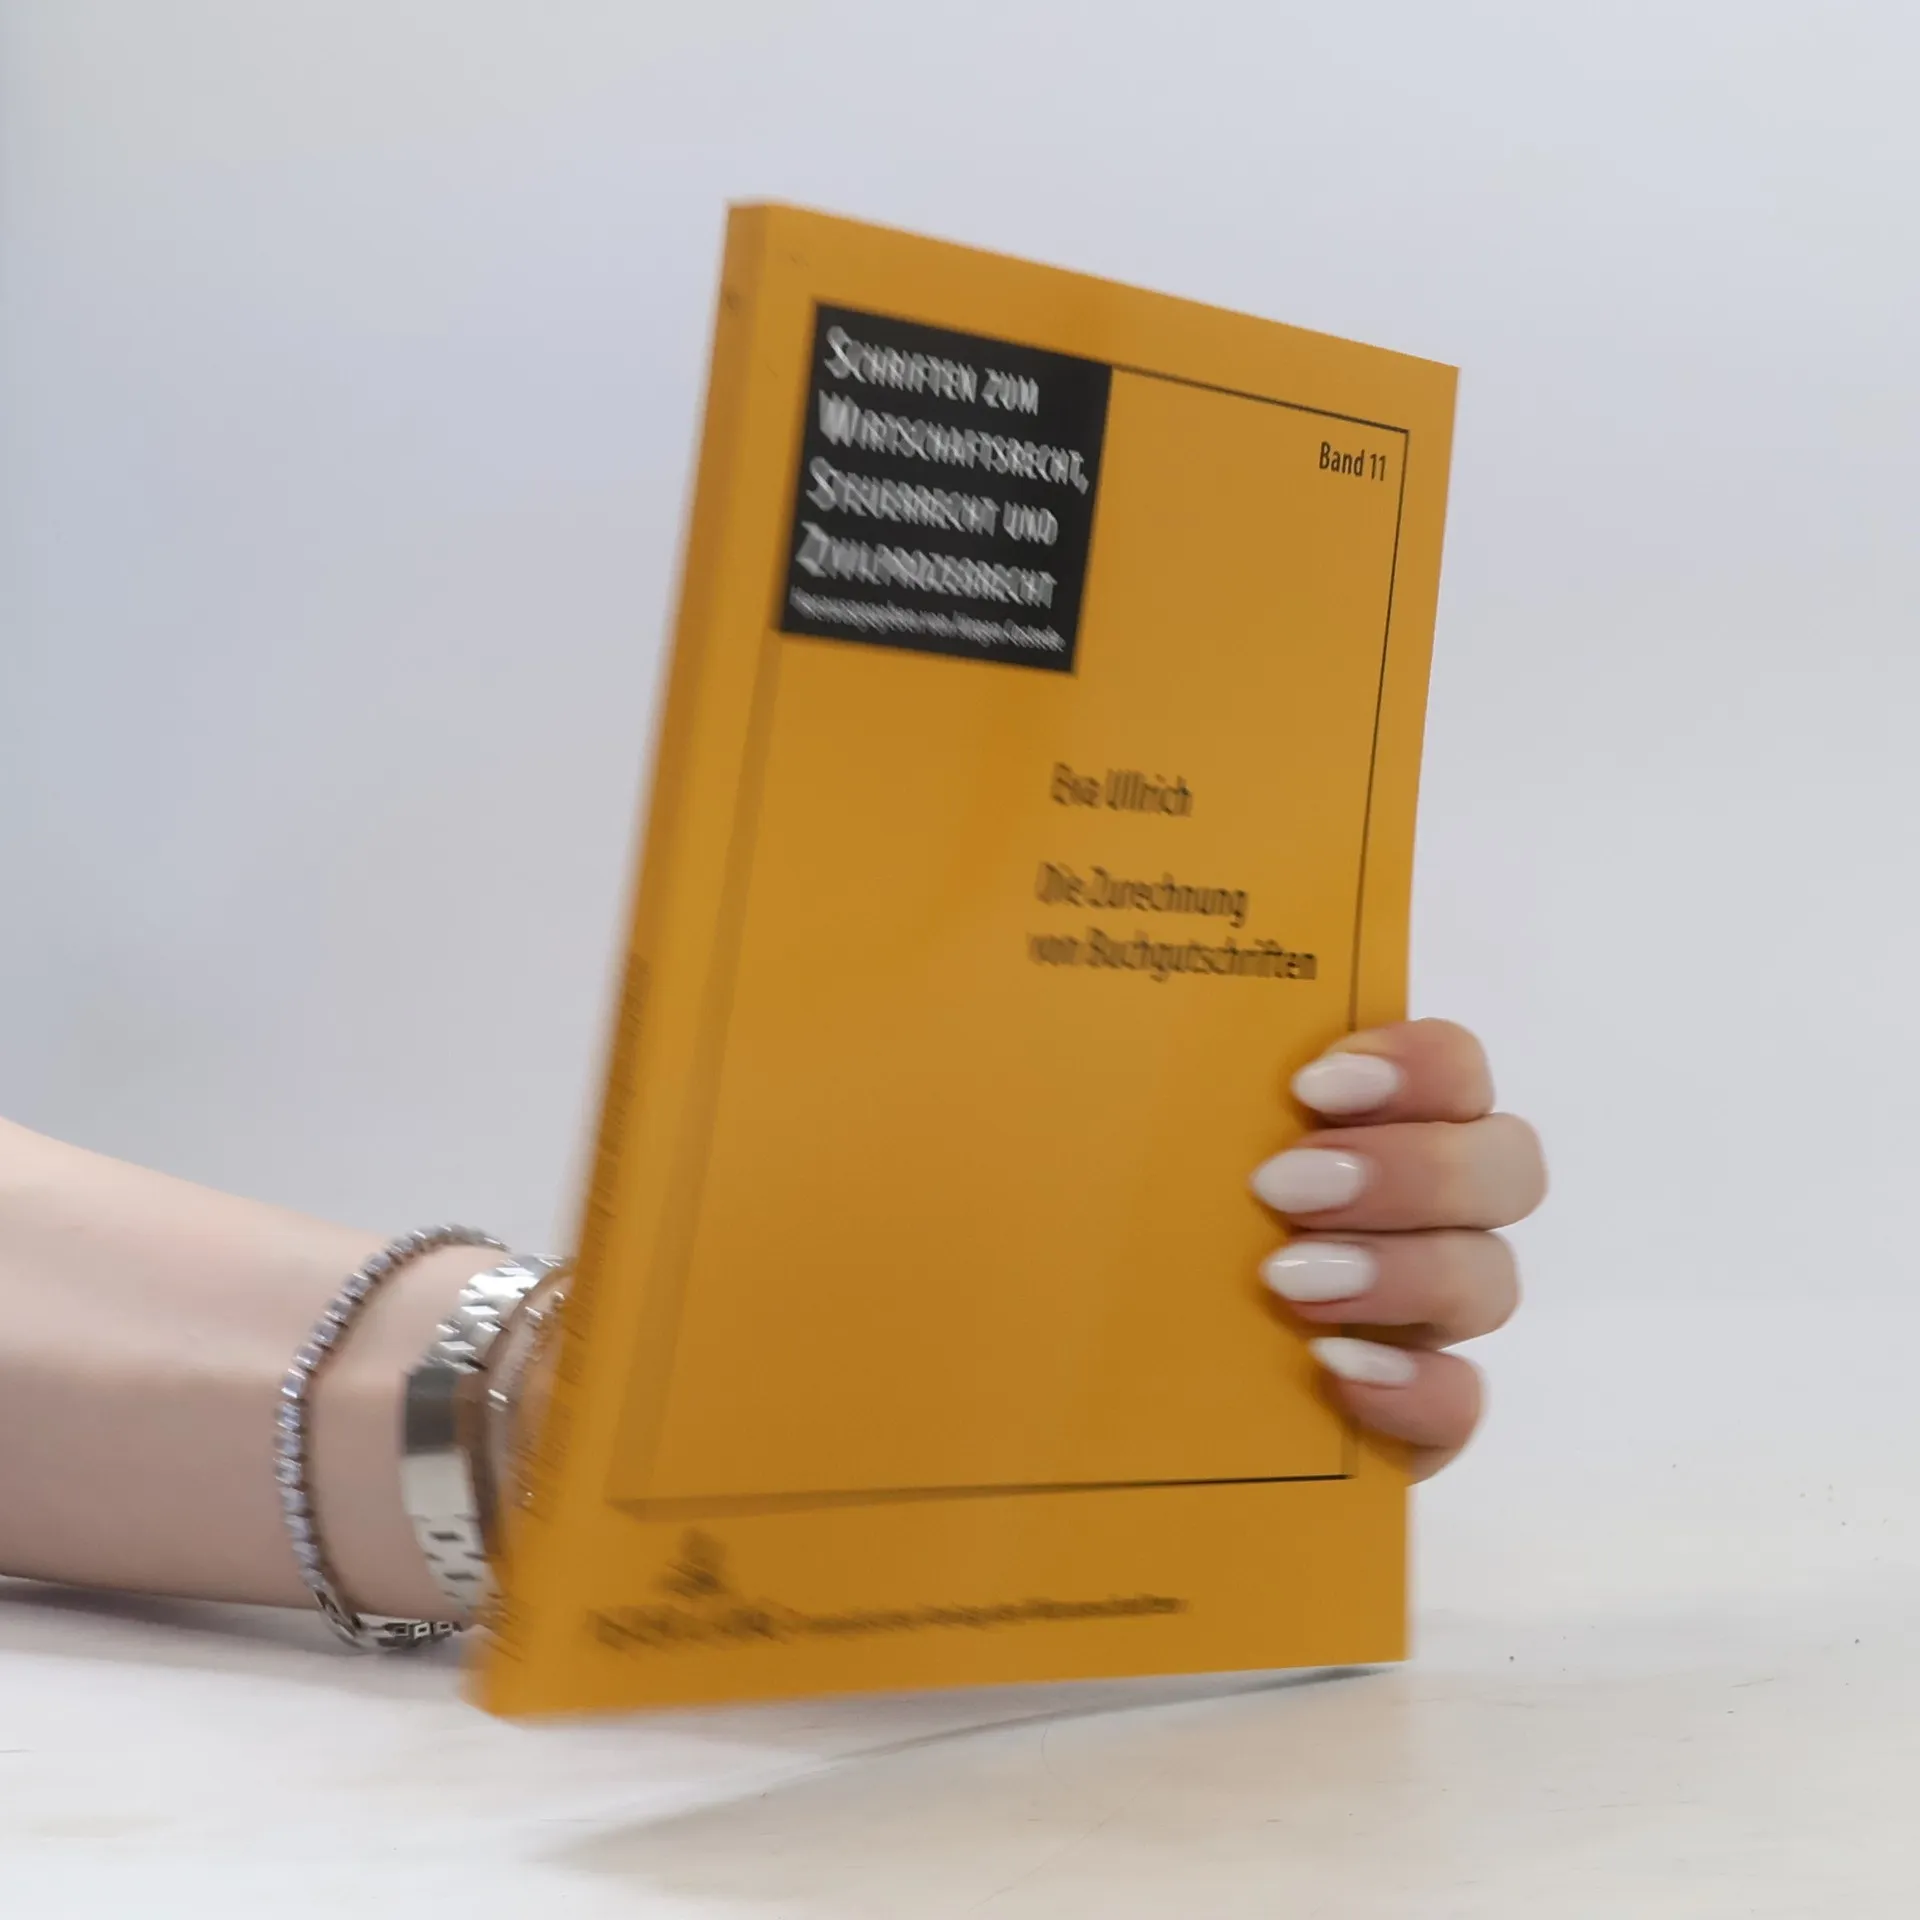
Die Zurechnung von Buchgutschriften, Eva Ullrich
- Język

- Rok wydania
- 2004
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Die Zurechnung von Buchgutschriften
- Język
- niemiecki
- Autorzy
- Eva Ullrich
- Wydawca
- Peter Lang
- Rok wydania
- 2004
- Oprawa
- miękka
- Liczba stron
- 194
- ISBN10
- 3631519370
- ISBN13
- 9783631519370
- Seria
- Kategorie
- Opis
- Die Besteuerung von Buchgutschriften, die von einer Anlagegesellschaft gegenüber den Anlegern auf tatsächlich nicht erwirtschaftete Beträge erteilt wurden, hat über viele Jahre hinweg die Gerichte beschäftigt. Für die betroffenen Anleger war es kaum nachvollziehbar, daß sie die gutgeschriebenen Beträge versteuern sollten, obwohl ihnen die Anlagegesellschaft wegen Insolvenz weder die versprochenen Renditen noch das ursprünglich eingelegte Kapital auszahlen konnte. Die Rechtsprechung hat den Anlegern jedoch nicht die erhoffte Hilfe gegenüber dem steuerlichen Zugriff auf die Buchgutschriften gewährt. Ausgehend von der Problematik der Buchgutschriften behandelt die Arbeit den Zufluß als eine zentrale Voraussetzung für die steuerliche Erfassung von Einnahmen im Rahmen der Überschußeinkünfte. Den Kern der Untersuchung bildet dabei die These, daß es sich beim Zufluß um eine Frage der einkommensteuerlichen Zurechnung handelt, nämlich um einen speziellen Fall der Zurechnung von Wirtschaftsgütern. Als dogmatische Grundlage für die Lösung von Zurechnungsfragen im Einkommensteuerrecht wird zunächst das Leistungsfähigkeitsprinzip einer kritischen Würdigung unterzogen. Aus der Funktion, die der Zufluß für eine leistungsgerechte Besteuerung hat, ergeben sich entscheidende Konsequenzen für die Anforderungen, die an den Zuflußbegriff und die Prüfung seiner Voraussetzungen zu stellen sind.