


Więcej o książce
Die von Markowitz und Tobin in den 1950er Jahren entwickelte Theorie der Portfolio Selection („Markowitz-Modell„) stellt heute einen der zentralen Grundpfeiler der modernen Investitions- und Finanzierungstheorie dar, besitzt jedoch in der praktischen Anwendung verschiedene Probleme. Erstens neigt das Modell zu extremen Portfolioallokationen, zweitens erweist sich das Modell als extrem sensitiv gegenüber kleinen Änderungen in den Inputparametern der Optimierung und drittens basiert das Modell auf prognostizierten Größen, nämlich für den Renditeerwartungswert und die Varianz-Kovarianz-Matrix der Assetrenditen. Alle drei Eigenschaften zusammen führen zu einem kuriosen Ergebnis: Im „optimalen“ Portfolio werden gerade diejenigen Assets besonders stark über- bzw. untergewichtet, für welche die Prognose- oder Schätzfehler am größten sind. Unter „robuster Asset Allocation" lassen sich alle Ansätze verstehen, die einen (vorgeblich) sachgerechten Umgang mit dem geschilderten Problem ermöglichen. Inzwischen existieren dazu zahllose Publikationen, bei denen jeweils die Verfasser behaupten, das geschilderte Problem entweder gelöst oder aber zumindest entschärft zu haben. Dies zu überprüfen ist die Fragestellung der vorliegenden Arbeit.
Zakup książki
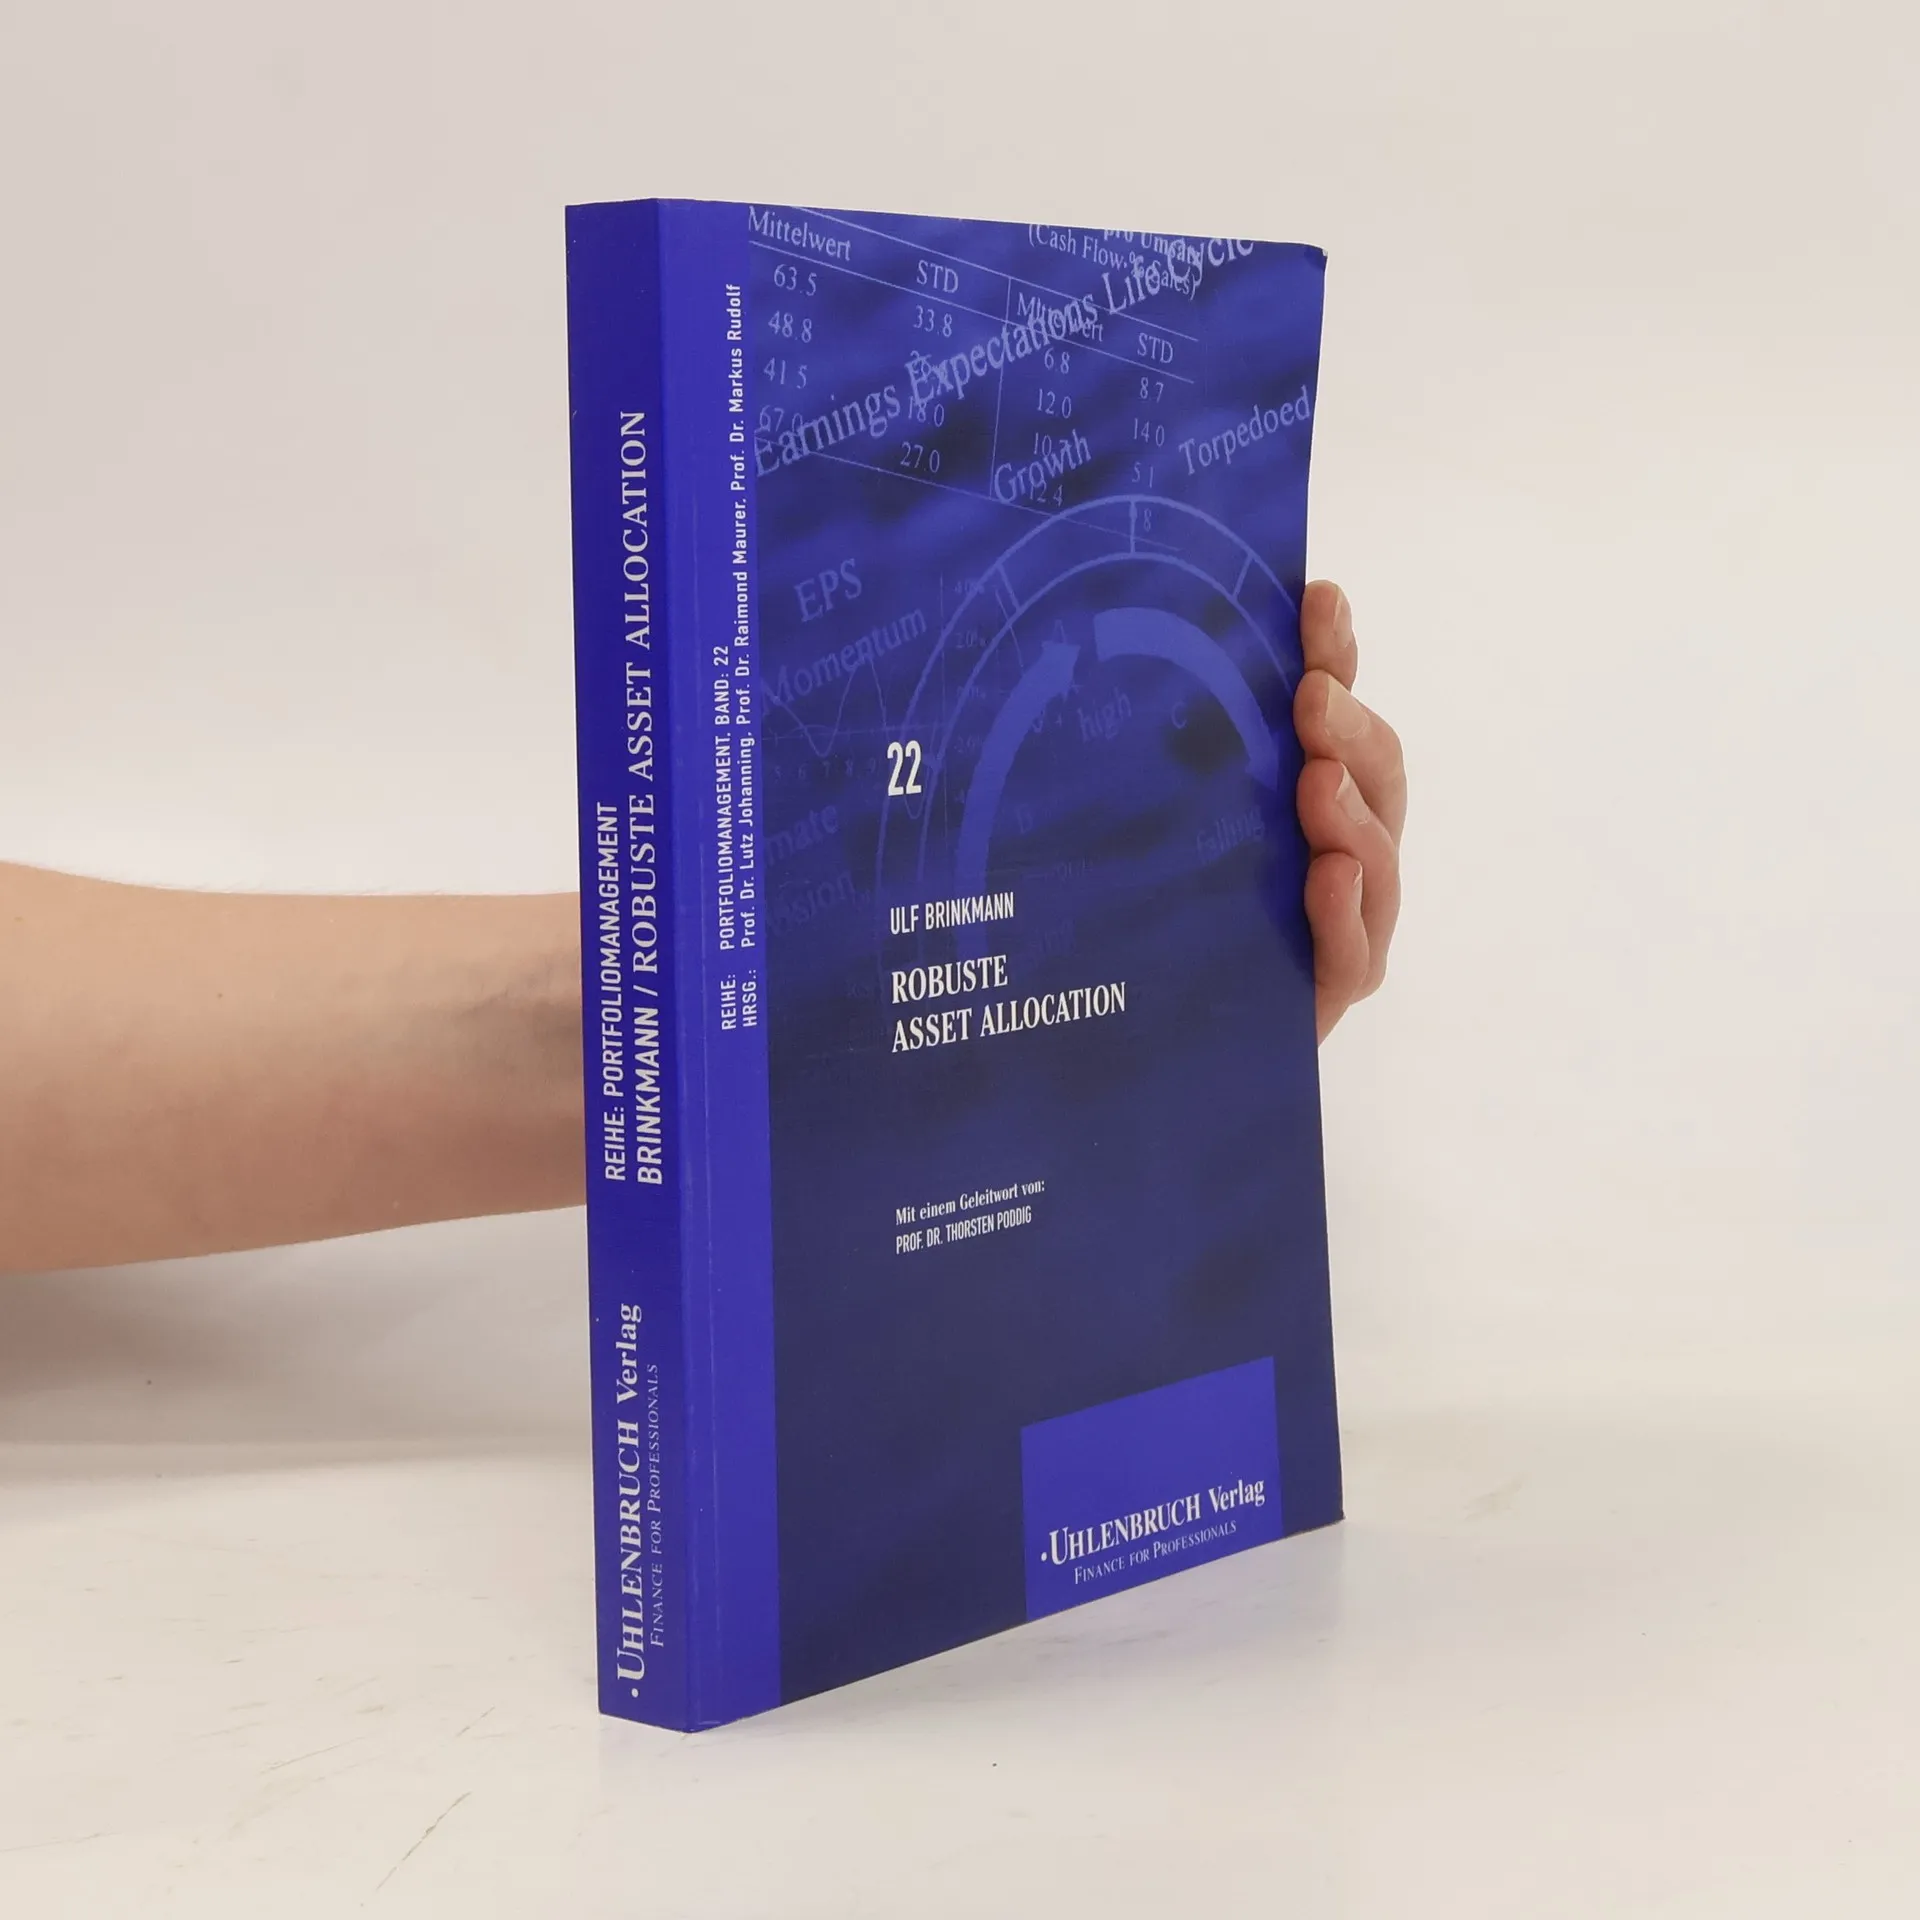
Robuste Asset-Allocation, Ulf Brinkmann
- Język

- Rok wydania
- 2007
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Robuste Asset-Allocation
- Język
- niemiecki
- Autorzy
- Ulf Brinkmann
- Wydawca
- Uhlenbruch
- Rok wydania
- 2007
- Liczba stron
- 320
- ISBN10
- 3933207622
- ISBN13
- 9783933207623
- Seria
- Kategorie
- Opis
- Die von Markowitz und Tobin in den 1950er Jahren entwickelte Theorie der Portfolio Selection („Markowitz-Modell„) stellt heute einen der zentralen Grundpfeiler der modernen Investitions- und Finanzierungstheorie dar, besitzt jedoch in der praktischen Anwendung verschiedene Probleme. Erstens neigt das Modell zu extremen Portfolioallokationen, zweitens erweist sich das Modell als extrem sensitiv gegenüber kleinen Änderungen in den Inputparametern der Optimierung und drittens basiert das Modell auf prognostizierten Größen, nämlich für den Renditeerwartungswert und die Varianz-Kovarianz-Matrix der Assetrenditen. Alle drei Eigenschaften zusammen führen zu einem kuriosen Ergebnis: Im „optimalen“ Portfolio werden gerade diejenigen Assets besonders stark über- bzw. untergewichtet, für welche die Prognose- oder Schätzfehler am größten sind. Unter „robuster Asset Allocation" lassen sich alle Ansätze verstehen, die einen (vorgeblich) sachgerechten Umgang mit dem geschilderten Problem ermöglichen. Inzwischen existieren dazu zahllose Publikationen, bei denen jeweils die Verfasser behaupten, das geschilderte Problem entweder gelöst oder aber zumindest entschärft zu haben. Dies zu überprüfen ist die Fragestellung der vorliegenden Arbeit.