



Więcej o książce
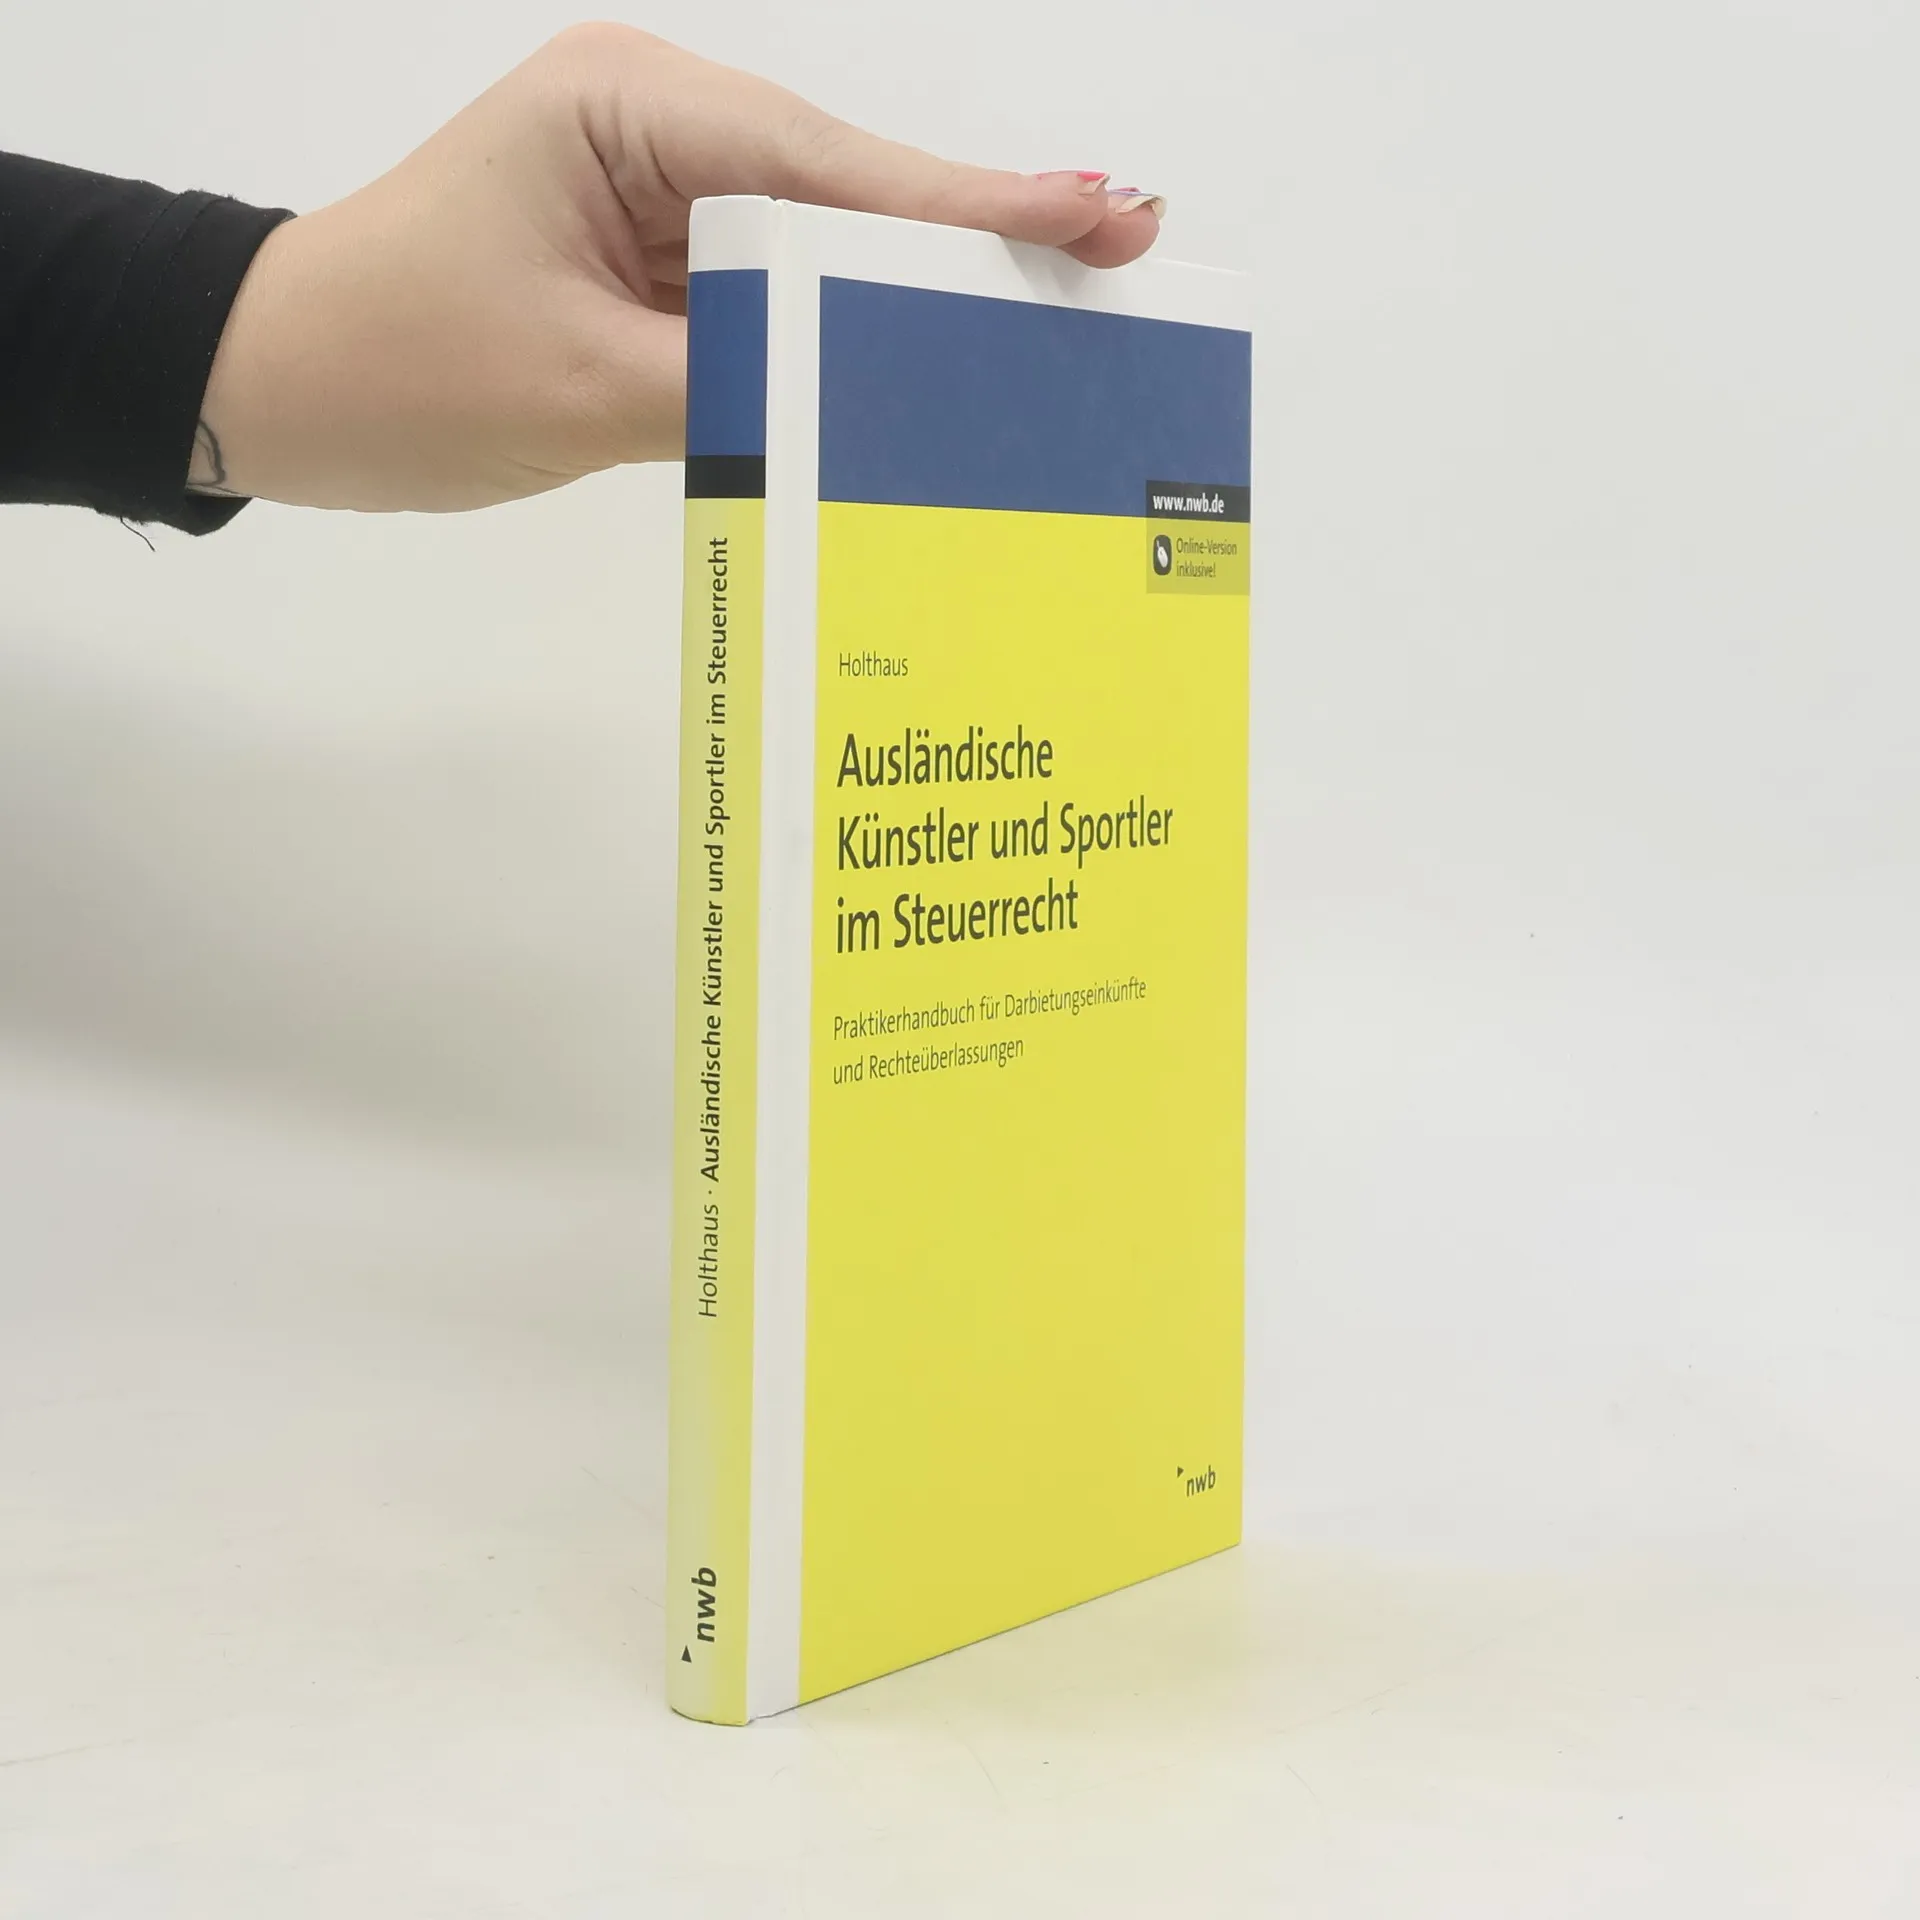
Einnahmen von im Ausland ansässigen Künstlern, Sportlern und anderen bei Veranstaltungen in Deutschland unterliegen dem speziellen Steuerabzug gemäß § 50a EStG. Sowohl das deutsche EStG als auch die Doppelbesteuerungsabkommen (DBA) bieten zahlreiche Möglichkeiten zur Reduzierung oder Vermeidung dieser Steuer. Dieses Praktikerhandbuch illustriert anhand zahlreicher Beispiele, wie durch sorgfältige Vertragsgestaltung Steuern gesenkt oder vermieden werden können. Es erklärt, wie Vergütungen an Choreographen, Regisseure und Komponisten in abzugssteuerfreie Tätigkeitsvergütungen und abzugssteuerpflichtige Rechteüberlassungen aufgeteilt werden sollten. Zudem werden Besonderheiten beim Spielertransfer und in europäischen Vereinswettbewerben im Mannschaftssport seit 2010 behandelt. Das Werk legt großen Wert auf Praxisnähe und Aktualität, indem es alle relevanten Verwaltungsanweisungen und Entscheidungen der obersten Finanzgerichte bis Ende Juni 2011 einbezieht. Der Inhalt umfasst Themen wie das Steuerabzugsverfahren für beschränkt Steuerpflichtige, Freistellungen durch DBA, Steuererlass und -pauschalierung sowie EU-Konformität des Steuerabzugs. Ergänzt wird das Werk durch Anlagen zu verschiedenen DBA und relevanten gesetzlichen Bestimmungen.
Zakup książki
Ausländische Künstler und Sportler im Steuerrecht, Jörg Holthaus
- Język

- Rok wydania
- 2011
- Oprawa
- (twarda)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Ausländische Künstler und Sportler im Steuerrecht
- Język
- niemiecki
- Autorzy
- Jörg Holthaus
- Wydawca
- NWB Verlag
- Rok wydania
- 2011
- Oprawa
- twarda
- Liczba stron
- 163
- ISBN10
- 3482637210
- ISBN13
- 9783482637216
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Einnahmen von im Ausland ansässigen Künstlern, Sportlern und anderen bei Veranstaltungen in Deutschland unterliegen dem speziellen Steuerabzug gemäß § 50a EStG. Sowohl das deutsche EStG als auch die Doppelbesteuerungsabkommen (DBA) bieten zahlreiche Möglichkeiten zur Reduzierung oder Vermeidung dieser Steuer. Dieses Praktikerhandbuch illustriert anhand zahlreicher Beispiele, wie durch sorgfältige Vertragsgestaltung Steuern gesenkt oder vermieden werden können. Es erklärt, wie Vergütungen an Choreographen, Regisseure und Komponisten in abzugssteuerfreie Tätigkeitsvergütungen und abzugssteuerpflichtige Rechteüberlassungen aufgeteilt werden sollten. Zudem werden Besonderheiten beim Spielertransfer und in europäischen Vereinswettbewerben im Mannschaftssport seit 2010 behandelt. Das Werk legt großen Wert auf Praxisnähe und Aktualität, indem es alle relevanten Verwaltungsanweisungen und Entscheidungen der obersten Finanzgerichte bis Ende Juni 2011 einbezieht. Der Inhalt umfasst Themen wie das Steuerabzugsverfahren für beschränkt Steuerpflichtige, Freistellungen durch DBA, Steuererlass und -pauschalierung sowie EU-Konformität des Steuerabzugs. Ergänzt wird das Werk durch Anlagen zu verschiedenen DBA und relevanten gesetzlichen Bestimmungen.