

Więcej o książce
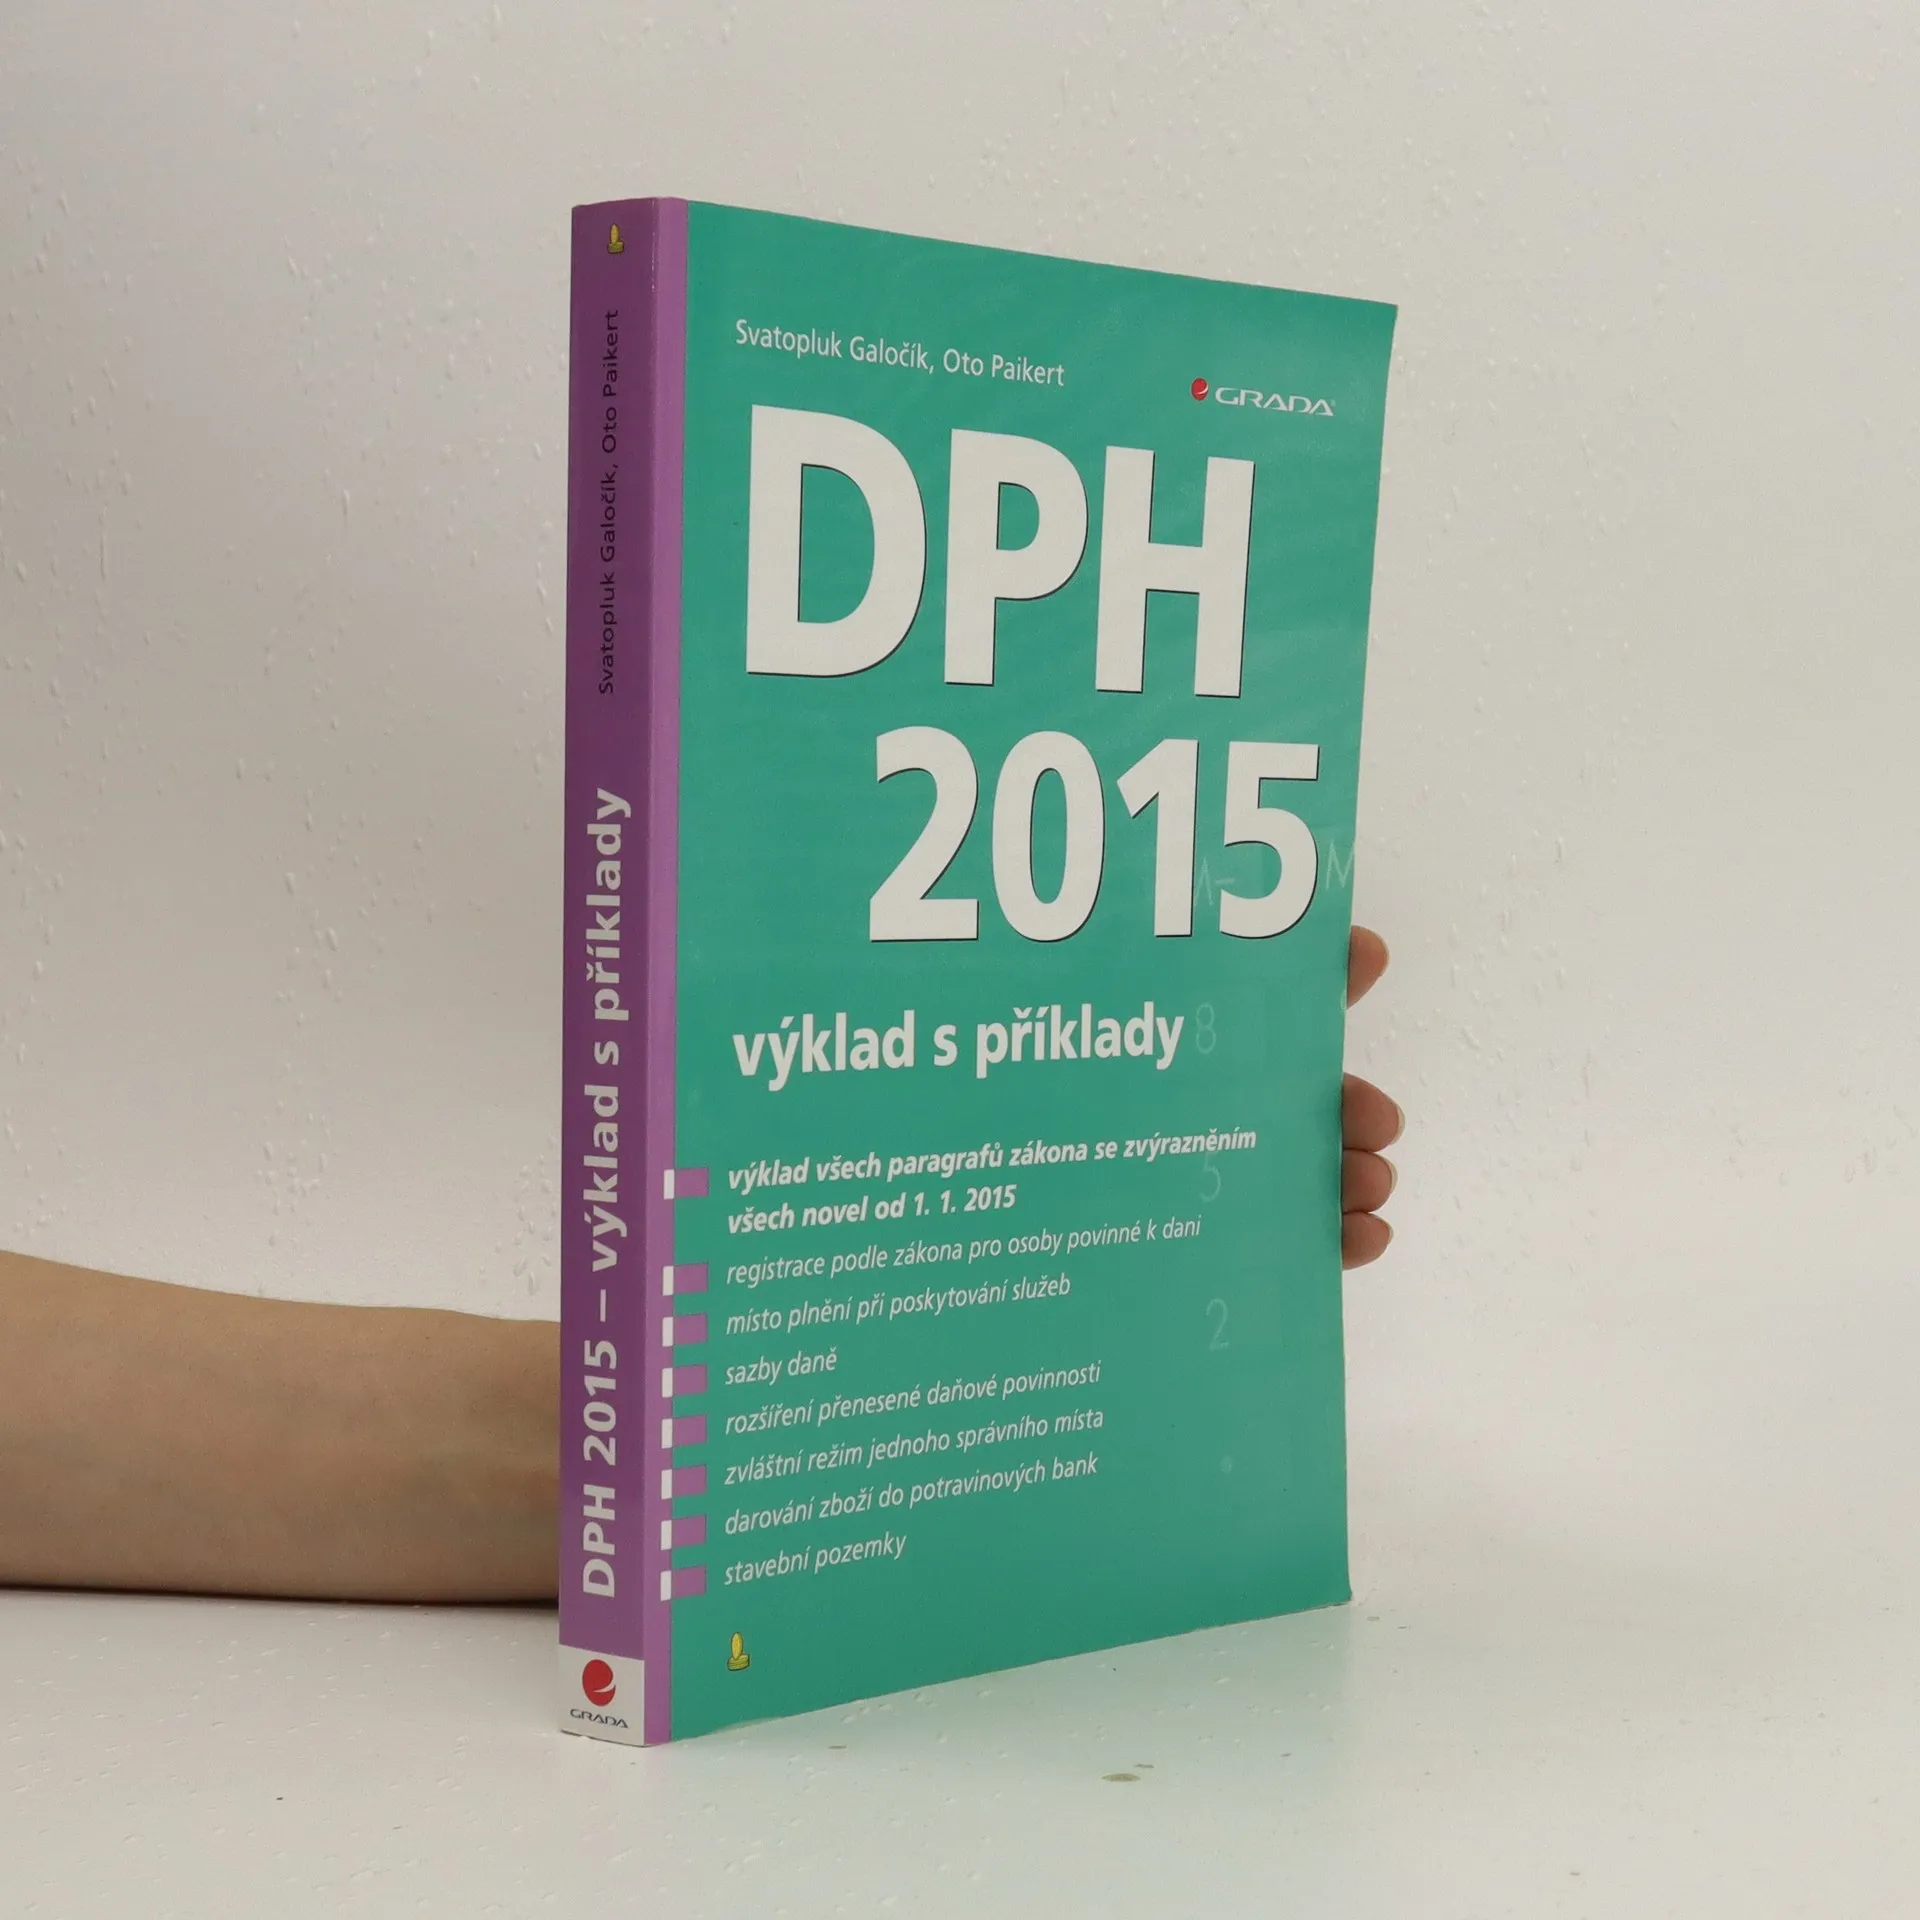
V jedenáctém přepracovaném a aktualizovaném vydání naleznete komentář ke všem paragrafům zákona, včetně jednotlivých odstavců, po změnách k 1. 1. 2015, které vyvolaly tři novely účinné od ledna 2015, přičemž některá ustanovení platí již od 1. 10. 2014. Novely zavádějí druhou sníženou sazbu daně pro vybrané zboží podle přílohy 3a a mění pravidla pro určení místa plnění u telekomunikačních, rozhlasových a televizních služeb a elektronických služeb, které budou zdaňovány v místě příjemce služby. Tento systém mění nejen místo plnění, ale také pravidla registrace, daňových přiznání a lhůt pro podání. Novely upravují definice v oblasti dodání nemovitých věcí, zejména stavebních pozemků. U přenesené daňové povinnosti se rozšiřuje oblast jejího uplatňování, přičemž konkrétní úpravy budou uvedeny v Nařízení vlády. Osvobozené nájmy opět vstupují do obratu pro registraci a identifikované osoby mají zkrácené lhůty pro registraci. Publikace reaguje na změny v roce 2014 a výklady GFŘ ohledně nespolehlivých plátců a ručení za daň. Obsahuje cca 300 příkladů z praxe a komentované přílohy se sazbami u zboží a služeb, což ji činí užitečnou pro všechny, kdo se s DPH v praxi setkávají.
Zakup książki
DPH 2015 - výklad s příklady, Svatopluk Galočík, Ota Paikert
- Język

- Rok wydania
- 2015
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- DPH 2015 - výklad s příklady
- Język
- czeski
- Autorzy
- Svatopluk Galočík, Ota Paikert
- Wydawca
- Grada
- Rok wydania
- 2015
- Oprawa
- miękka
- Liczba stron
- 384
- ISBN10
- 8024755009
- ISBN13
- 9788024755007
- Seria
- Opis
- V jedenáctém přepracovaném a aktualizovaném vydání naleznete komentář ke všem paragrafům zákona, včetně jednotlivých odstavců, po změnách k 1. 1. 2015, které vyvolaly tři novely účinné od ledna 2015, přičemž některá ustanovení platí již od 1. 10. 2014. Novely zavádějí druhou sníženou sazbu daně pro vybrané zboží podle přílohy 3a a mění pravidla pro určení místa plnění u telekomunikačních, rozhlasových a televizních služeb a elektronických služeb, které budou zdaňovány v místě příjemce služby. Tento systém mění nejen místo plnění, ale také pravidla registrace, daňových přiznání a lhůt pro podání. Novely upravují definice v oblasti dodání nemovitých věcí, zejména stavebních pozemků. U přenesené daňové povinnosti se rozšiřuje oblast jejího uplatňování, přičemž konkrétní úpravy budou uvedeny v Nařízení vlády. Osvobozené nájmy opět vstupují do obratu pro registraci a identifikované osoby mají zkrácené lhůty pro registraci. Publikace reaguje na změny v roce 2014 a výklady GFŘ ohledně nespolehlivých plátců a ručení za daň. Obsahuje cca 300 příkladů z praxe a komentované přílohy se sazbami u zboží a služeb, což ji činí užitečnou pro všechny, kdo se s DPH v praxi setkávají.