

Więcej o książce
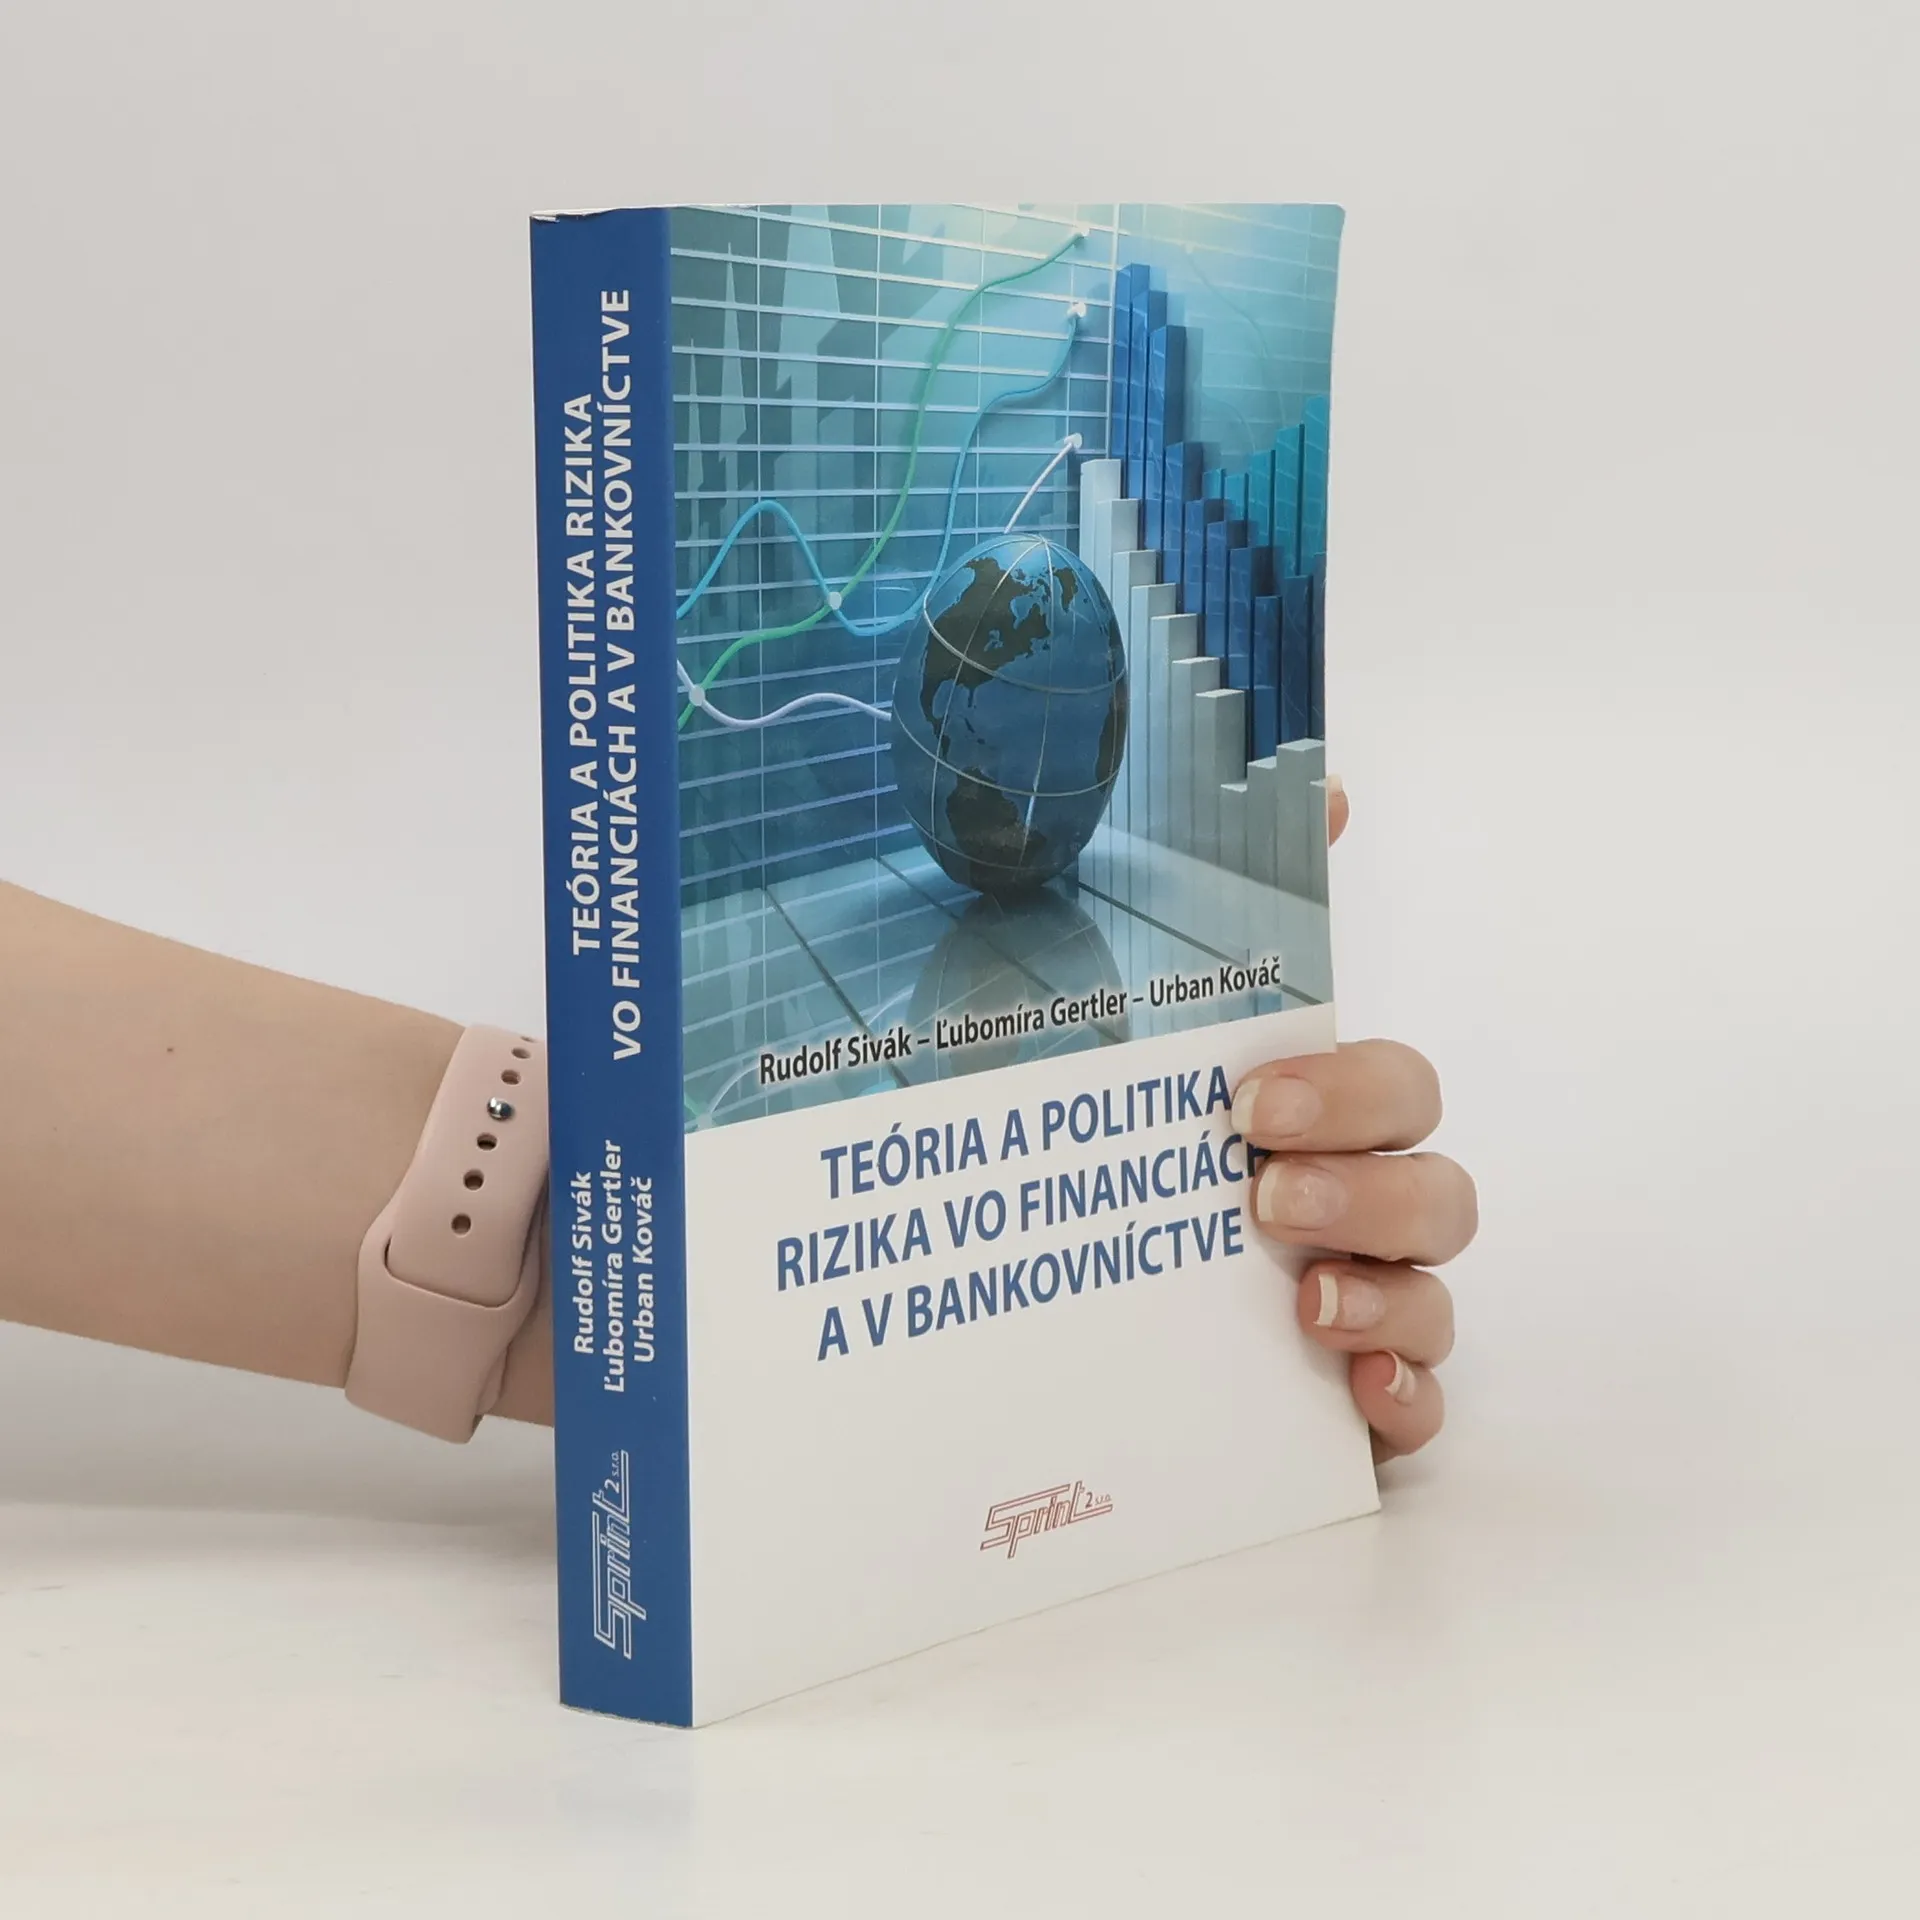
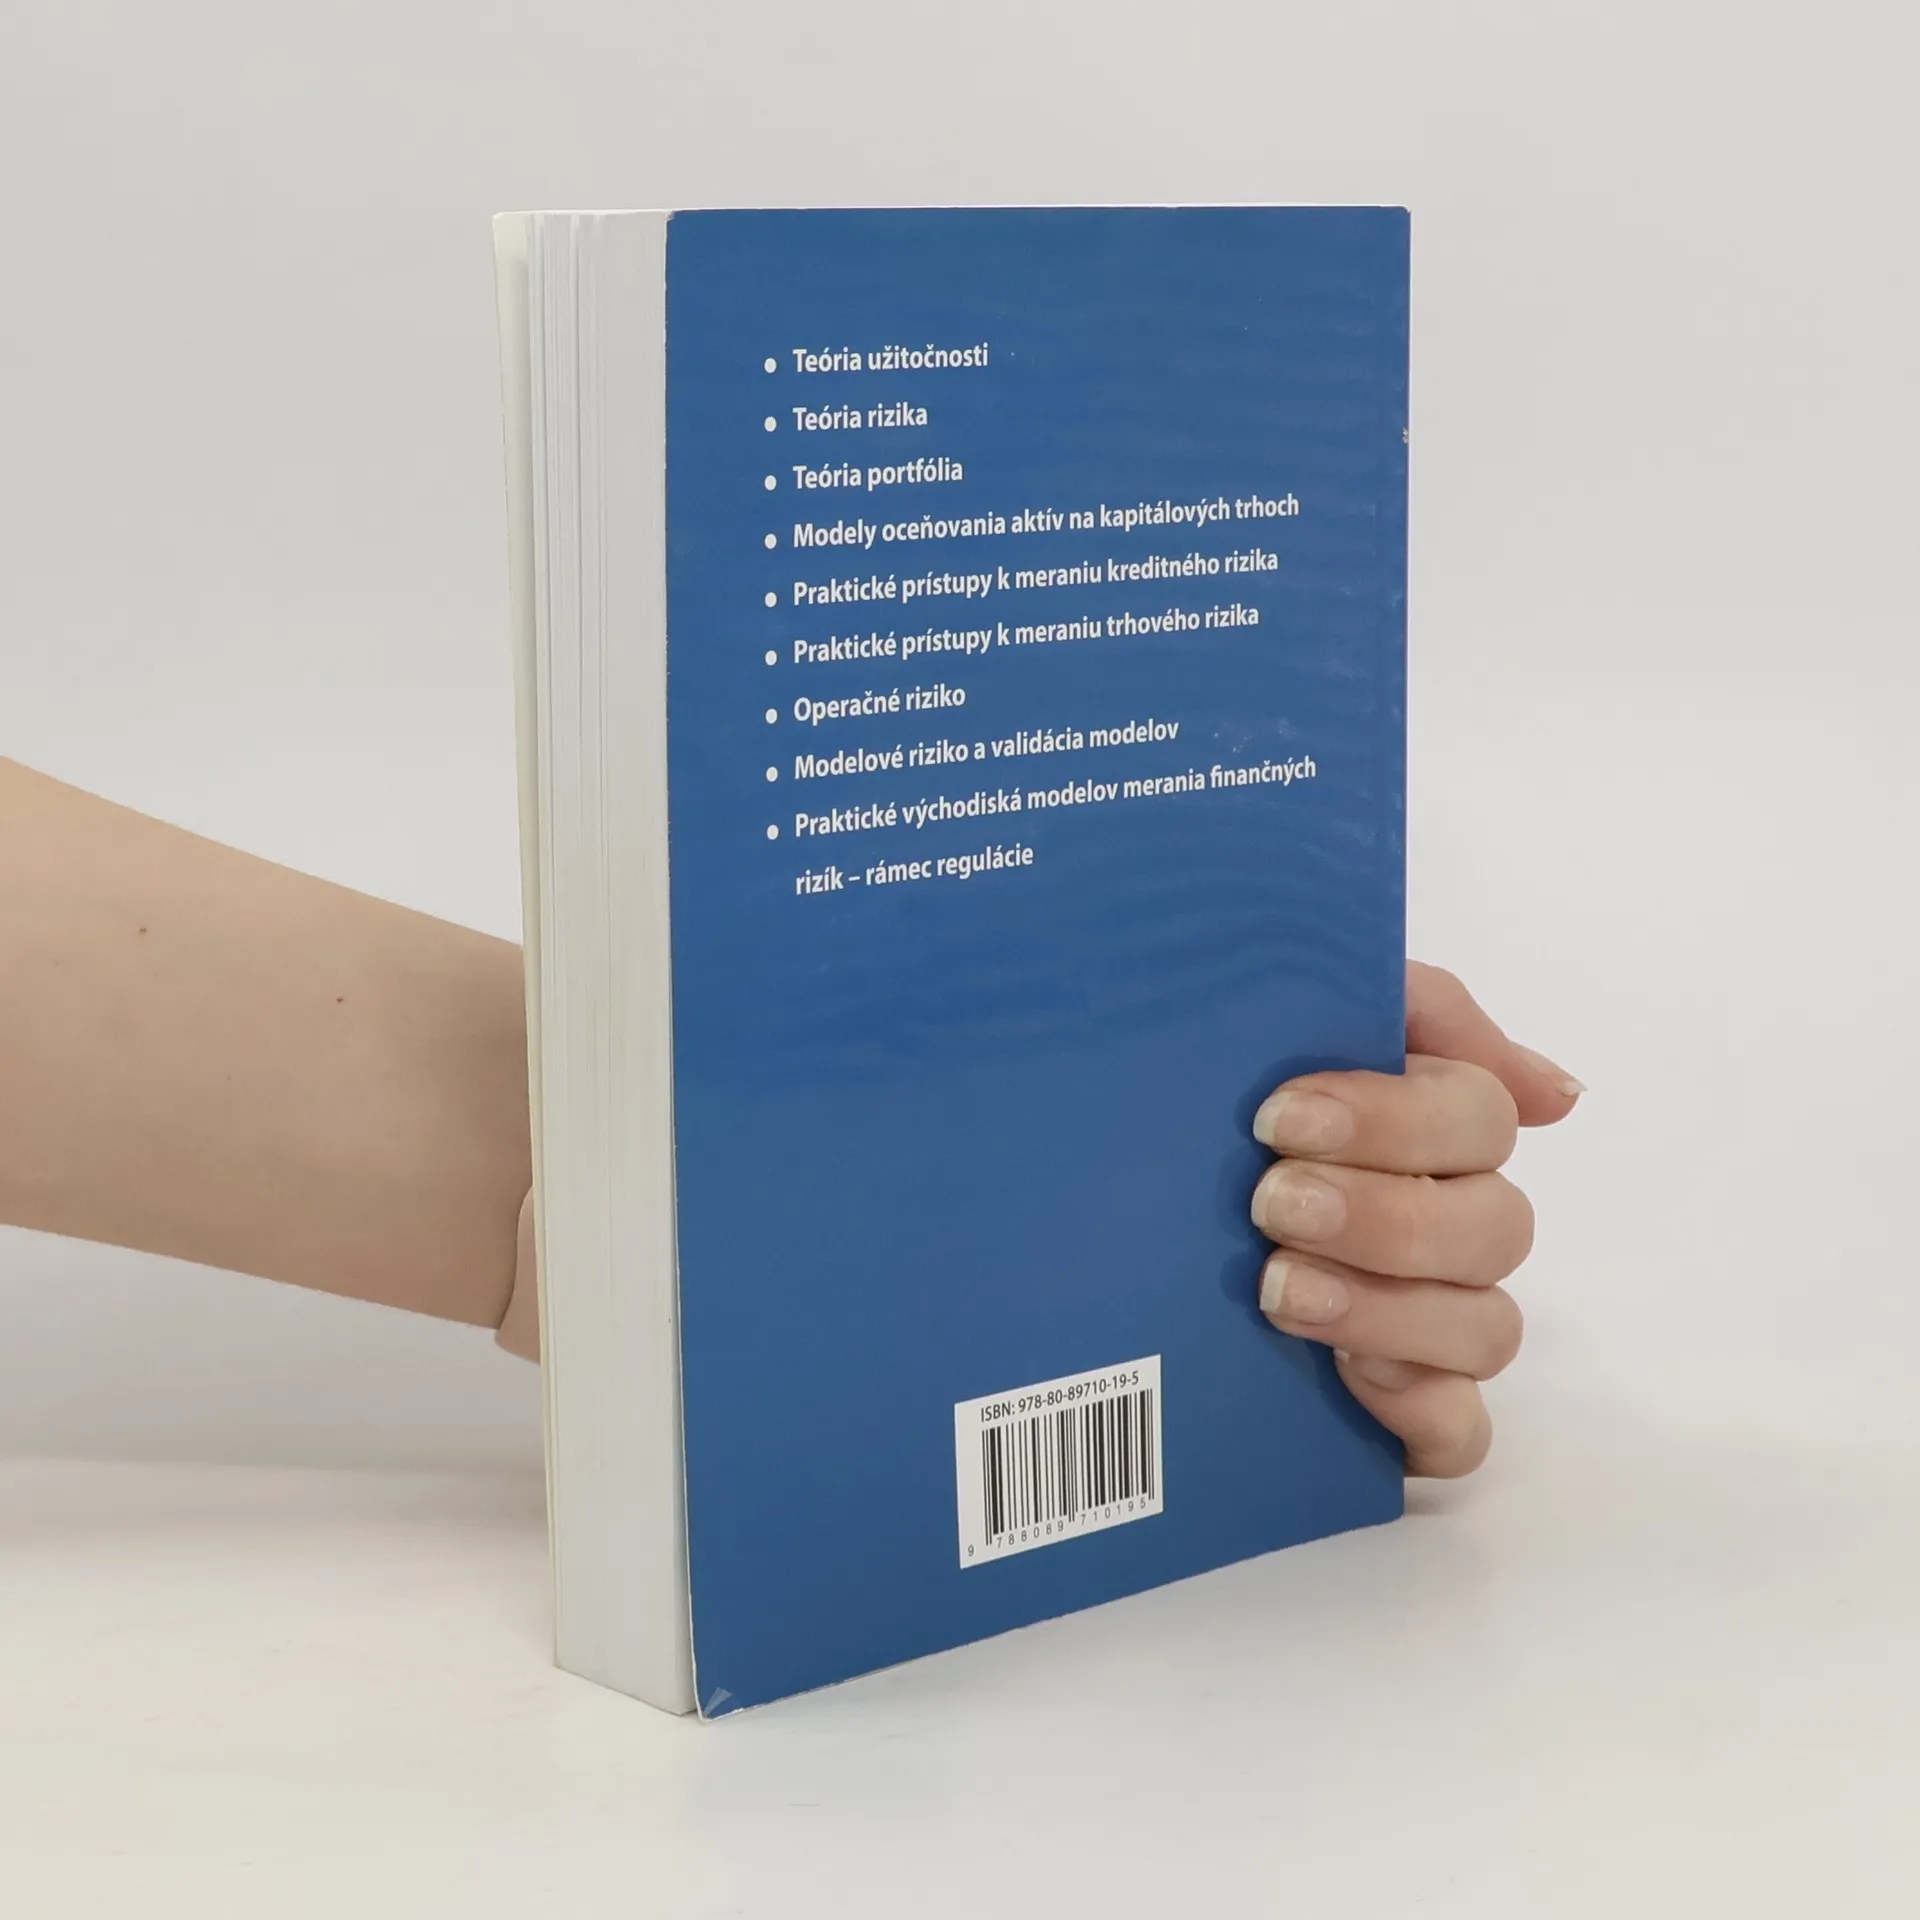
Prvé tri kapitoly sa zaoberajú základom teórie užitočnosti, teórie rizika a teórie portfólia. Z hľadiska historického vývoja modelov merania rizík sú v štvrtej kapitole analyzované modely oceňovania kapitálových aktív. V rámci ďalších kapitol sú stručne analyzované kreditné, trhové, operačné a modelové riziká. V publikácii je zvýraznený moment, že súčasné praktiky bankového riskmanažmentu v krajinách strednej Európy, ktoré spočívajú v uplatňovaní techník merania trhového a kreditného rizika oddelene, by mali byť postupne nahradené kombinovaním metód merania viacerých druhov finančných rizík simultánne, výsledkom čoho by bola jedna metodológia merania rizika na základe portfóliového prístupu. Táto problematika je analyzovaná v kapitole praktické východiská modelov merania finančných rizík – regulačný rámec. V tejto súvislosti je zámerom autorov nielen charakterizovať výsledky hodnotenia príčin a potrieb vzniku teoretických modelov na meranie finančných rizík, ale najmä objasnenie, prečo tieto druhy rizík nemožno chápať oddelene.
Zakup książki
Teória a politika rizika vo financiách a v bankovníctve, Rudolf Sivák, Urban Kováč, L. ubomíra Gertler
- Język

- Rok wydania
- 2015
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Teória a politika rizika vo financiách a v bankovníctve
- Język
- czeski
- Autorzy
- Rudolf Sivák, Urban Kováč, L. ubomíra Gertler
- Wydawca
- Sprint 2
- Rok wydania
- 2015
- Oprawa
- miękka
- Liczba stron
- 448
- ISBN10
- 8089710190
- ISBN13
- 9788089710195
- Seria
- Tagi
- Biznes
- Opis
- Prvé tri kapitoly sa zaoberajú základom teórie užitočnosti, teórie rizika a teórie portfólia. Z hľadiska historického vývoja modelov merania rizík sú v štvrtej kapitole analyzované modely oceňovania kapitálových aktív. V rámci ďalších kapitol sú stručne analyzované kreditné, trhové, operačné a modelové riziká. V publikácii je zvýraznený moment, že súčasné praktiky bankového riskmanažmentu v krajinách strednej Európy, ktoré spočívajú v uplatňovaní techník merania trhového a kreditného rizika oddelene, by mali byť postupne nahradené kombinovaním metód merania viacerých druhov finančných rizík simultánne, výsledkom čoho by bola jedna metodológia merania rizika na základe portfóliového prístupu. Táto problematika je analyzovaná v kapitole praktické východiská modelov merania finančných rizík – regulačný rámec. V tejto súvislosti je zámerom autorov nielen charakterizovať výsledky hodnotenia príčin a potrieb vzniku teoretických modelov na meranie finančných rizík, ale najmä objasnenie, prečo tieto druhy rizík nemožno chápať oddelene.