



Więcej o książce
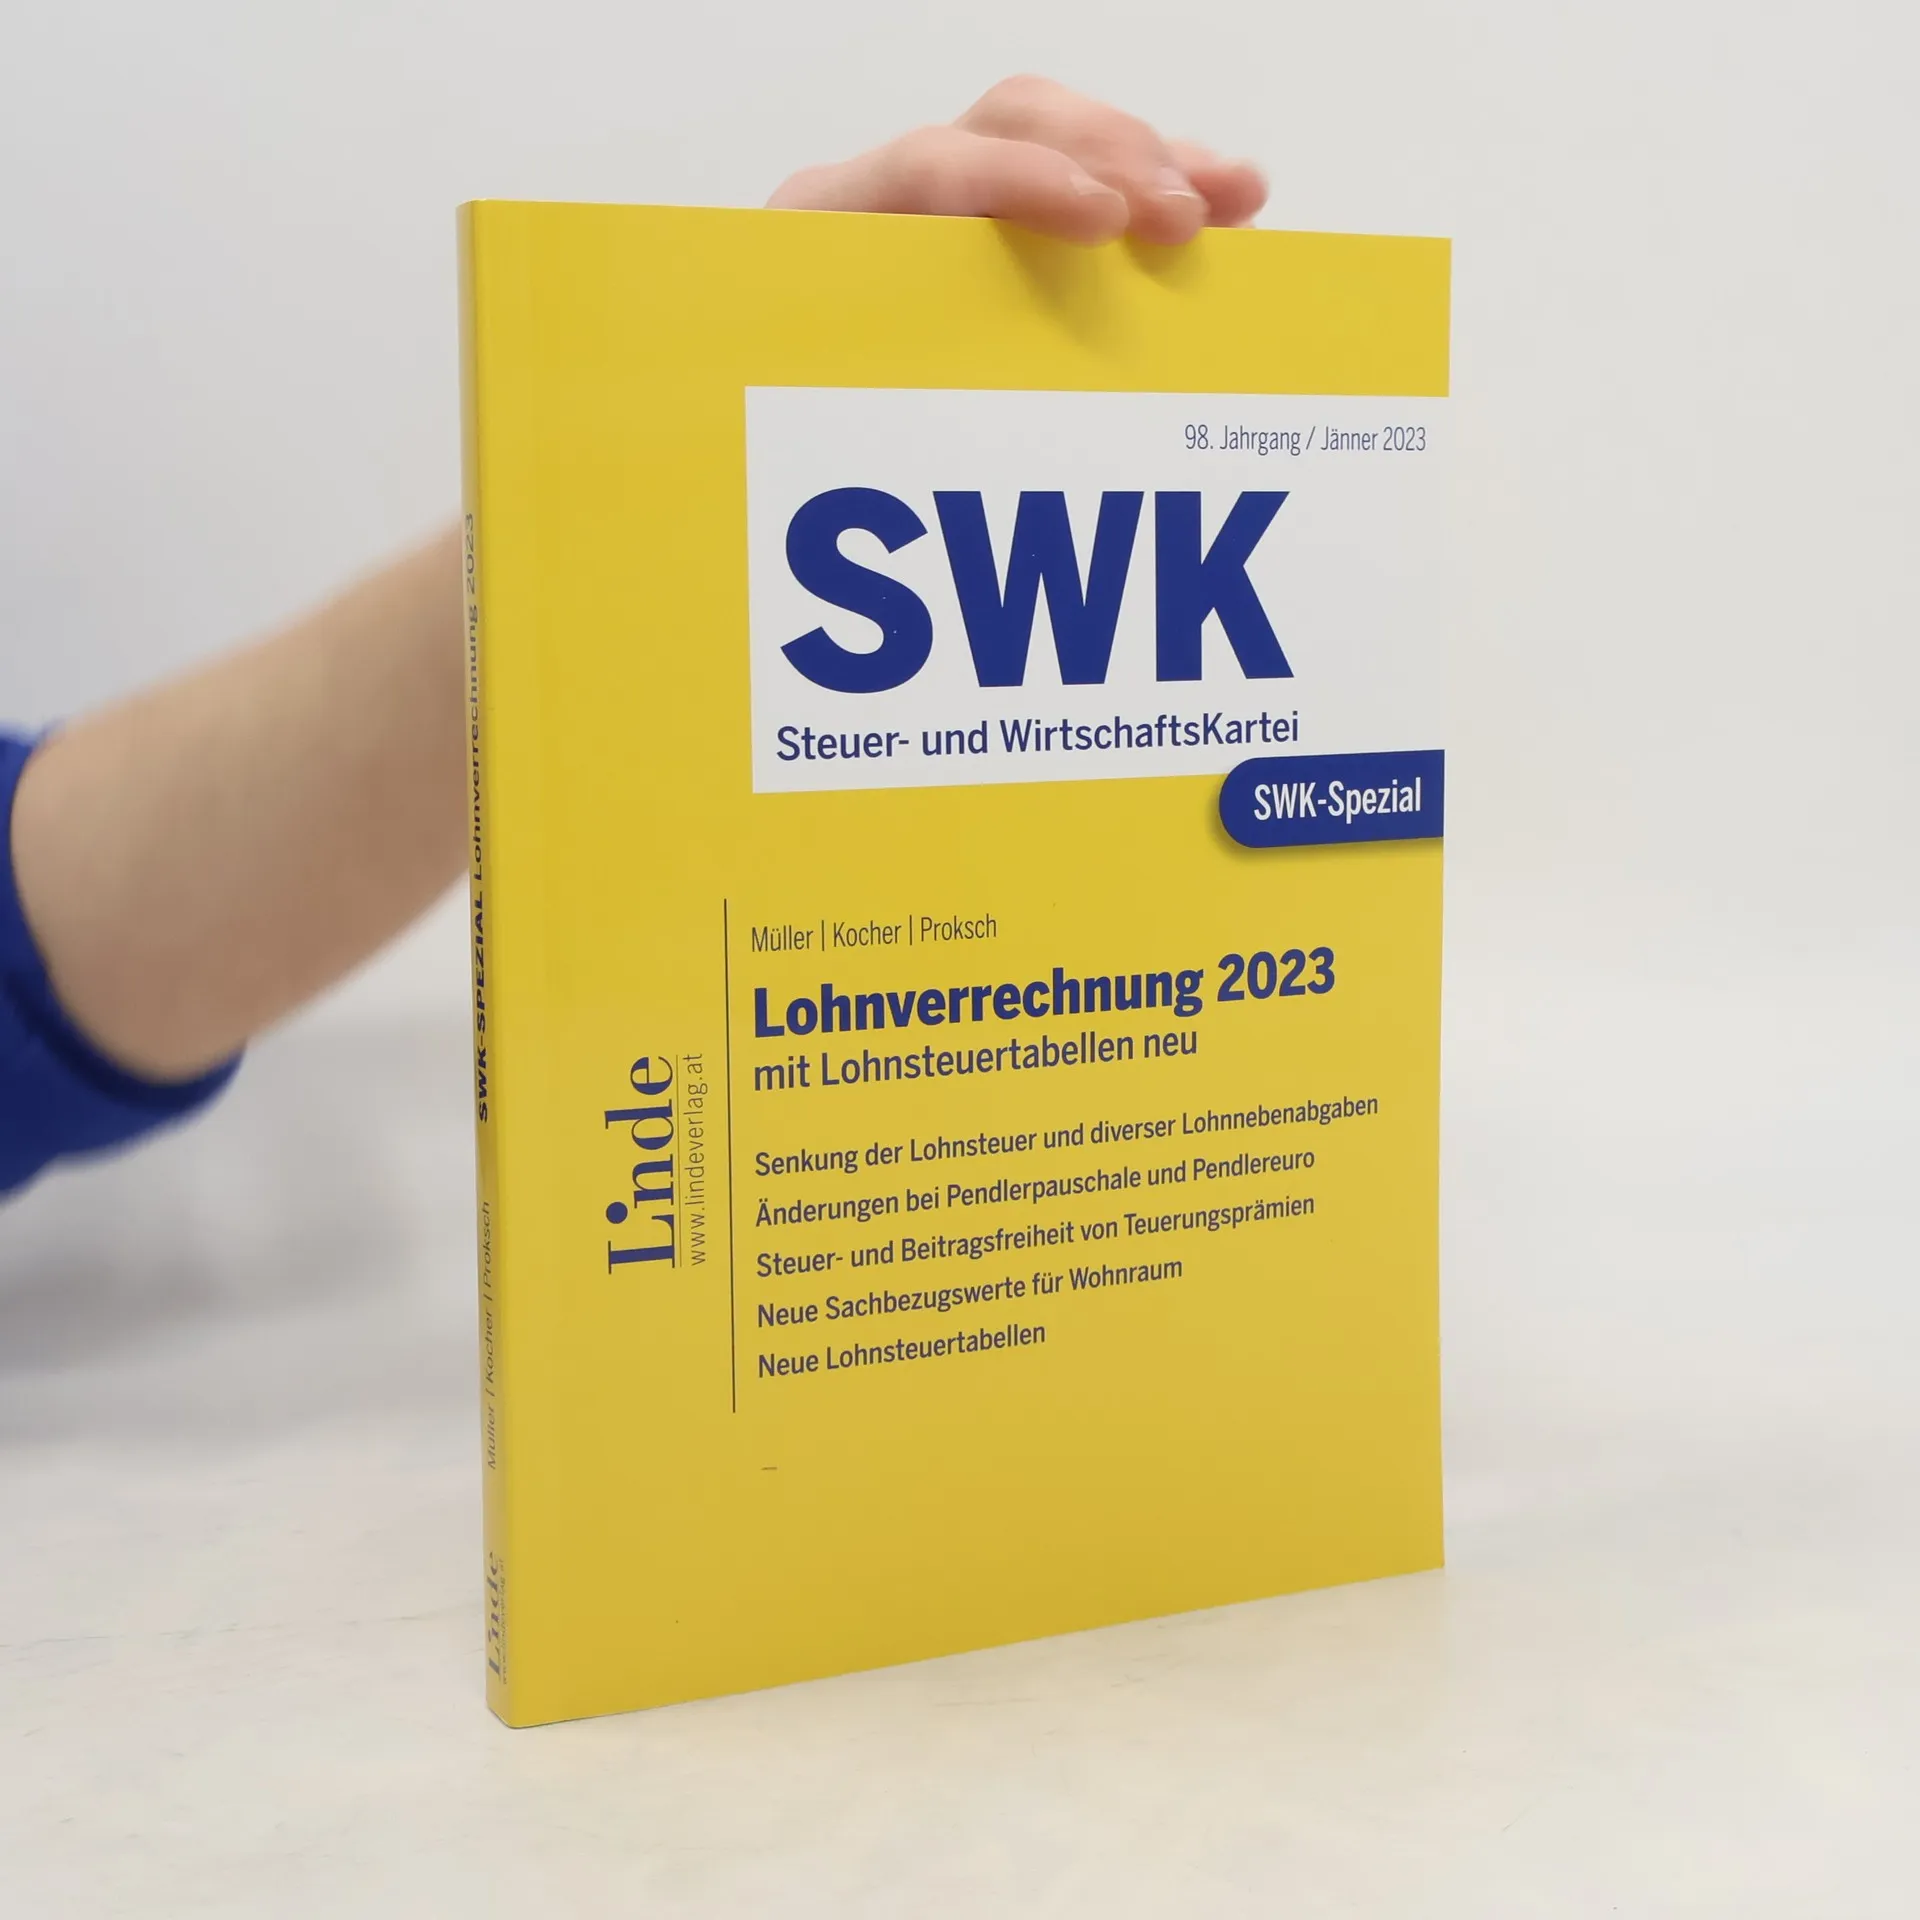
Lohnverrechnung 2023 leicht gemacht Von der Abschaffung der kalten Progression bis zu den neuen Sachbezugswerten für Wohnraum: Das ”SWK-Spezial Lohnverrechnung 2023“ berücksichtigt die Rechtslage auf dem Gebiet der Lohnverrechnung mit Stand 1.1.2023 und stellt diese – praxisbezogen gegliedert – anhand zahlreicher Übersichten und Beispiele sowie hilfreicher Lohnverrechnungstabellen dar. Die Lohnverrechnung 2023 ist wieder durch eine Anzahl neuer Bestimmungen geprägt. Dazu zählen u. a.: Abschaffung der kalten Progression mit neuen Steuerstufen und Steuerabsetzbeträgen Neue Lohnsteuertabellen Änderungen bei Pendlerpauschale und Pendlereuro Neue Sachbezugswerte für Wohnraum Daneben wurden die verschiedenen für die Lohnverrechnung relevanten Werte (z. B. Höchstbeitragsgrundlagen und Geringfügigkeitsgrenzen) valorisiert.
Zakup książki
SWK-Spezial Lohnverrechnung 2023, Eduard Müller
- Język

- Rok wydania
- 2023
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- SWK-Spezial Lohnverrechnung 2023
- Podtytuł
- mit Lohnsteuertabellen
- Język
- niemiecki
- Autorzy
- Eduard Müller
- Wydawca
- Linde
- Rok wydania
- 2023
- Oprawa
- miękka
- Liczba stron
- 340
- ISBN10
- 3707347230
- ISBN13
- 9783707347234
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Lohnverrechnung 2023 leicht gemacht Von der Abschaffung der kalten Progression bis zu den neuen Sachbezugswerten für Wohnraum: Das ”SWK-Spezial Lohnverrechnung 2023“ berücksichtigt die Rechtslage auf dem Gebiet der Lohnverrechnung mit Stand 1.1.2023 und stellt diese – praxisbezogen gegliedert – anhand zahlreicher Übersichten und Beispiele sowie hilfreicher Lohnverrechnungstabellen dar. Die Lohnverrechnung 2023 ist wieder durch eine Anzahl neuer Bestimmungen geprägt. Dazu zählen u. a.: Abschaffung der kalten Progression mit neuen Steuerstufen und Steuerabsetzbeträgen Neue Lohnsteuertabellen Änderungen bei Pendlerpauschale und Pendlereuro Neue Sachbezugswerte für Wohnraum Daneben wurden die verschiedenen für die Lohnverrechnung relevanten Werte (z. B. Höchstbeitragsgrundlagen und Geringfügigkeitsgrenzen) valorisiert.