



Parametry
Więcej o książce
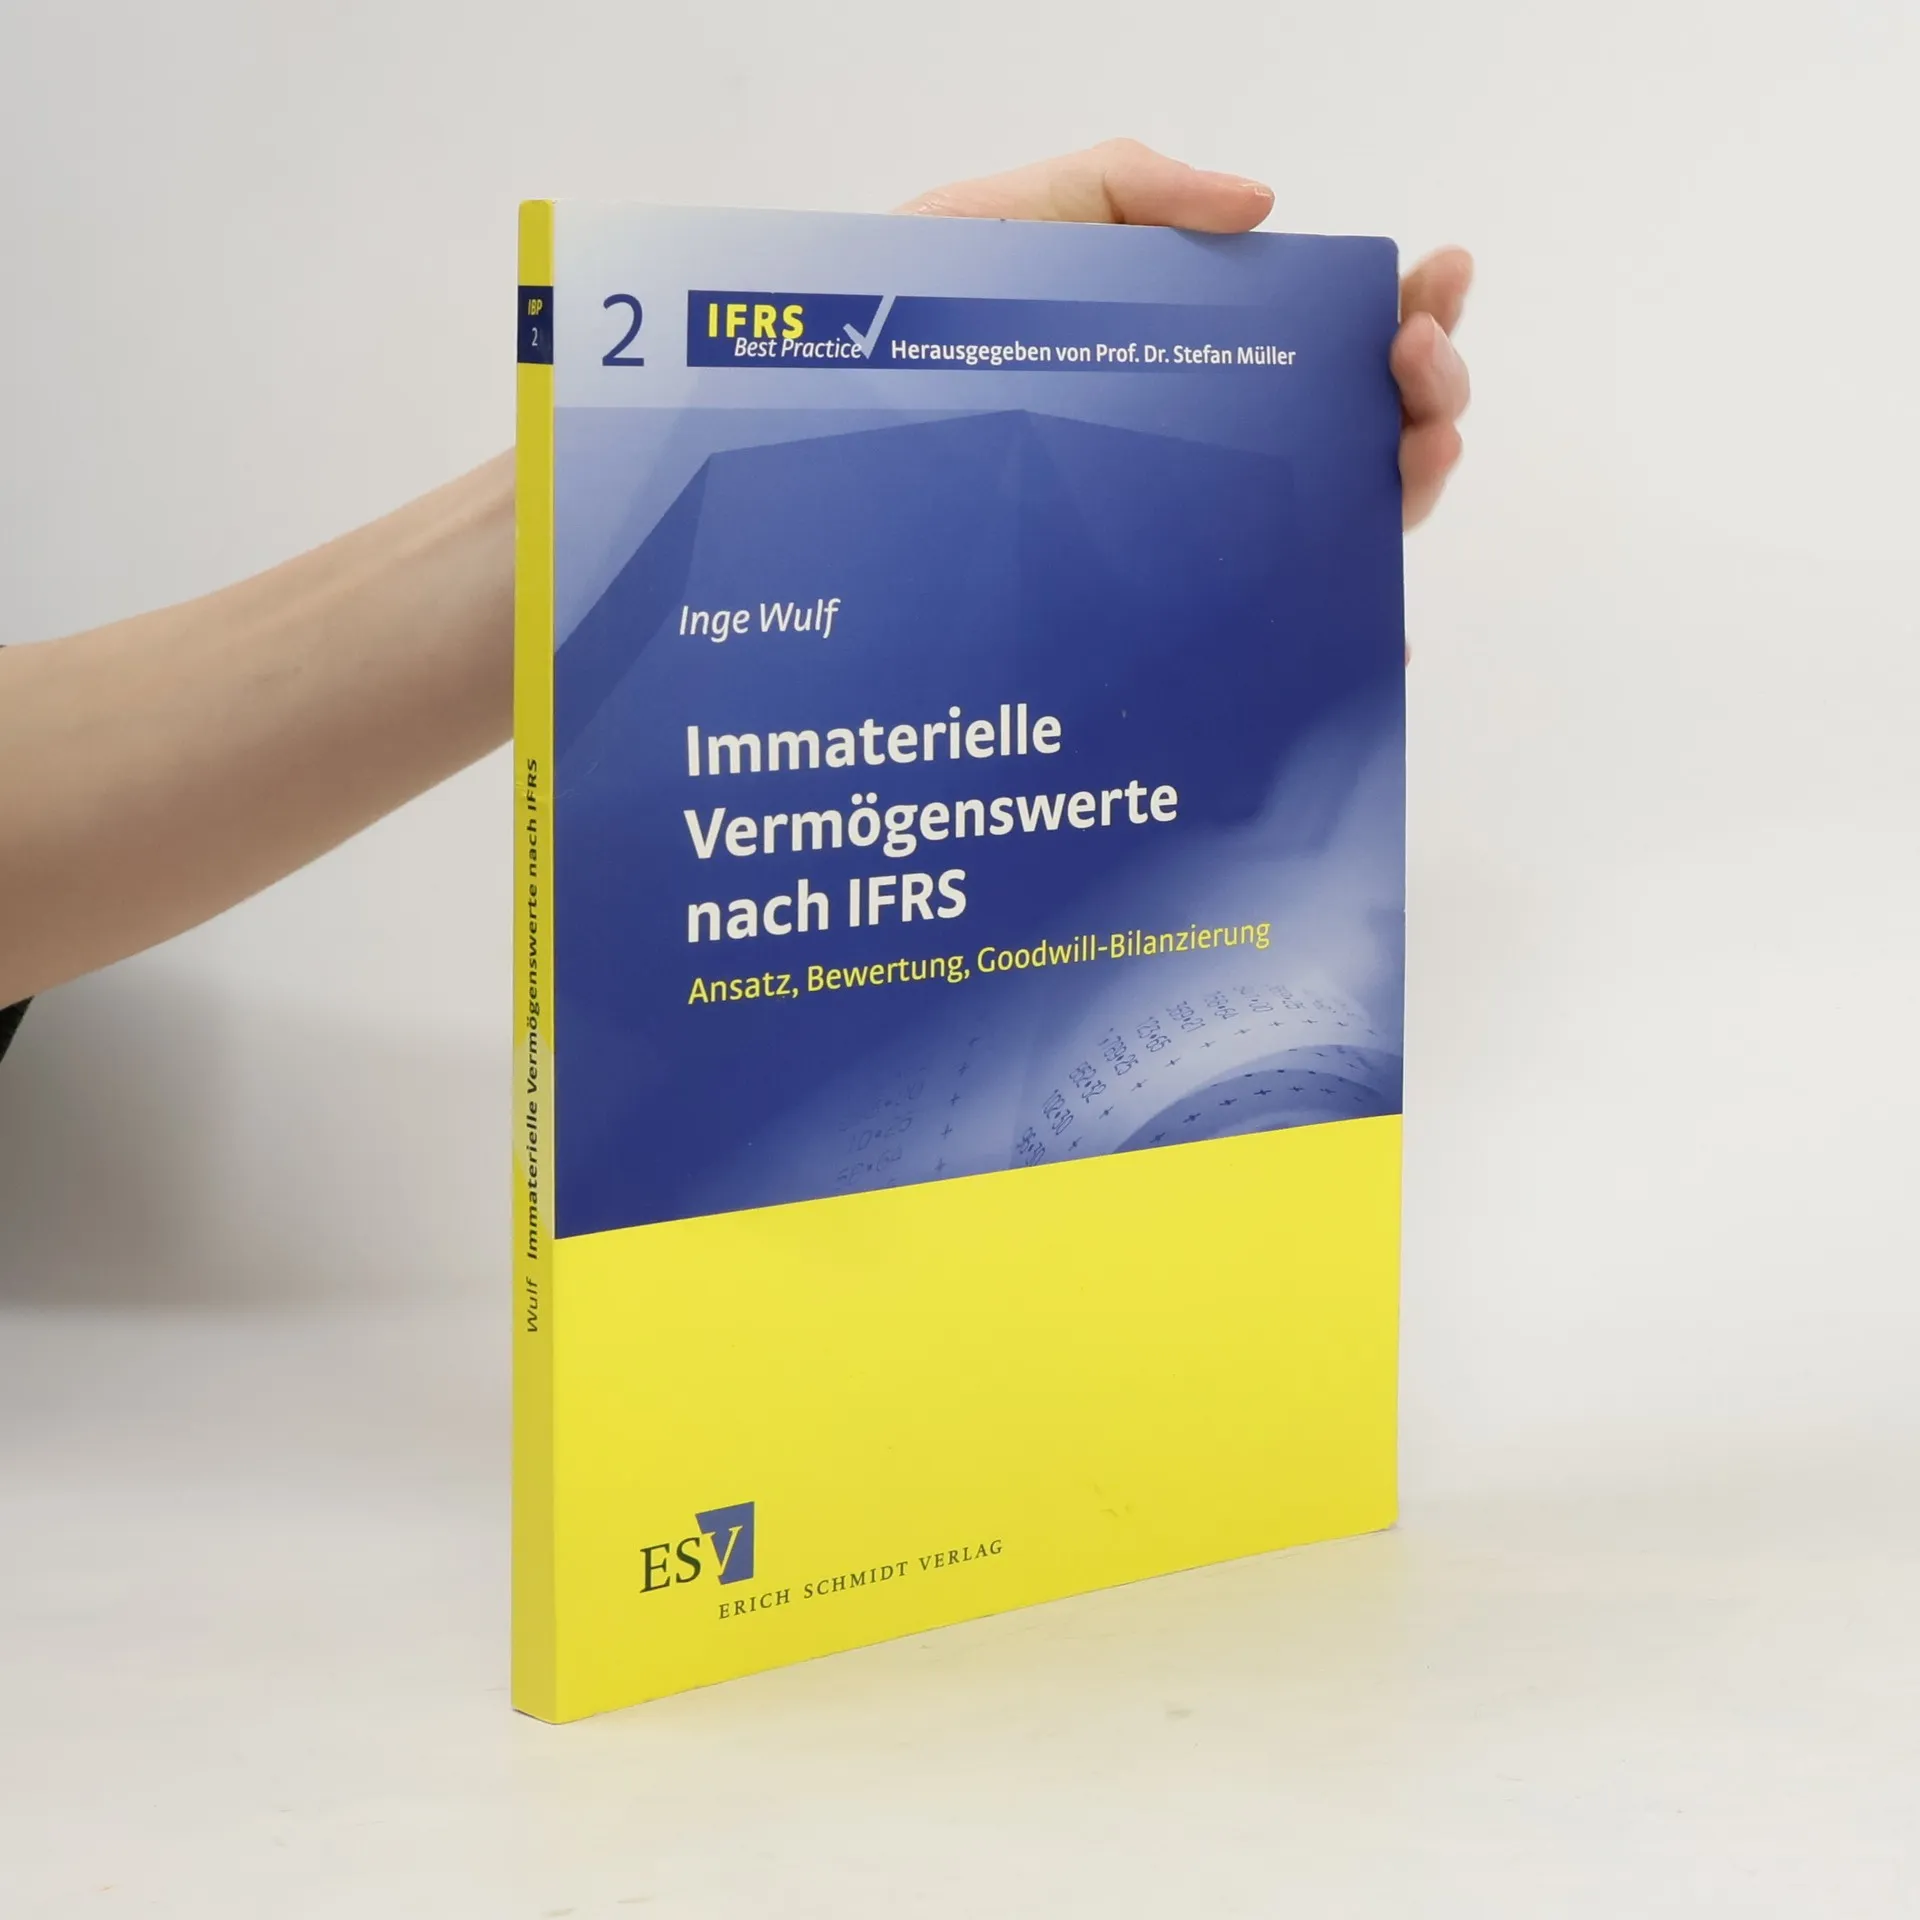
Zum Eigentum von Unternehmen gehört auch nicht materielles Vermögen wie zum Beispiel ein Patent oder ein Lizenzrecht. Solche immateriellen Vermögenswerte sind ein entscheidender Faktor für den Erfolg und die Zukunftsfähigkeit von Unternehmen. Sie nehmen bei der Bilanzierung nach IFRS einen hohen Stellenwert ein. Inge Wulf stellt in diesem eBook praxisnah die Vorschriften zur Rechnungslegung von immateriellen Vermögenswerten nach IFRS - Ansatz- und Bewertungsentscheidungen immaterieller Werte, - Goodwill-Bilanzierung sowie - Anhangangaben und Lageberichterstattung. Dieses Werk aus der Reihe IFRS Best Practice diskutiert zu allen Teilthemen bilanzpolitische Potentiale und liefert IFRS-Anwendern wertvolle Hinweise zu technischen Aspekten als auch Best-Practice-Analysen!
Zakup książki
Immaterielle Vermögenswerte nach IFRS, Inge Wulf
- Język

- Rok wydania
- 2008
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Immaterielle Vermögenswerte nach IFRS
- Podtytuł
- Ansatz, Bewertung, Goodwill-Bilanzierung
- Język
- niemiecki
- Autorzy
- Inge Wulf
- Wydawca
- Erich Schmidt
- Rok wydania
- 2008
- Oprawa
- miękka
- ISBN10
- 3503100954
- ISBN13
- 9783503100958
- Seria
- Tagi
- Biznes
- Opis
- Zum Eigentum von Unternehmen gehört auch nicht materielles Vermögen wie zum Beispiel ein Patent oder ein Lizenzrecht. Solche immateriellen Vermögenswerte sind ein entscheidender Faktor für den Erfolg und die Zukunftsfähigkeit von Unternehmen. Sie nehmen bei der Bilanzierung nach IFRS einen hohen Stellenwert ein. Inge Wulf stellt in diesem eBook praxisnah die Vorschriften zur Rechnungslegung von immateriellen Vermögenswerten nach IFRS - Ansatz- und Bewertungsentscheidungen immaterieller Werte, - Goodwill-Bilanzierung sowie - Anhangangaben und Lageberichterstattung. Dieses Werk aus der Reihe IFRS Best Practice diskutiert zu allen Teilthemen bilanzpolitische Potentiale und liefert IFRS-Anwendern wertvolle Hinweise zu technischen Aspekten als auch Best-Practice-Analysen!