

Parametry
Więcej o książce
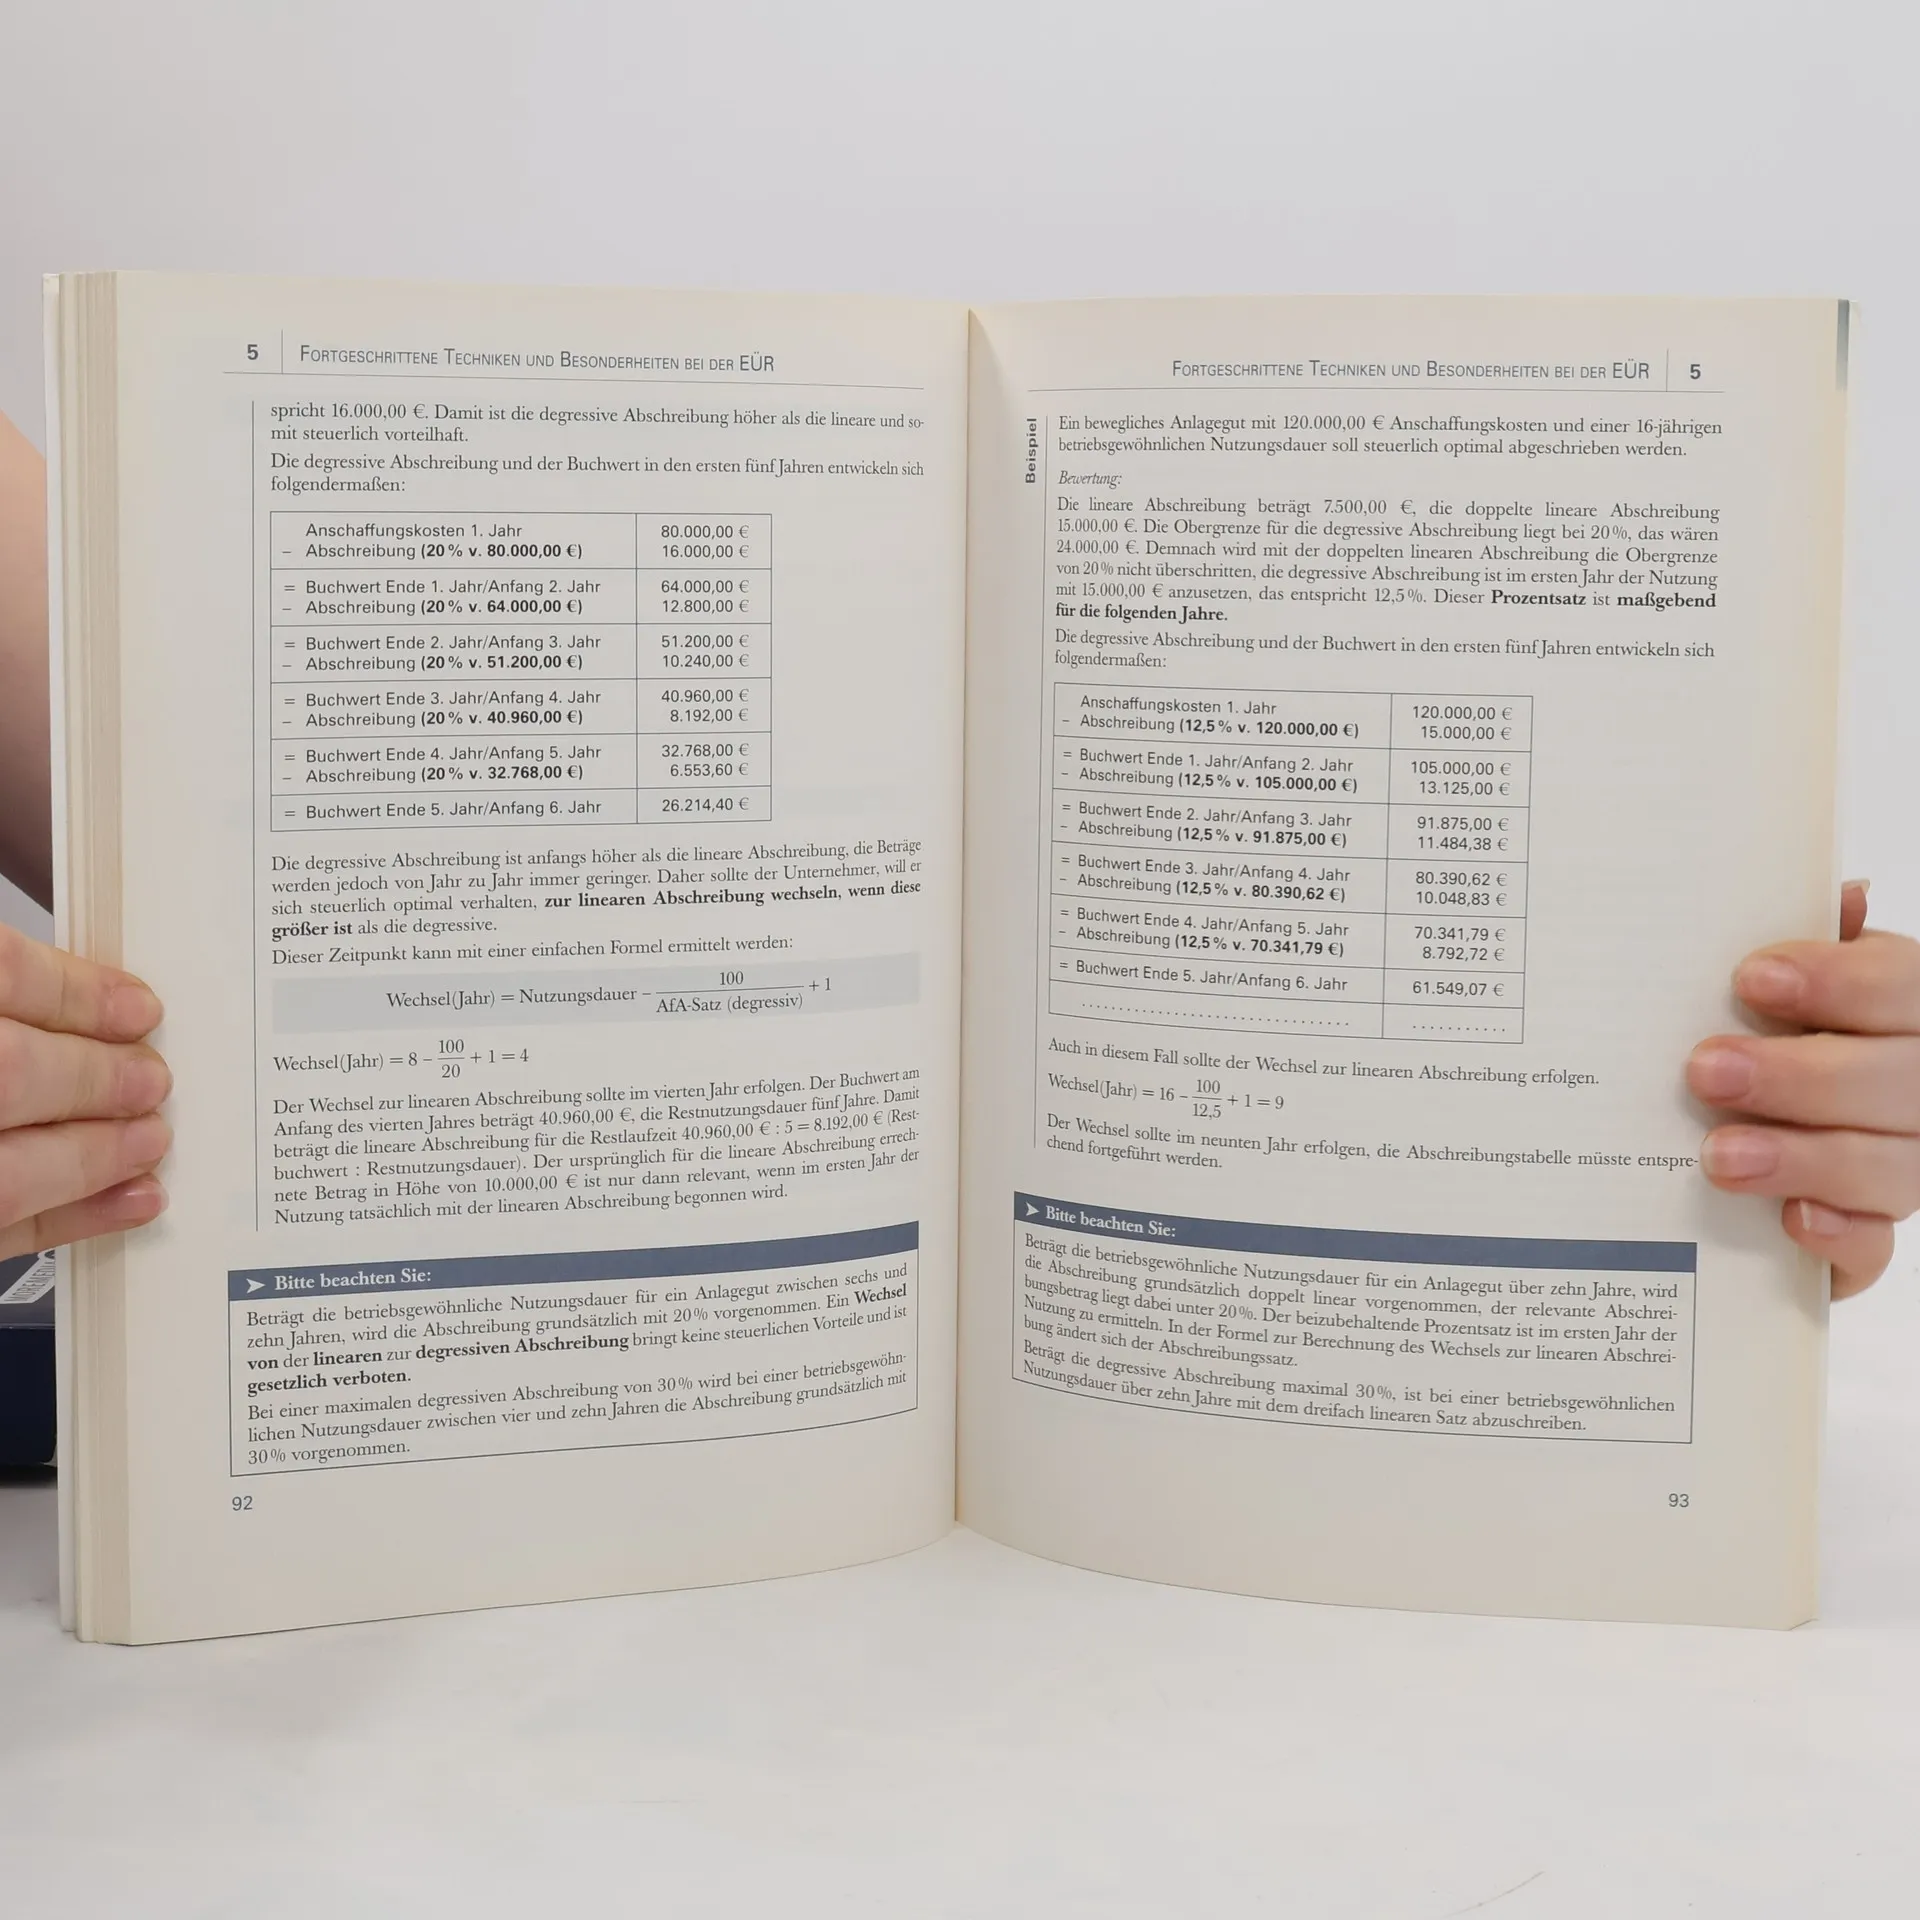
Grundlagen der Einnahmen-Überschuss-Rechnung Das Zu- und Abflussprinzip Die Einnahmen-Überschuss-Rechnung ohne Umsatzsteuer nach § 19 Abs. 1 UStG Die Einnahmen-Überschuss-Rechnung mit Umsatzsteuer Fortgeschrittene Techniken und Besonderheiten bei der EinnahmenÜberschuss- Rechnung. Die Einnahmen-Überschuss-Rechnung wird von (Klein-)Gewerbetreibenden und Freiberuflern, die (noch) nicht der Buchführungspflicht unterliegen, zur Gewinnermittlung verwendet. Viele Studierende engagieren sich in studentischen Unternehmensberatungen, die projektweise arbeiten und somit häufig mit Abrechnungen ihrer Tätigkeiten befasst sind. Daneben eignet sich dieser Praxisleitfaden ebenfalls für alle Existenzgründer, insbesondere Start-ups und Ich-AGs. Neu in der 5. Auflage Anpassung an die geänderten rechtlichen Rahmenbedingungen (Rechengrößen der Sozialversicherung u. a.) Umstellung auf den Veranlagungszeitraum 2012 (mit neuem EÜR-Formular 2012).
Zakup książki
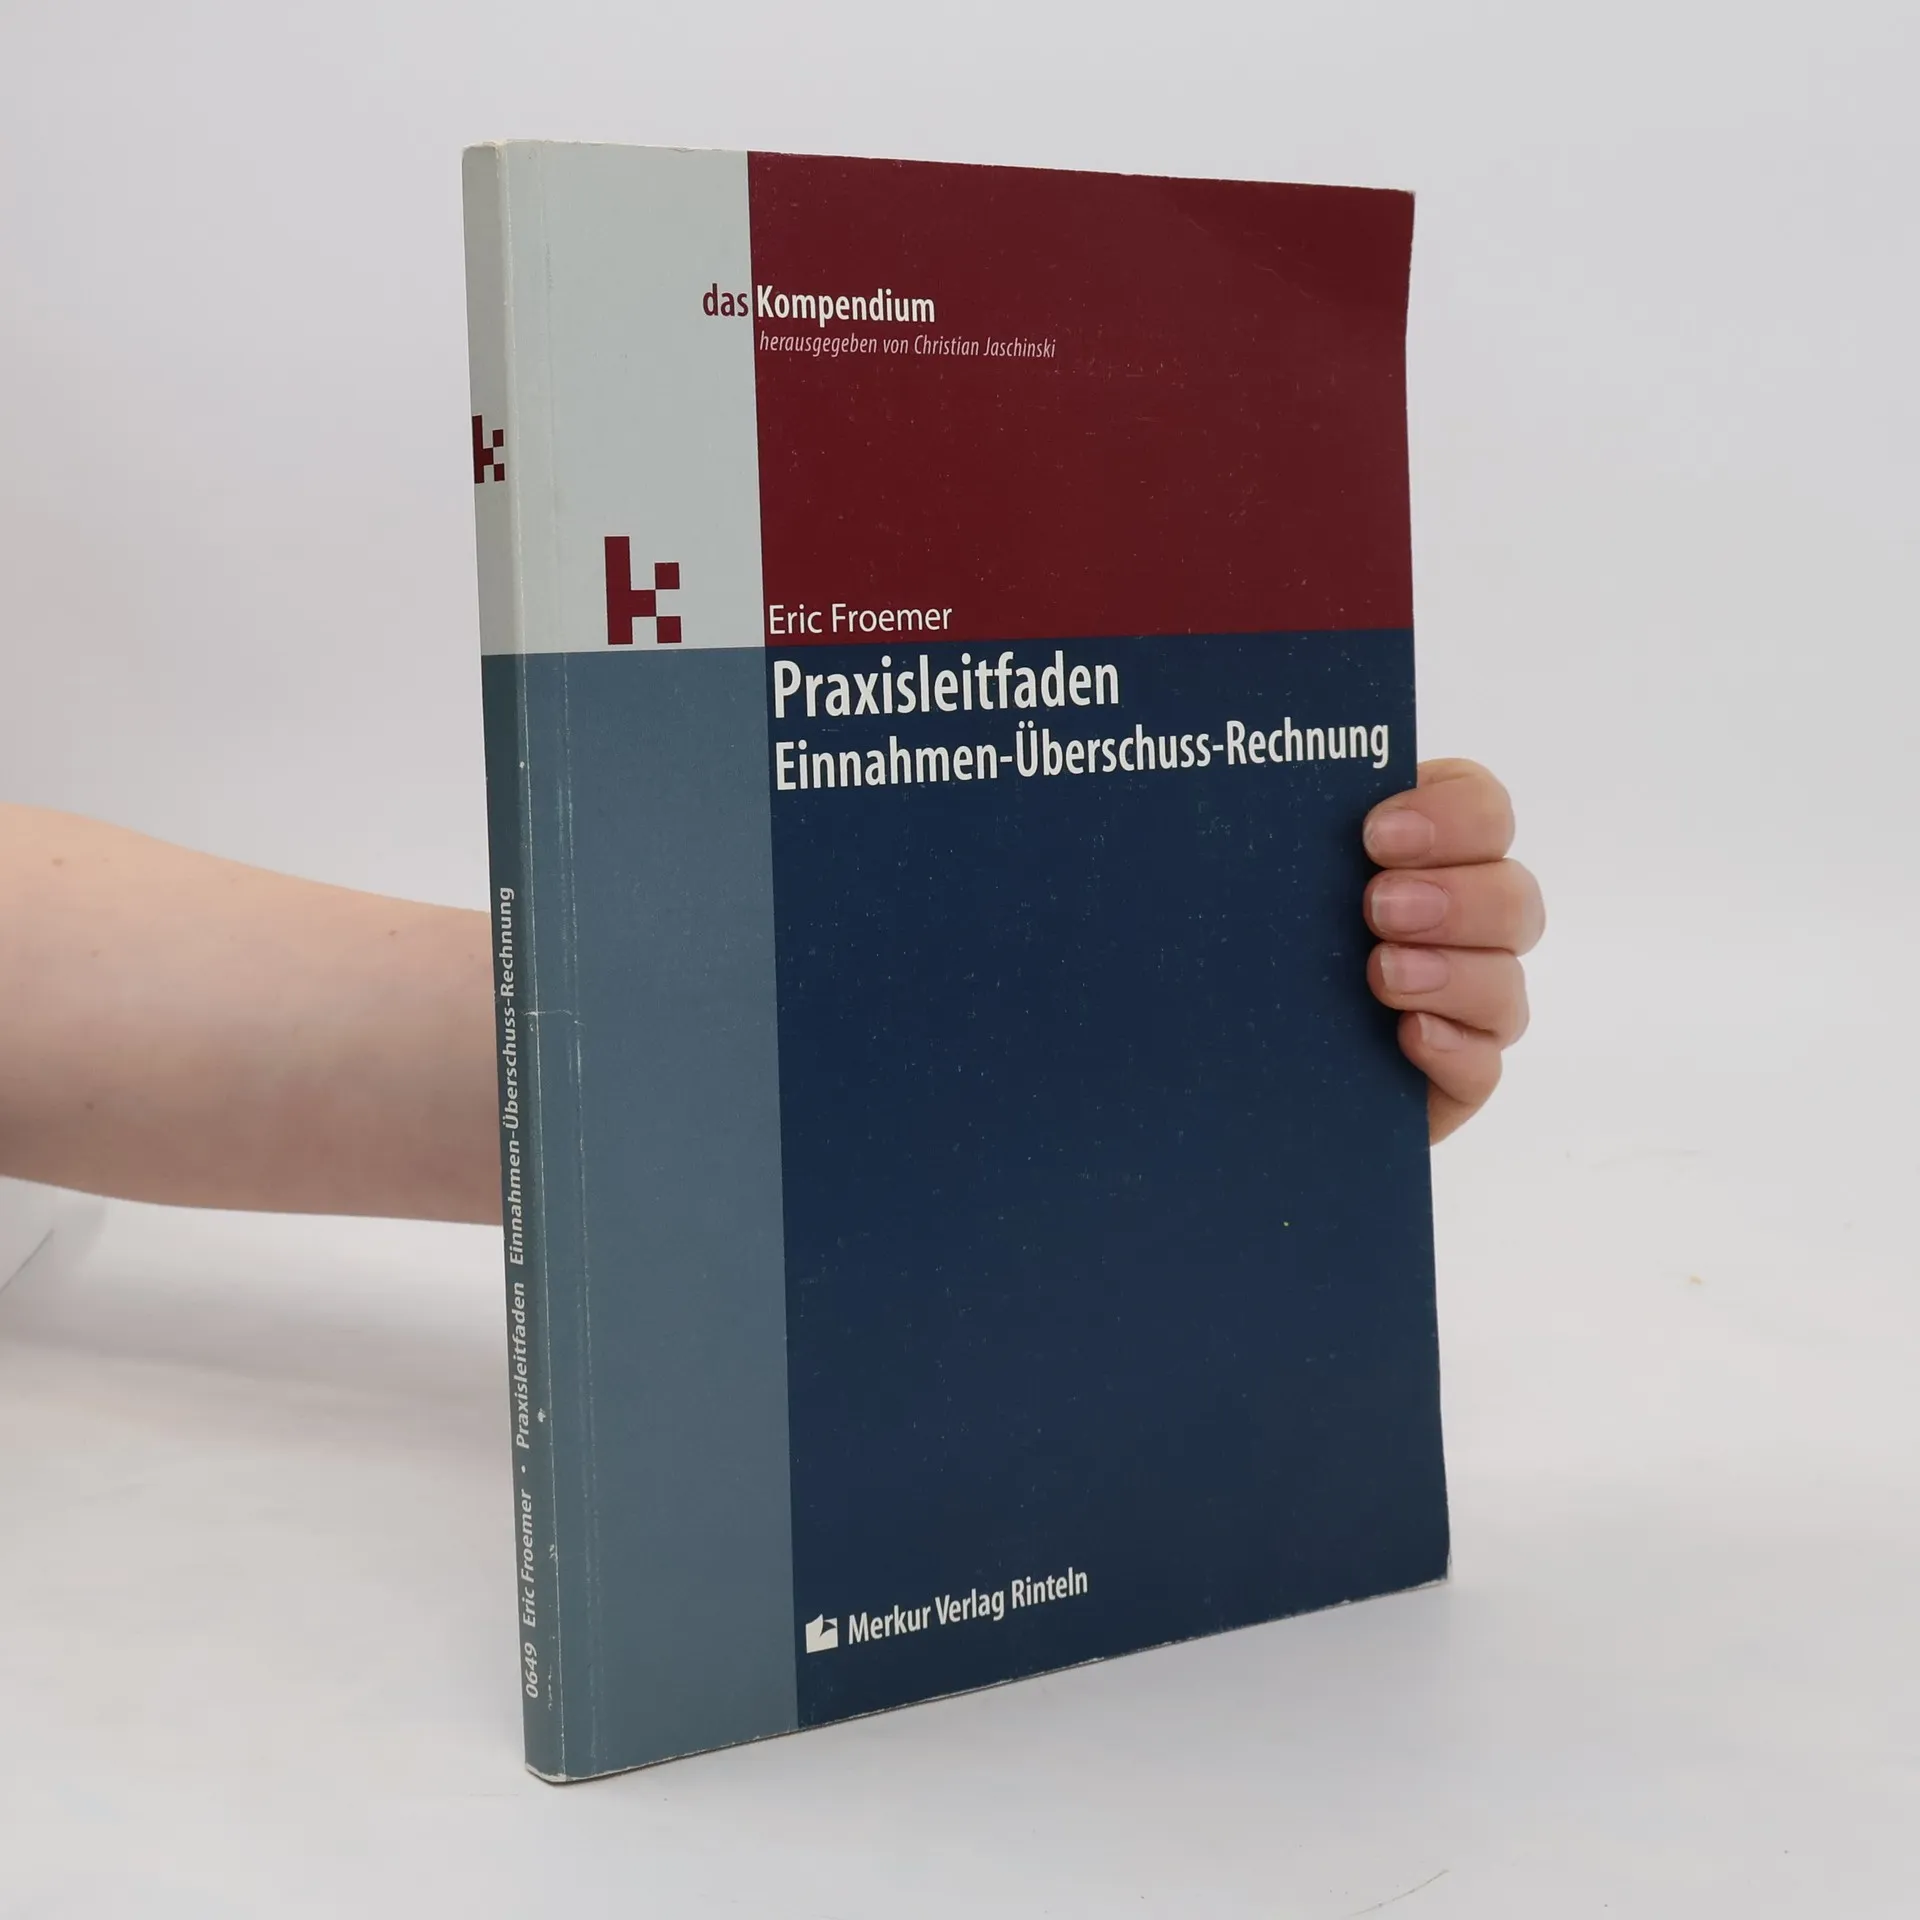
Praxisleitfaden Einnahmen-Überschuss-Rechnung, Eric Froemer
- Język

- Rok wydania
- 2008
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Praxisleitfaden Einnahmen-Überschuss-Rechnung
- Język
- niemiecki
- Autorzy
- Eric Froemer
- Wydawca
- Merkur Verlag
- Rok wydania
- 2008
- Oprawa
- miękka
- ISBN10
- 3812006499
- ISBN13
- 9783812006491
- Seria
- Tagi
- Biznes
- Opis
- Grundlagen der Einnahmen-Überschuss-Rechnung Das Zu- und Abflussprinzip Die Einnahmen-Überschuss-Rechnung ohne Umsatzsteuer nach § 19 Abs. 1 UStG Die Einnahmen-Überschuss-Rechnung mit Umsatzsteuer Fortgeschrittene Techniken und Besonderheiten bei der EinnahmenÜberschuss- Rechnung. Die Einnahmen-Überschuss-Rechnung wird von (Klein-)Gewerbetreibenden und Freiberuflern, die (noch) nicht der Buchführungspflicht unterliegen, zur Gewinnermittlung verwendet. Viele Studierende engagieren sich in studentischen Unternehmensberatungen, die projektweise arbeiten und somit häufig mit Abrechnungen ihrer Tätigkeiten befasst sind. Daneben eignet sich dieser Praxisleitfaden ebenfalls für alle Existenzgründer, insbesondere Start-ups und Ich-AGs. Neu in der 5. Auflage Anpassung an die geänderten rechtlichen Rahmenbedingungen (Rechengrößen der Sozialversicherung u. a.) Umstellung auf den Veranlagungszeitraum 2012 (mit neuem EÜR-Formular 2012).