

Więcej o książce
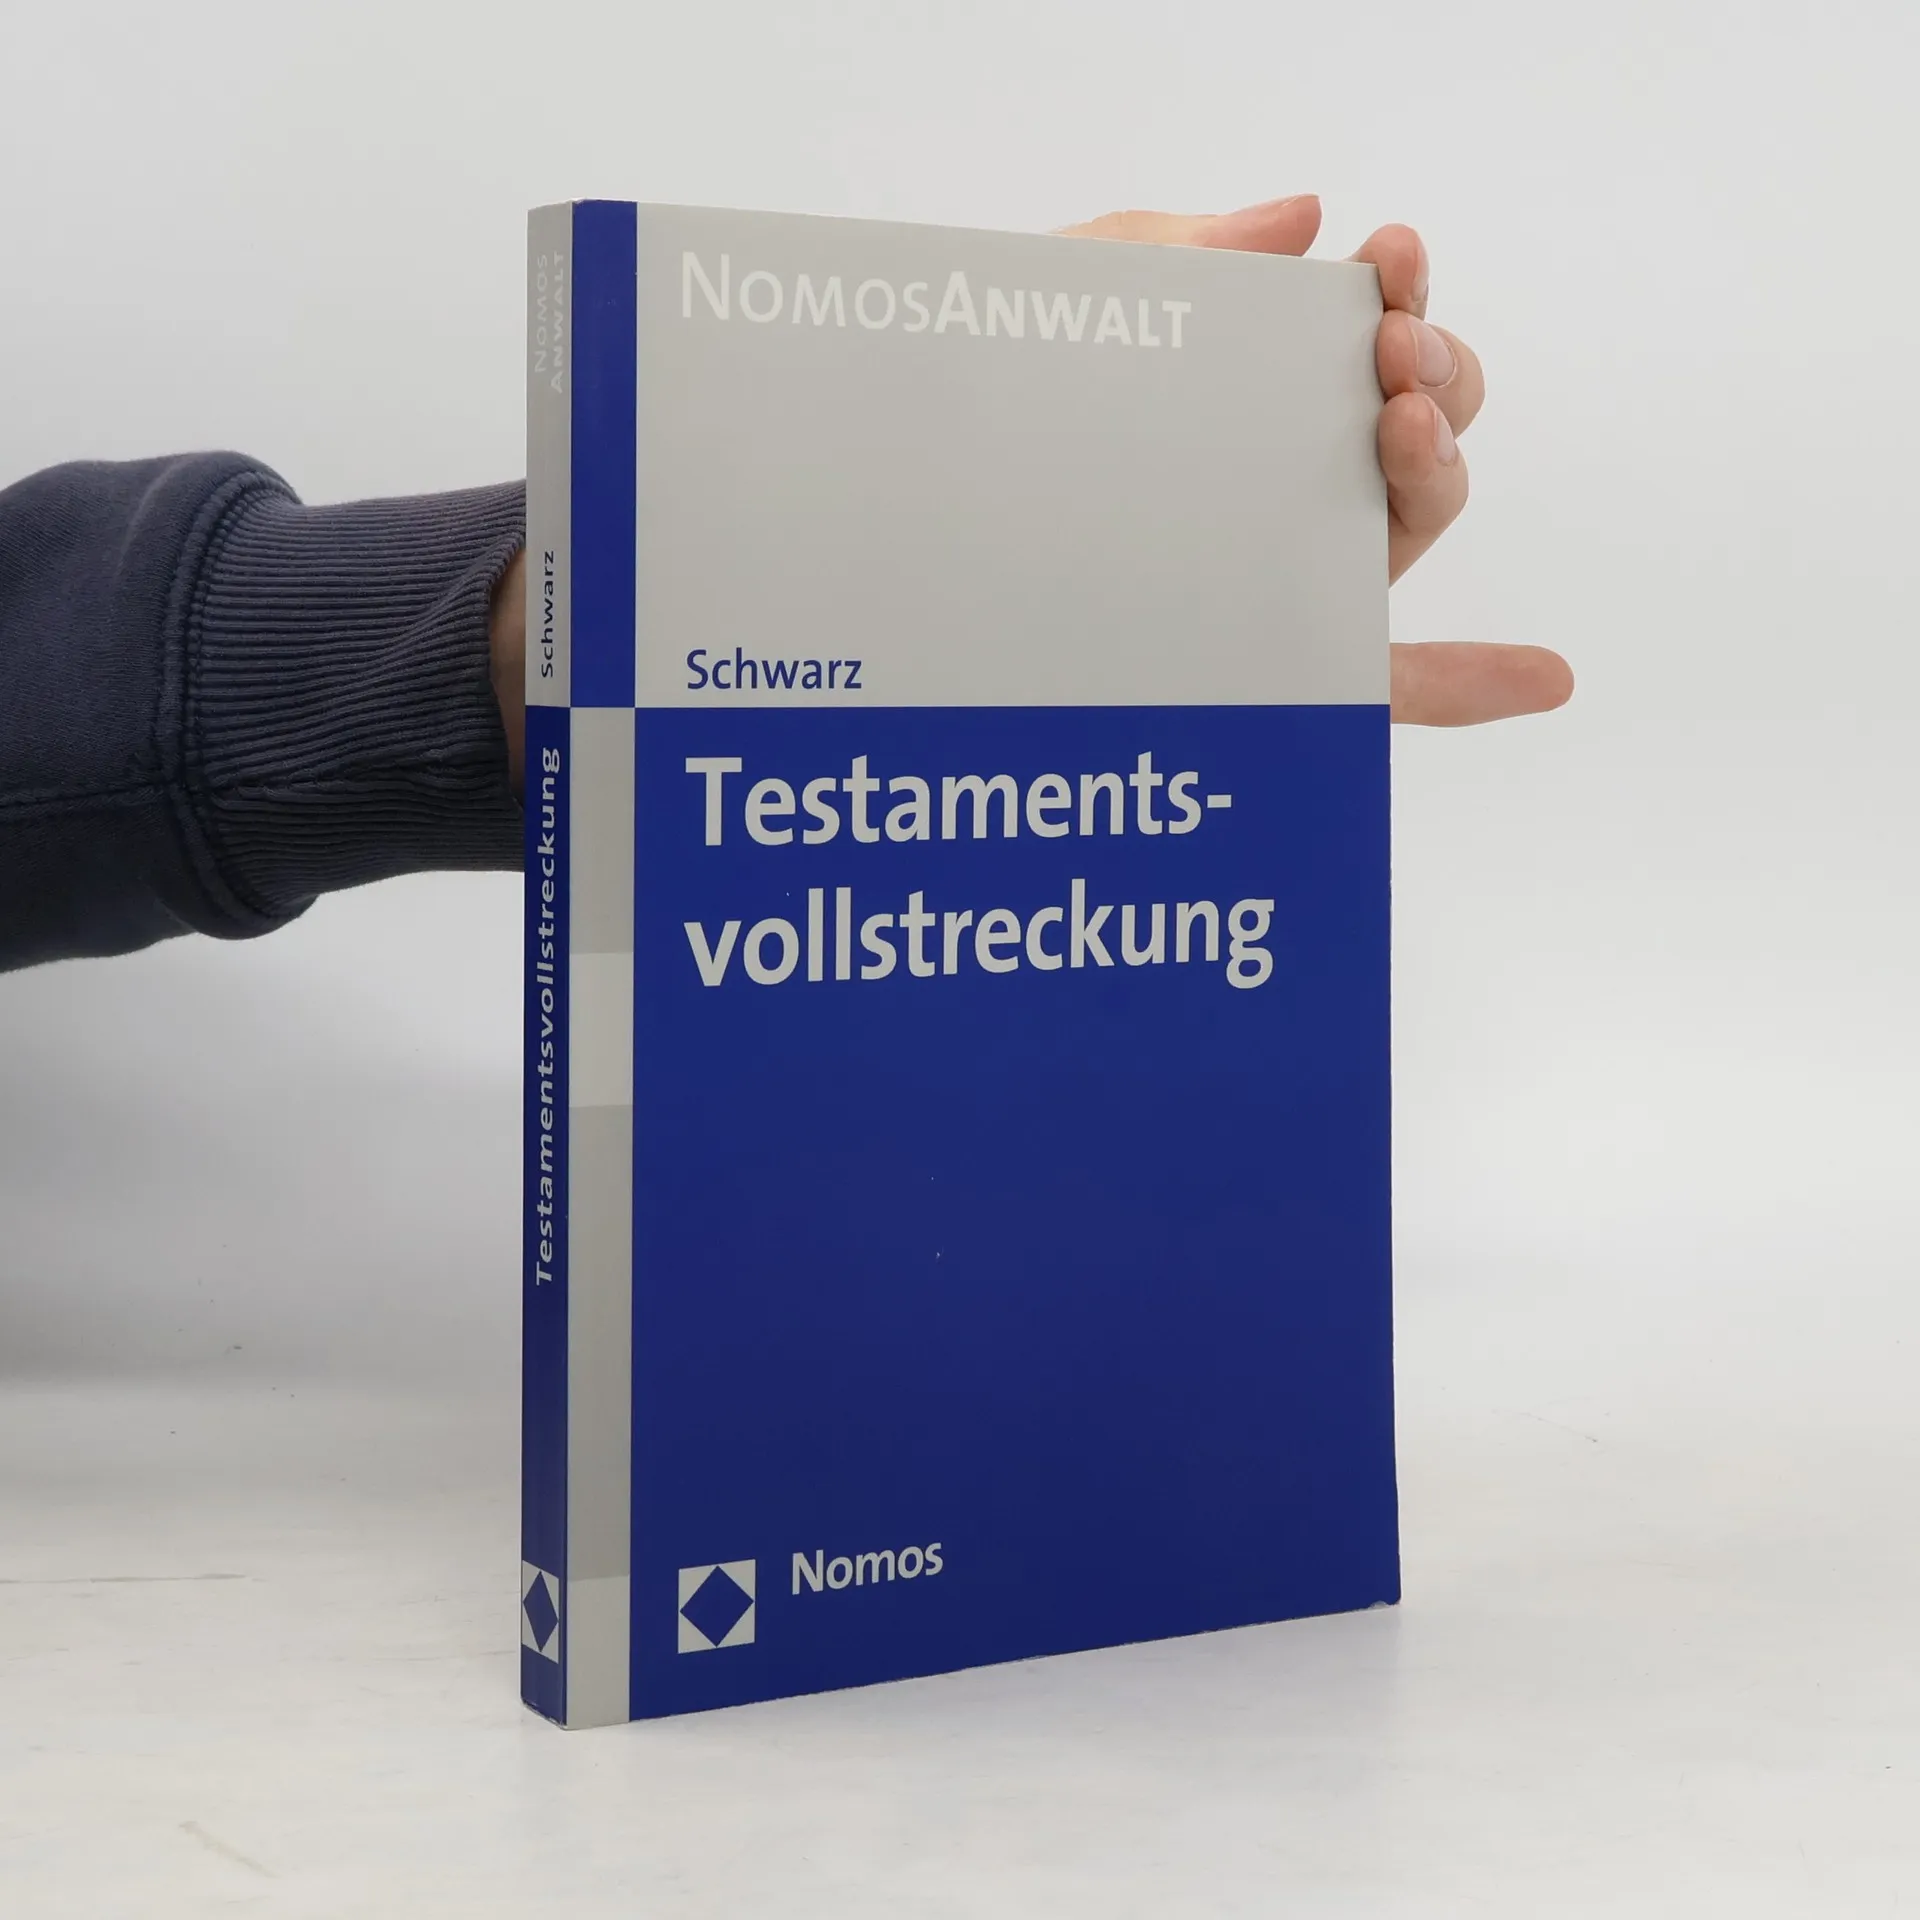
Testamentsvollstreckung ist „Nachlassmanagement“: Sie verlangt nicht nur besondere Kenntnisse zivilrechtlicher wie steuerrechtlicher Vorgaben, sondern auch eine effektive praktische Organisation, denn die Komplexität und Zahl der Erbfälle, die der Nachlassverwaltung unterstellt werden, steigt stetig. Da bereits zu Lebzeiten durch Testamentsvollstreckung Vorsorge getroffen und Einfluss auf die Nachlassabwicklung und längerfristige Nachlassverwaltung genommen werden kann, ist umsichtige und vorausschauende Beratung erforderlich. Dabei leistet das Handbuch umfassende Unterstützung: Alle Ausführungen werden durch Gestaltungs- und Formulierungstexte erläutert und ergänzt. Alle Neuregelungen durch die Erbrechts- (1.1.2010) und Erbschaftsteuerreform (1.1.2009) sowie die durch das FamFG (1.9.2009) eingetretenen Änderungen im Verfahrensrecht sind umfassend berücksichtigt!
Zakup książki
Testamentsvollstreckung, Ernst L. Schwarz
- Język

- Rok wydania
- 2010
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Testamentsvollstreckung
- Język
- niemiecki
- Autorzy
- Ernst L. Schwarz
- Wydawca
- Nomos
- Rok wydania
- 2010
- Oprawa
- miękka
- Liczba stron
- 263
- ISBN10
- 3832949178
- ISBN13
- 9783832949174
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Testamentsvollstreckung ist „Nachlassmanagement“: Sie verlangt nicht nur besondere Kenntnisse zivilrechtlicher wie steuerrechtlicher Vorgaben, sondern auch eine effektive praktische Organisation, denn die Komplexität und Zahl der Erbfälle, die der Nachlassverwaltung unterstellt werden, steigt stetig. Da bereits zu Lebzeiten durch Testamentsvollstreckung Vorsorge getroffen und Einfluss auf die Nachlassabwicklung und längerfristige Nachlassverwaltung genommen werden kann, ist umsichtige und vorausschauende Beratung erforderlich. Dabei leistet das Handbuch umfassende Unterstützung: Alle Ausführungen werden durch Gestaltungs- und Formulierungstexte erläutert und ergänzt. Alle Neuregelungen durch die Erbrechts- (1.1.2010) und Erbschaftsteuerreform (1.1.2009) sowie die durch das FamFG (1.9.2009) eingetretenen Änderungen im Verfahrensrecht sind umfassend berücksichtigt!