

Więcej o książce
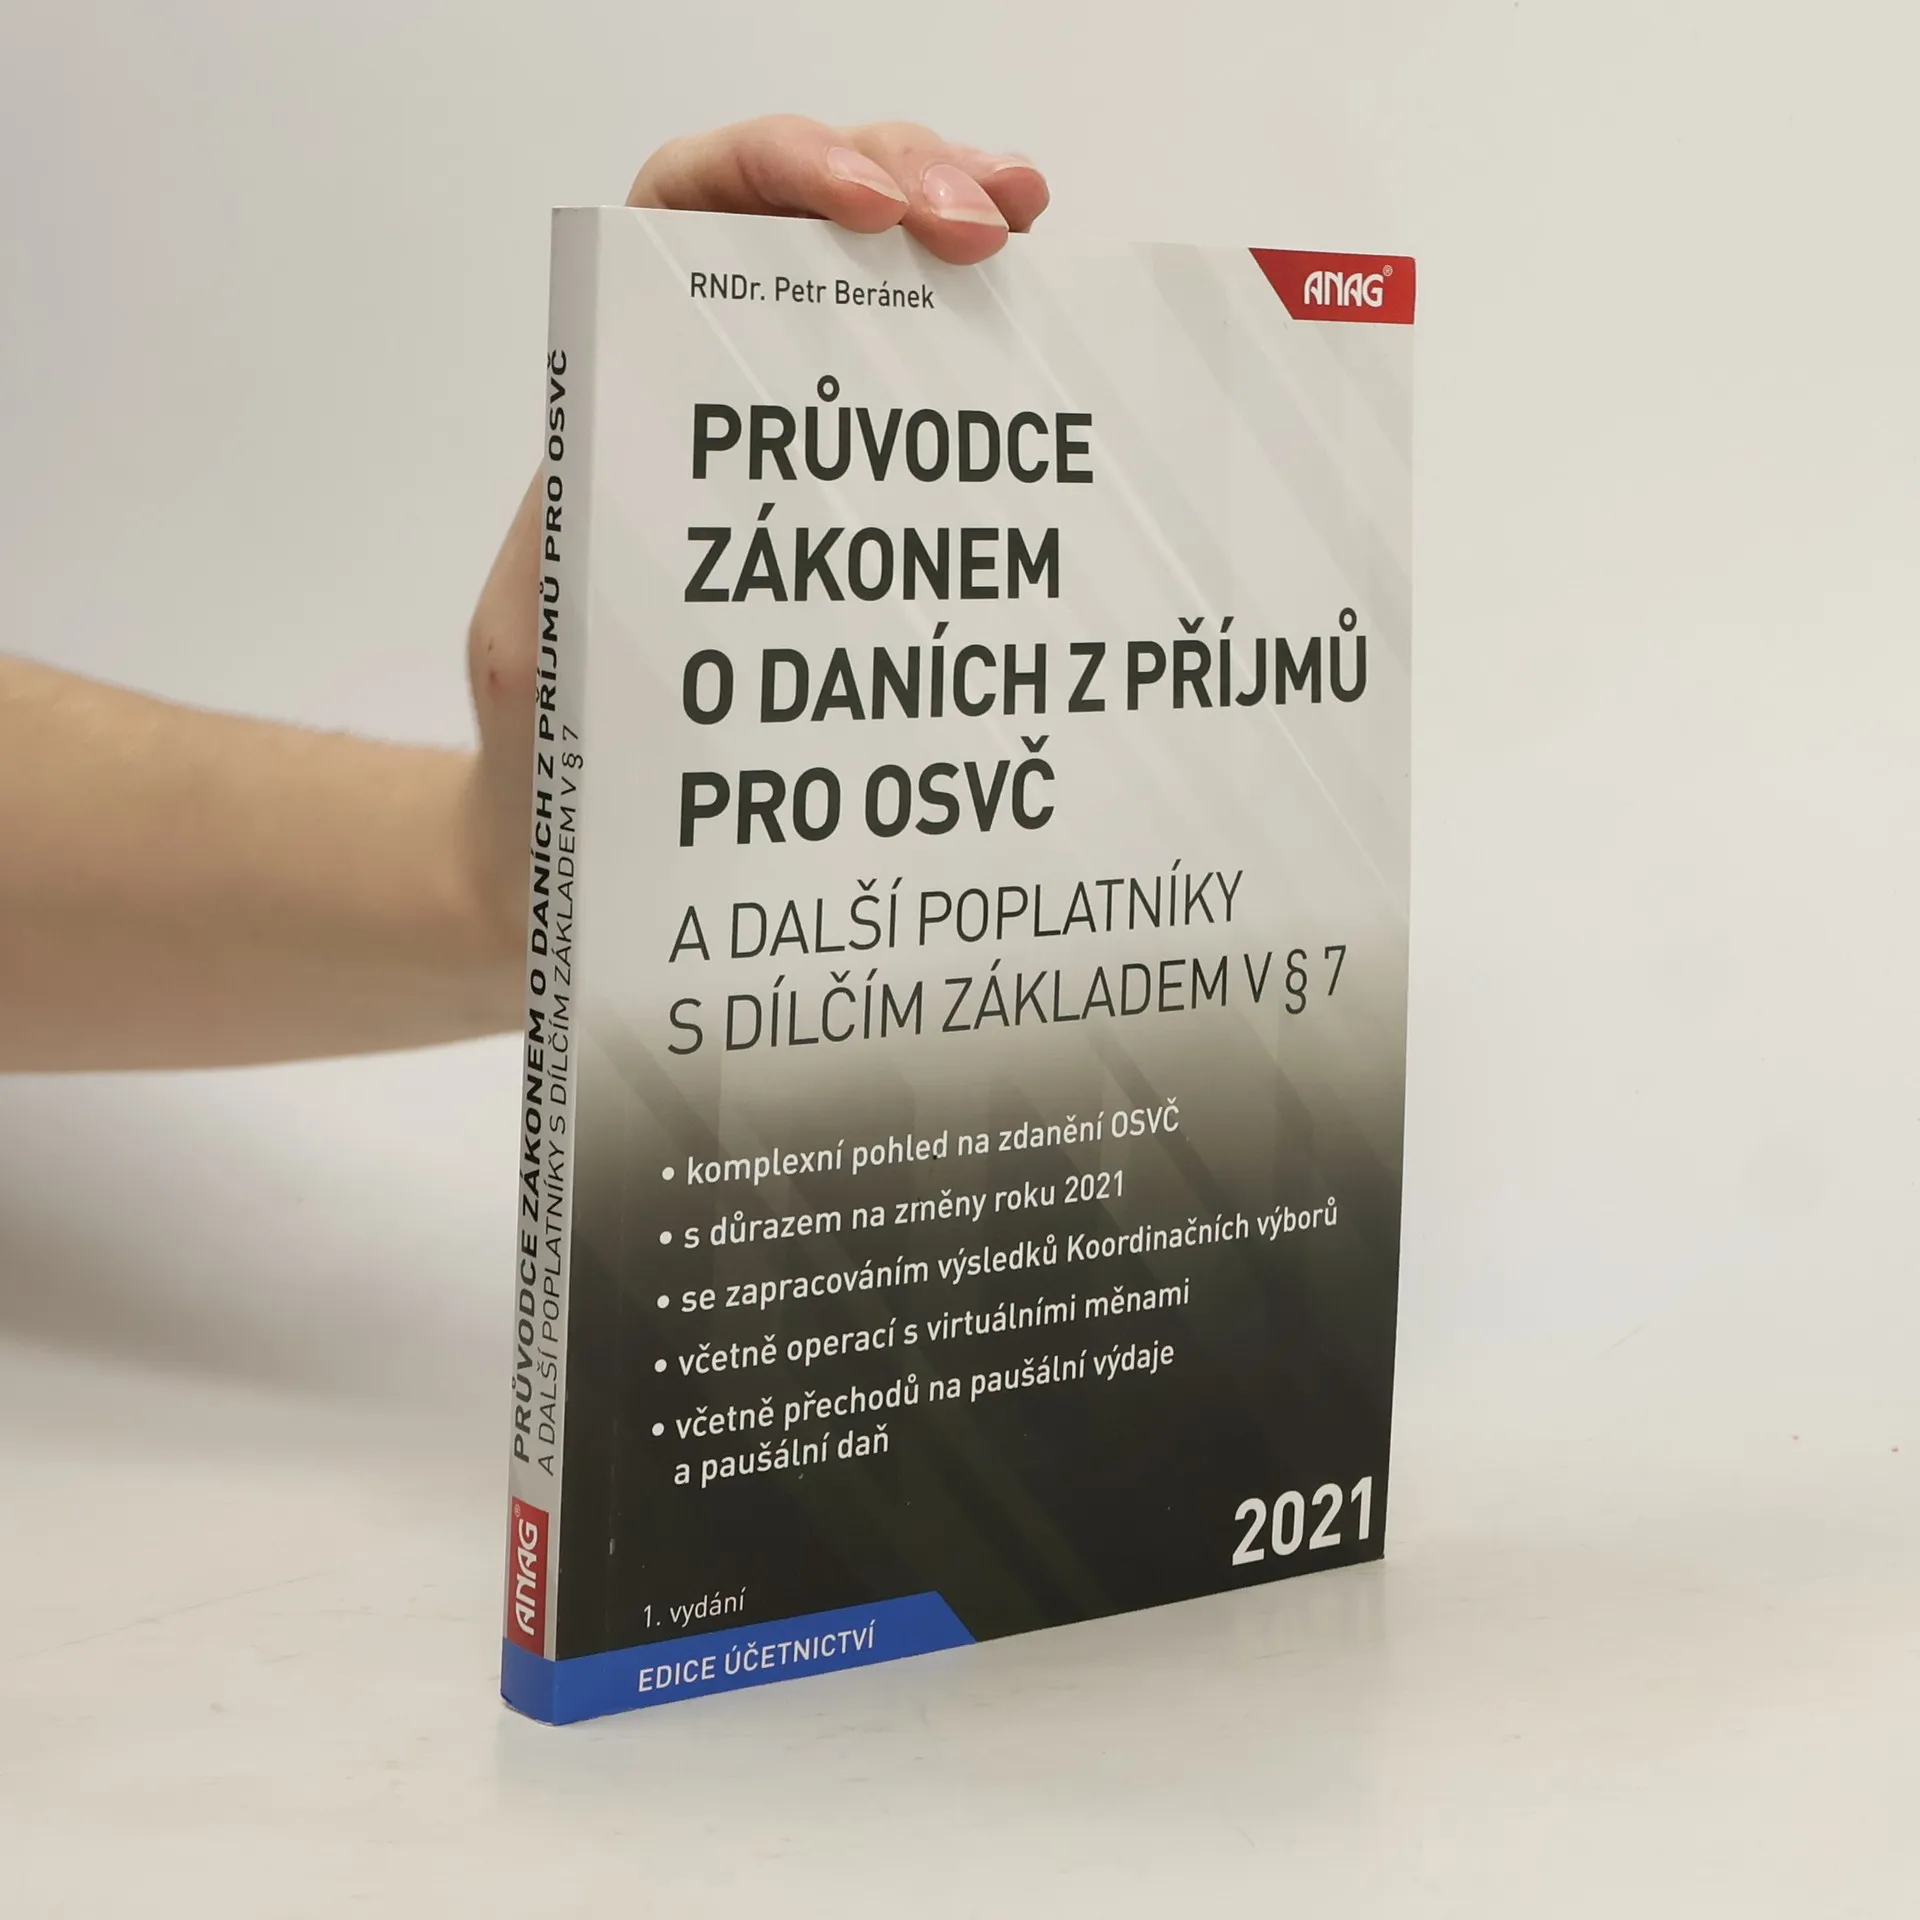
Publikace nabízí komplexní pohled na problematiku daně z příjmů u OSVČ, konkrétně u osob zdaňujících podle § 7 ZDP. Zaměřuje se na novinky z daňového balíčku pro rok 2021, včetně nové koncepce paušální daně, odpisování majetku a zpětného uplatnění ztráty. Tato problematika je zasazena do kontextu dalších zákonů, jako jsou DPH, občanský zákoník a zákoník práce, s důrazem na formální náležitosti jako registrace a podávání přiznání, včetně hrozeb sankcí. Autor se nebojí nejasných a sporných oblastí a poskytuje čtenářům prostor pro vlastní posouzení, zejména pokud se názory GFŘ liší od jiných výkladů. Kniha se dotýká i méně probíraných témat, jako je zdanění poplatníka účtujícího v hospodářském roce a problematika přechodu mezi různými způsoby vykazování. Autor se snaží o rovnováhu mezi precizností a srozumitelností, přičemž všechny důležité informace jsou doplněny textem příslušných zákonů a složitější konstrukce jsou ilustrovány jednoduchými příklady. Tato publikace je nezbytná pro každého daňového poradce či zkušeného účetního, kteří sestavují přiznání k dani z příjmu OSVČ.
Zakup książki
Průvodce zákonem o daních z příjmů pro OSVČ, Petr Beránek
- Język

- Rok wydania
- 2021
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Průvodce zákonem o daních z příjmů pro OSVČ
- Język
- czeski
- Autorzy
- Petr Beránek
- Wydawca
- ANAG
- Rok wydania
- 2021
- Oprawa
- miękka
- Liczba stron
- 312
- ISBN10
- 8075543181
- ISBN13
- 9788075543189
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Publikace nabízí komplexní pohled na problematiku daně z příjmů u OSVČ, konkrétně u osob zdaňujících podle § 7 ZDP. Zaměřuje se na novinky z daňového balíčku pro rok 2021, včetně nové koncepce paušální daně, odpisování majetku a zpětného uplatnění ztráty. Tato problematika je zasazena do kontextu dalších zákonů, jako jsou DPH, občanský zákoník a zákoník práce, s důrazem na formální náležitosti jako registrace a podávání přiznání, včetně hrozeb sankcí. Autor se nebojí nejasných a sporných oblastí a poskytuje čtenářům prostor pro vlastní posouzení, zejména pokud se názory GFŘ liší od jiných výkladů. Kniha se dotýká i méně probíraných témat, jako je zdanění poplatníka účtujícího v hospodářském roce a problematika přechodu mezi různými způsoby vykazování. Autor se snaží o rovnováhu mezi precizností a srozumitelností, přičemž všechny důležité informace jsou doplněny textem příslušných zákonů a složitější konstrukce jsou ilustrovány jednoduchými příklady. Tato publikace je nezbytná pro každého daňového poradce či zkušeného účetního, kteří sestavují přiznání k dani z příjmu OSVČ.