



Parametry
Więcej o książce
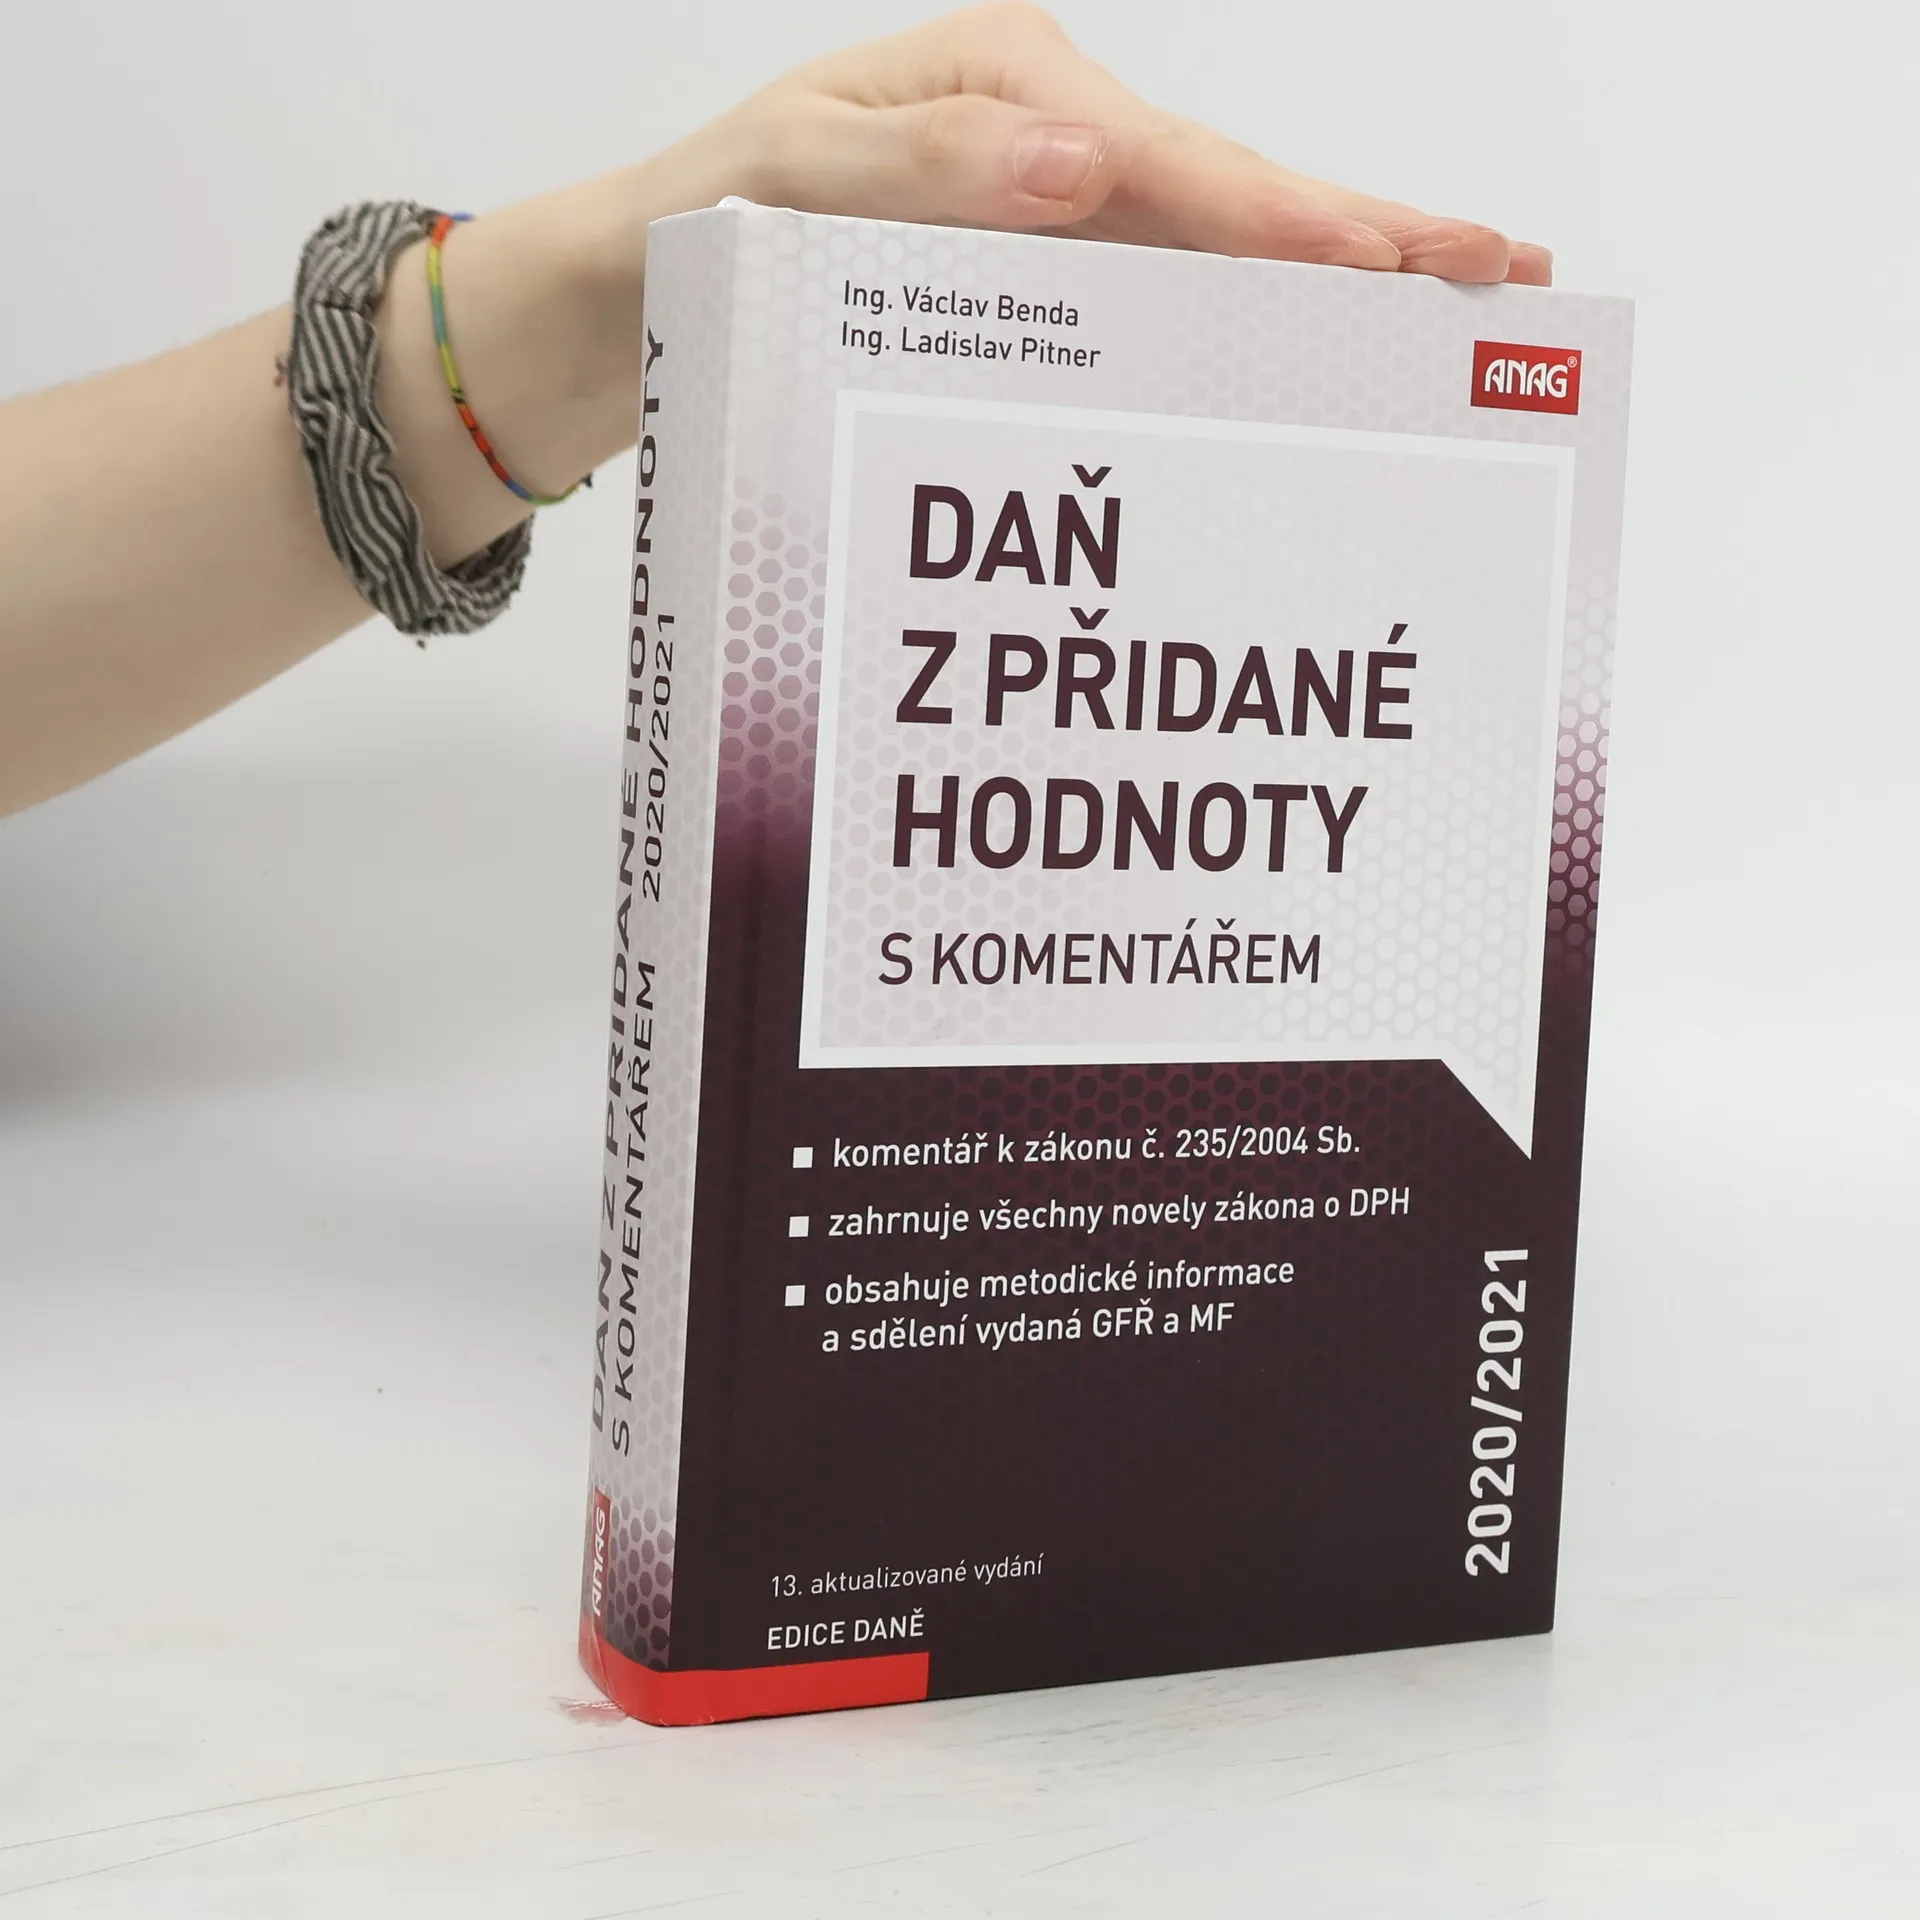
V tomto 13. aktualizovaném vydání komentáře k zákonu o DPH jsou promítnuty všechny změny zákona o DPH provedené v průběhu roku 2020 s vyznačenými změnami k 1. 1 2021. Předkládaný komentář je zcela v souladu s aktuálními výklady Generálního finančního ředitelství a obsahuje přehled informací, stanovisek a sdělení GFŘ zveřejněných do data redakční uzávěrky. Novely zákona o DPH Všechny tři novely zákona o DPH pro rok 2020 mají zhruba shodný význam. Jedná se o změny sazeb DPH zejména u služeb, přeřazení některých služeb do druhé snížené sazby 10 %, a to v rámci novely zákona o EET. Dále pak o novelu zákona o DPH v souvislosti se změnami některých zákonů v důsledku implementace daňových předpisů - EU, nejdůležitější změny se týkají přemístění zboží, uplatnění DIČ v obchodování uvnitř EU a také řetězových obchodů. Třetí novela zákona o DPH je v rámci zákona, kterým se mění daňový řád, zajímavé jsou změny navazující na daňový řád, jako jsou elektronická podání a záloha na nadměrný odpočet vztahující se na „nezpochybnitelnou“ část nadměrného odpočtu. Metodické změny Dále je touto novelou uskutečňována řada metodických změn, které se týkají nejdůležitějších změn v DPH, jak z titulu zejména novely daňového řádu, tak i z hlediska implementace přijatých předpisů EU.
Zakup książki
Daň z přidané hodnoty s komentářem 2020/2021, Ladislav Pitner
- Język

- Rok wydania
- 2020
- Oprawa
- (twarda)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Daň z přidané hodnoty s komentářem 2020/2021
- Język
- czeski
- Autorzy
- Ladislav Pitner
- Wydawca
- ANAG
- Rok wydania
- 2020
- Oprawa
- twarda
- ISBN10
- 8075542894
- ISBN13
- 9788075542892
- Seria
- Tagi
- Biznes
- Opis
- V tomto 13. aktualizovaném vydání komentáře k zákonu o DPH jsou promítnuty všechny změny zákona o DPH provedené v průběhu roku 2020 s vyznačenými změnami k 1. 1 2021. Předkládaný komentář je zcela v souladu s aktuálními výklady Generálního finančního ředitelství a obsahuje přehled informací, stanovisek a sdělení GFŘ zveřejněných do data redakční uzávěrky. Novely zákona o DPH Všechny tři novely zákona o DPH pro rok 2020 mají zhruba shodný význam. Jedná se o změny sazeb DPH zejména u služeb, přeřazení některých služeb do druhé snížené sazby 10 %, a to v rámci novely zákona o EET. Dále pak o novelu zákona o DPH v souvislosti se změnami některých zákonů v důsledku implementace daňových předpisů - EU, nejdůležitější změny se týkají přemístění zboží, uplatnění DIČ v obchodování uvnitř EU a také řetězových obchodů. Třetí novela zákona o DPH je v rámci zákona, kterým se mění daňový řád, zajímavé jsou změny navazující na daňový řád, jako jsou elektronická podání a záloha na nadměrný odpočet vztahující se na „nezpochybnitelnou“ část nadměrného odpočtu. Metodické změny Dále je touto novelou uskutečňována řada metodických změn, které se týkají nejdůležitějších změn v DPH, jak z titulu zejména novely daňového řádu, tak i z hlediska implementace přijatých předpisů EU.