



Więcej o książce
K zákonu č. 431/2002 Z.z. o účtovníctve, ktorý bol niekoľkokrát novelizovaný a zaviedol povinnosť pre vybrané účtovné jednotky zostavovať účtovnú zavierku podľa IAS/IFRS, vydalo MF SR nižšie právne normy – opatrenia. Jedným z nich je aj opatrenie č. 4455/2003-92, ktorým sa ustanovujú podrobnosti o usporiadaní, označovaní a obsahovom vymedzení položiek individuálnej účtovnej závierky na zverejnenie pre podnikateľov účtujúcich v sústave podvojného účtovníctva. Publikácia je zameraná na účtovníctvo a účtovnú závierku účtovných jednotiek – podnikateľov, ktoré sú obchodnými spoločnosťami (podľa Obchodného zákonníka sú to akciové spoločnosti, spoločnosti s ručením obmedzeným, komanditné spoločnosti a verejné obchodné spoločnosti). Netýka sa účtovných závierok bánk, poisťovní, rozpočtových a príspevkových organizácií a pod.
Zakup książki
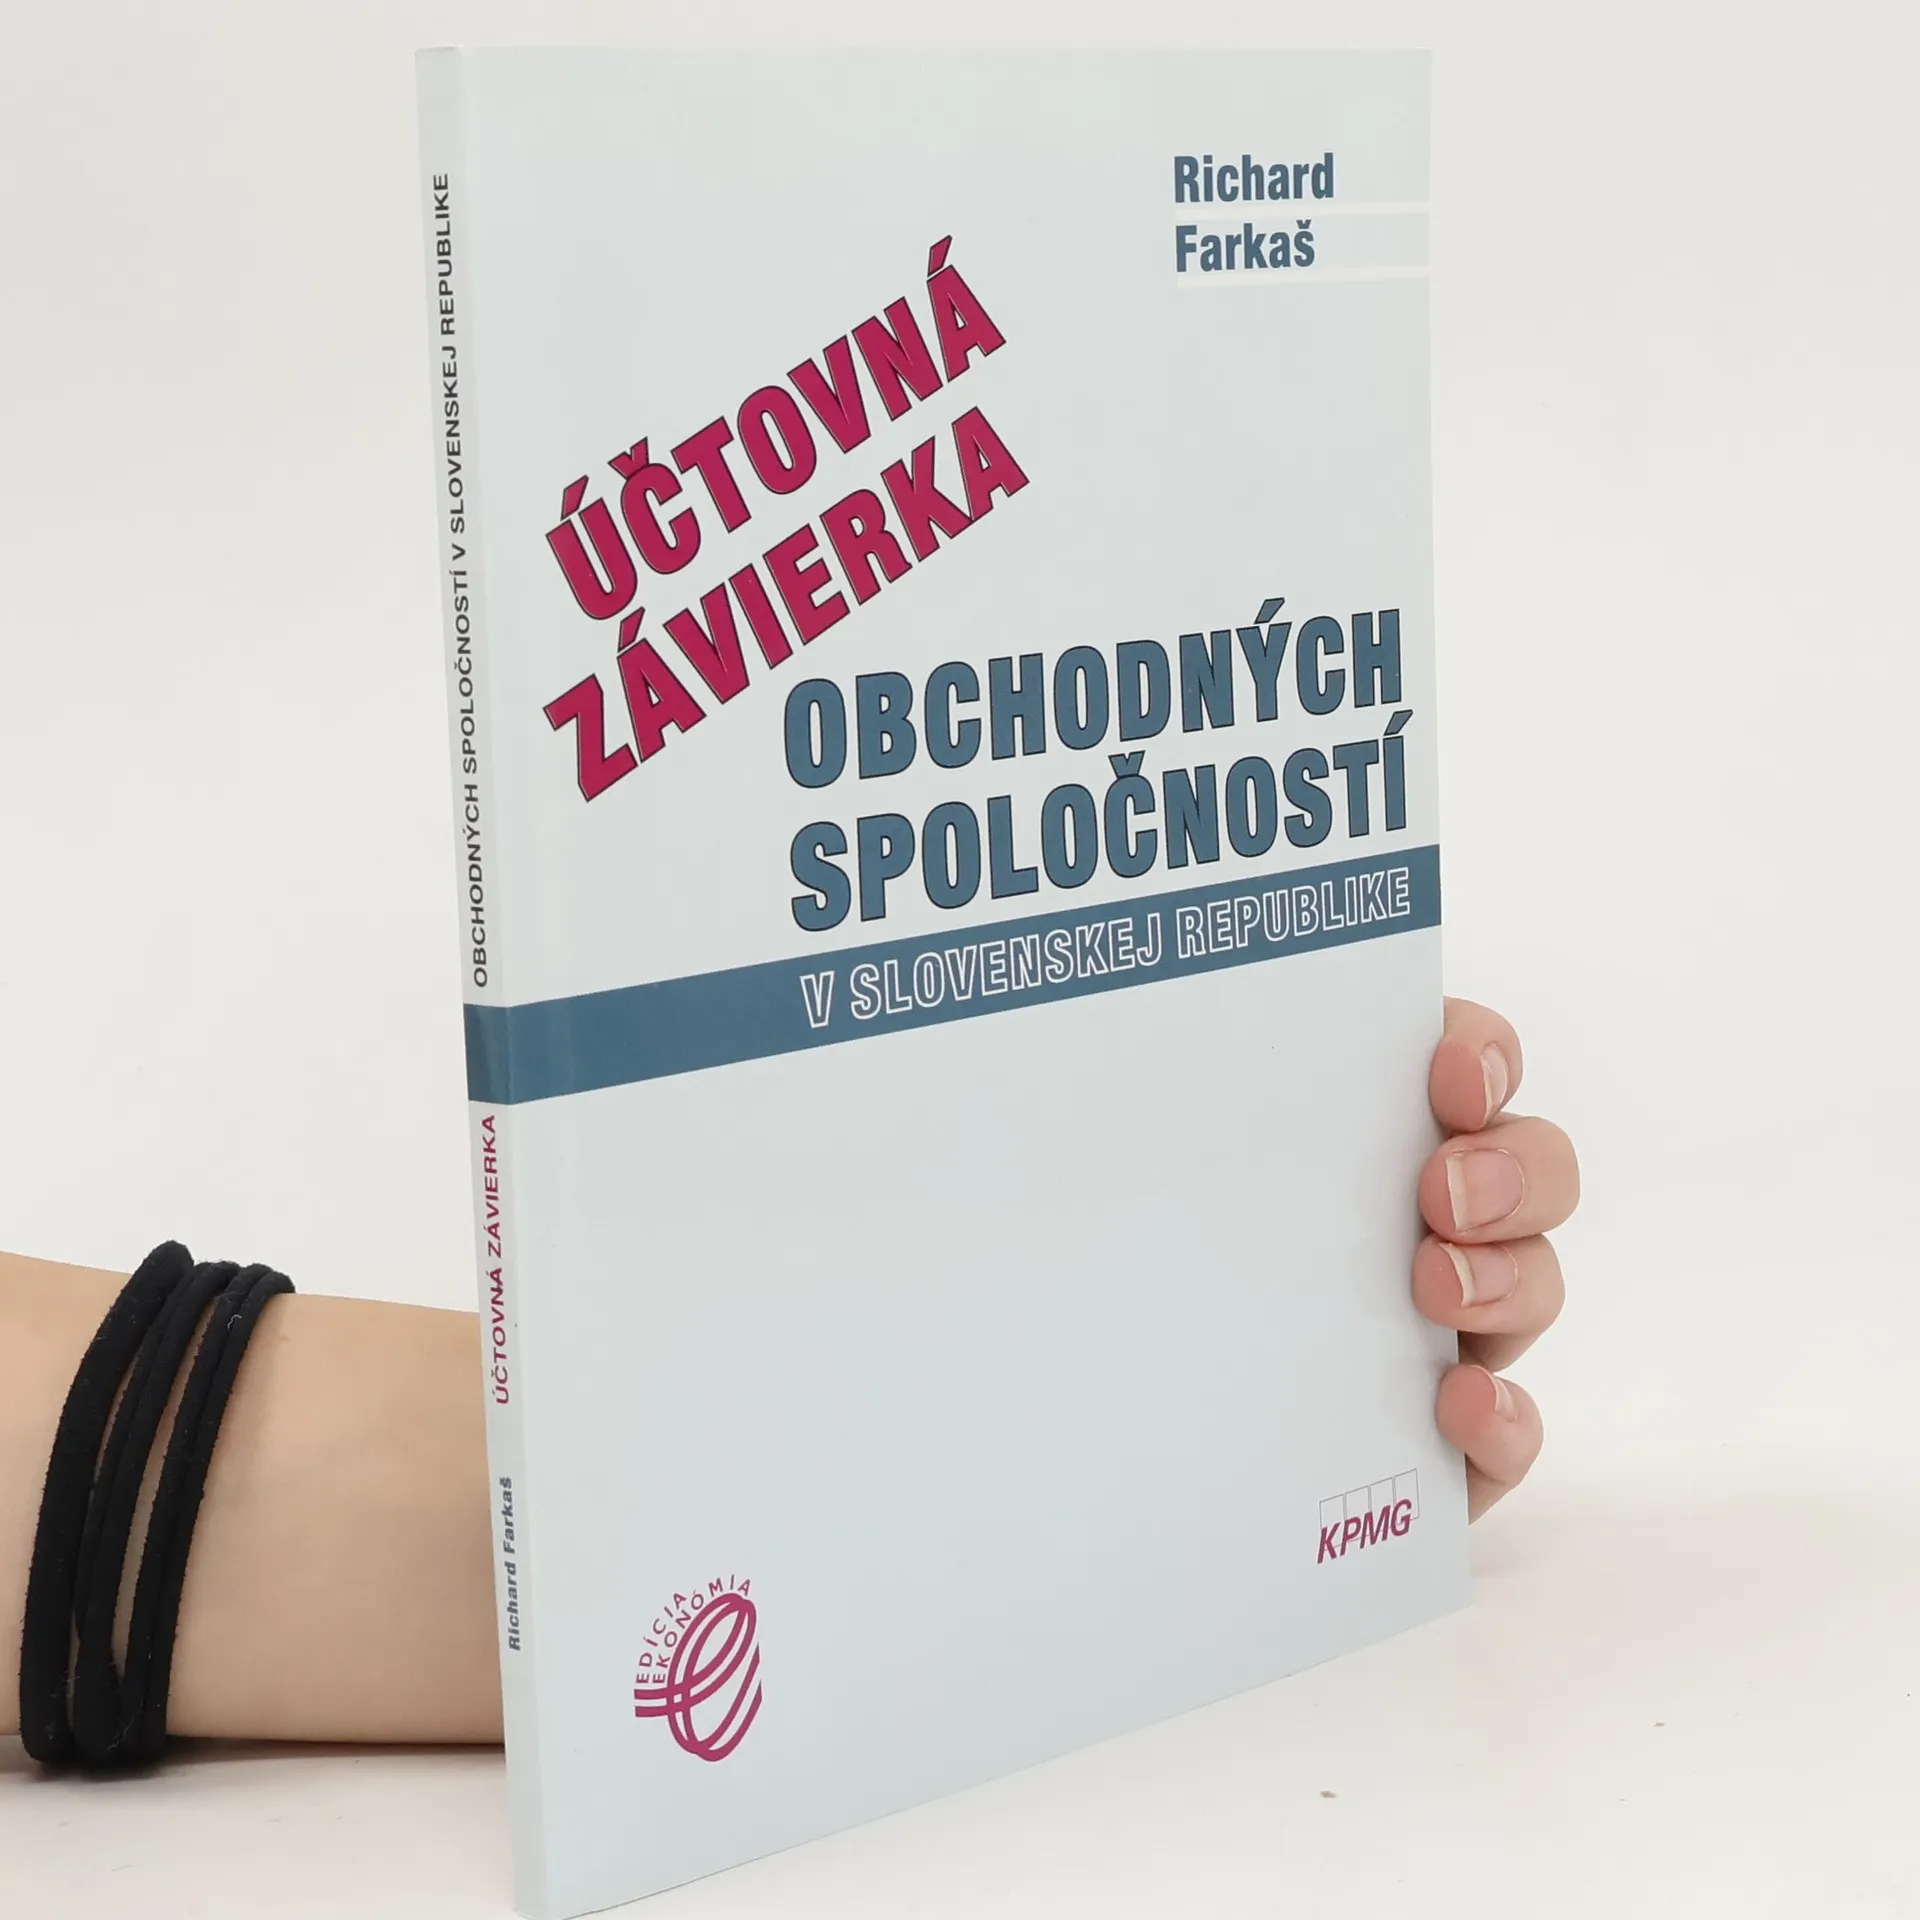
Účtovná závierka obchodných spoločností v SR, Richard Farkaš
- Język

- Rok wydania
- 2009
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Účtovná závierka obchodných spoločností v SR
- Język
- słowacki
- Autorzy
- Richard Farkaš
- Wydawca
- Iura Edition
- Rok wydania
- 2009
- Oprawa
- miękka
- Liczba stron
- 151
- ISBN10
- 8089047637
- ISBN13
- 9788089047635
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- K zákonu č. 431/2002 Z.z. o účtovníctve, ktorý bol niekoľkokrát novelizovaný a zaviedol povinnosť pre vybrané účtovné jednotky zostavovať účtovnú zavierku podľa IAS/IFRS, vydalo MF SR nižšie právne normy – opatrenia. Jedným z nich je aj opatrenie č. 4455/2003-92, ktorým sa ustanovujú podrobnosti o usporiadaní, označovaní a obsahovom vymedzení položiek individuálnej účtovnej závierky na zverejnenie pre podnikateľov účtujúcich v sústave podvojného účtovníctva. Publikácia je zameraná na účtovníctvo a účtovnú závierku účtovných jednotiek – podnikateľov, ktoré sú obchodnými spoločnosťami (podľa Obchodného zákonníka sú to akciové spoločnosti, spoločnosti s ručením obmedzeným, komanditné spoločnosti a verejné obchodné spoločnosti). Netýka sa účtovných závierok bánk, poisťovní, rozpočtových a príspevkových organizácií a pod.