

Więcej o książce
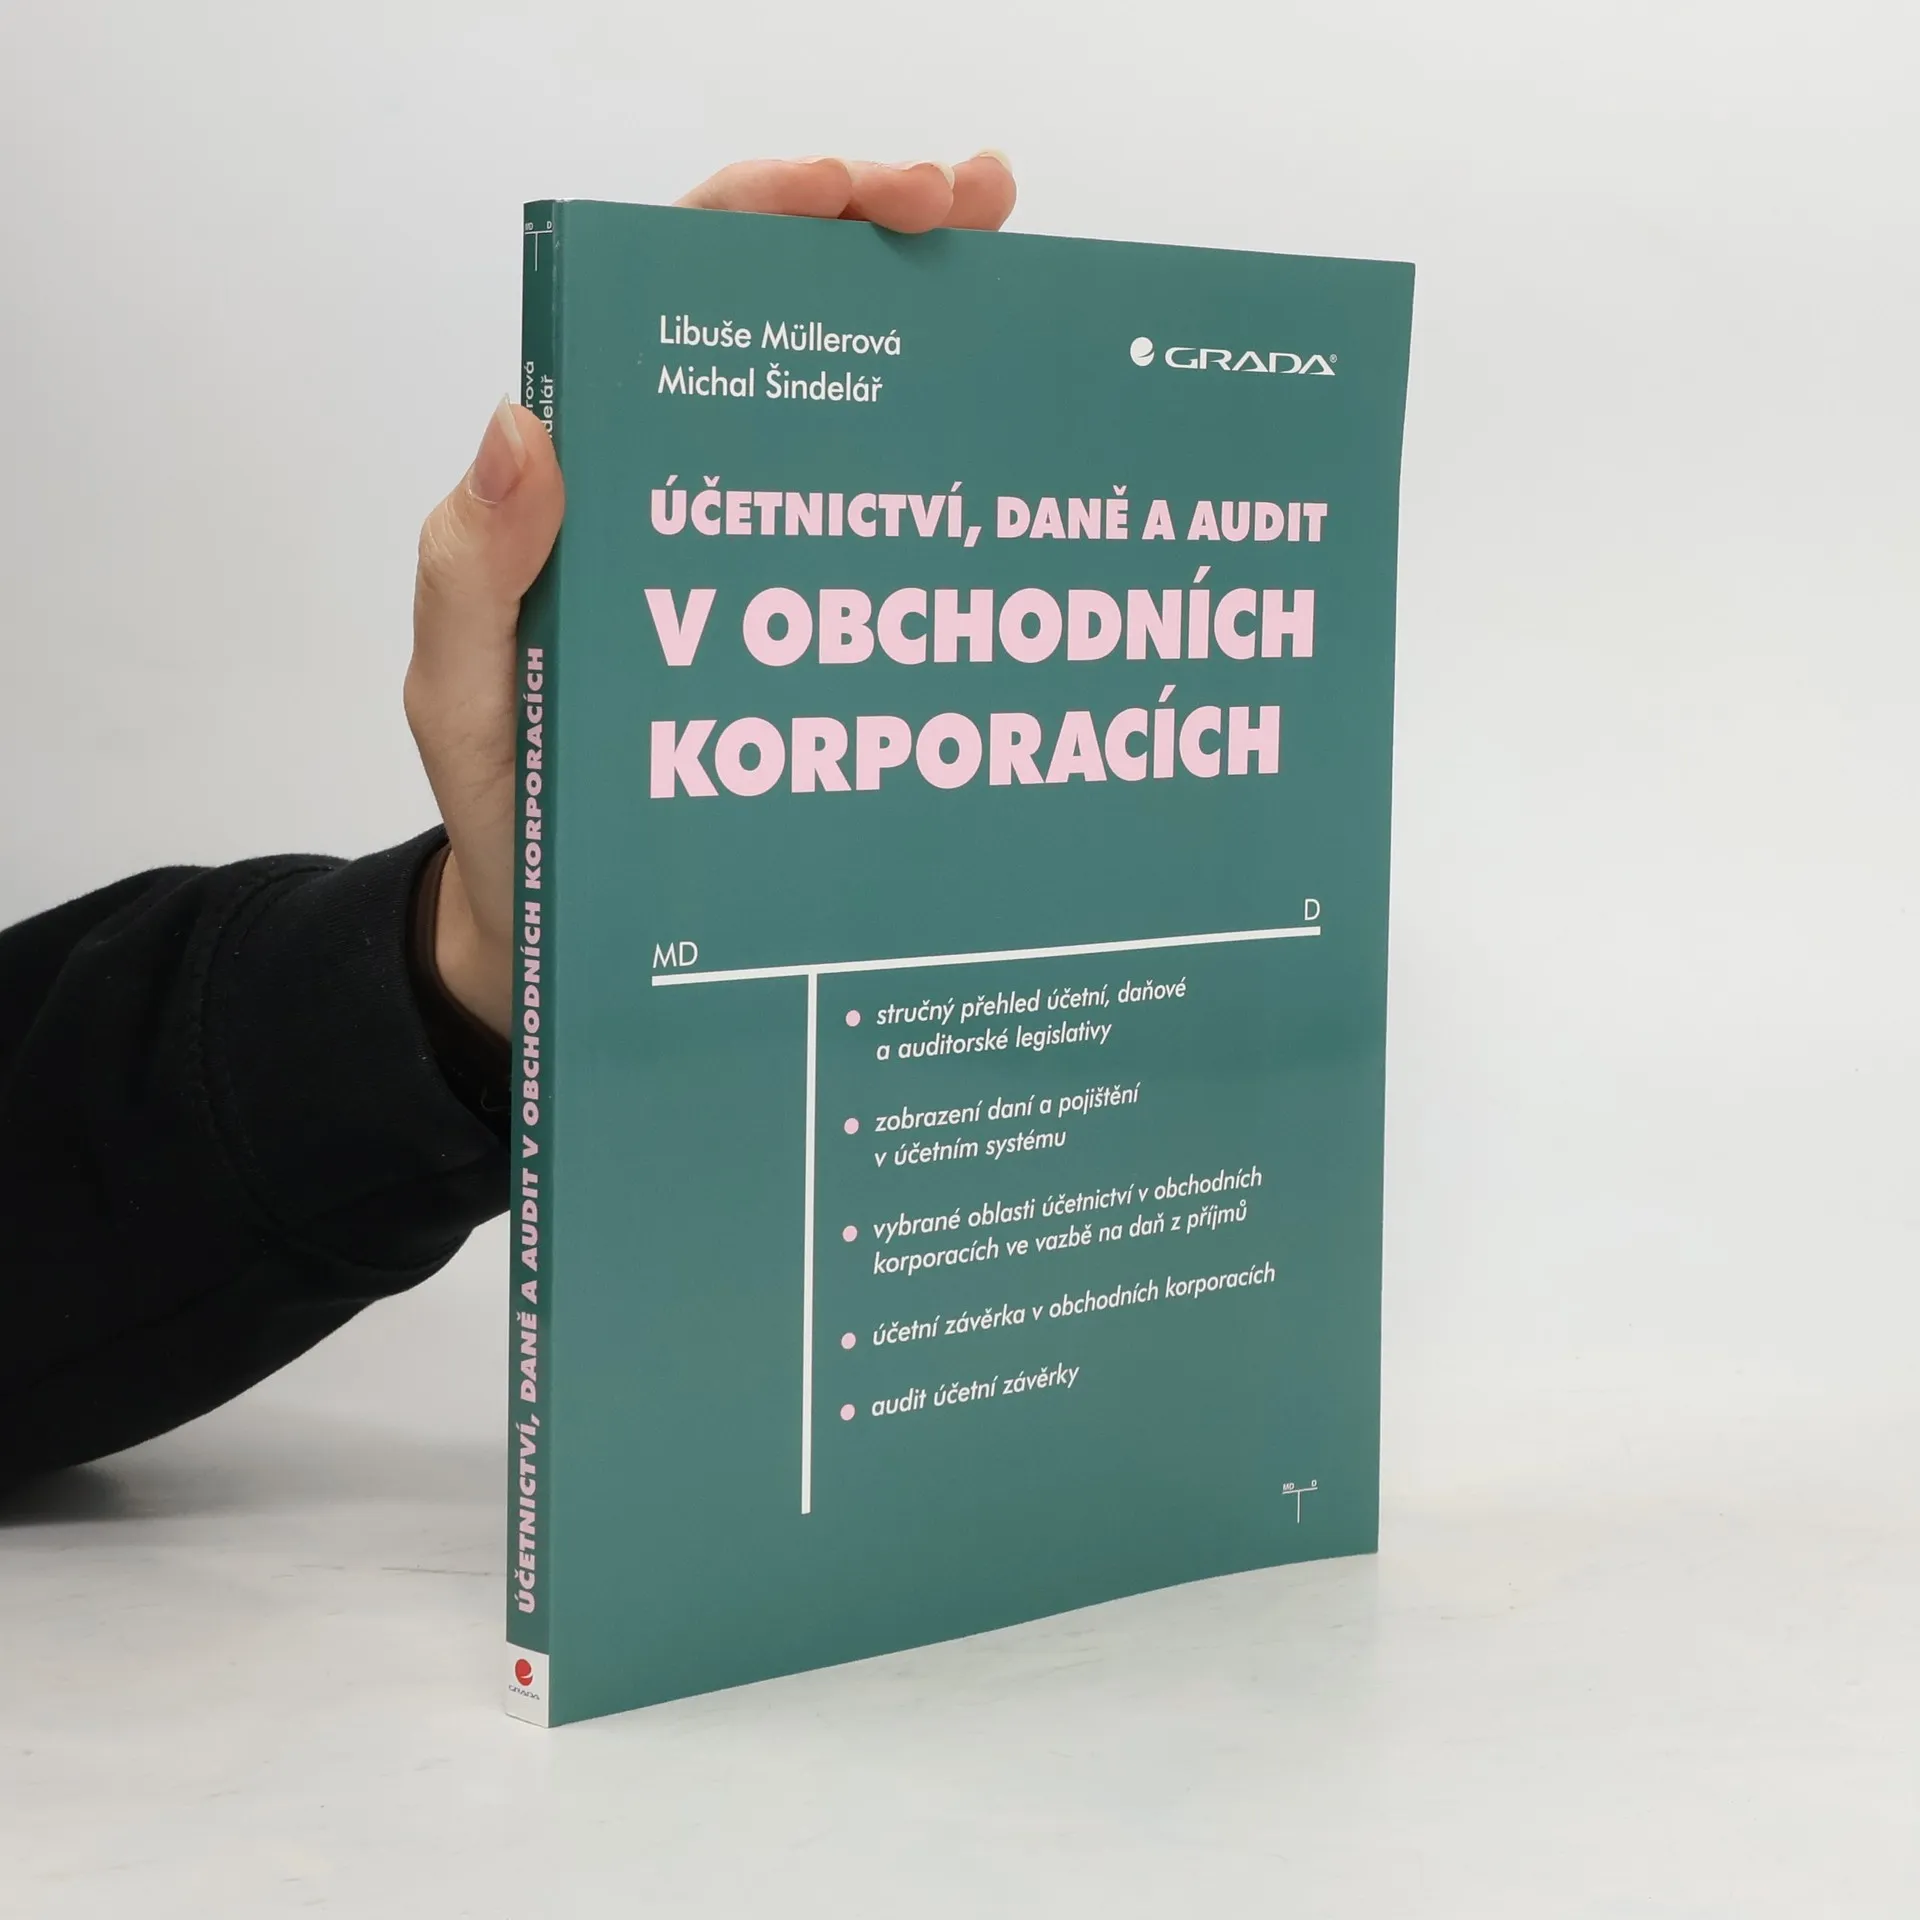
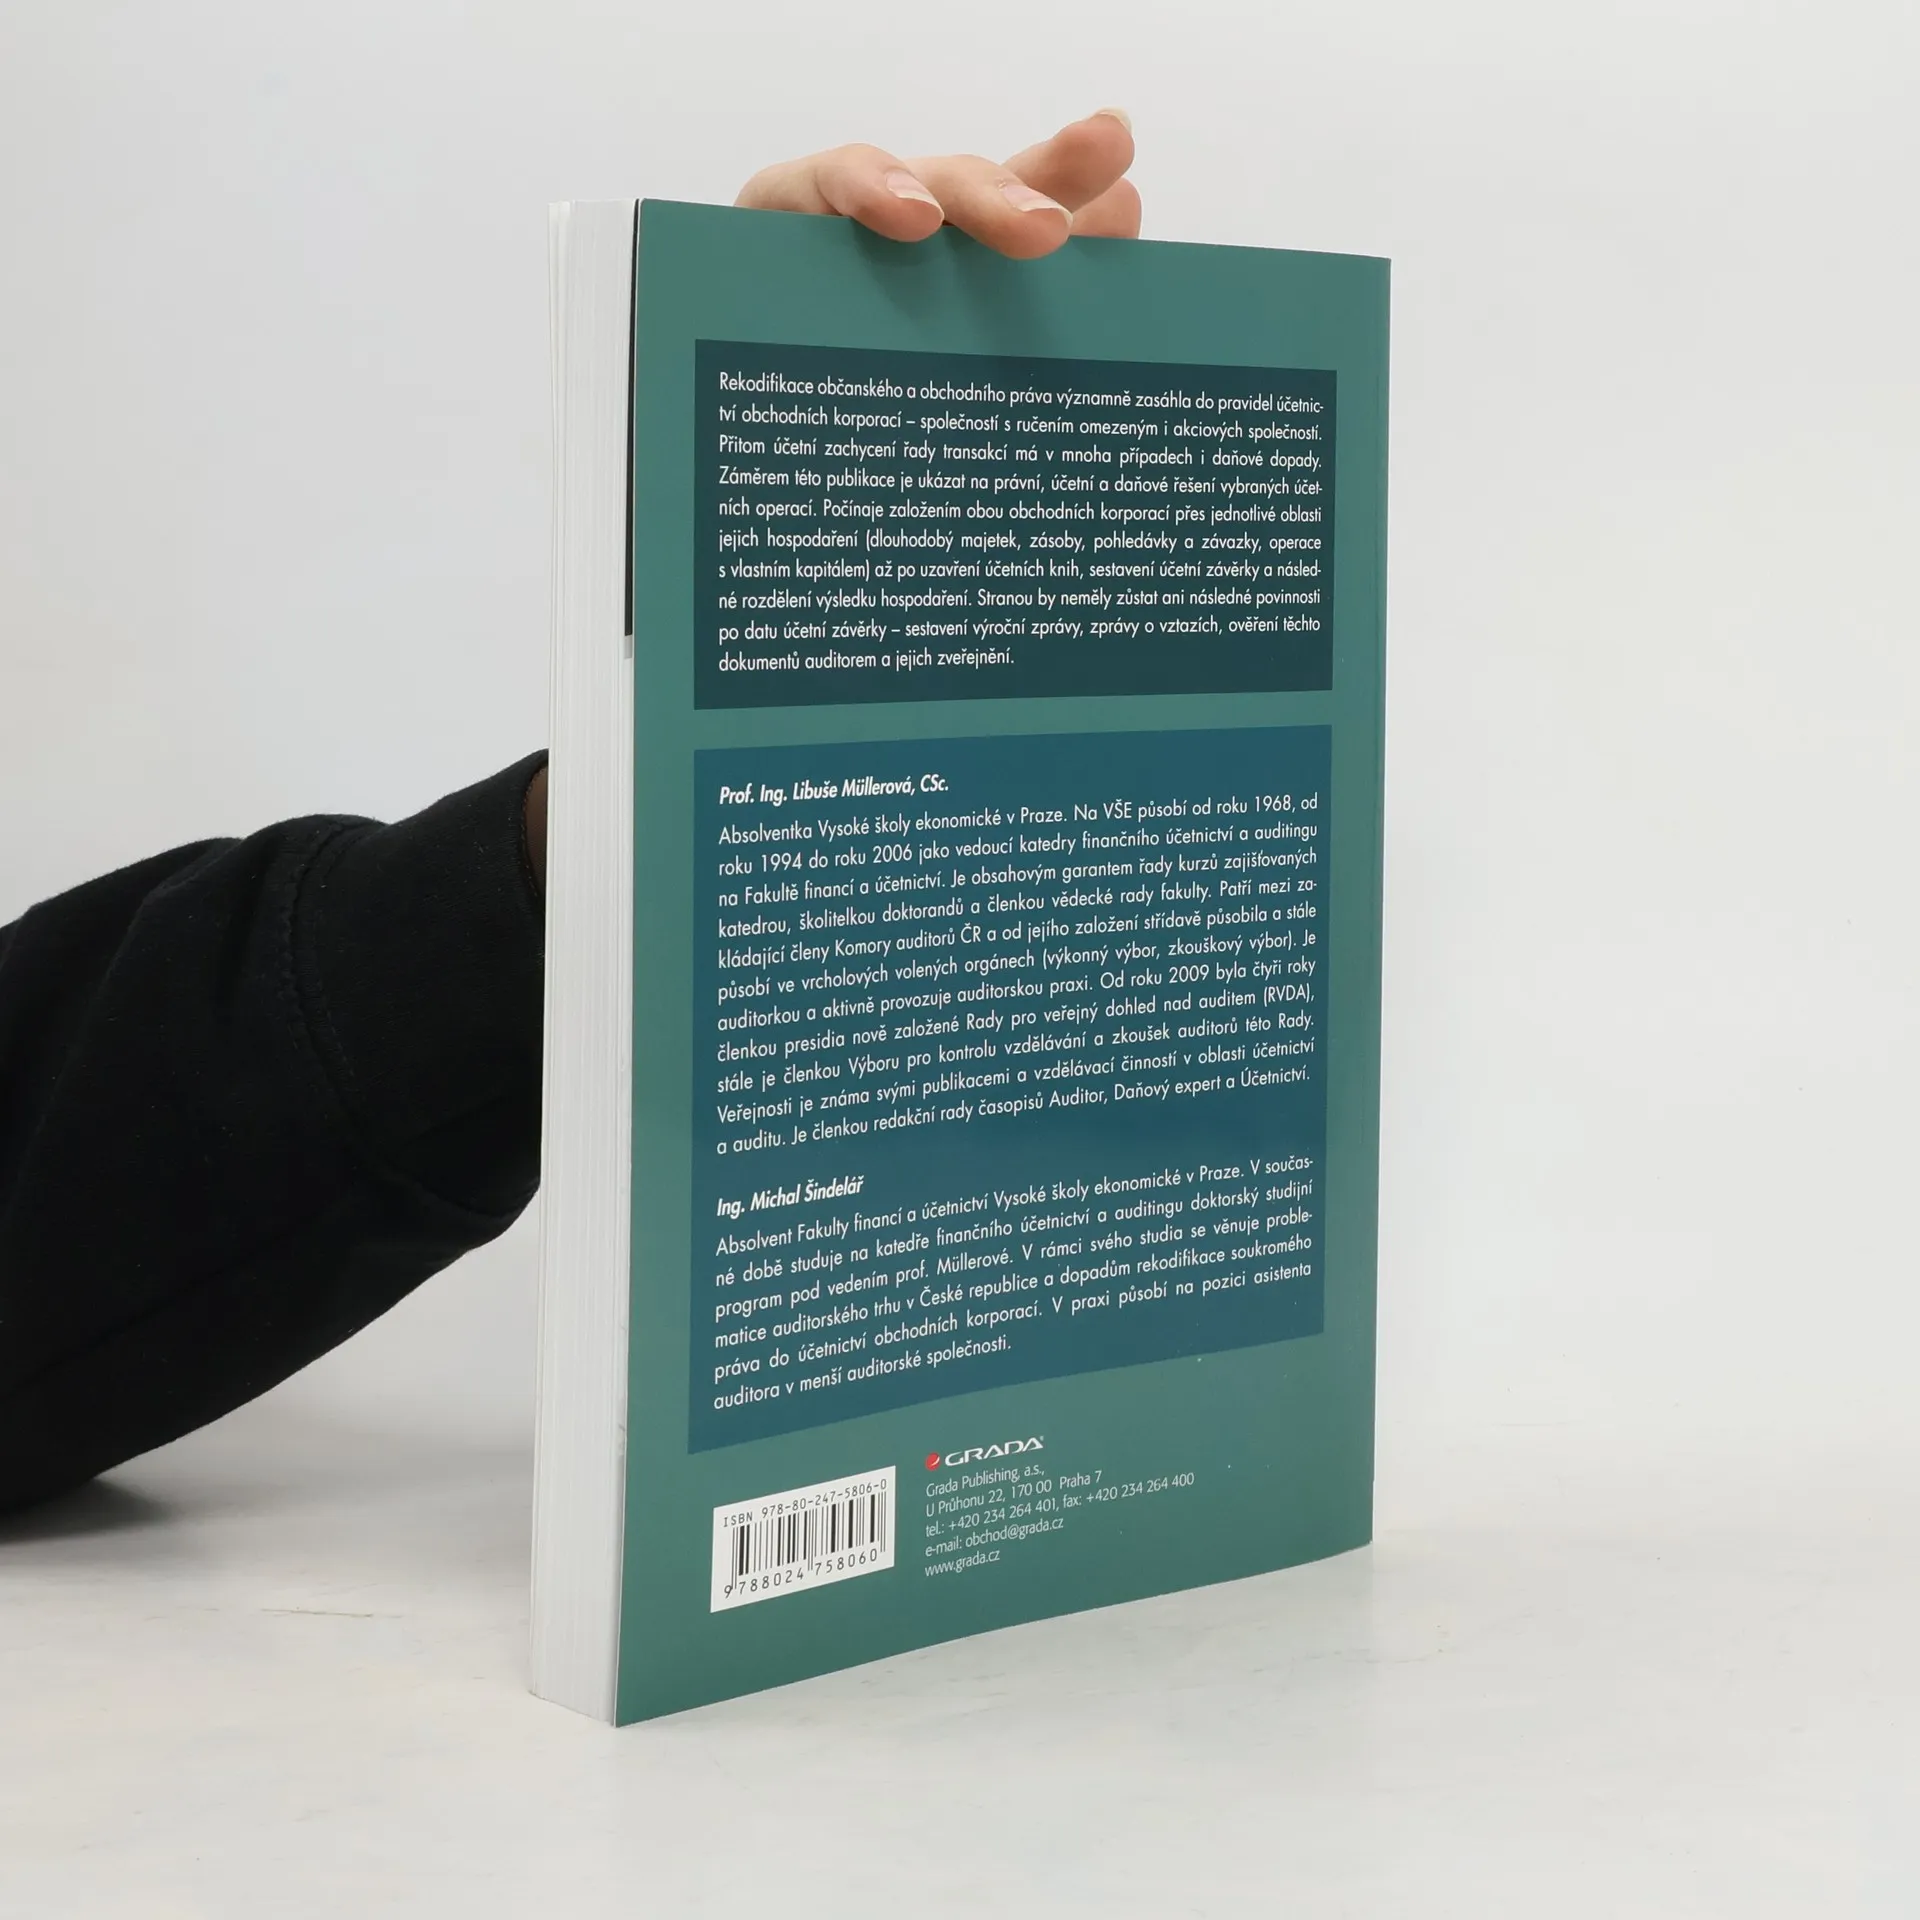
Rekodifikace občanského a obchodního práva významně zasáhla do pravidel účetnictví kapitálových společností - společností s ručením omezeným i akciových společností. Přitom účetní zachycení řady transakcí má v mnoha případech i daňové dopady. Záměrem této publikace je ukázat na právní, účetní a daňové řešení vybraných účetních operací. Počínaje založením obou kapitálových společností, přes jednotlivé oblasti jejich hospodaření (dlouhodobý majetek, zásoby, pohledávky a závazky, operace s vlastním kapitálem) až po uzavření účetních knih, sestavení účetní závěrky a následné rozdělení výsledku hospodaření. Stranou by neměly zůstat ani následné povinnosti po datu účetní závěrky – sestavení výroční zprávy, zprávy o vztazích, ověření těchto dokumentů auditorem a jejich zveřejnění.
Zakup książki
Účetnictví, daně a audit v obchodních korporacích, Libuše Müllerová, Michal Šindelář
- Język

- Rok wydania
- 2016
- Oprawa
- (twarda)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Účetnictví, daně a audit v obchodních korporacích
- Język
- czeski
- Autorzy
- Libuše Müllerová, Michal Šindelář
- Wydawca
- Grada
- Rok wydania
- 2016
- Oprawa
- twarda
- Liczba stron
- 208
- ISBN10
- 8024758067
- ISBN13
- 9788024758060
- Seria
- Tagi
- Biznes, Księgowość
- Opis
- Rekodifikace občanského a obchodního práva významně zasáhla do pravidel účetnictví kapitálových společností - společností s ručením omezeným i akciových společností. Přitom účetní zachycení řady transakcí má v mnoha případech i daňové dopady. Záměrem této publikace je ukázat na právní, účetní a daňové řešení vybraných účetních operací. Počínaje založením obou kapitálových společností, přes jednotlivé oblasti jejich hospodaření (dlouhodobý majetek, zásoby, pohledávky a závazky, operace s vlastním kapitálem) až po uzavření účetních knih, sestavení účetní závěrky a následné rozdělení výsledku hospodaření. Stranou by neměly zůstat ani následné povinnosti po datu účetní závěrky – sestavení výroční zprávy, zprávy o vztazích, ověření těchto dokumentů auditorem a jejich zveřejnění.