

Więcej o książce
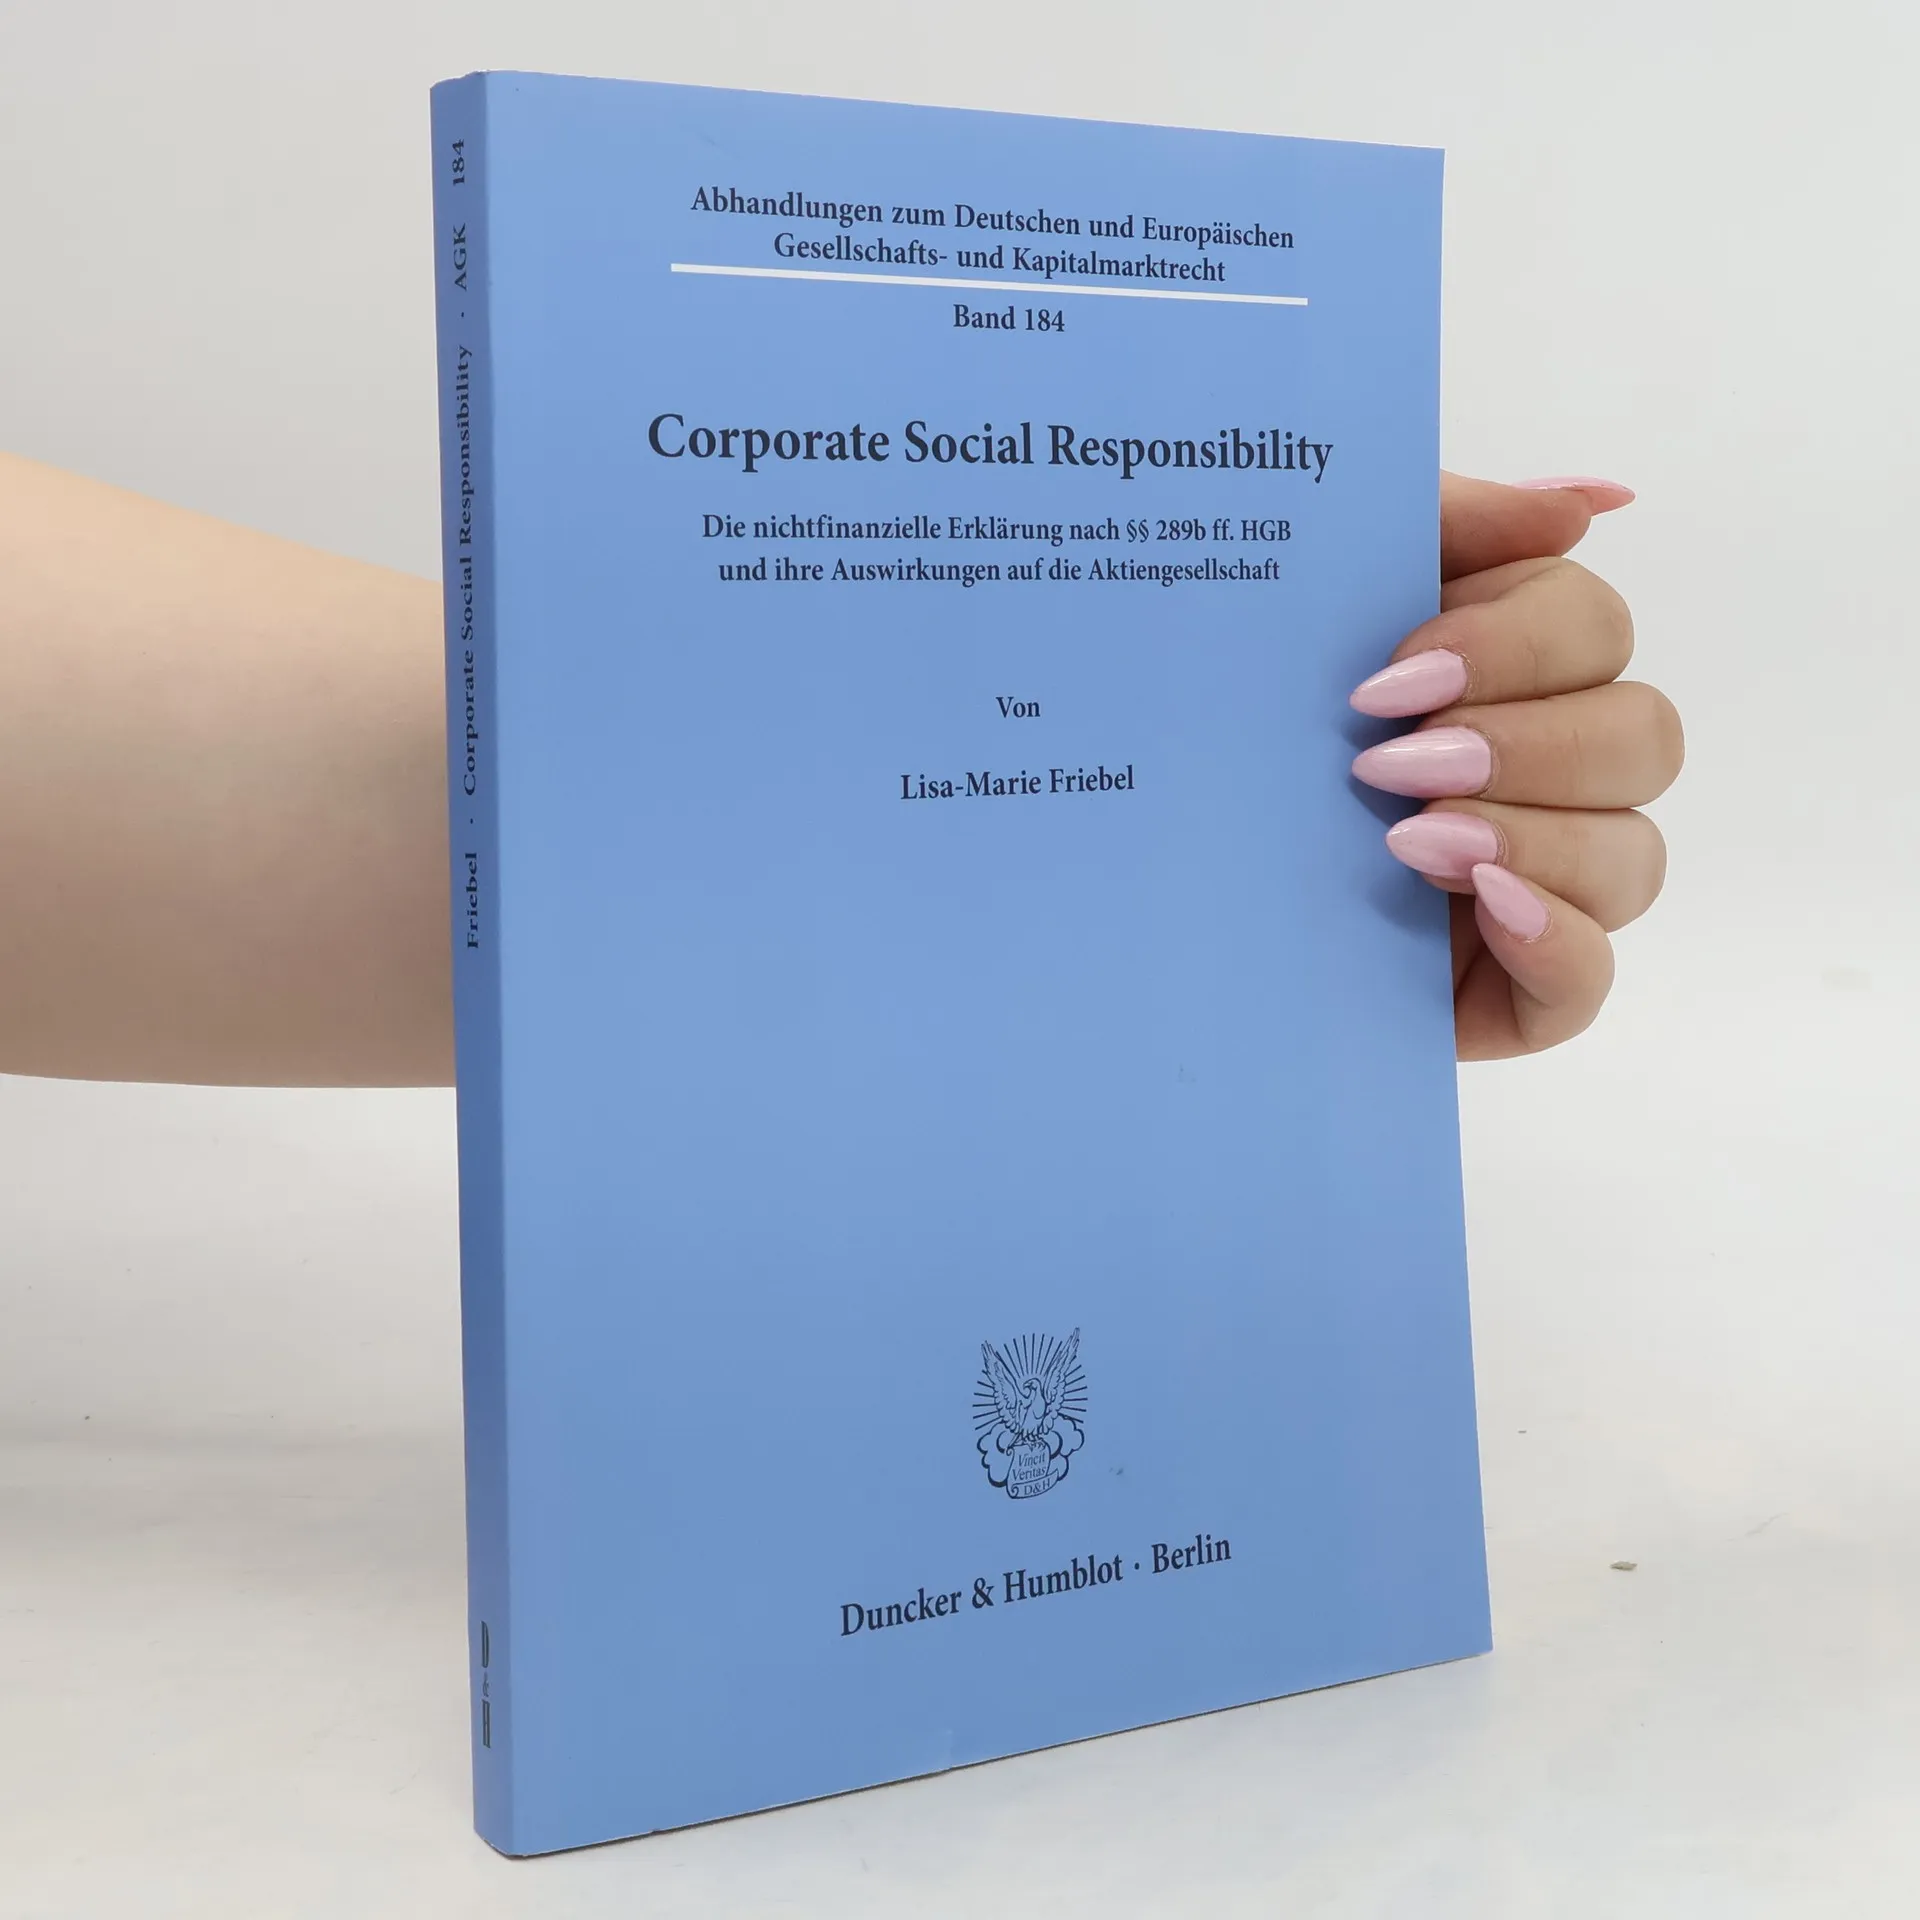
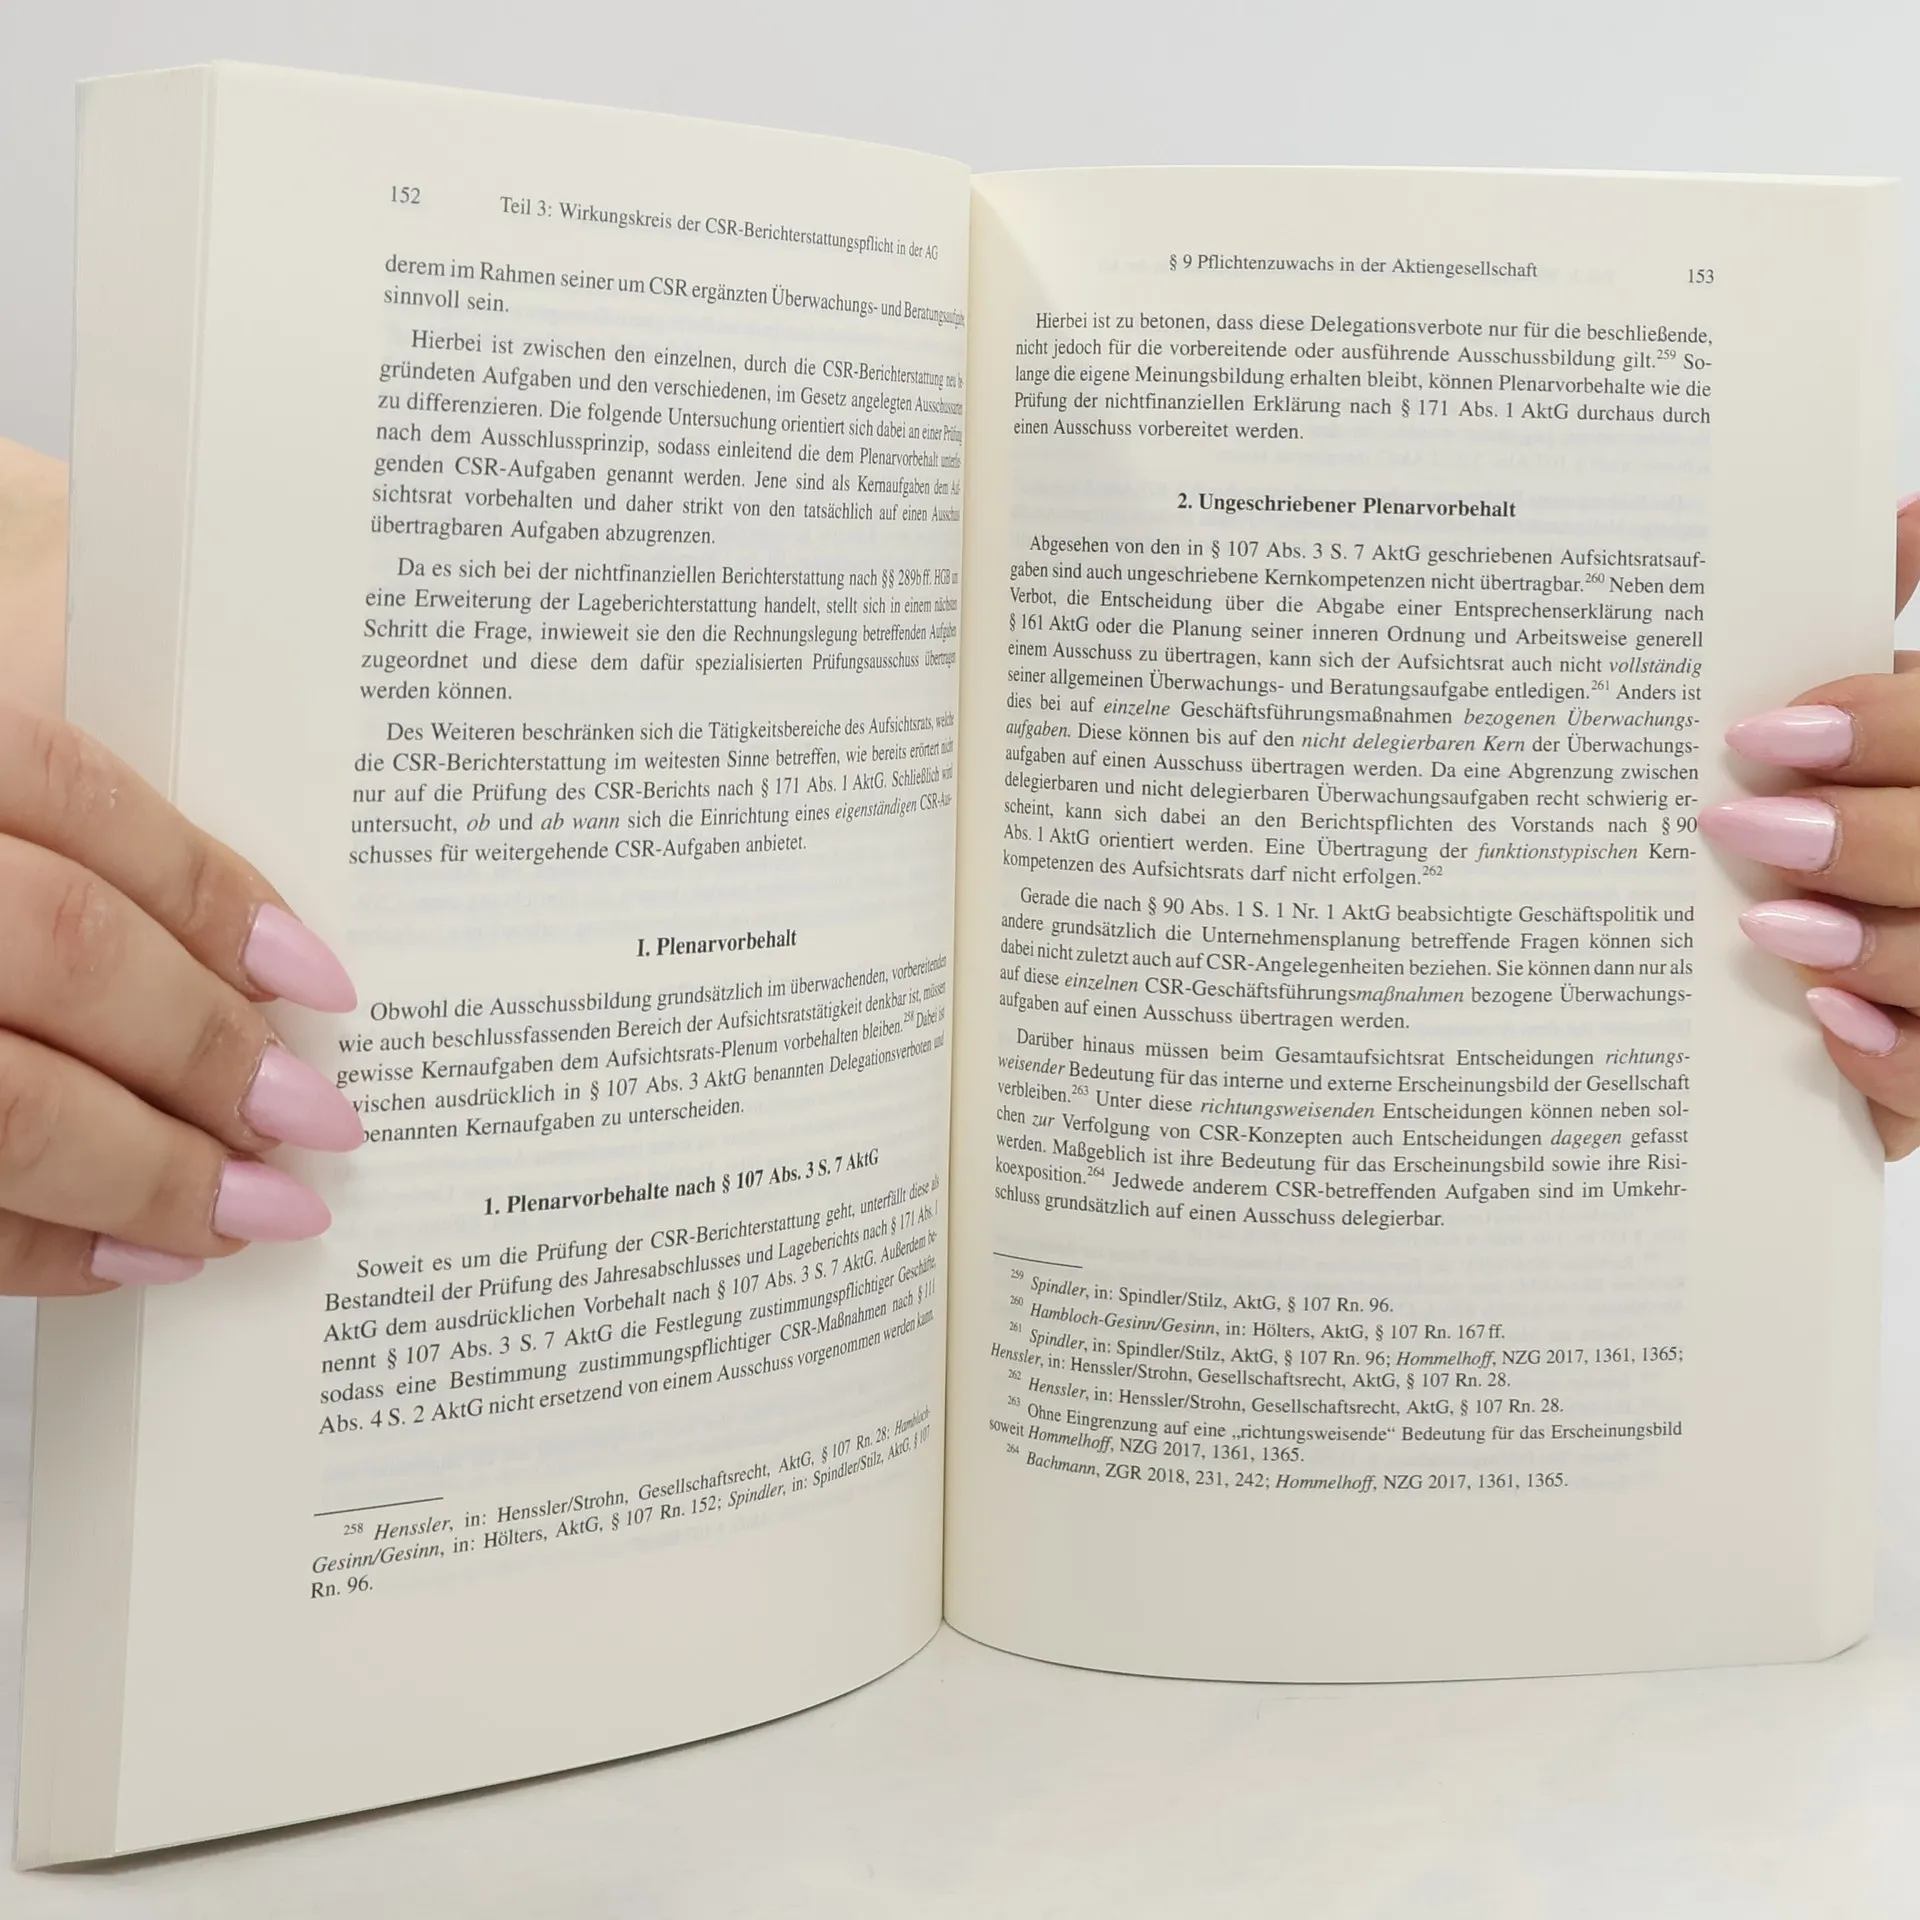
Die Untersuchung befasst sich mit der durch das CSR RUG in der handelsbilanzrechtlichen Lageberichterstattung fixierten nichtfinanziellen Erklarung nach 289b ff. HGB und ihren Auswirkungen auf die Aktiengesellschaft. Nach einer Skizzierung ihrer Entwicklungsstufen wird die nichtfinanzielle Erklarung als gesetzlicher Hohepunkt der Diskussion um Corporate Social Responsibility analysiert, um anschlieaend eine Bewertung uber ihre tatsachliche Einflussnahme auf das bestehende Aktienrechtsregime vorzunehmen. Das unter Herausarbeitung ihrer Anreiz- und mittelbaren Steuerungsfunktion erorterte Resultat, dass die CSR-Berichtspflicht nicht uber das Bilanzrecht hinaus die aktienrechtliche Leistungssorgfalt beeinflusst, stellt einen weiteren Schwerpunkt dar. Die Arbeit konzentriert sich auaerdem auf eine Einschatzung, ob es sich bei dem gewahlten Modell hinsichtlich des nationalen und europaischen Regelungsbedurfnisses um eine effektive Verankerung eines CSR Konzepts handelt. Sie schlieat mit einem Ausblick de lege ferenda.
Zakup książki
Corporate Social Responsibility, Lisa-Marie Friebel
- Język

- Rok wydania
- 2021
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Corporate Social Responsibility
- Język
- niemiecki
- Autorzy
- Lisa-Marie Friebel
- Wydawca
- Duncker & Humblot
- Rok wydania
- 2021
- Oprawa
- miękka
- Liczba stron
- 271
- ISBN10
- 3428183037
- ISBN13
- 9783428183036
- Seria
- Kategorie
- Tagi
- Opis
- Die Untersuchung befasst sich mit der durch das CSR RUG in der handelsbilanzrechtlichen Lageberichterstattung fixierten nichtfinanziellen Erklarung nach 289b ff. HGB und ihren Auswirkungen auf die Aktiengesellschaft. Nach einer Skizzierung ihrer Entwicklungsstufen wird die nichtfinanzielle Erklarung als gesetzlicher Hohepunkt der Diskussion um Corporate Social Responsibility analysiert, um anschlieaend eine Bewertung uber ihre tatsachliche Einflussnahme auf das bestehende Aktienrechtsregime vorzunehmen. Das unter Herausarbeitung ihrer Anreiz- und mittelbaren Steuerungsfunktion erorterte Resultat, dass die CSR-Berichtspflicht nicht uber das Bilanzrecht hinaus die aktienrechtliche Leistungssorgfalt beeinflusst, stellt einen weiteren Schwerpunkt dar. Die Arbeit konzentriert sich auaerdem auf eine Einschatzung, ob es sich bei dem gewahlten Modell hinsichtlich des nationalen und europaischen Regelungsbedurfnisses um eine effektive Verankerung eines CSR Konzepts handelt. Sie schlieat mit einem Ausblick de lege ferenda.