

Wyprzedane, ale poszukiwane!
Więcej o książce
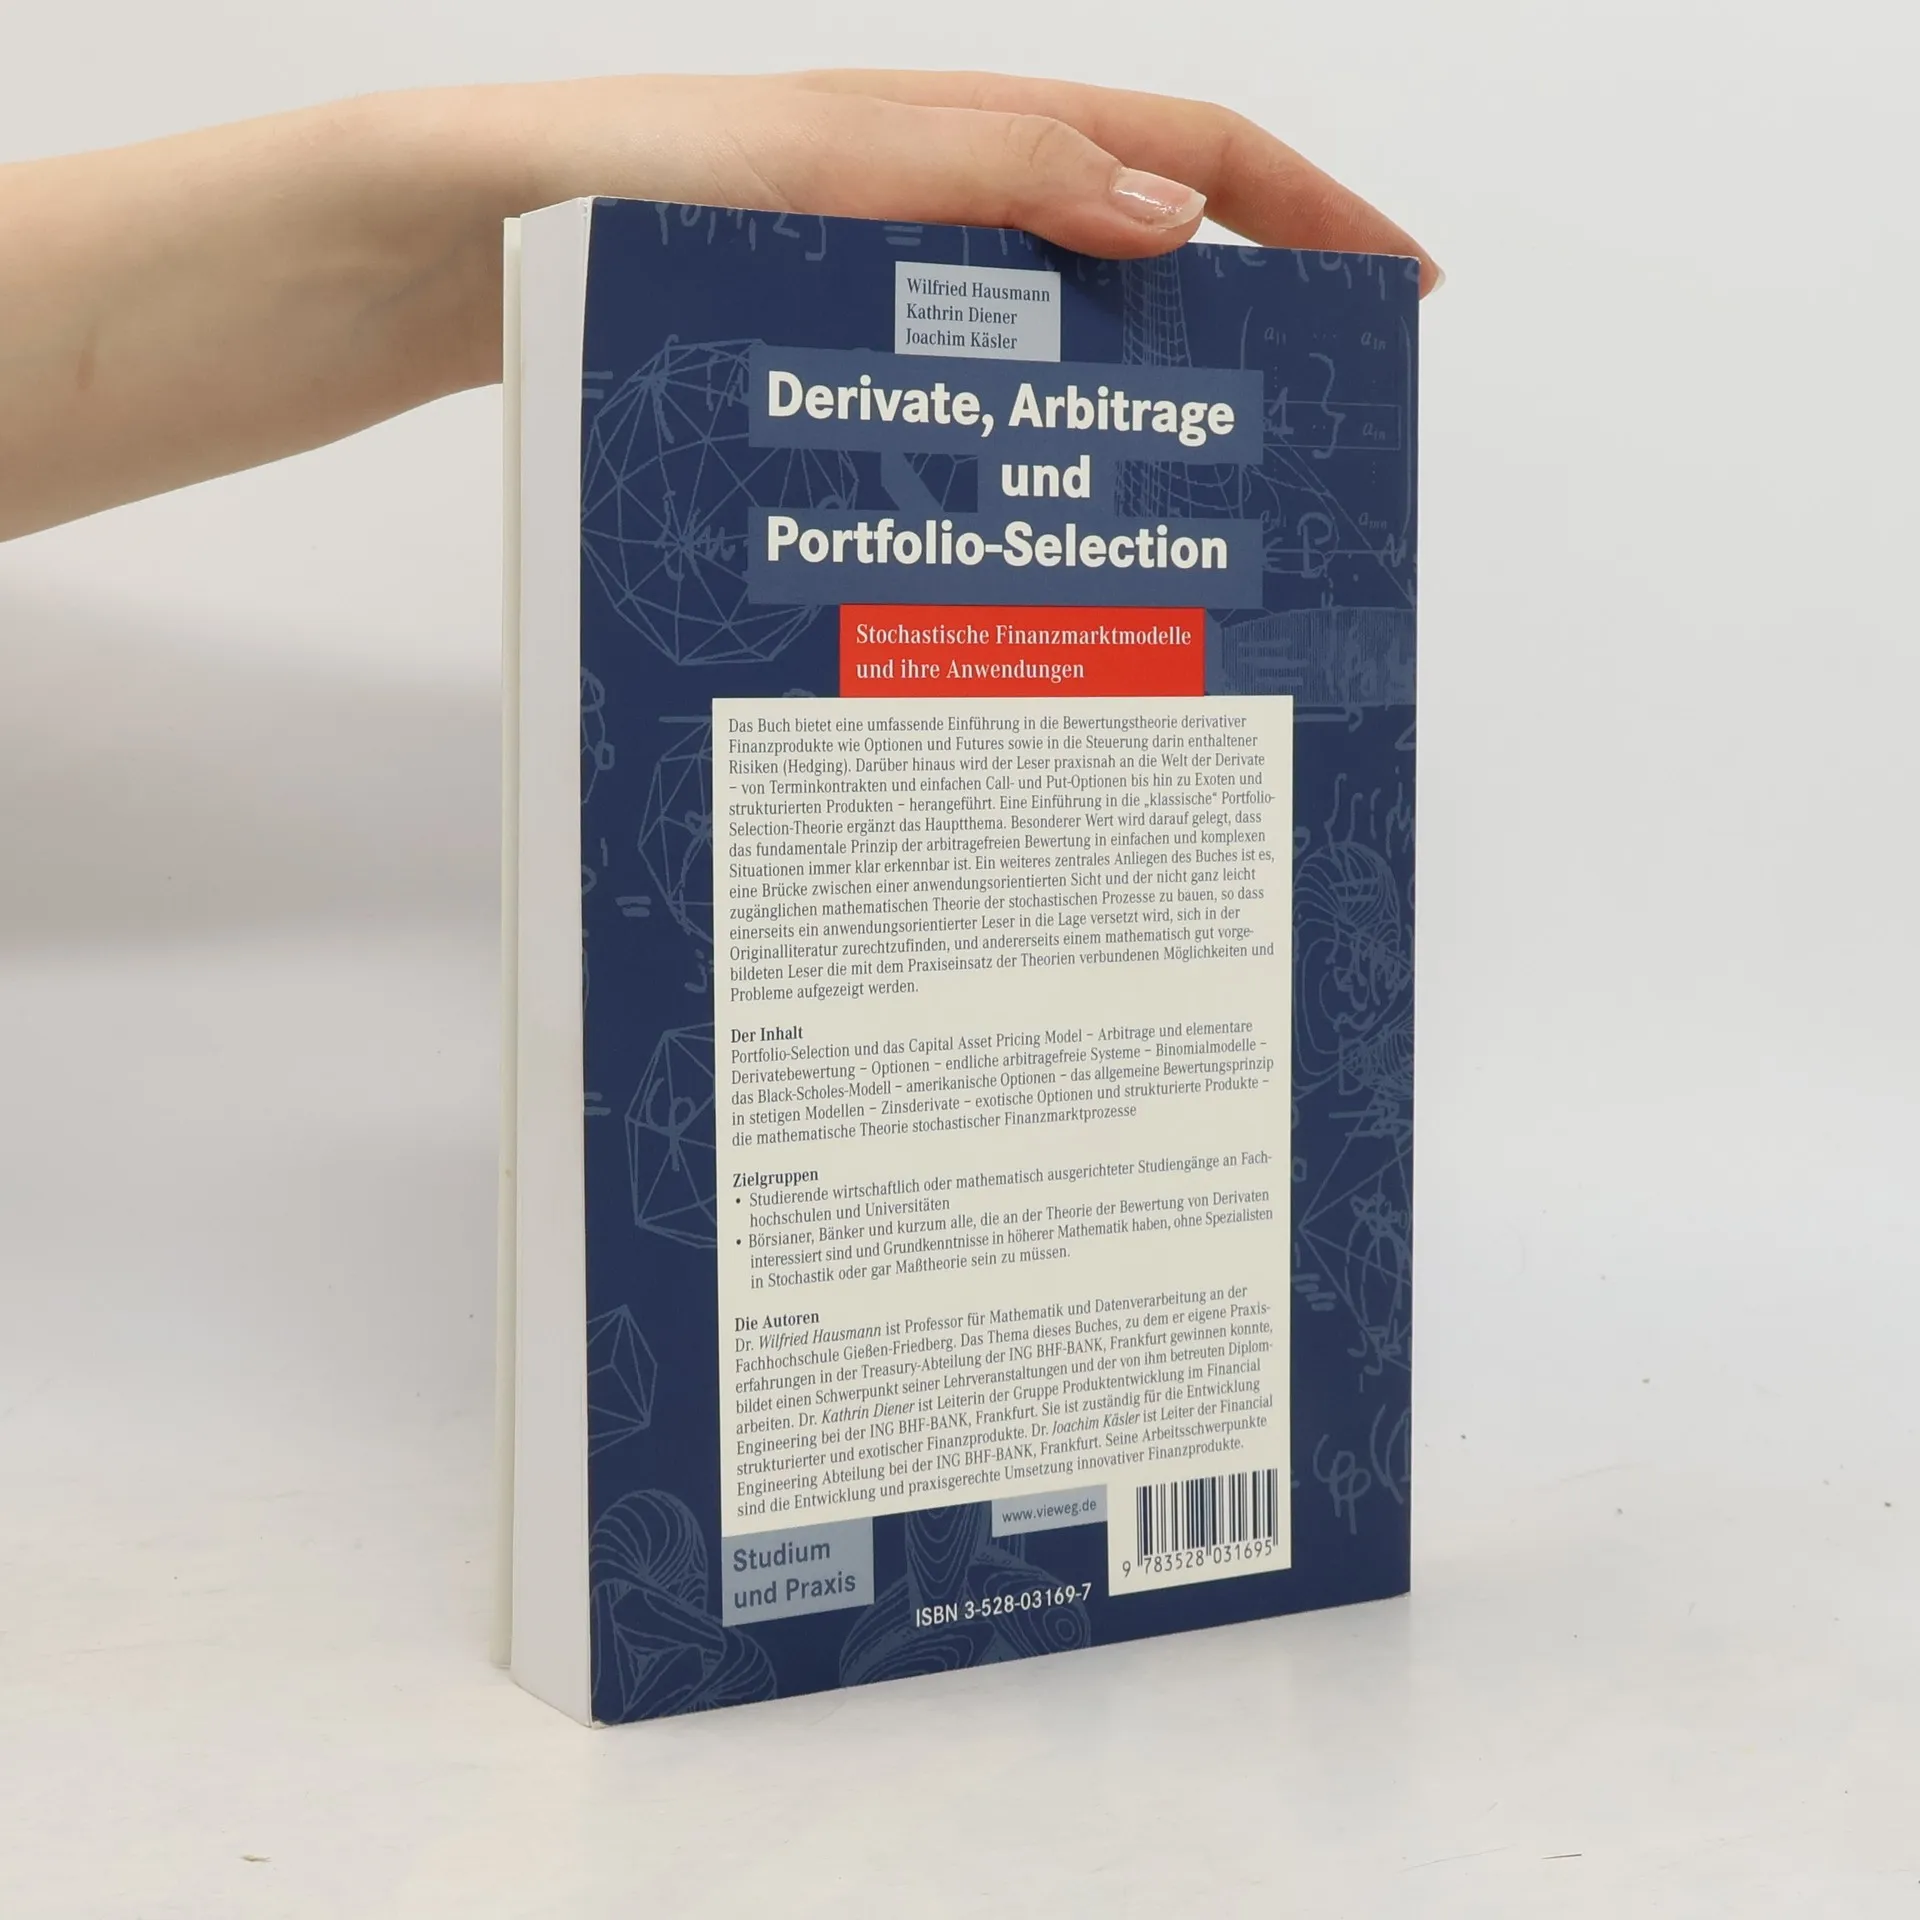
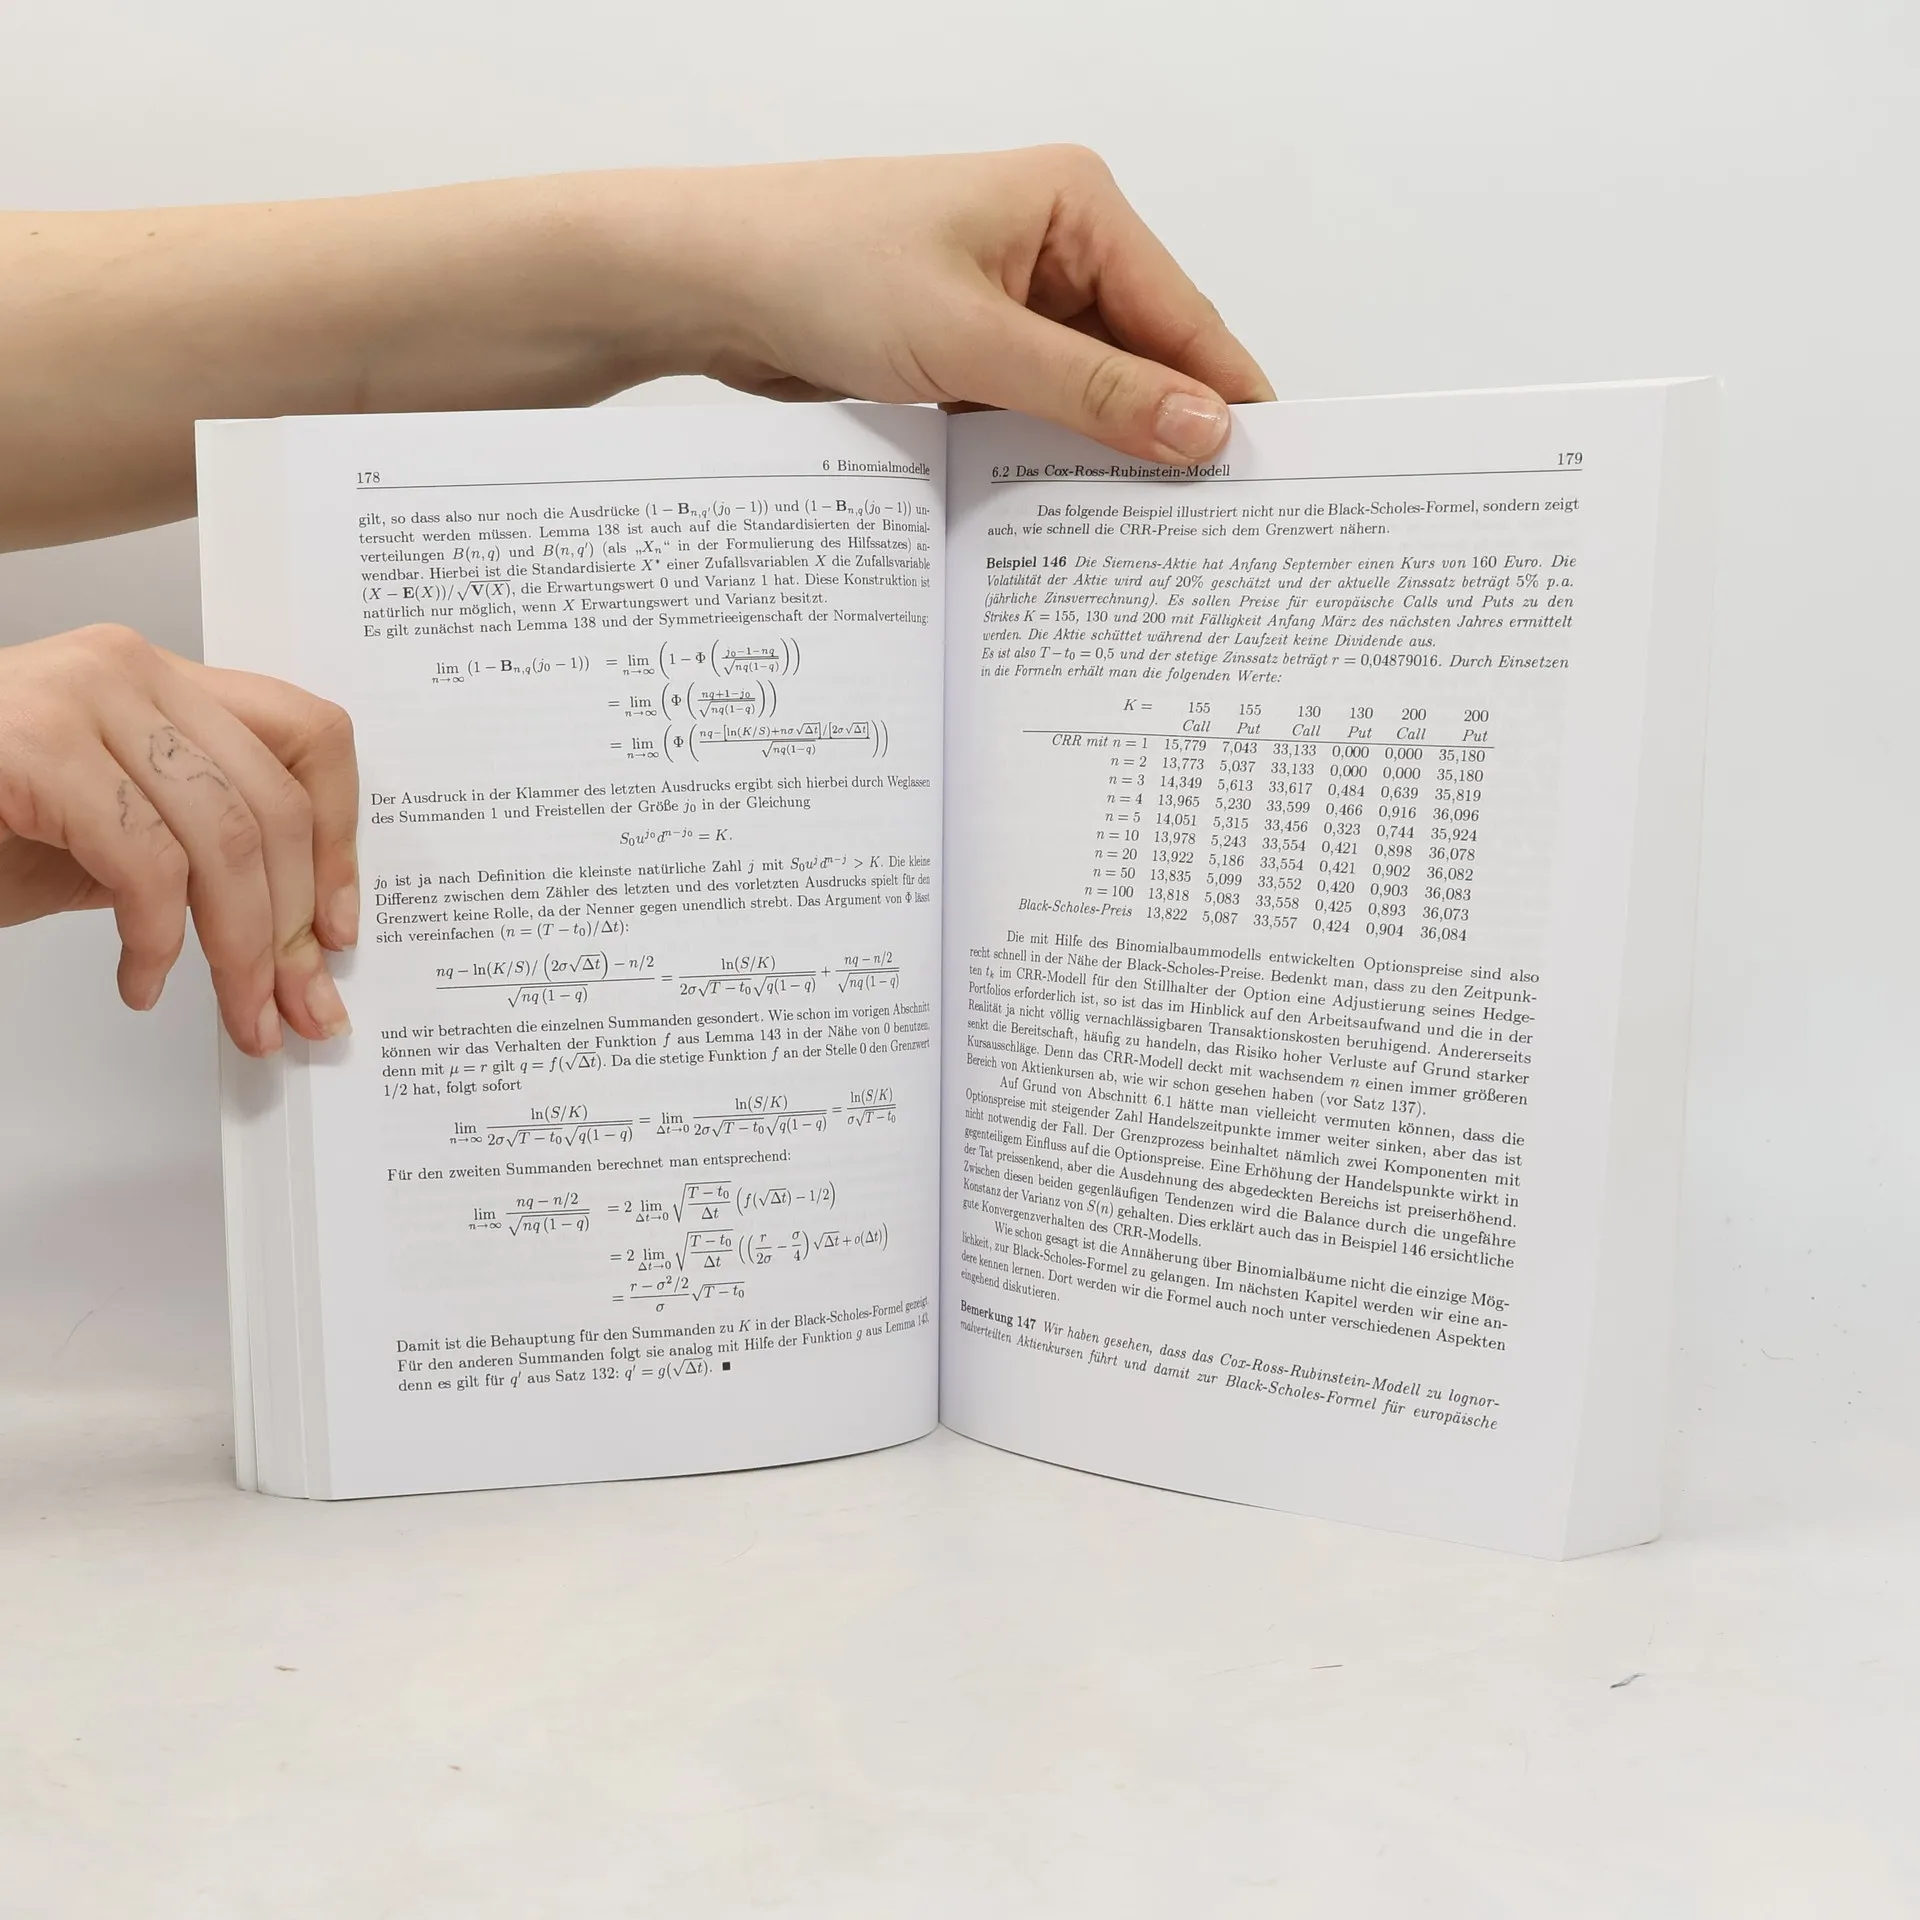
Das Buch bietet eine umfassende Einführung in die Theorie der Bewertung derivativer Finanzprodukte wie z. B. Optionen und Futures. Hierbei wird einerseits großer Wert auf die Vermittlung der grundlegenden Ideen gelegt, andererseits aber auch die Begriffswelt der schwer zugänglichen rigorosen mathematischen Theorie der stochastischen Prozesse illustriert, so dass ein Leser nicht nur die Prinzipien und Hauptergebnisse der Derivatebewertung lernt, sondern auch in die Lage versetzt wird, sich in der Originalliteratur zurechtzufinden. Beispiele aus dem Financial Engineering stellen den Praxisbezug her.
Zakup książki
Derivate, Arbitrage und Portfolio-Selection, Wilfried Hausmann, Kathrin Diener, Joachim Käsler
- Język

- Rok wydania
- 2002
- Oprawa
- (miękka)
Jak tylko się pojawi, wyślemy Ci wiadomość e-mail.
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Derivate, Arbitrage und Portfolio-Selection
- Podtytuł
- Stochastische Finanzmarktmodelle und ihre Anwendungen
- Język
- niemiecki
- Wydawca
- Vieweg
- Rok wydania
- 2002
- Oprawa
- miękka
- Liczba stron
- 448
- ISBN10
- 3528031697
- ISBN13
- 9783528031695
- Seria
- Tagi
- Opis
- Das Buch bietet eine umfassende Einführung in die Theorie der Bewertung derivativer Finanzprodukte wie z. B. Optionen und Futures. Hierbei wird einerseits großer Wert auf die Vermittlung der grundlegenden Ideen gelegt, andererseits aber auch die Begriffswelt der schwer zugänglichen rigorosen mathematischen Theorie der stochastischen Prozesse illustriert, so dass ein Leser nicht nur die Prinzipien und Hauptergebnisse der Derivatebewertung lernt, sondern auch in die Lage versetzt wird, sich in der Originalliteratur zurechtzufinden. Beispiele aus dem Financial Engineering stellen den Praxisbezug her.