

Więcej o książce
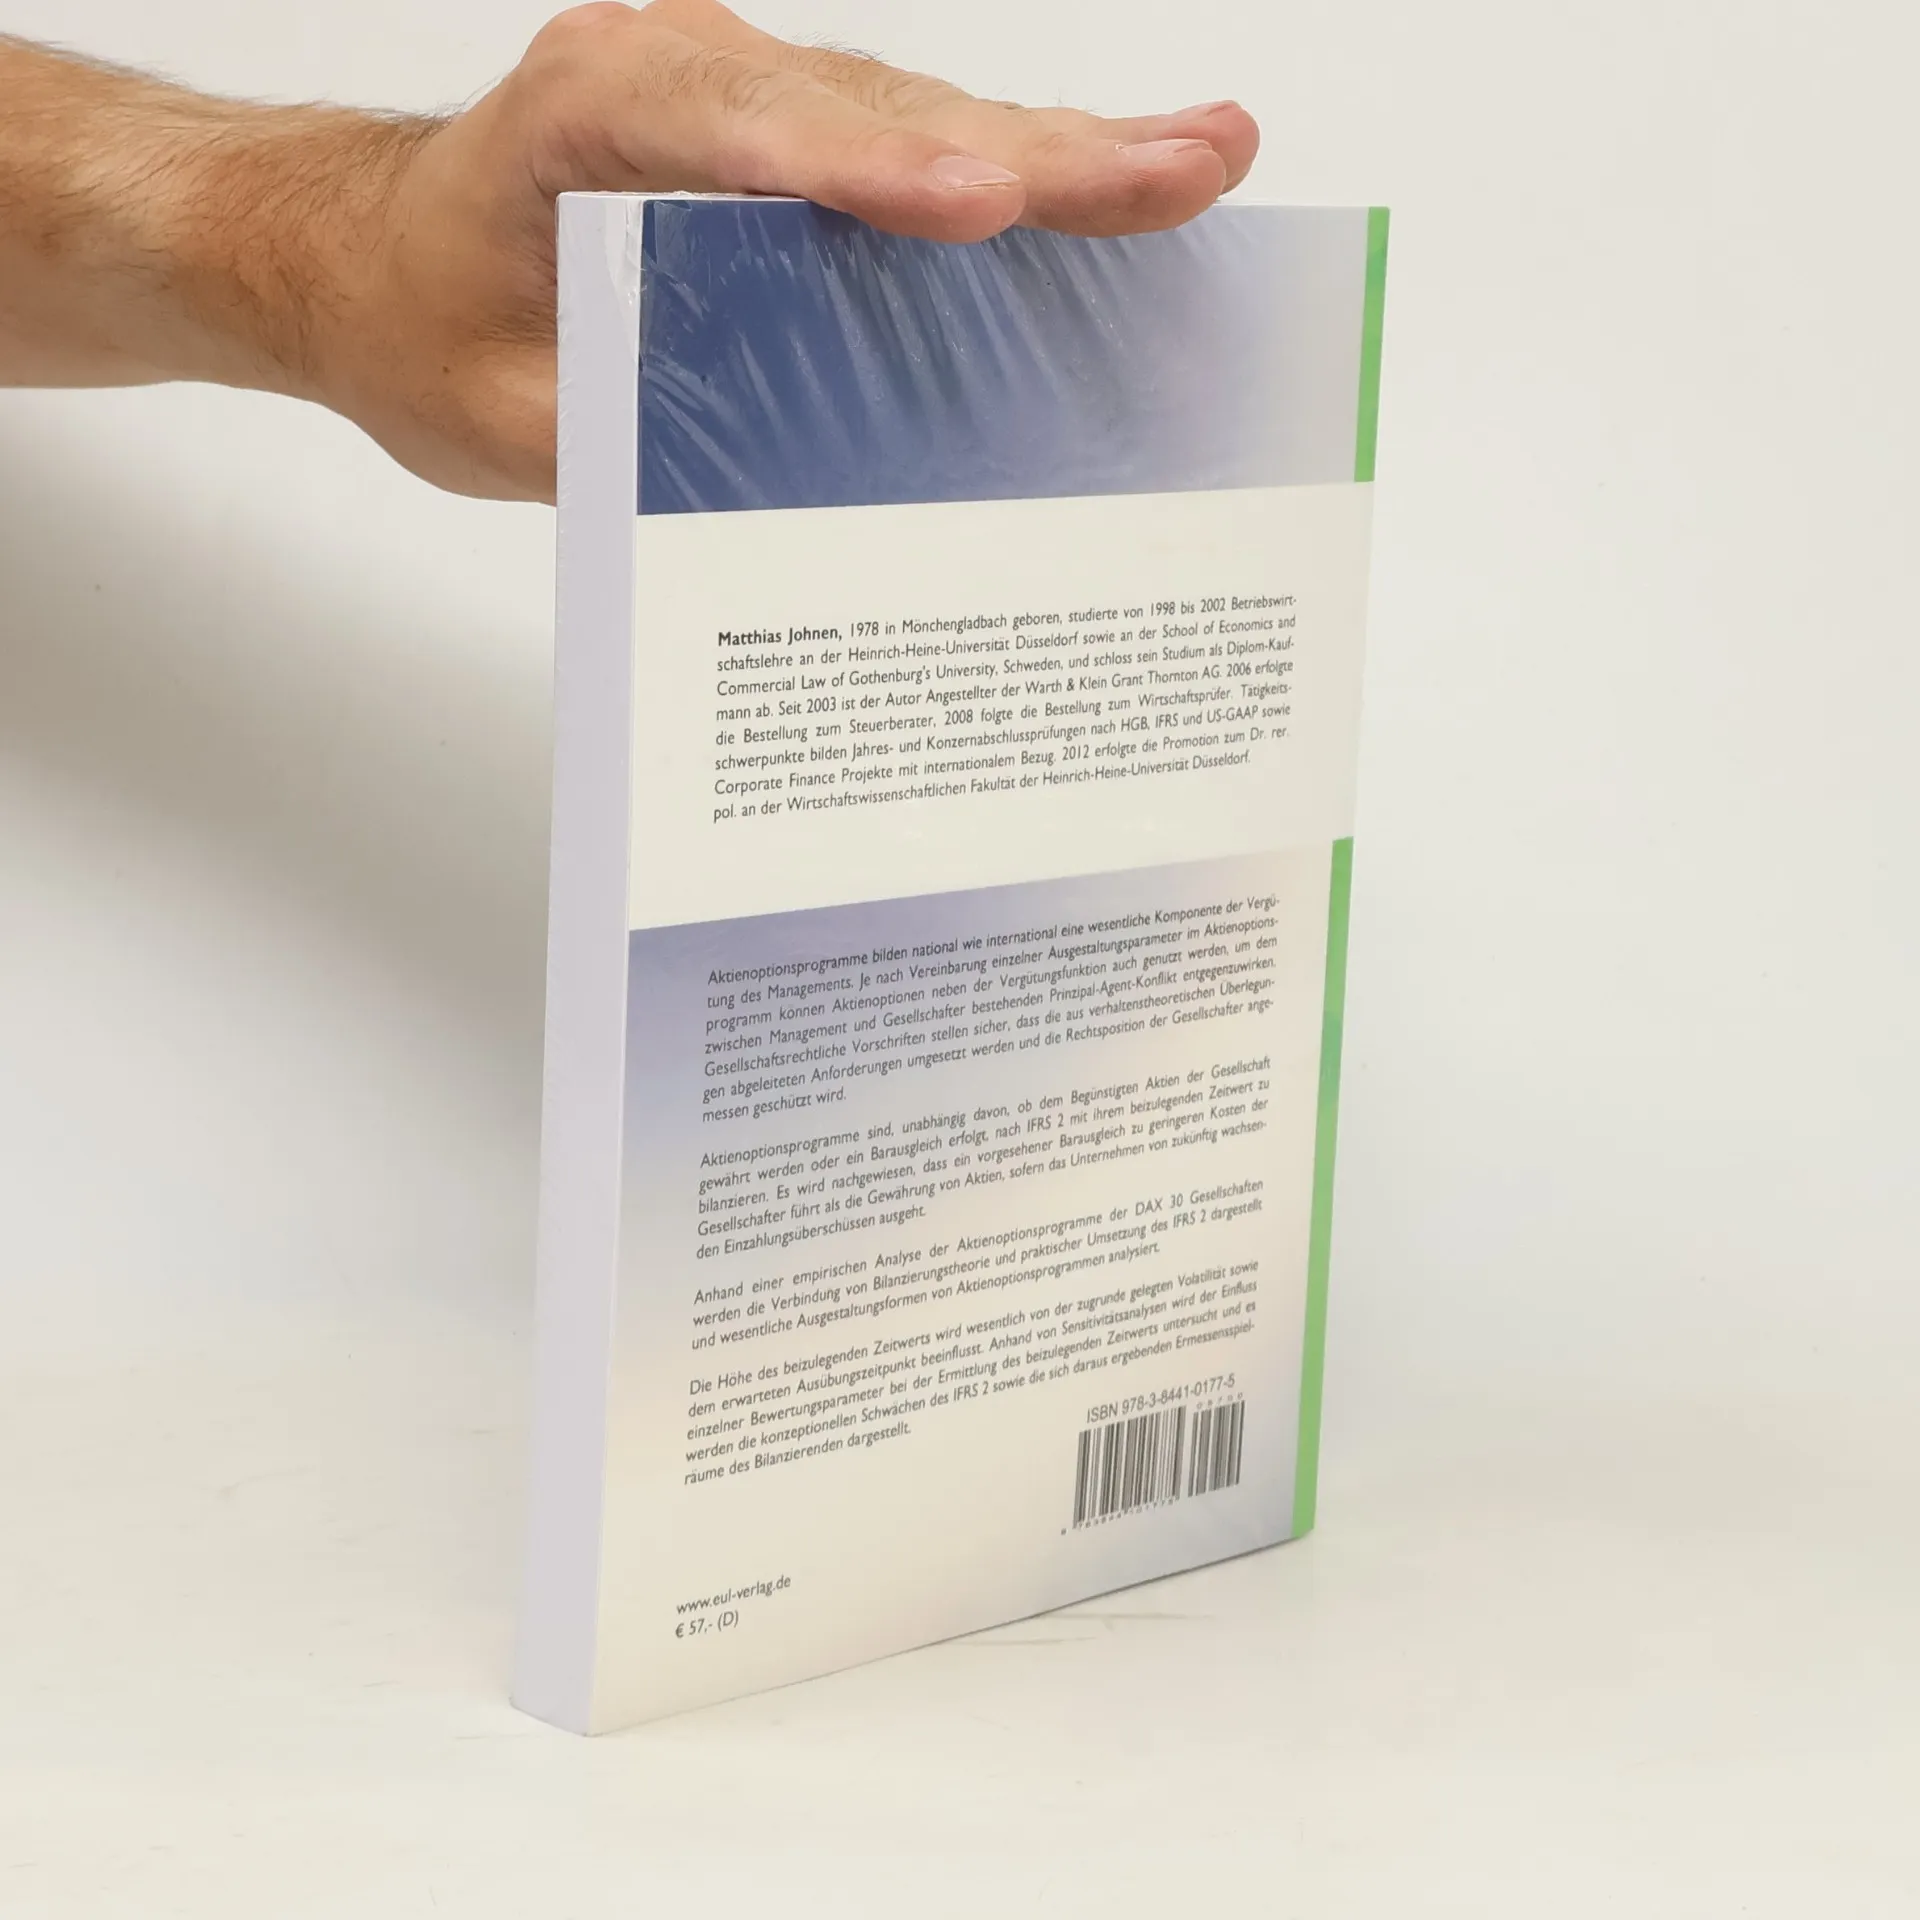
Aktienoptionsprogramme sind sowohl national als auch international ein zentraler Bestandteil der Managementvergütung. Je nach den spezifischen Parametern eines Programms können Aktienoptionen nicht nur als Vergütungsinstrument dienen, sondern auch zur Minderung des Prinzipal-Agent-Konflikts zwischen Management und Gesellschaftern beitragen. Gesellschaftsrechtliche Vorschriften gewährleisten die Umsetzung verhaltenstheoretischer Anforderungen und den Schutz der Gesellschafterrechte. Nach IFRS 2 müssen Aktienoptionsprogramme, unabhängig davon, ob sie in Form von Aktien oder als Barausgleich gewährt werden, mit ihrem beizulegenden Zeitwert bilanziert werden. Es zeigt sich, dass ein geplanter Barausgleich für die Gesellschafter kostengünstiger ist als die Gewährung von Aktien, vorausgesetzt, das Unternehmen erwartet zukünftige wachsende Einzahlungsüberschüsse. Eine empirische Analyse der Aktienoptionsprogramme der DAX 30 Gesellschaften verdeutlicht die Verbindung von Bilanzierungstheorie und praktischer Umsetzung des IFRS 2 und untersucht wesentliche Ausgestaltungsformen dieser Programme. Der beizulegende Zeitwert wird stark von der zugrunde liegenden Volatilität und dem erwarteten Ausübungszeitpunkt beeinflusst. Sensitivitätsanalysen beleuchten den Einfluss von Bewertungsparametern auf den beizulegenden Zeitwert und zeigen die konzeptionellen Schwächen des IFRS 2 sowie die damit verbundenen Ermessensspielräume des Bilanzierenden
Zakup książki
Verhaltenstheoretische und gesellschaftsrechtliche Ausgestaltungsparameter von Aktienoptionsprogrammen bei der Bilanzierung nach IFRS 2 unter Berücksichtigung bewertungsrelevanter Aspekte, Matthias Johnen
- Język

- Rok wydania
- 2012
- Oprawa
- (miękka),
- Stan książki
- Bardzo dobry
- Cena
- 57,04 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Verhaltenstheoretische und gesellschaftsrechtliche Ausgestaltungsparameter von Aktienoptionsprogrammen bei der Bilanzierung nach IFRS 2 unter Berücksichtigung bewertungsrelevanter Aspekte
- Język
- niemiecki
- Autorzy
- Matthias Johnen
- Wydawca
- Eul
- Rok wydania
- 2012
- Oprawa
- miękka
- Liczba stron
- 262
- ISBN10
- 3844101772
- ISBN13
- 9783844101775
- Seria
- Opis
- Aktienoptionsprogramme sind sowohl national als auch international ein zentraler Bestandteil der Managementvergütung. Je nach den spezifischen Parametern eines Programms können Aktienoptionen nicht nur als Vergütungsinstrument dienen, sondern auch zur Minderung des Prinzipal-Agent-Konflikts zwischen Management und Gesellschaftern beitragen. Gesellschaftsrechtliche Vorschriften gewährleisten die Umsetzung verhaltenstheoretischer Anforderungen und den Schutz der Gesellschafterrechte. Nach IFRS 2 müssen Aktienoptionsprogramme, unabhängig davon, ob sie in Form von Aktien oder als Barausgleich gewährt werden, mit ihrem beizulegenden Zeitwert bilanziert werden. Es zeigt sich, dass ein geplanter Barausgleich für die Gesellschafter kostengünstiger ist als die Gewährung von Aktien, vorausgesetzt, das Unternehmen erwartet zukünftige wachsende Einzahlungsüberschüsse. Eine empirische Analyse der Aktienoptionsprogramme der DAX 30 Gesellschaften verdeutlicht die Verbindung von Bilanzierungstheorie und praktischer Umsetzung des IFRS 2 und untersucht wesentliche Ausgestaltungsformen dieser Programme. Der beizulegende Zeitwert wird stark von der zugrunde liegenden Volatilität und dem erwarteten Ausübungszeitpunkt beeinflusst. Sensitivitätsanalysen beleuchten den Einfluss von Bewertungsparametern auf den beizulegenden Zeitwert und zeigen die konzeptionellen Schwächen des IFRS 2 sowie die damit verbundenen Ermessensspielräume des Bilanzierenden