

Więcej o książce
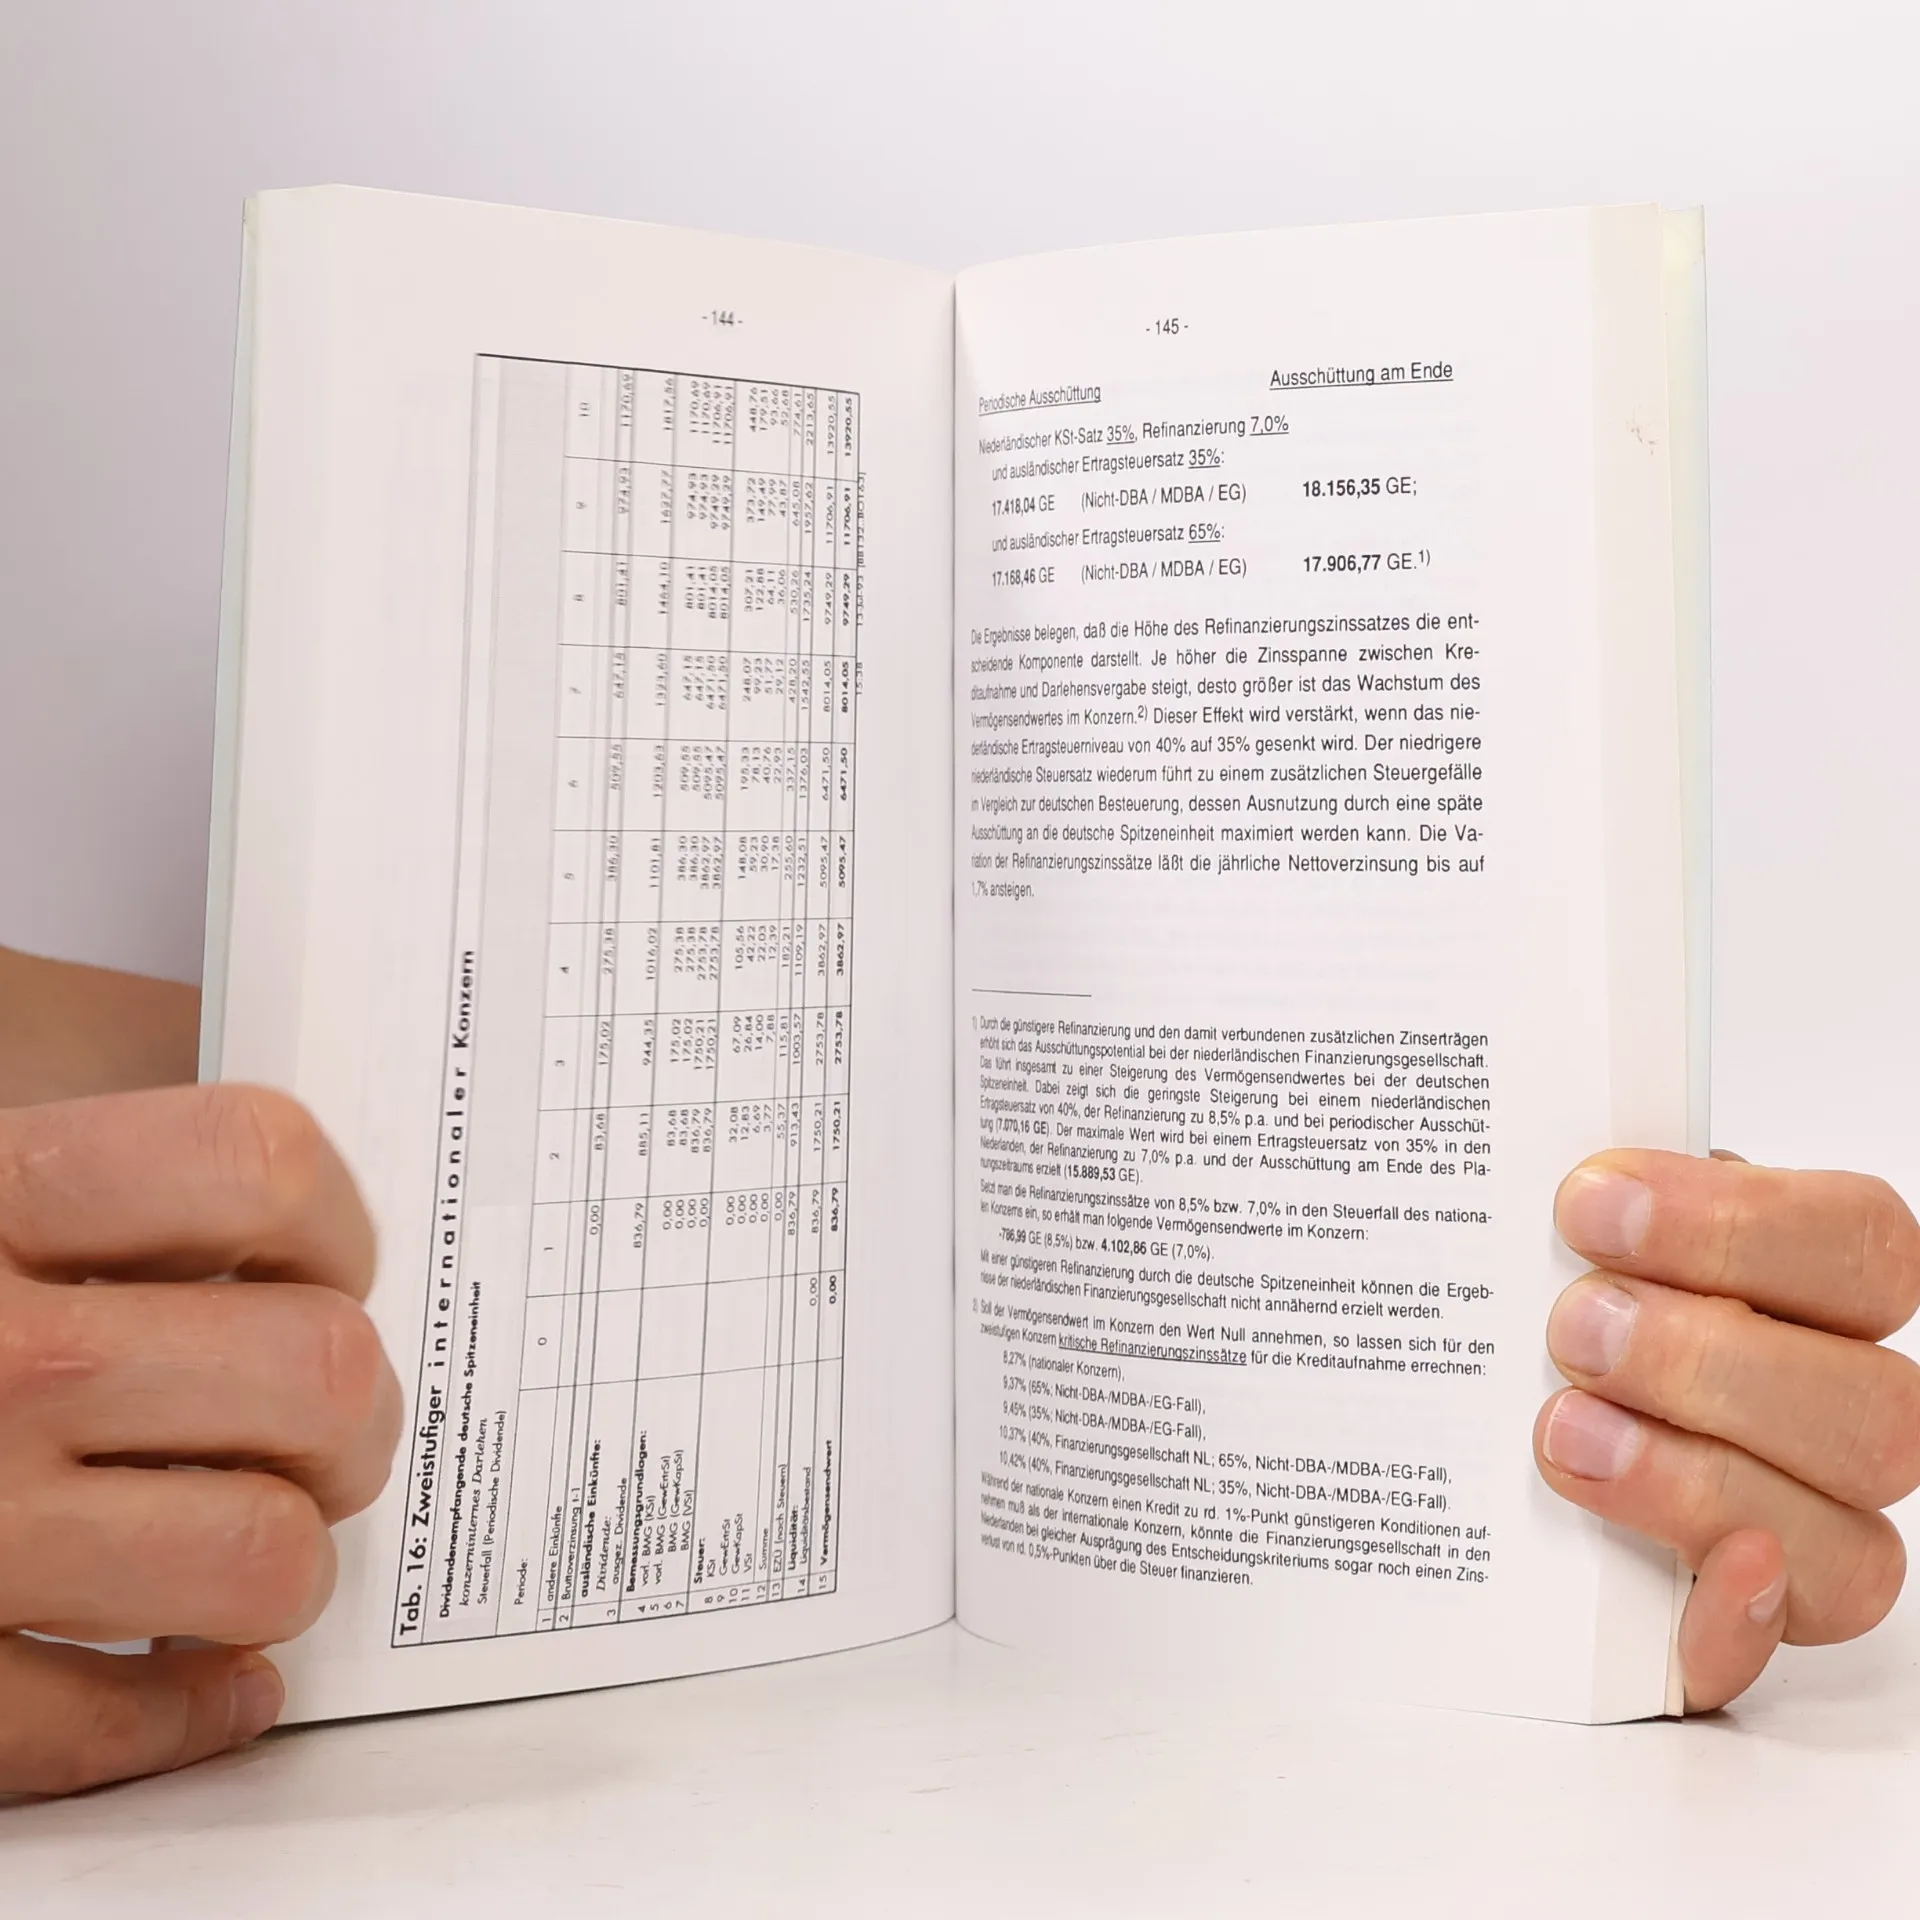
Diese Arbeit analysiert die betriebswirtschaftliche Ertrag- und Substanzsteuerbelastung bei der konzerninternen Außenfinanzierung in internationalen Unterordnungskonzernen. Anhand eines schrittweise erweiterten Modells werden die steuerlichen Aspekte der Eigenkapital- und Fremdkapitalzuführung betrachtet, insbesondere hinsichtlich Refinanzierungsmöglichkeiten und Gewinnverwendungsstrategien. Ein Modell wird entwickelt, um die laufende Steuerbelastung bei der konzerninternen Außenfinanzierung zu quantifizieren. Ziel ist die steuerlich optimale Gestaltung des Konzernaufbaus und der internen Geschäftsbeziehungen für produktiv tätige Unternehmen. Auffällig ist der Unterschied zwischen dem deutschen Fiskus, der konzerninterne Finanzierungen nur eingeschränkt akzeptiert, und ausländischen Staaten wie Belgien, die solche Finanzierungen steuerlich fördern. Die steuerliche Förderung eines belgischen Coordination Centers beruht nicht auf einer Steuersatzvergünstigung, sondern auf einer pauschalen Ermittlung der steuerlichen Bemessungsgrundlage, was zu einem signifikanten Steuergefälle im Vergleich zur deutschen Besteuerung führt.
Zakup książki
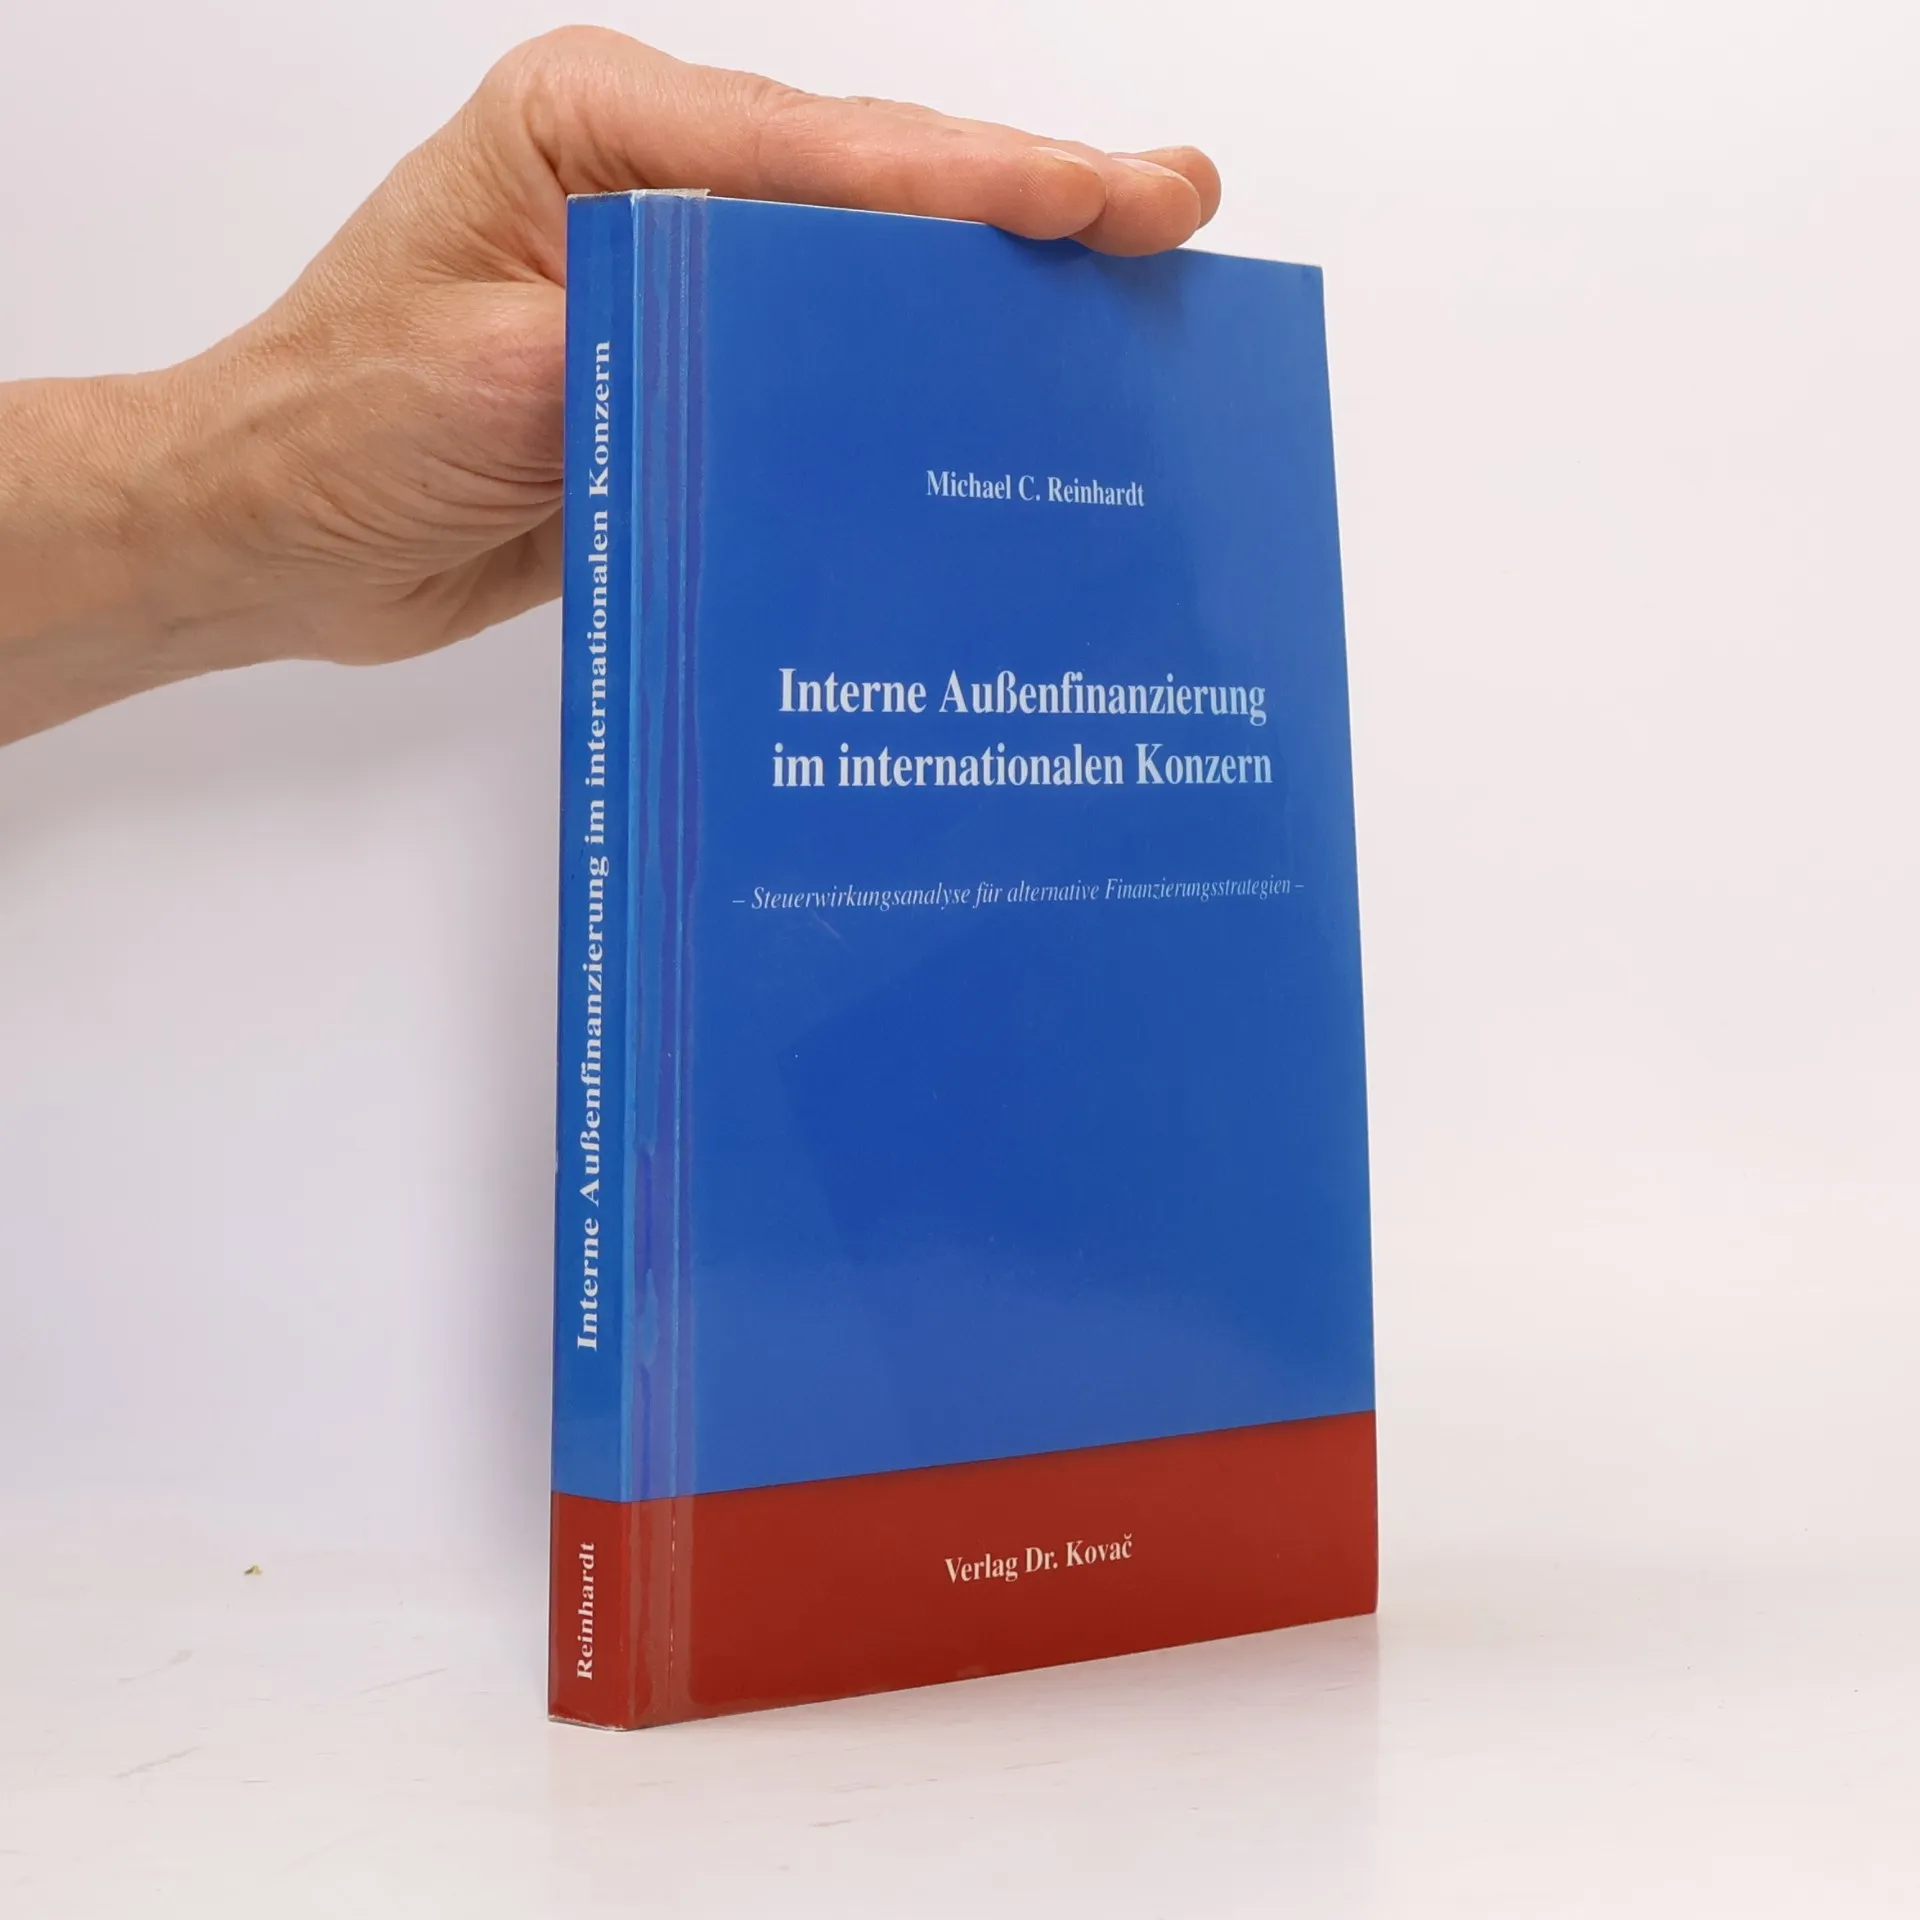
Interne Außenfinanzierung im internationalen Konzern, Michael C. Reinhardt
- Język

- Rok wydania
- 1995
- Oprawa
- (miękka),
- Stan książki
- Uszkodzony
- Cena
- 219,92 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Interne Außenfinanzierung im internationalen Konzern
- Język
- niemiecki
- Autorzy
- Michael C. Reinhardt
- Wydawca
- Kovač
- Rok wydania
- 1995
- Oprawa
- miękka
- Liczba stron
- 280
- ISBN10
- 3860642952
- ISBN13
- 9783860642955
- Seria
- Opis
- Diese Arbeit analysiert die betriebswirtschaftliche Ertrag- und Substanzsteuerbelastung bei der konzerninternen Außenfinanzierung in internationalen Unterordnungskonzernen. Anhand eines schrittweise erweiterten Modells werden die steuerlichen Aspekte der Eigenkapital- und Fremdkapitalzuführung betrachtet, insbesondere hinsichtlich Refinanzierungsmöglichkeiten und Gewinnverwendungsstrategien. Ein Modell wird entwickelt, um die laufende Steuerbelastung bei der konzerninternen Außenfinanzierung zu quantifizieren. Ziel ist die steuerlich optimale Gestaltung des Konzernaufbaus und der internen Geschäftsbeziehungen für produktiv tätige Unternehmen. Auffällig ist der Unterschied zwischen dem deutschen Fiskus, der konzerninterne Finanzierungen nur eingeschränkt akzeptiert, und ausländischen Staaten wie Belgien, die solche Finanzierungen steuerlich fördern. Die steuerliche Förderung eines belgischen Coordination Centers beruht nicht auf einer Steuersatzvergünstigung, sondern auf einer pauschalen Ermittlung der steuerlichen Bemessungsgrundlage, was zu einem signifikanten Steuergefälle im Vergleich zur deutschen Besteuerung führt.