

Więcej o książce
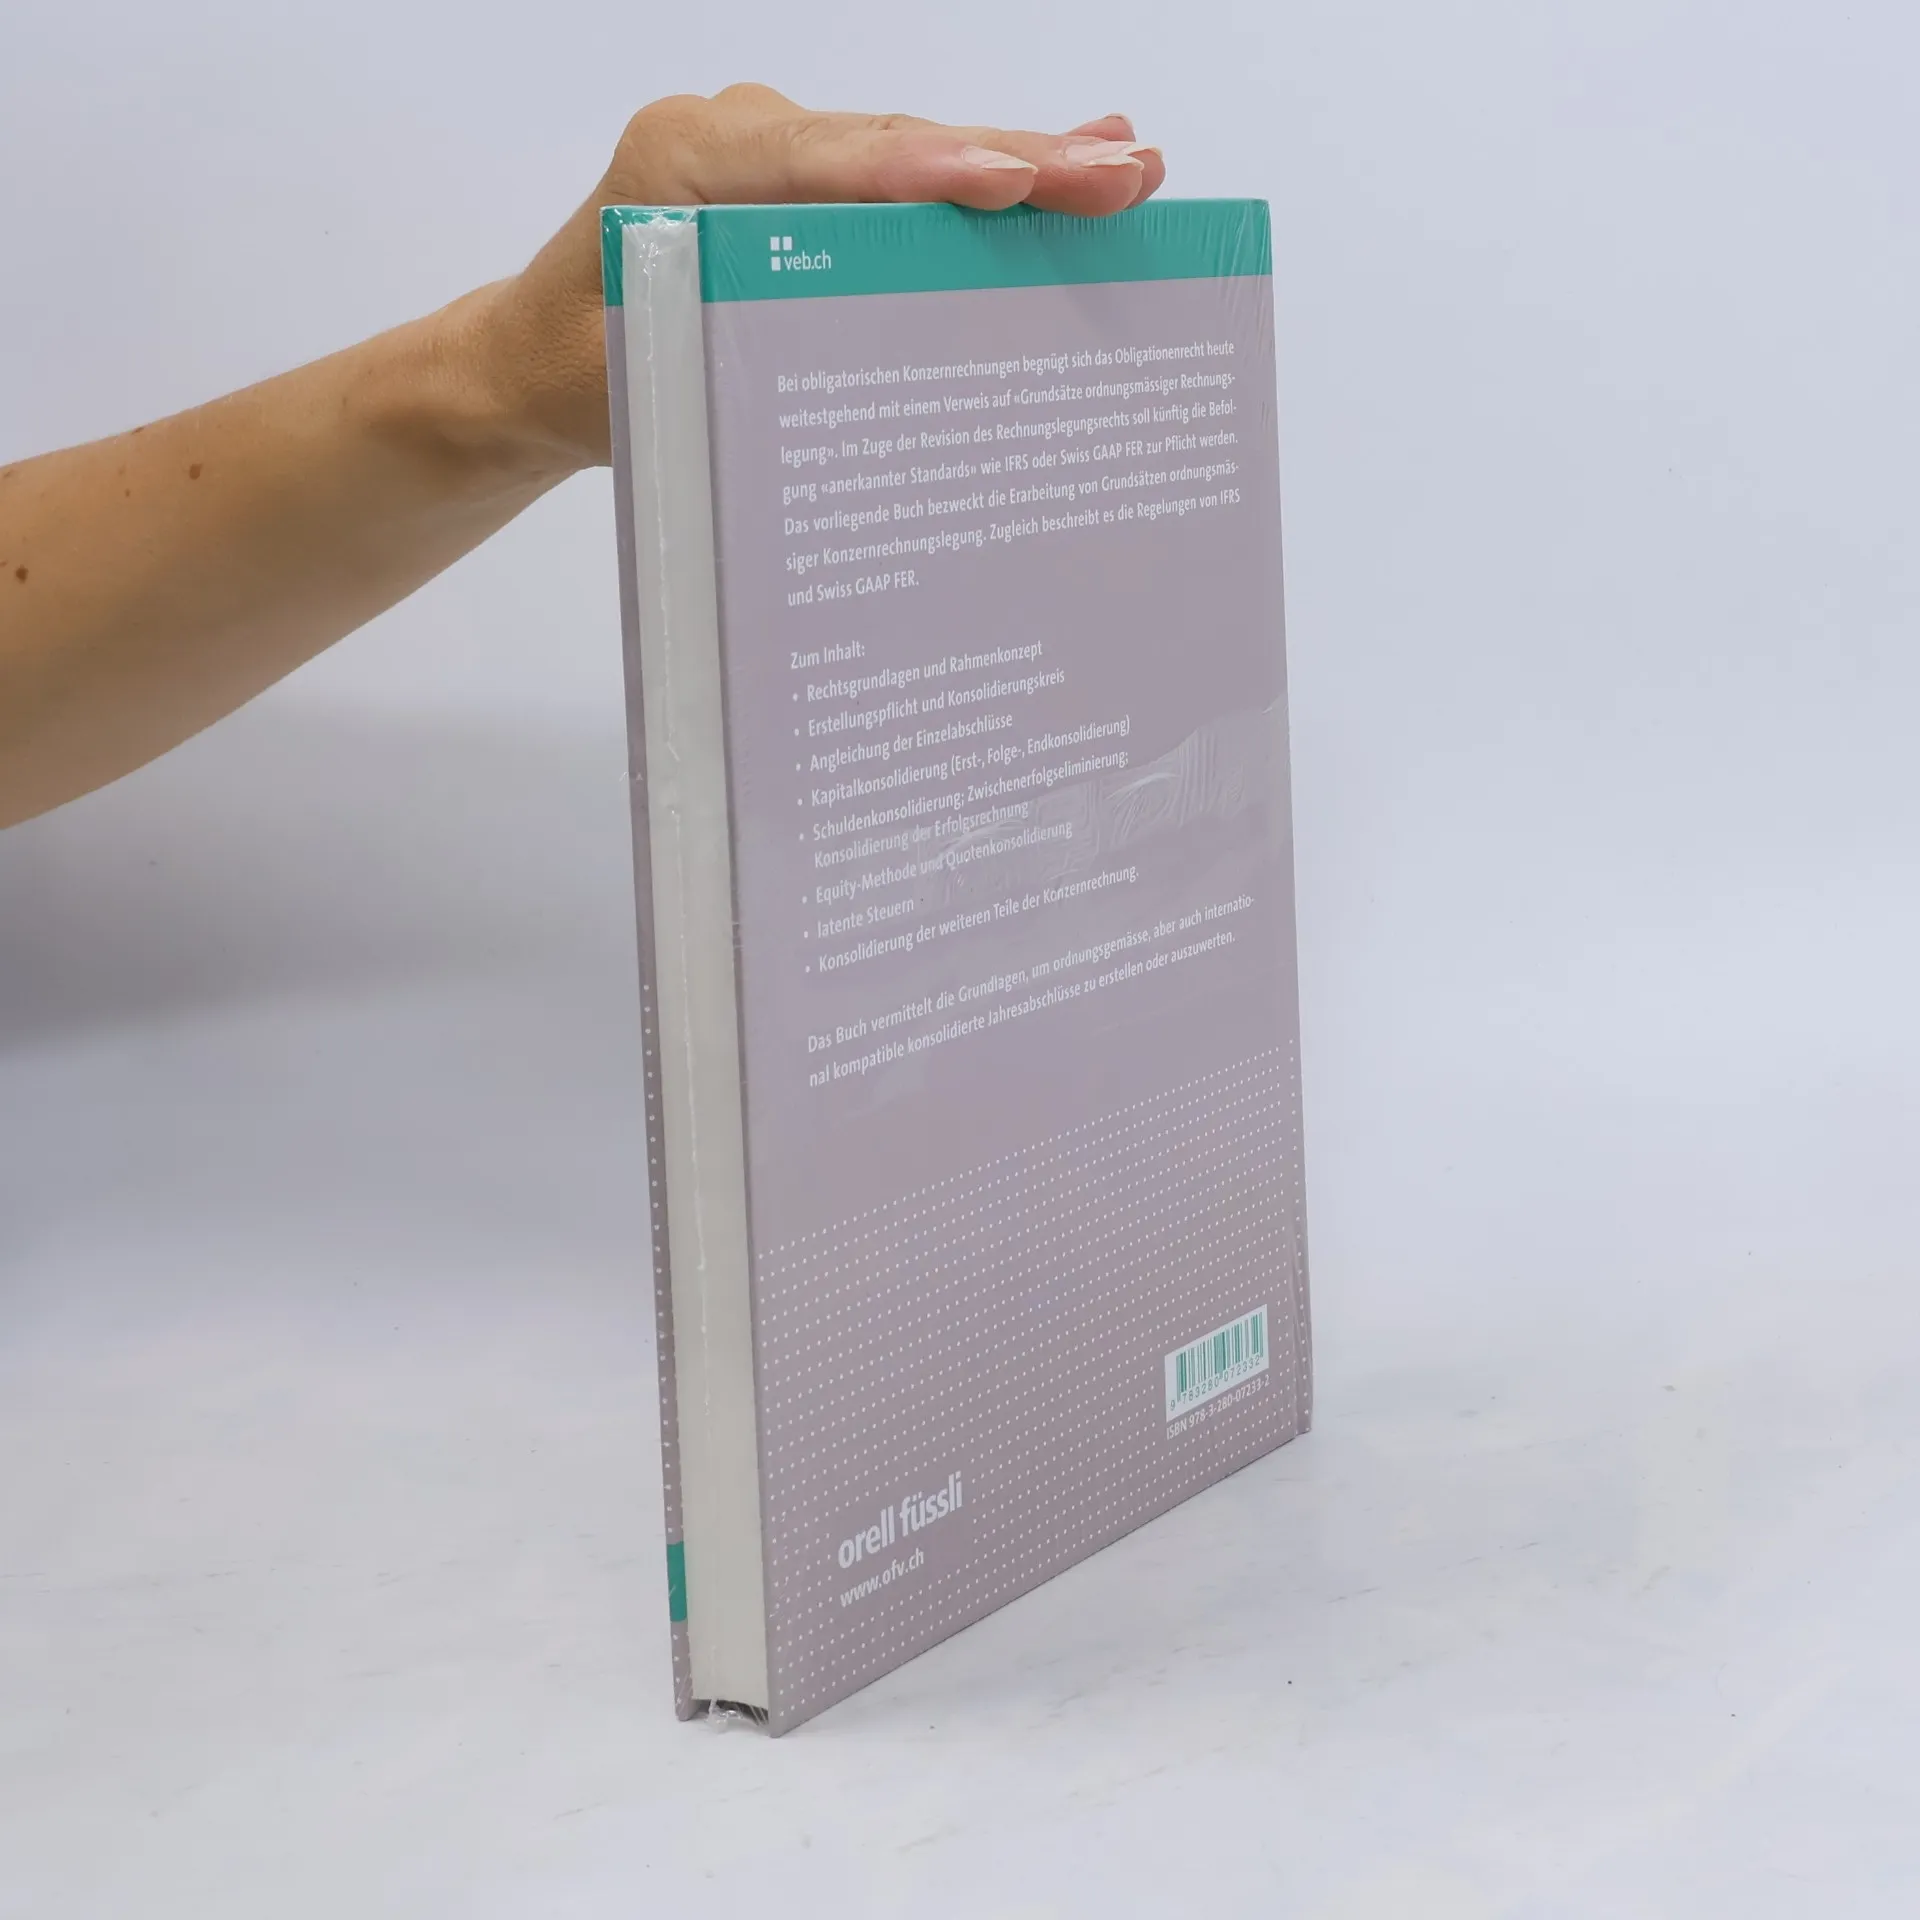
Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung
W magazynie mamy łącznie książkiDie Konzernrechnung(2009)
Zakup książki
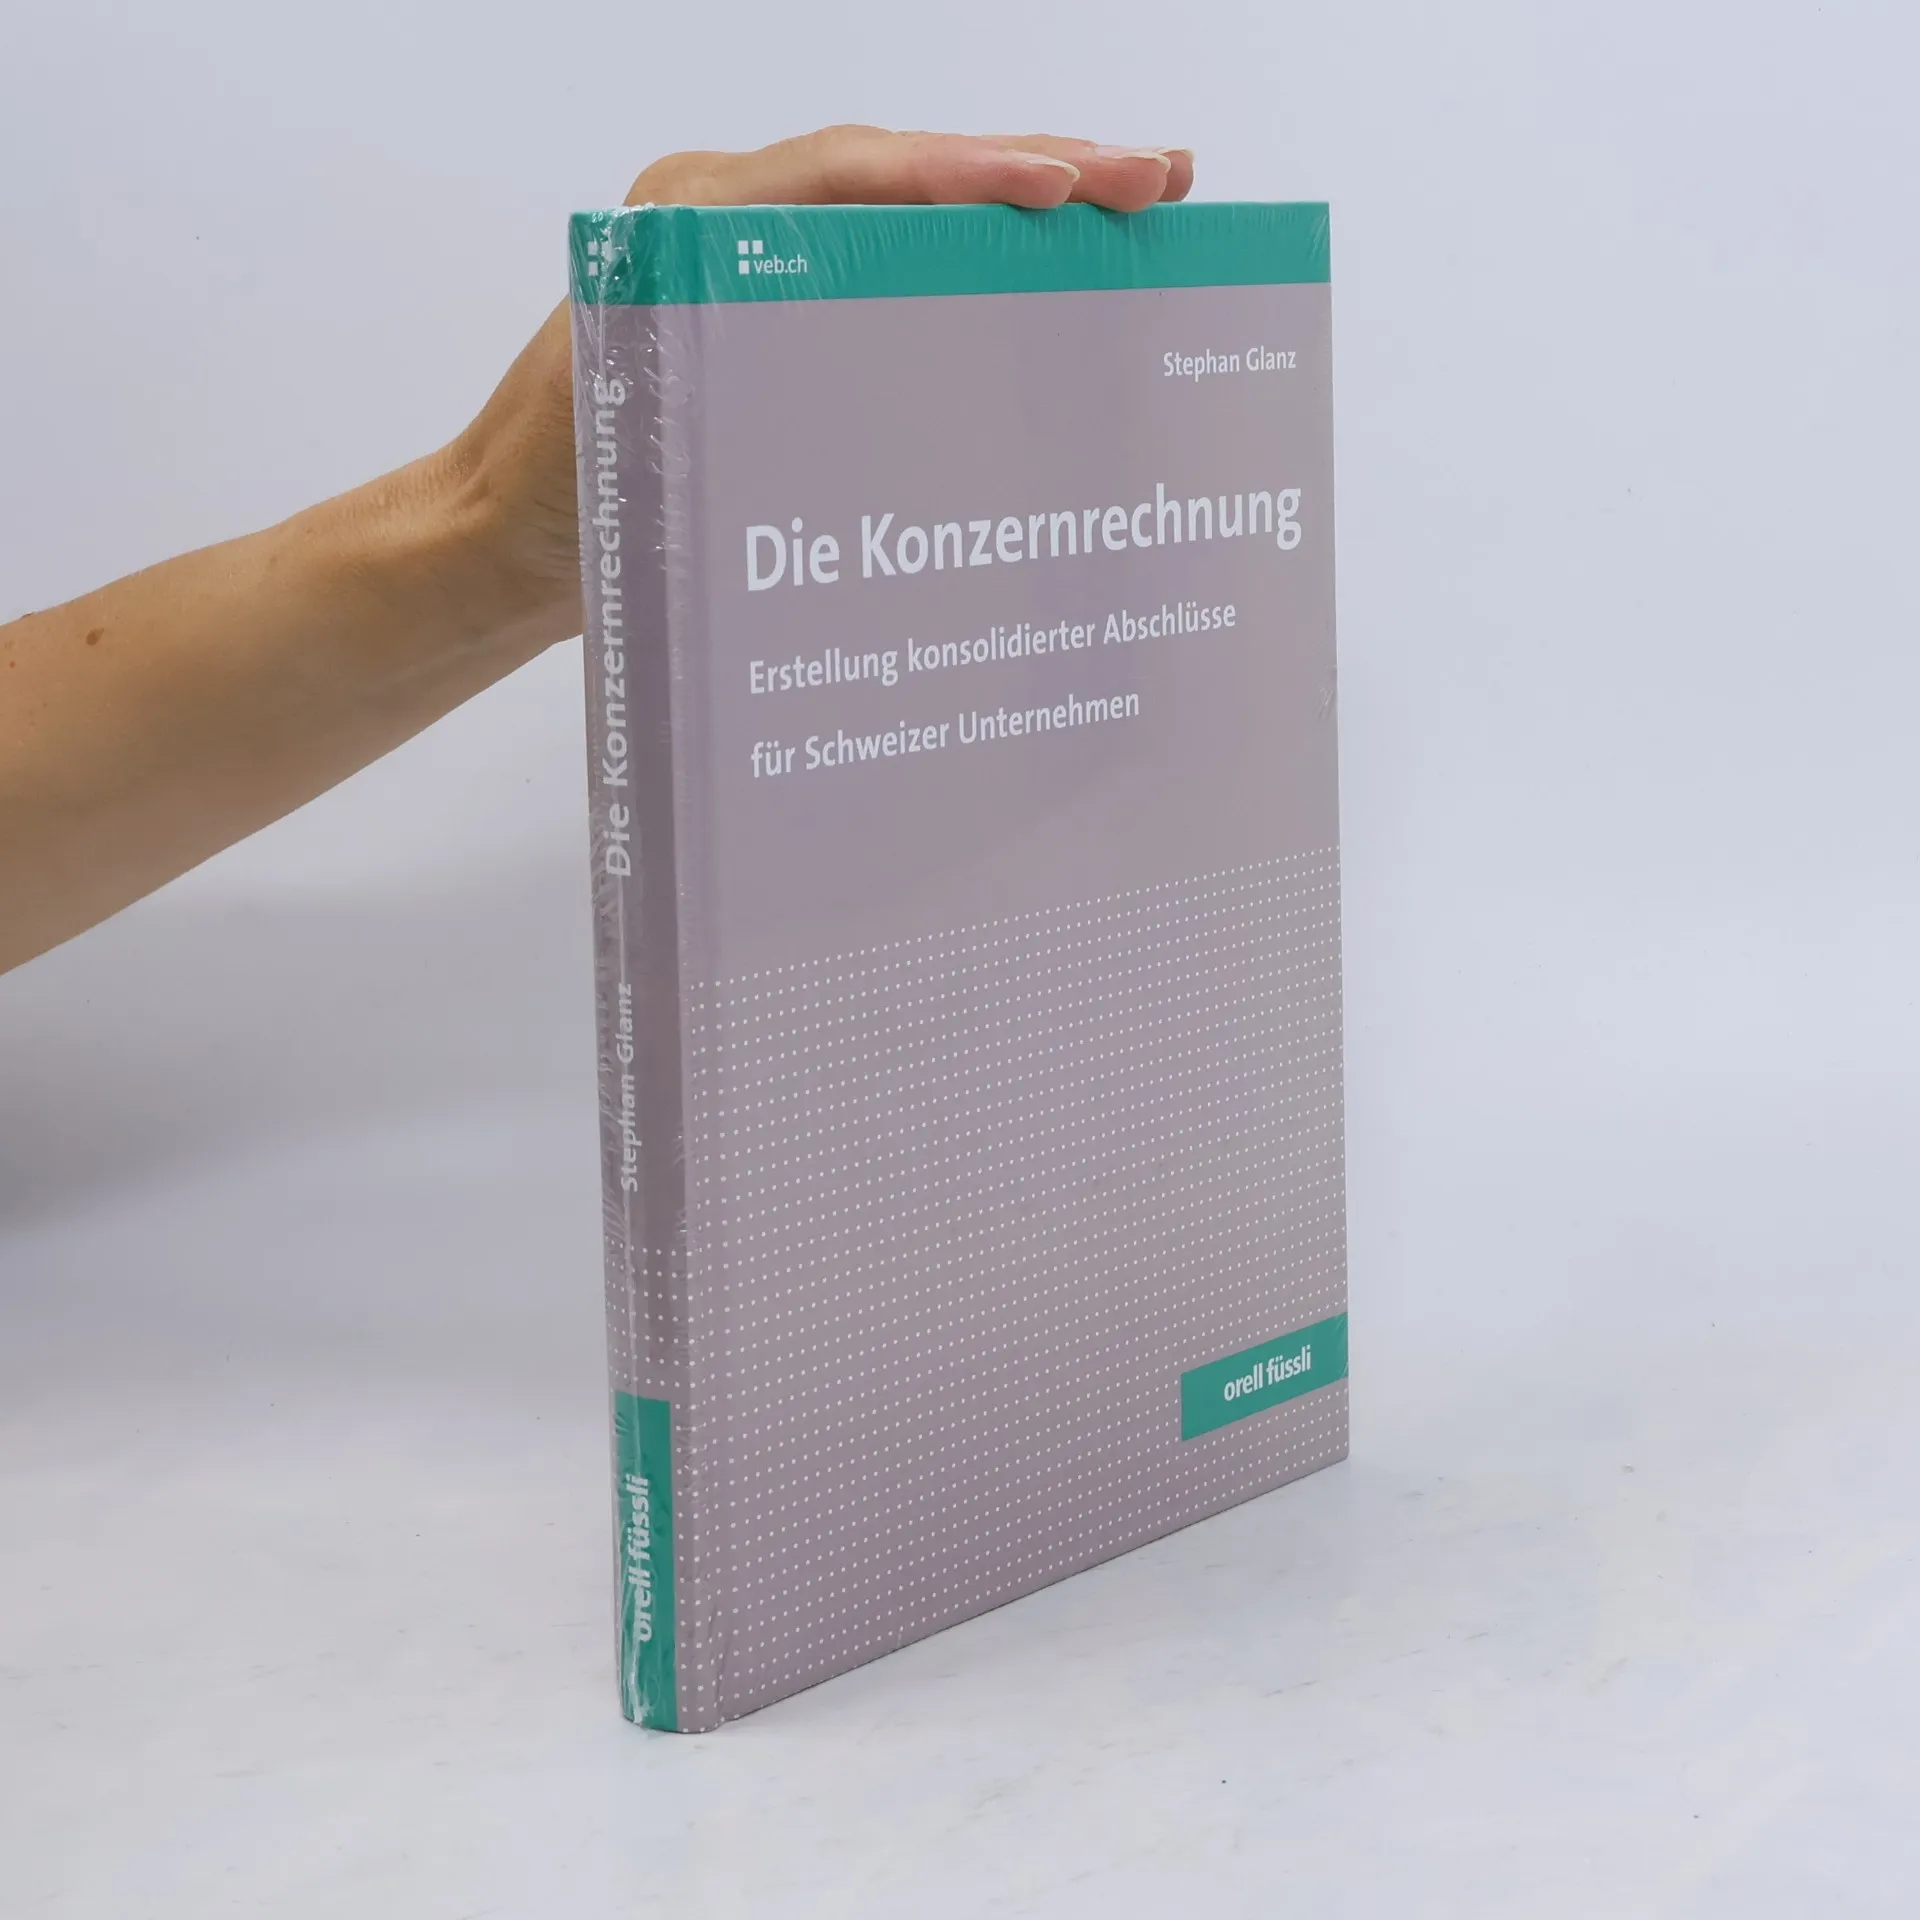
Die Konzernrechnung, Stephan Glanz
- Język

- Rok wydania
- 2009
- Oprawa
- (twarda),
- Stan książki
- Bardzo dobry
- Cena
- 23,13 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Die Konzernrechnung
- Podtytuł
- Erstellung konsolidierter Abschlüsse für Schweizer Unternehmen
- Język
- niemiecki
- Autorzy
- Stephan Glanz
- Wydawca
- Orell Füssli
- Rok wydania
- 2009
- Oprawa
- twarda
- Liczba stron
- 197
- ISBN10
- 3280072336
- ISBN13
- 9783280072332
- Seria
- Tagi
- Tematy prawne, Szwajcaria
- Opis
- Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung