

Więcej o książce
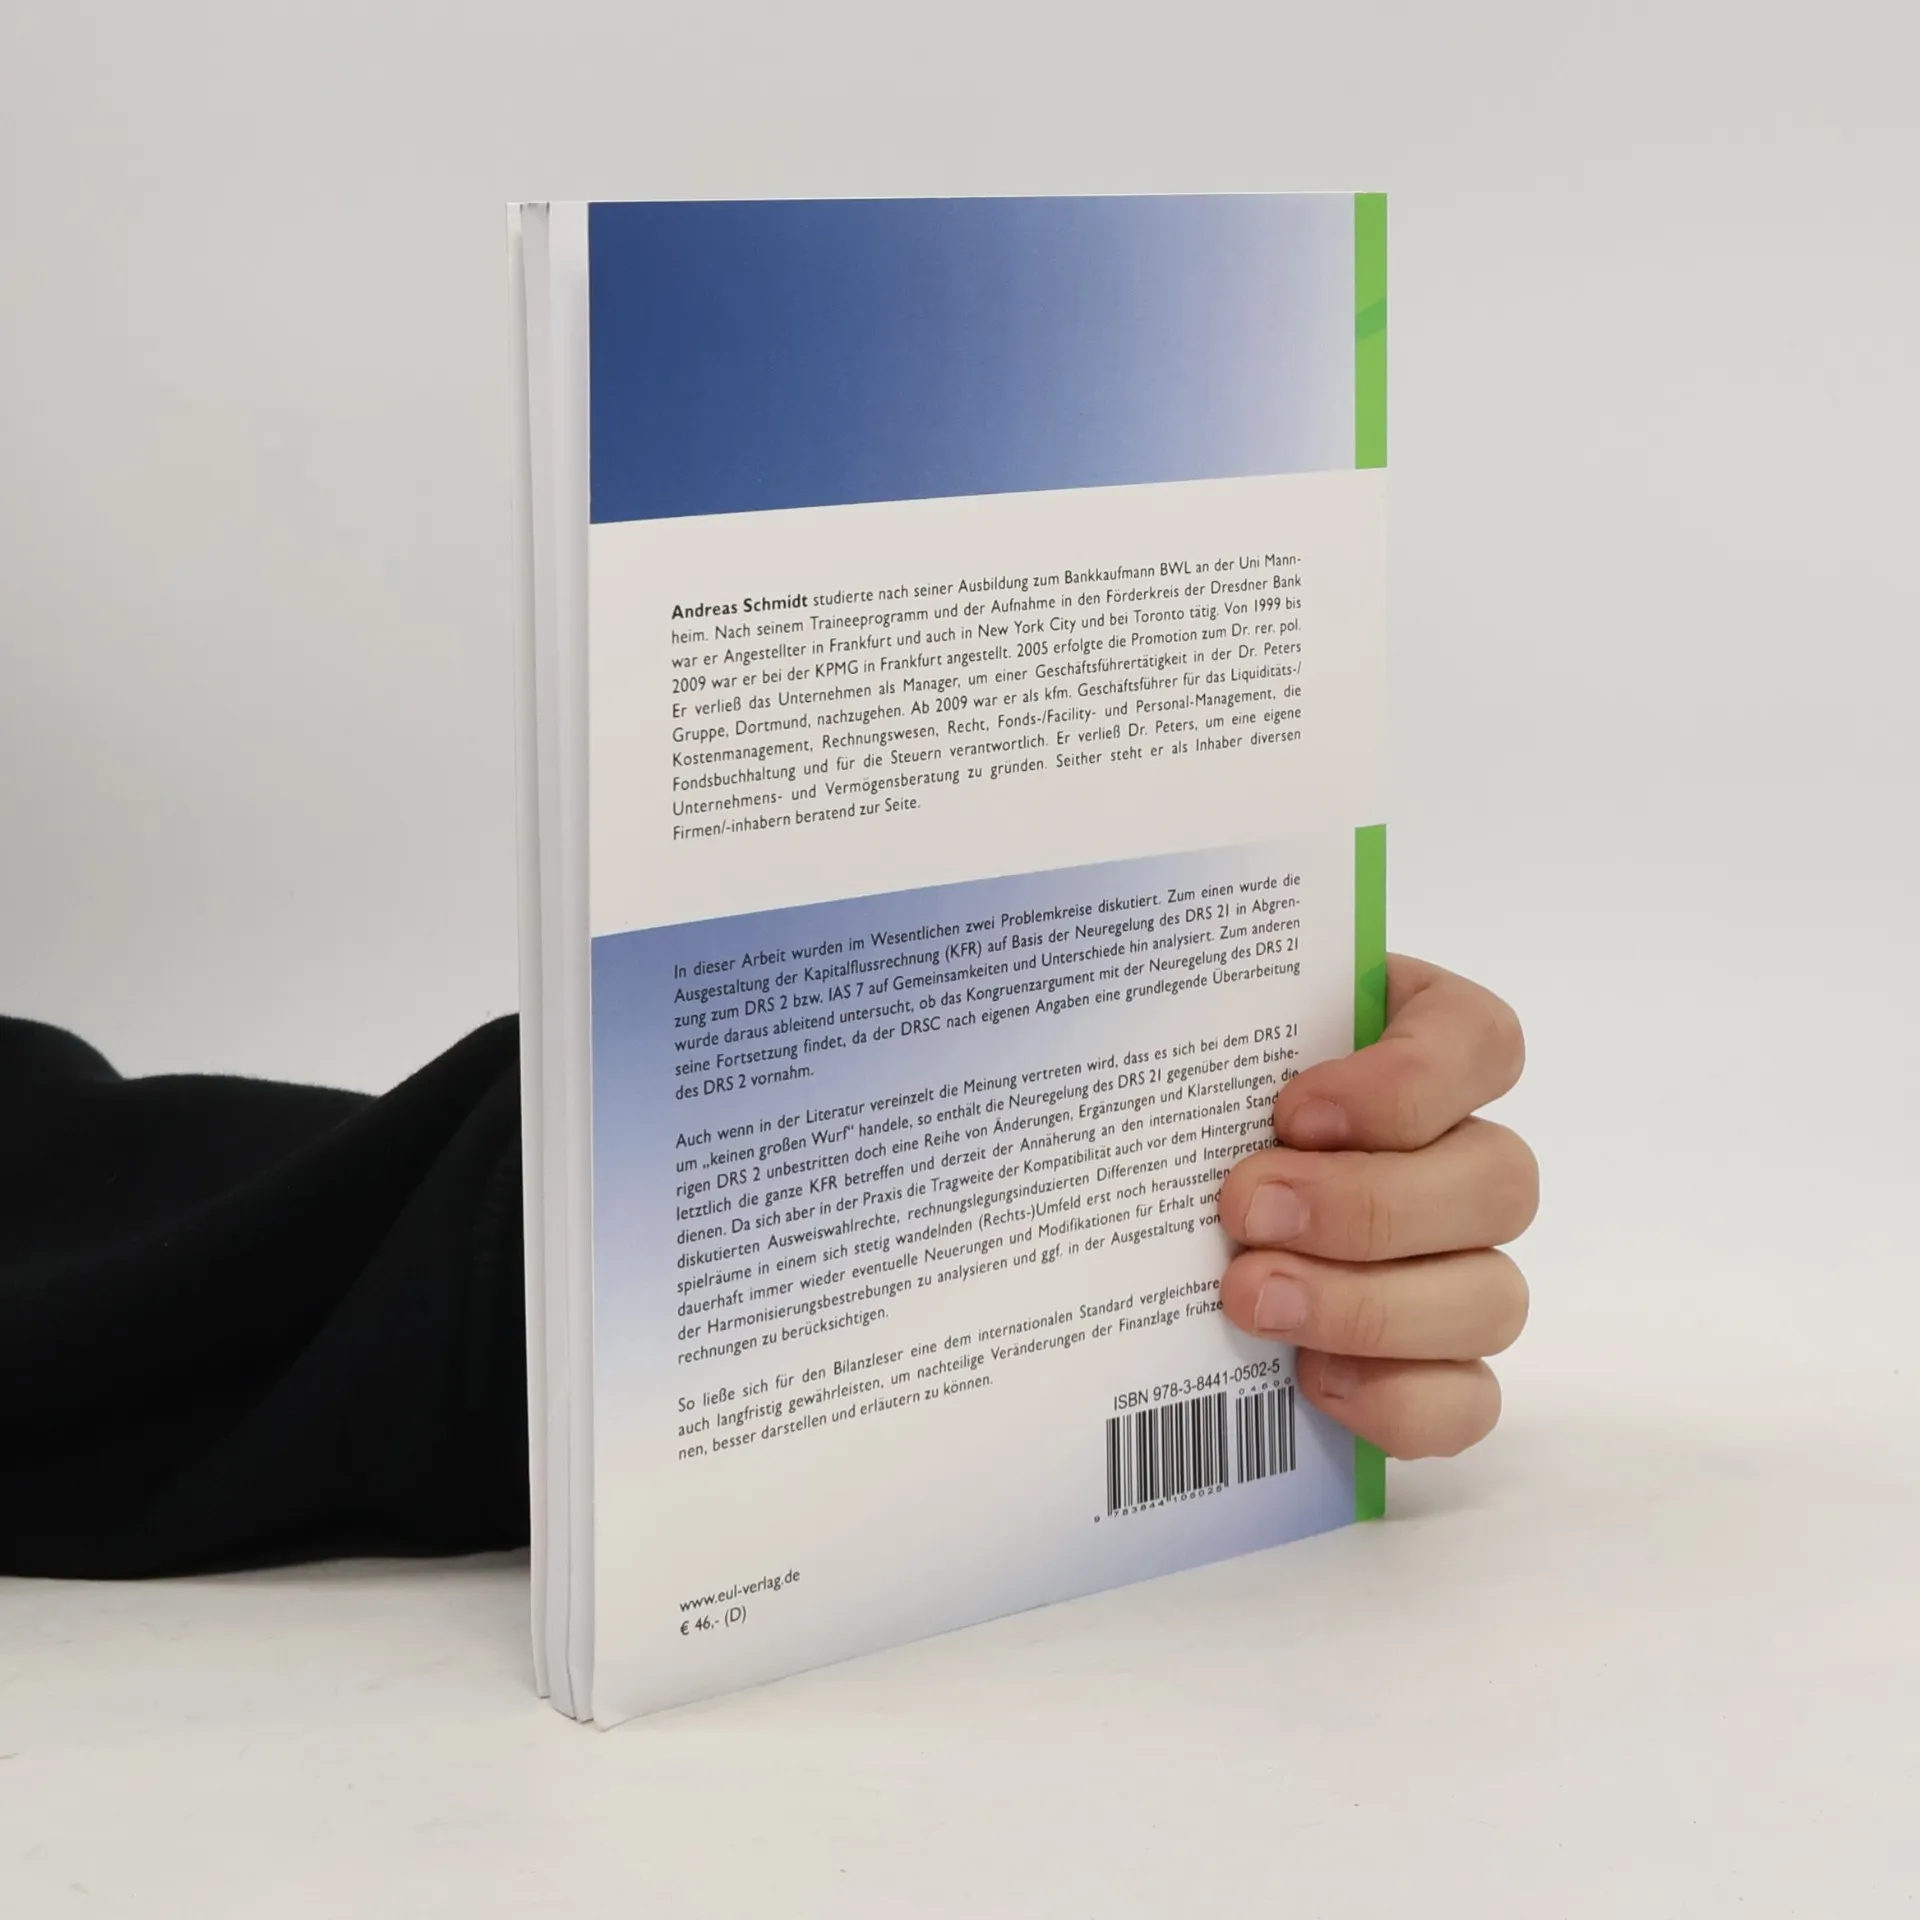
In dieser Arbeit wurden zwei zentrale Problemkreise behandelt. Zum einen wurde die Kapitalflussrechnung (KFR) auf Basis der Neuregelung des DRS 21 im Vergleich zu DRS 2 und IAS 7 hinsichtlich Gemeinsamkeiten und Unterschiede analysiert. Zum anderen wurde untersucht, ob das Kongruenzargument mit der Neuregelung des DRS 21 fortbesteht, da der DRSC eine grundlegende Überarbeitung des DRS 2 vornahm. Obwohl einige Literaturquellen den DRS 21 als „nicht großen Wurf“ bewerten, enthält die Neuregelung unbestritten eine Reihe von Änderungen, Ergänzungen und Klarstellungen, die die gesamte KFR betreffen und der Annäherung an internationale Standards dienen. Die praktische Tragweite der Kompatibilität muss jedoch im Kontext der diskutierten Ausweiswahlrechte, rechnungslegungsinduzierten Differenzen und Interpretationsspielräume in einem sich wandelnden (Rechts-)Umfeld weiter untersucht werden. Es ist notwendig, kontinuierlich mögliche Neuerungen und Modifikationen zu analysieren, um die Harmonisierungsbestrebungen aufrechtzuerhalten und in der Gestaltung von Kapitalflussrechnungen zu berücksichtigen. So kann langfristig eine Transparenz gewährleistet werden, die mit internationalen Standards vergleichbar ist, um nachteilige Veränderungen der Finanzlage frühzeitig zu erkennen und besser darzustellen.
Zakup książki
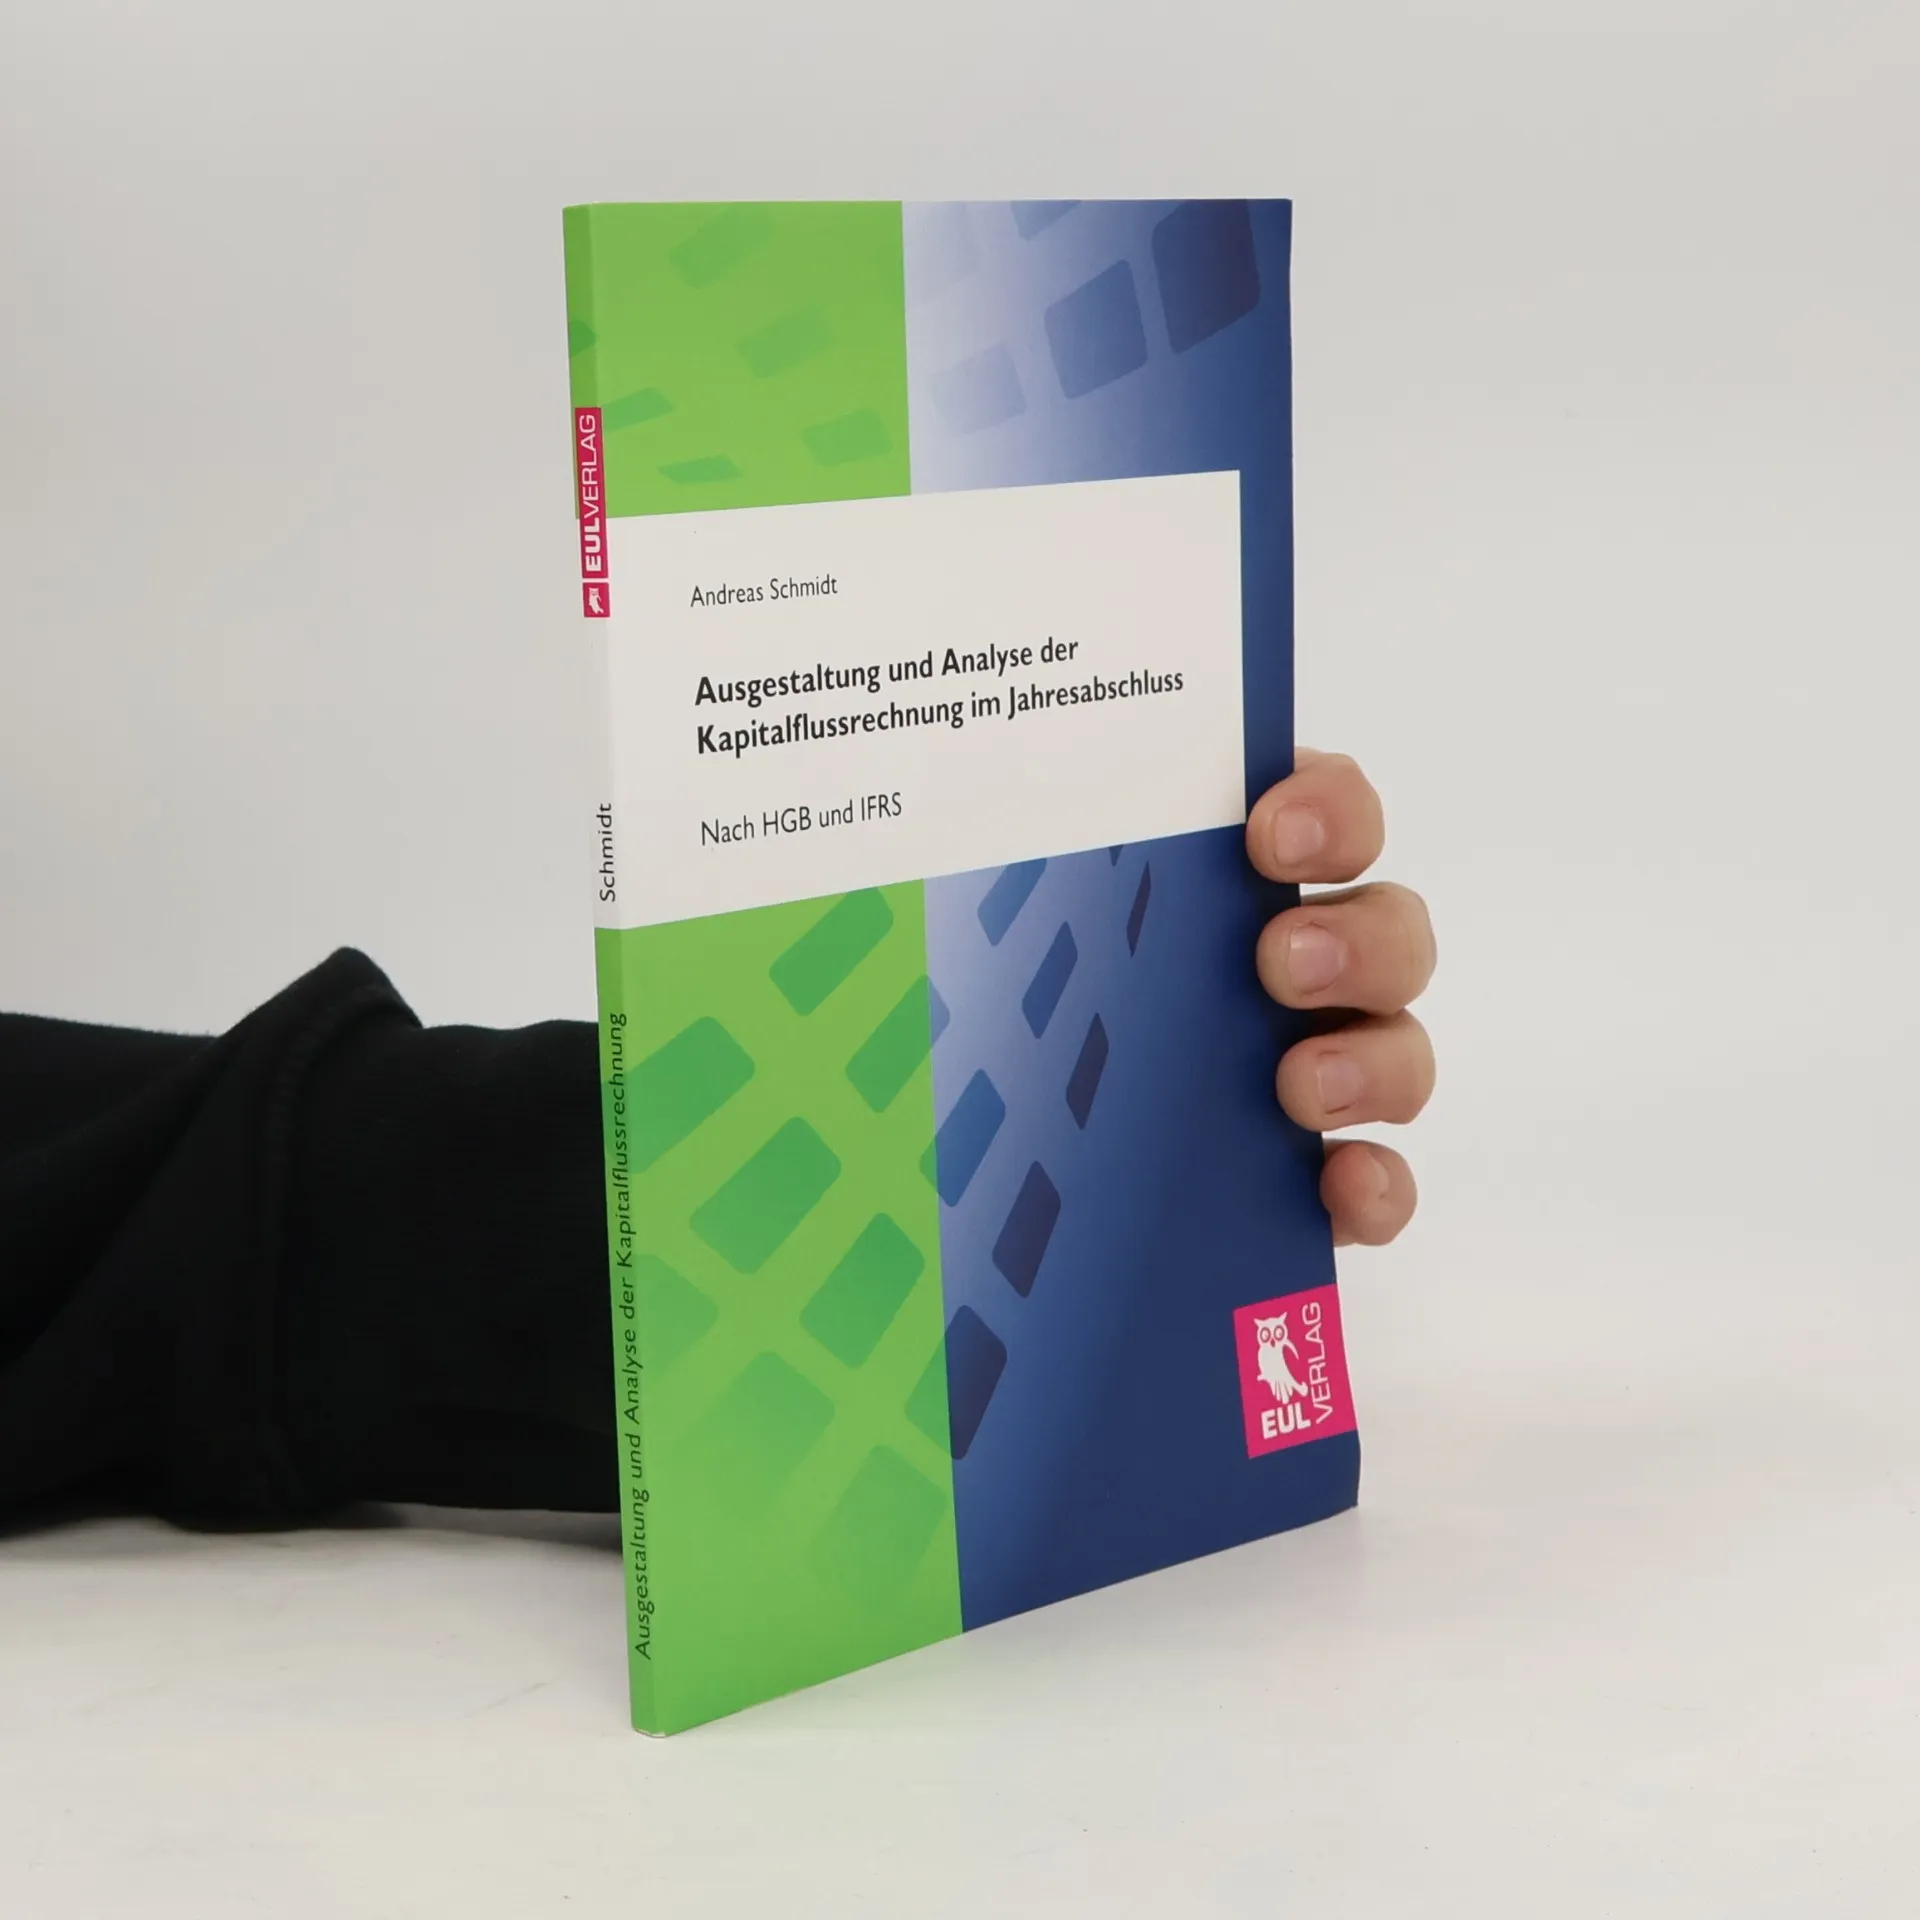
Ausgestaltung und Analyse der Kapitalflussrechnung im Jahresabschluss, Michael-Andreas Schmidt
- Język

- Rok wydania
- 2017
- Oprawa
- (miękka),
- Stan książki
- Dobry
- Cena
- 178,19 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Ausgestaltung und Analyse der Kapitalflussrechnung im Jahresabschluss
- Podtytuł
- Nach HGB und IFRS
- Język
- niemiecki
- Autorzy
- Michael-Andreas Schmidt
- Wydawca
- Josef Eul Verlag GmbH
- Rok wydania
- 2017
- Oprawa
- miękka
- Liczba stron
- 94
- ISBN10
- 3844105026
- ISBN13
- 9783844105025
- Seria
- Tagi
- Opis
- In dieser Arbeit wurden zwei zentrale Problemkreise behandelt. Zum einen wurde die Kapitalflussrechnung (KFR) auf Basis der Neuregelung des DRS 21 im Vergleich zu DRS 2 und IAS 7 hinsichtlich Gemeinsamkeiten und Unterschiede analysiert. Zum anderen wurde untersucht, ob das Kongruenzargument mit der Neuregelung des DRS 21 fortbesteht, da der DRSC eine grundlegende Überarbeitung des DRS 2 vornahm. Obwohl einige Literaturquellen den DRS 21 als „nicht großen Wurf“ bewerten, enthält die Neuregelung unbestritten eine Reihe von Änderungen, Ergänzungen und Klarstellungen, die die gesamte KFR betreffen und der Annäherung an internationale Standards dienen. Die praktische Tragweite der Kompatibilität muss jedoch im Kontext der diskutierten Ausweiswahlrechte, rechnungslegungsinduzierten Differenzen und Interpretationsspielräume in einem sich wandelnden (Rechts-)Umfeld weiter untersucht werden. Es ist notwendig, kontinuierlich mögliche Neuerungen und Modifikationen zu analysieren, um die Harmonisierungsbestrebungen aufrechtzuerhalten und in der Gestaltung von Kapitalflussrechnungen zu berücksichtigen. So kann langfristig eine Transparenz gewährleistet werden, die mit internationalen Standards vergleichbar ist, um nachteilige Veränderungen der Finanzlage frühzeitig zu erkennen und besser darzustellen.