
Więcej o książce
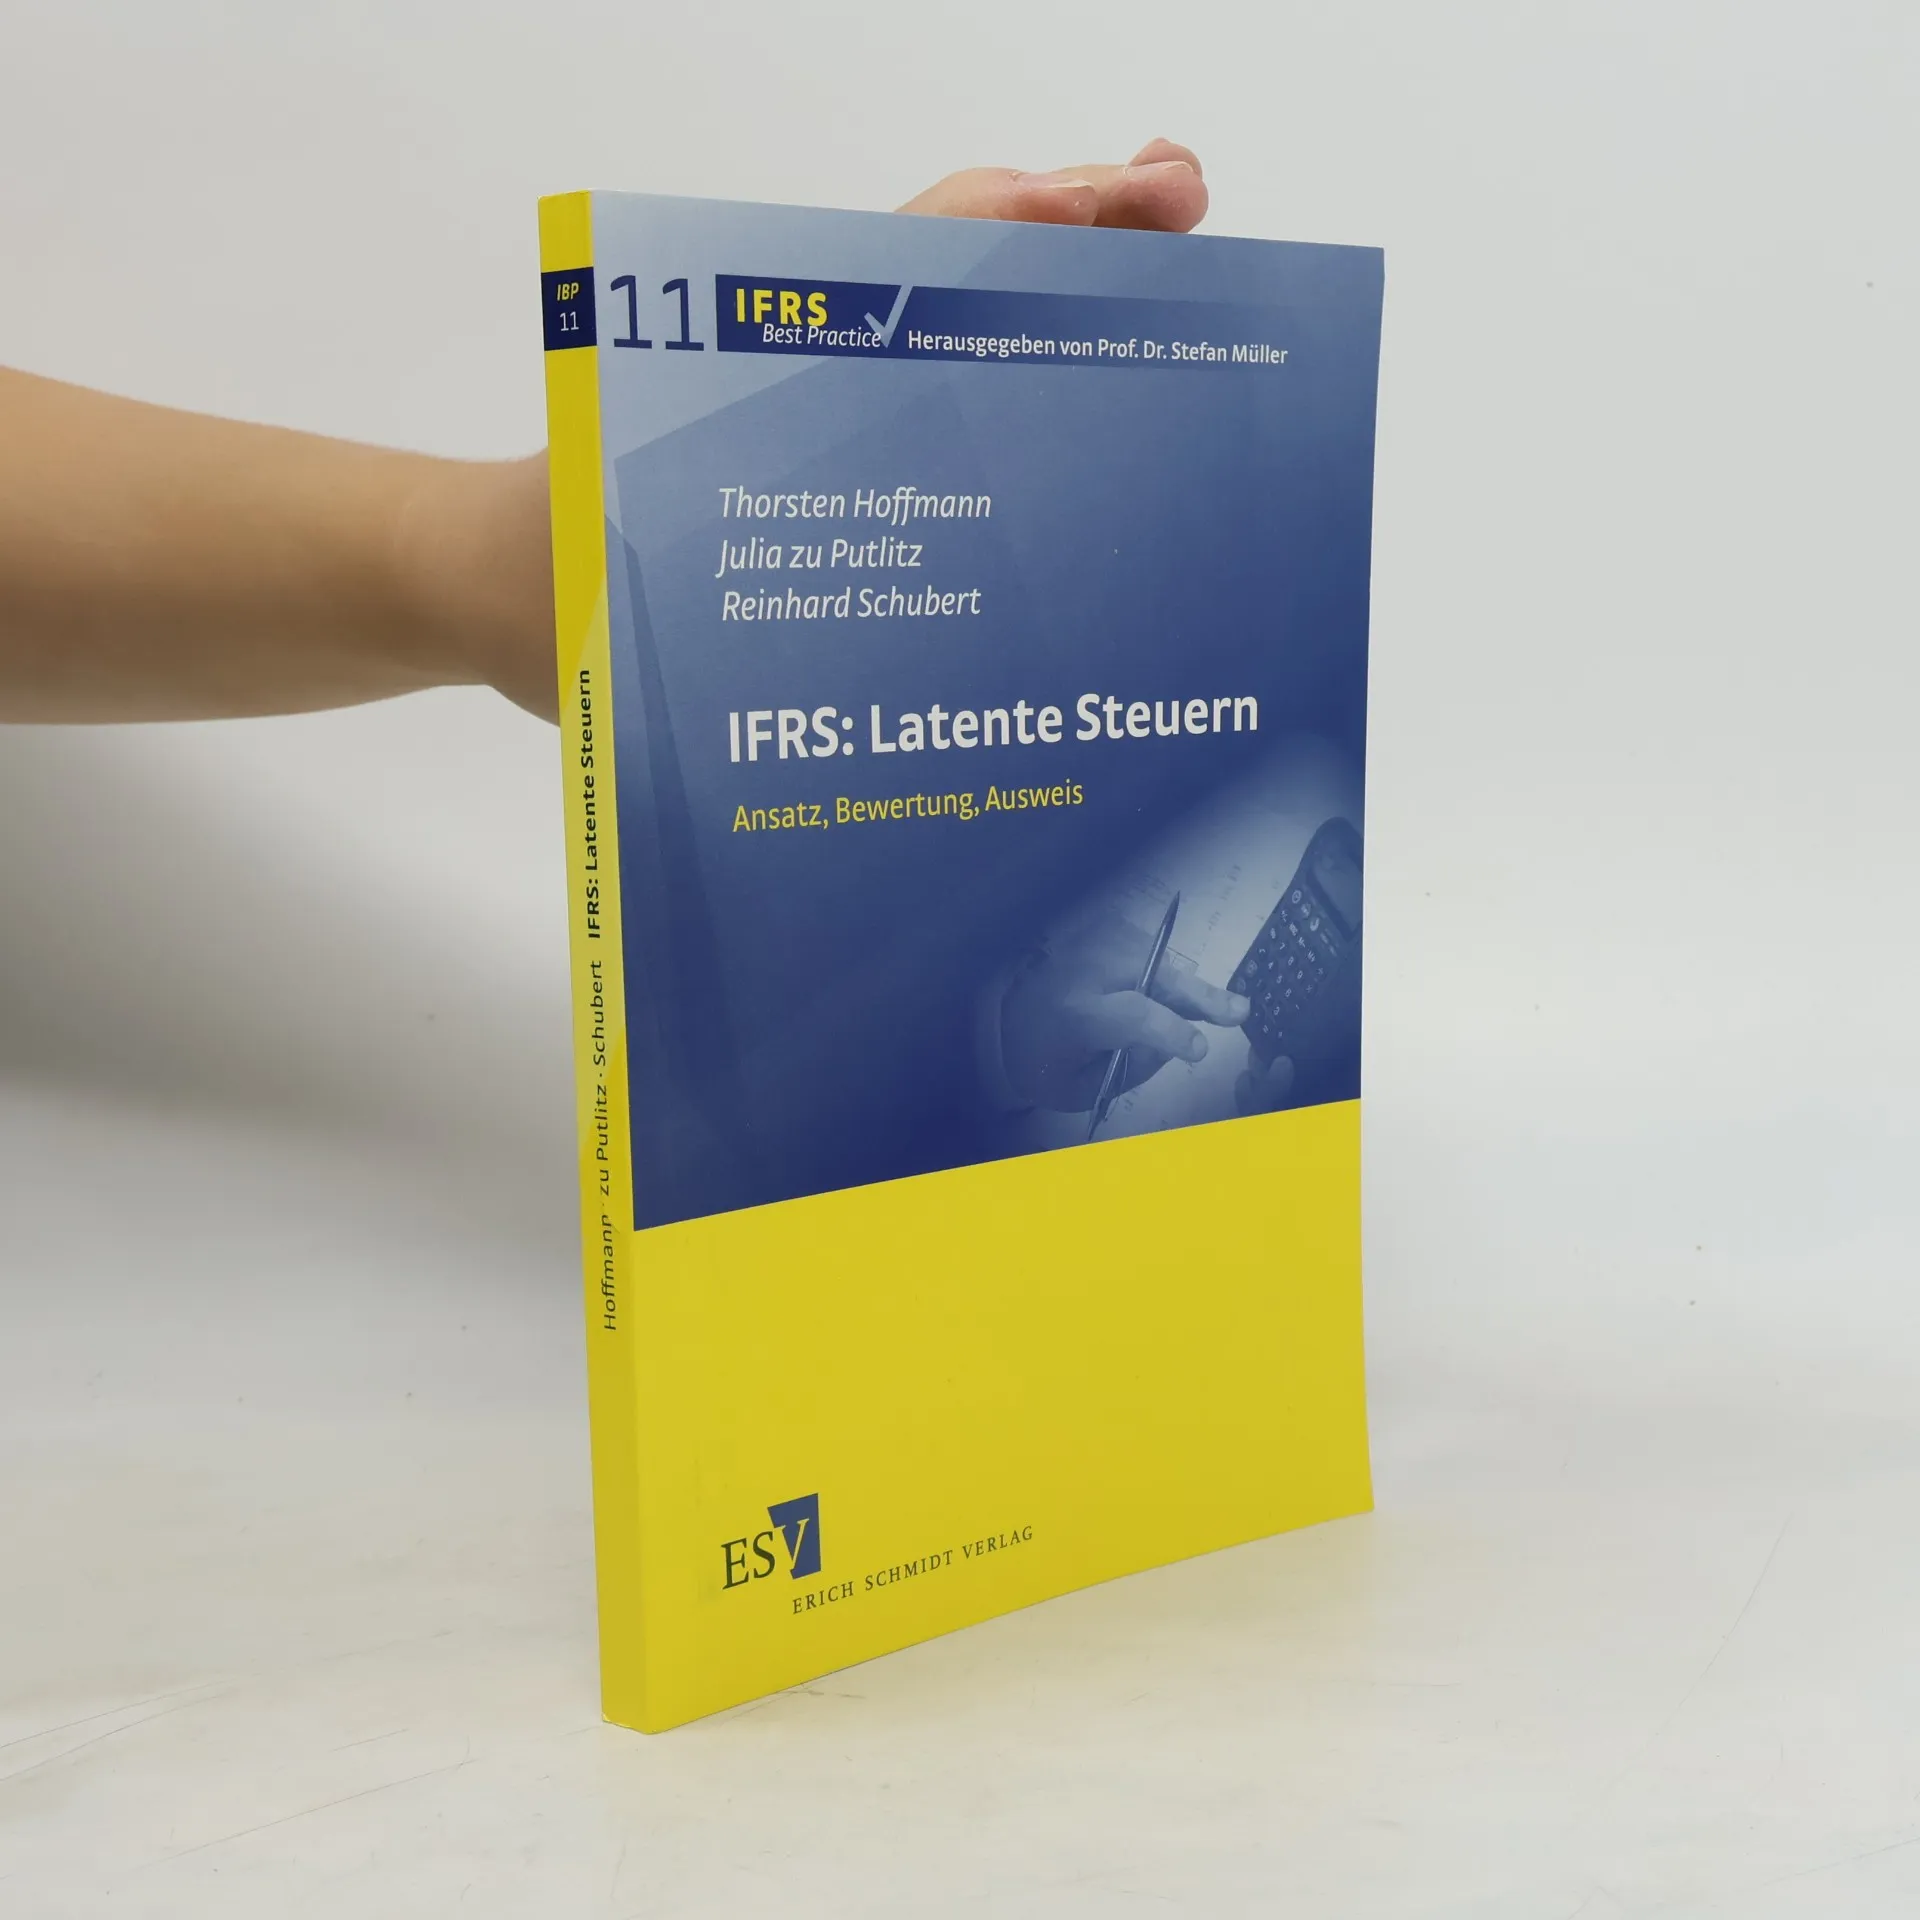
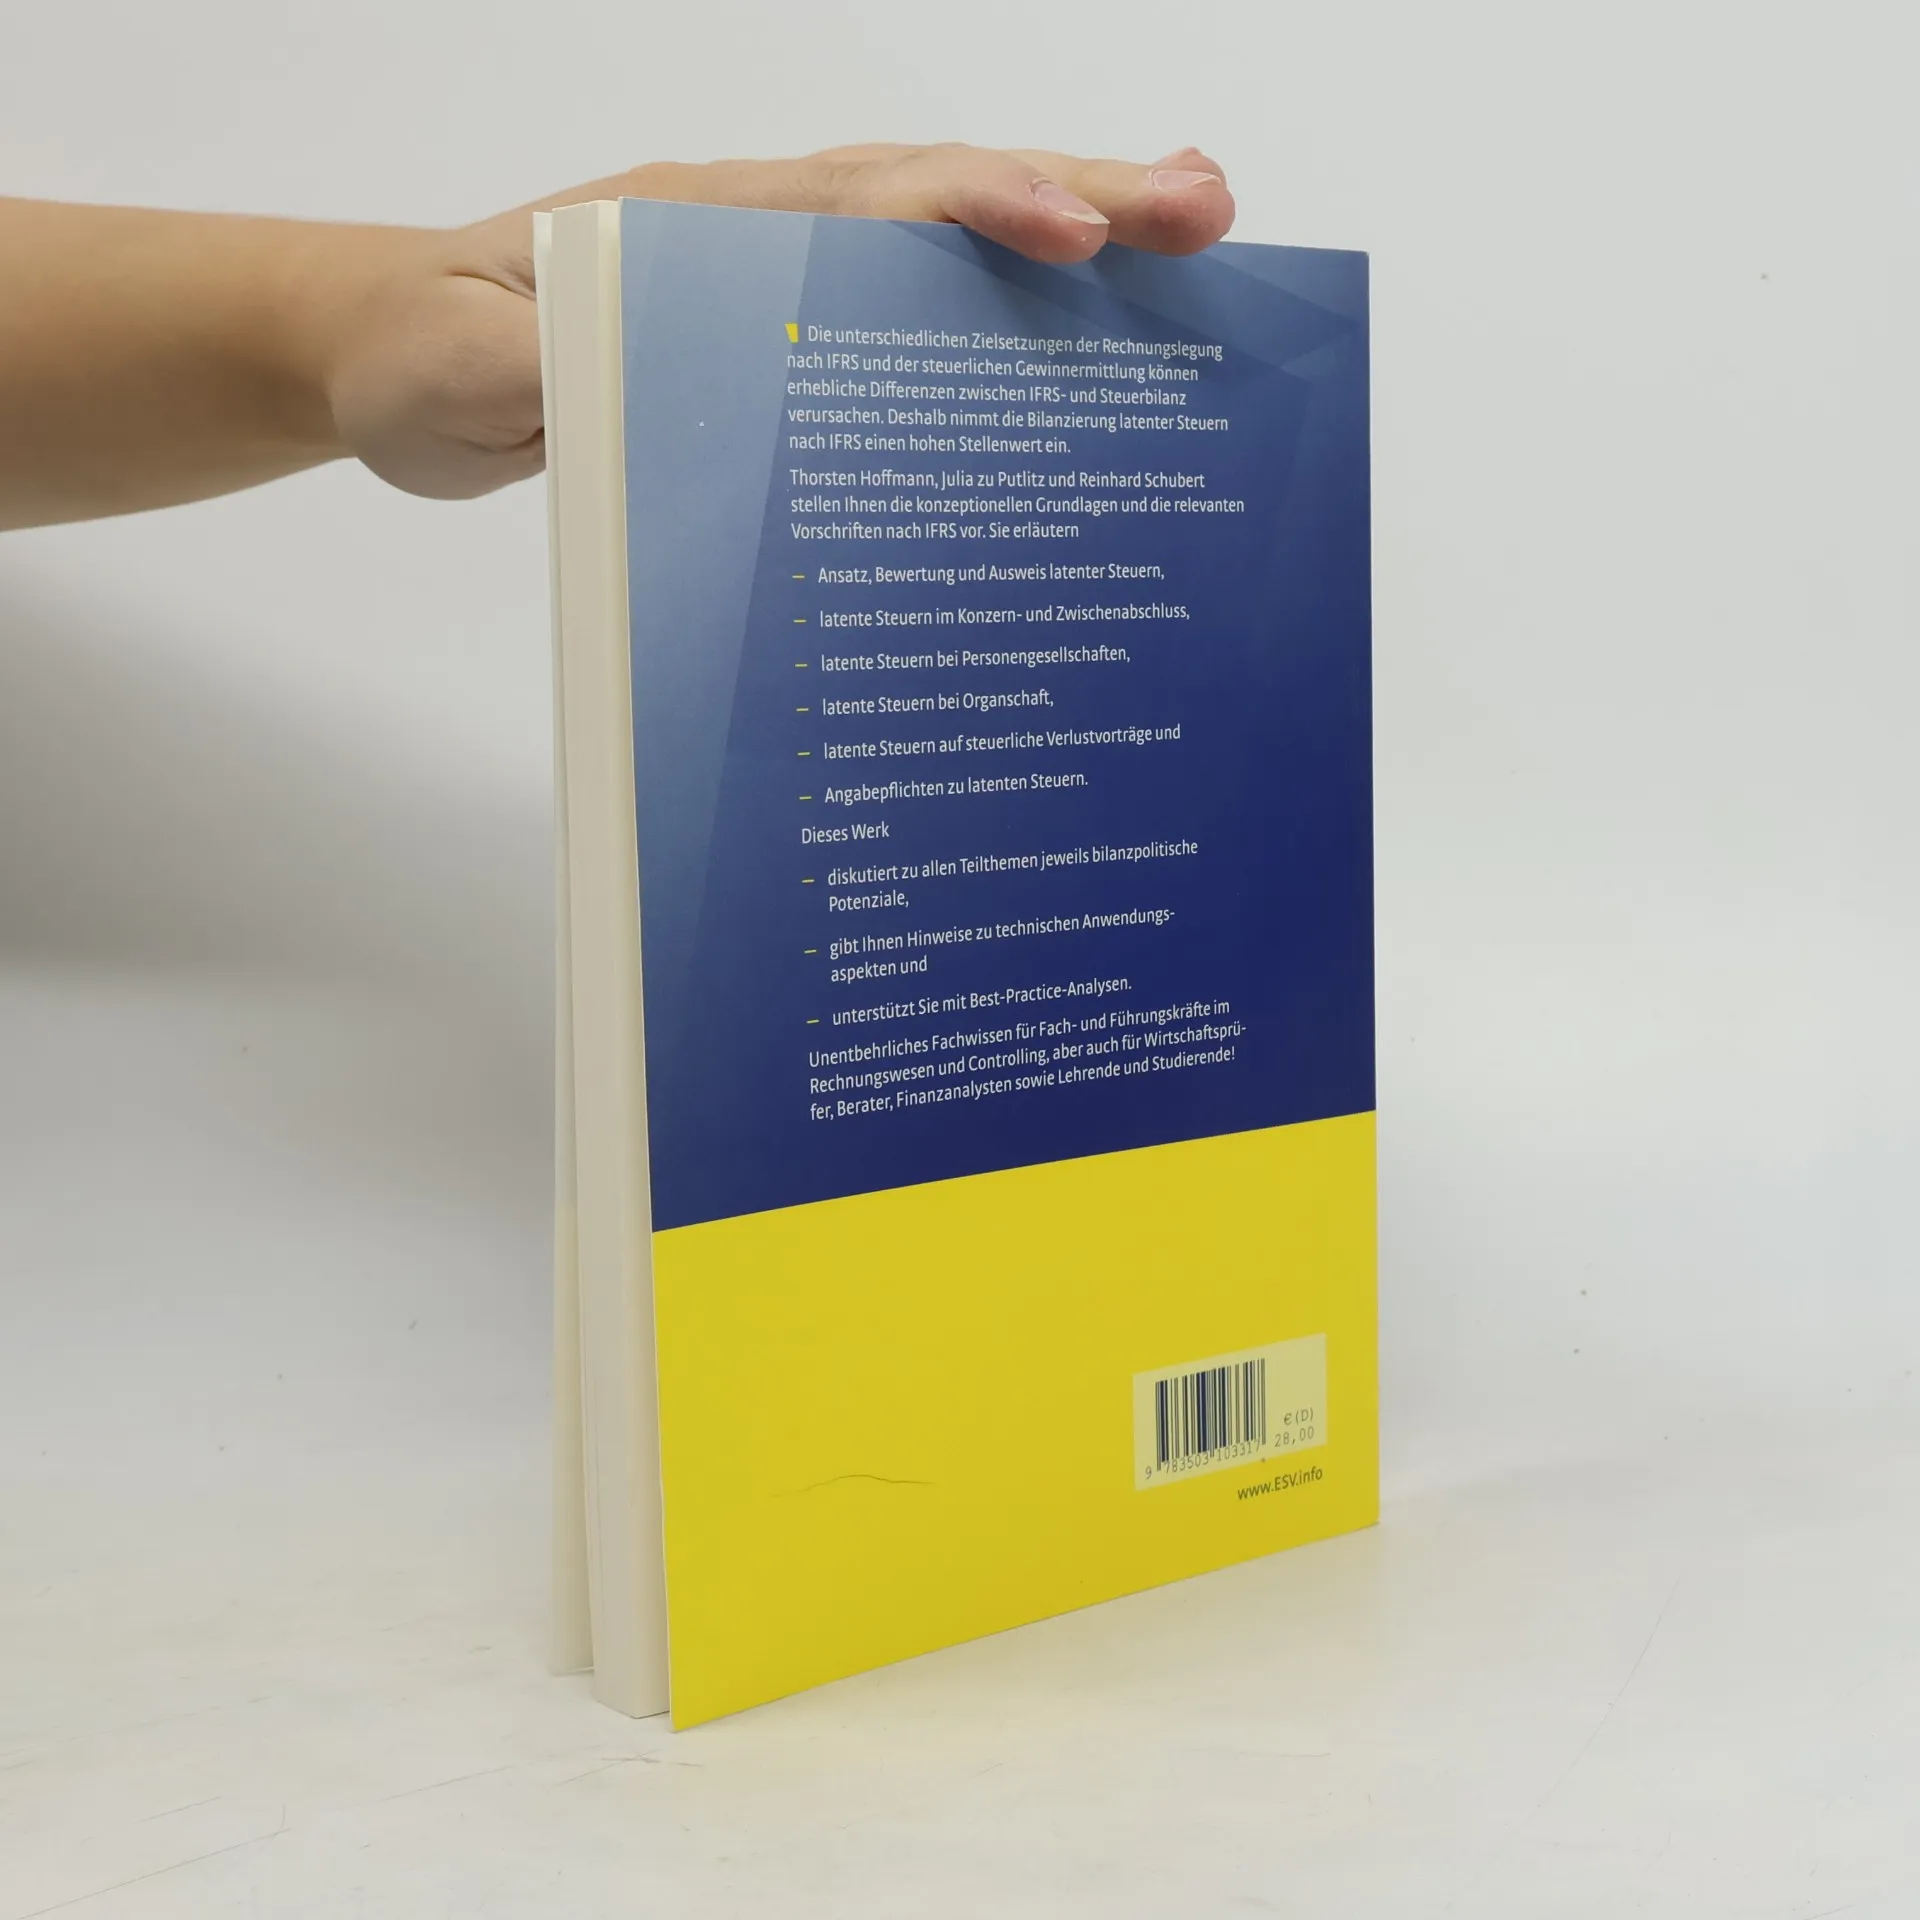
Durch die unterschiedlichen Ziele in der Rechnungslegung nach IFRS und in der steuerlichen Gewinnermittlung können erhebliche Differenzen zwischen IFRS- und Steuerbilanz entstehen. Die Bilanzierung der als latente Steuern bezeichneten Differenzen nach IFRS nimmt daher einen hohen Stellenwert ein. Thorsten Hoffmann, Julia zu Putlitz und Reinhard Schubert stellen deshalb die relevanten Vorschriften nach IFRS vor. Sie erläutern die konzeptionellen Grundlagen sowie Ansatz, Bewertung und Ausweis der latenten Steuern in kompakter Form. Dieses Werk aus der Reihe IFRS Best Practice diskutiert zu allen Teilthemen bilanzpolitische Potenziale und liefert IFRS-Anwendern wertvolle Hinweise zu technischen Aspekten und zu Best-Practice-Analysen.
Zakup książki
IFRS Best Practice - 11: IFRS: Latente Steuern, Thorsten Hoffmann, Julia zu Putlitz, Reinhard Schubert, Stefan Müller
- Język

- Rok wydania
- 2011
- Oprawa
- (miękka),
- Stan książki
- Bardzo dobry
- Cena
- 131,79 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- IFRS Best Practice - 11: IFRS: Latente Steuern
- Podtytuł
- Ansatz, Bewertung, Ausweis
- Język
- niemiecki
- Wydawca
- Erich Schmidt
- Rok wydania
- 2011
- Oprawa
- miękka
- Liczba stron
- 204
- ISBN10
- 3503103317
- ISBN13
- 9783503103317
- Seria
- Kategorie
- Tagi
- Opis
- Durch die unterschiedlichen Ziele in der Rechnungslegung nach IFRS und in der steuerlichen Gewinnermittlung können erhebliche Differenzen zwischen IFRS- und Steuerbilanz entstehen. Die Bilanzierung der als latente Steuern bezeichneten Differenzen nach IFRS nimmt daher einen hohen Stellenwert ein. Thorsten Hoffmann, Julia zu Putlitz und Reinhard Schubert stellen deshalb die relevanten Vorschriften nach IFRS vor. Sie erläutern die konzeptionellen Grundlagen sowie Ansatz, Bewertung und Ausweis der latenten Steuern in kompakter Form. Dieses Werk aus der Reihe IFRS Best Practice diskutiert zu allen Teilthemen bilanzpolitische Potenziale und liefert IFRS-Anwendern wertvolle Hinweise zu technischen Aspekten und zu Best-Practice-Analysen.