

Parametry
Więcej o książce
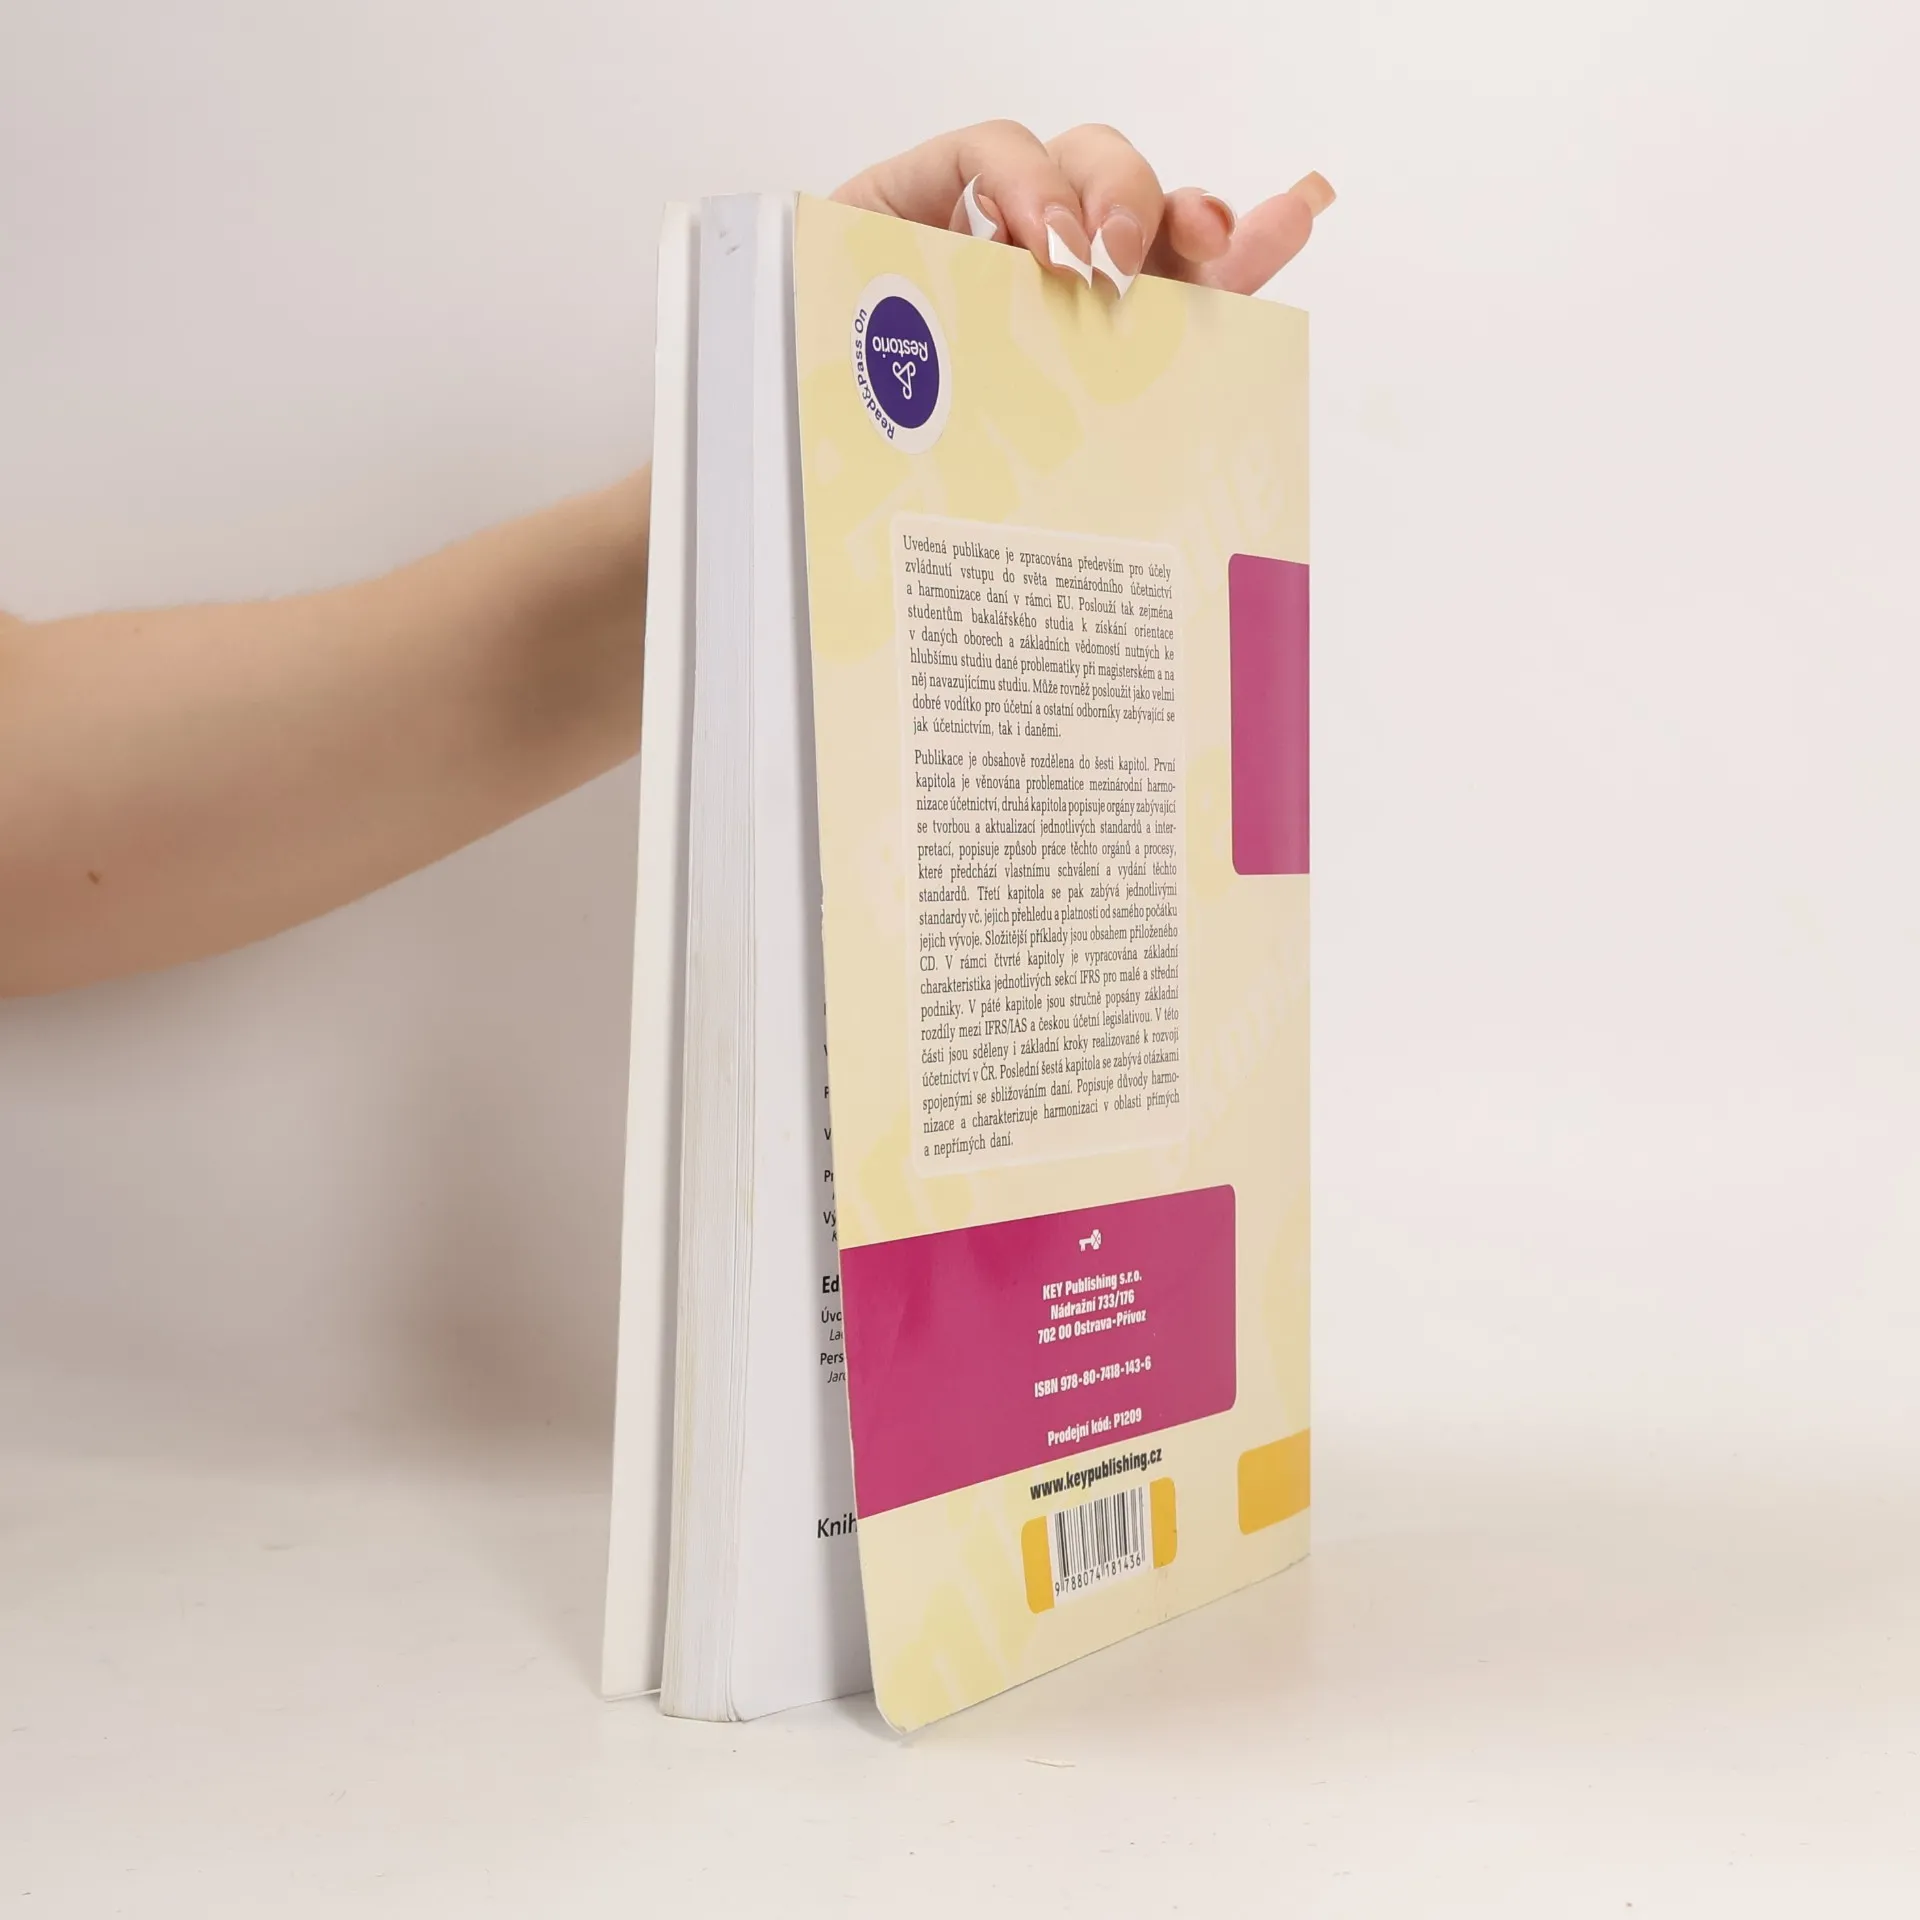
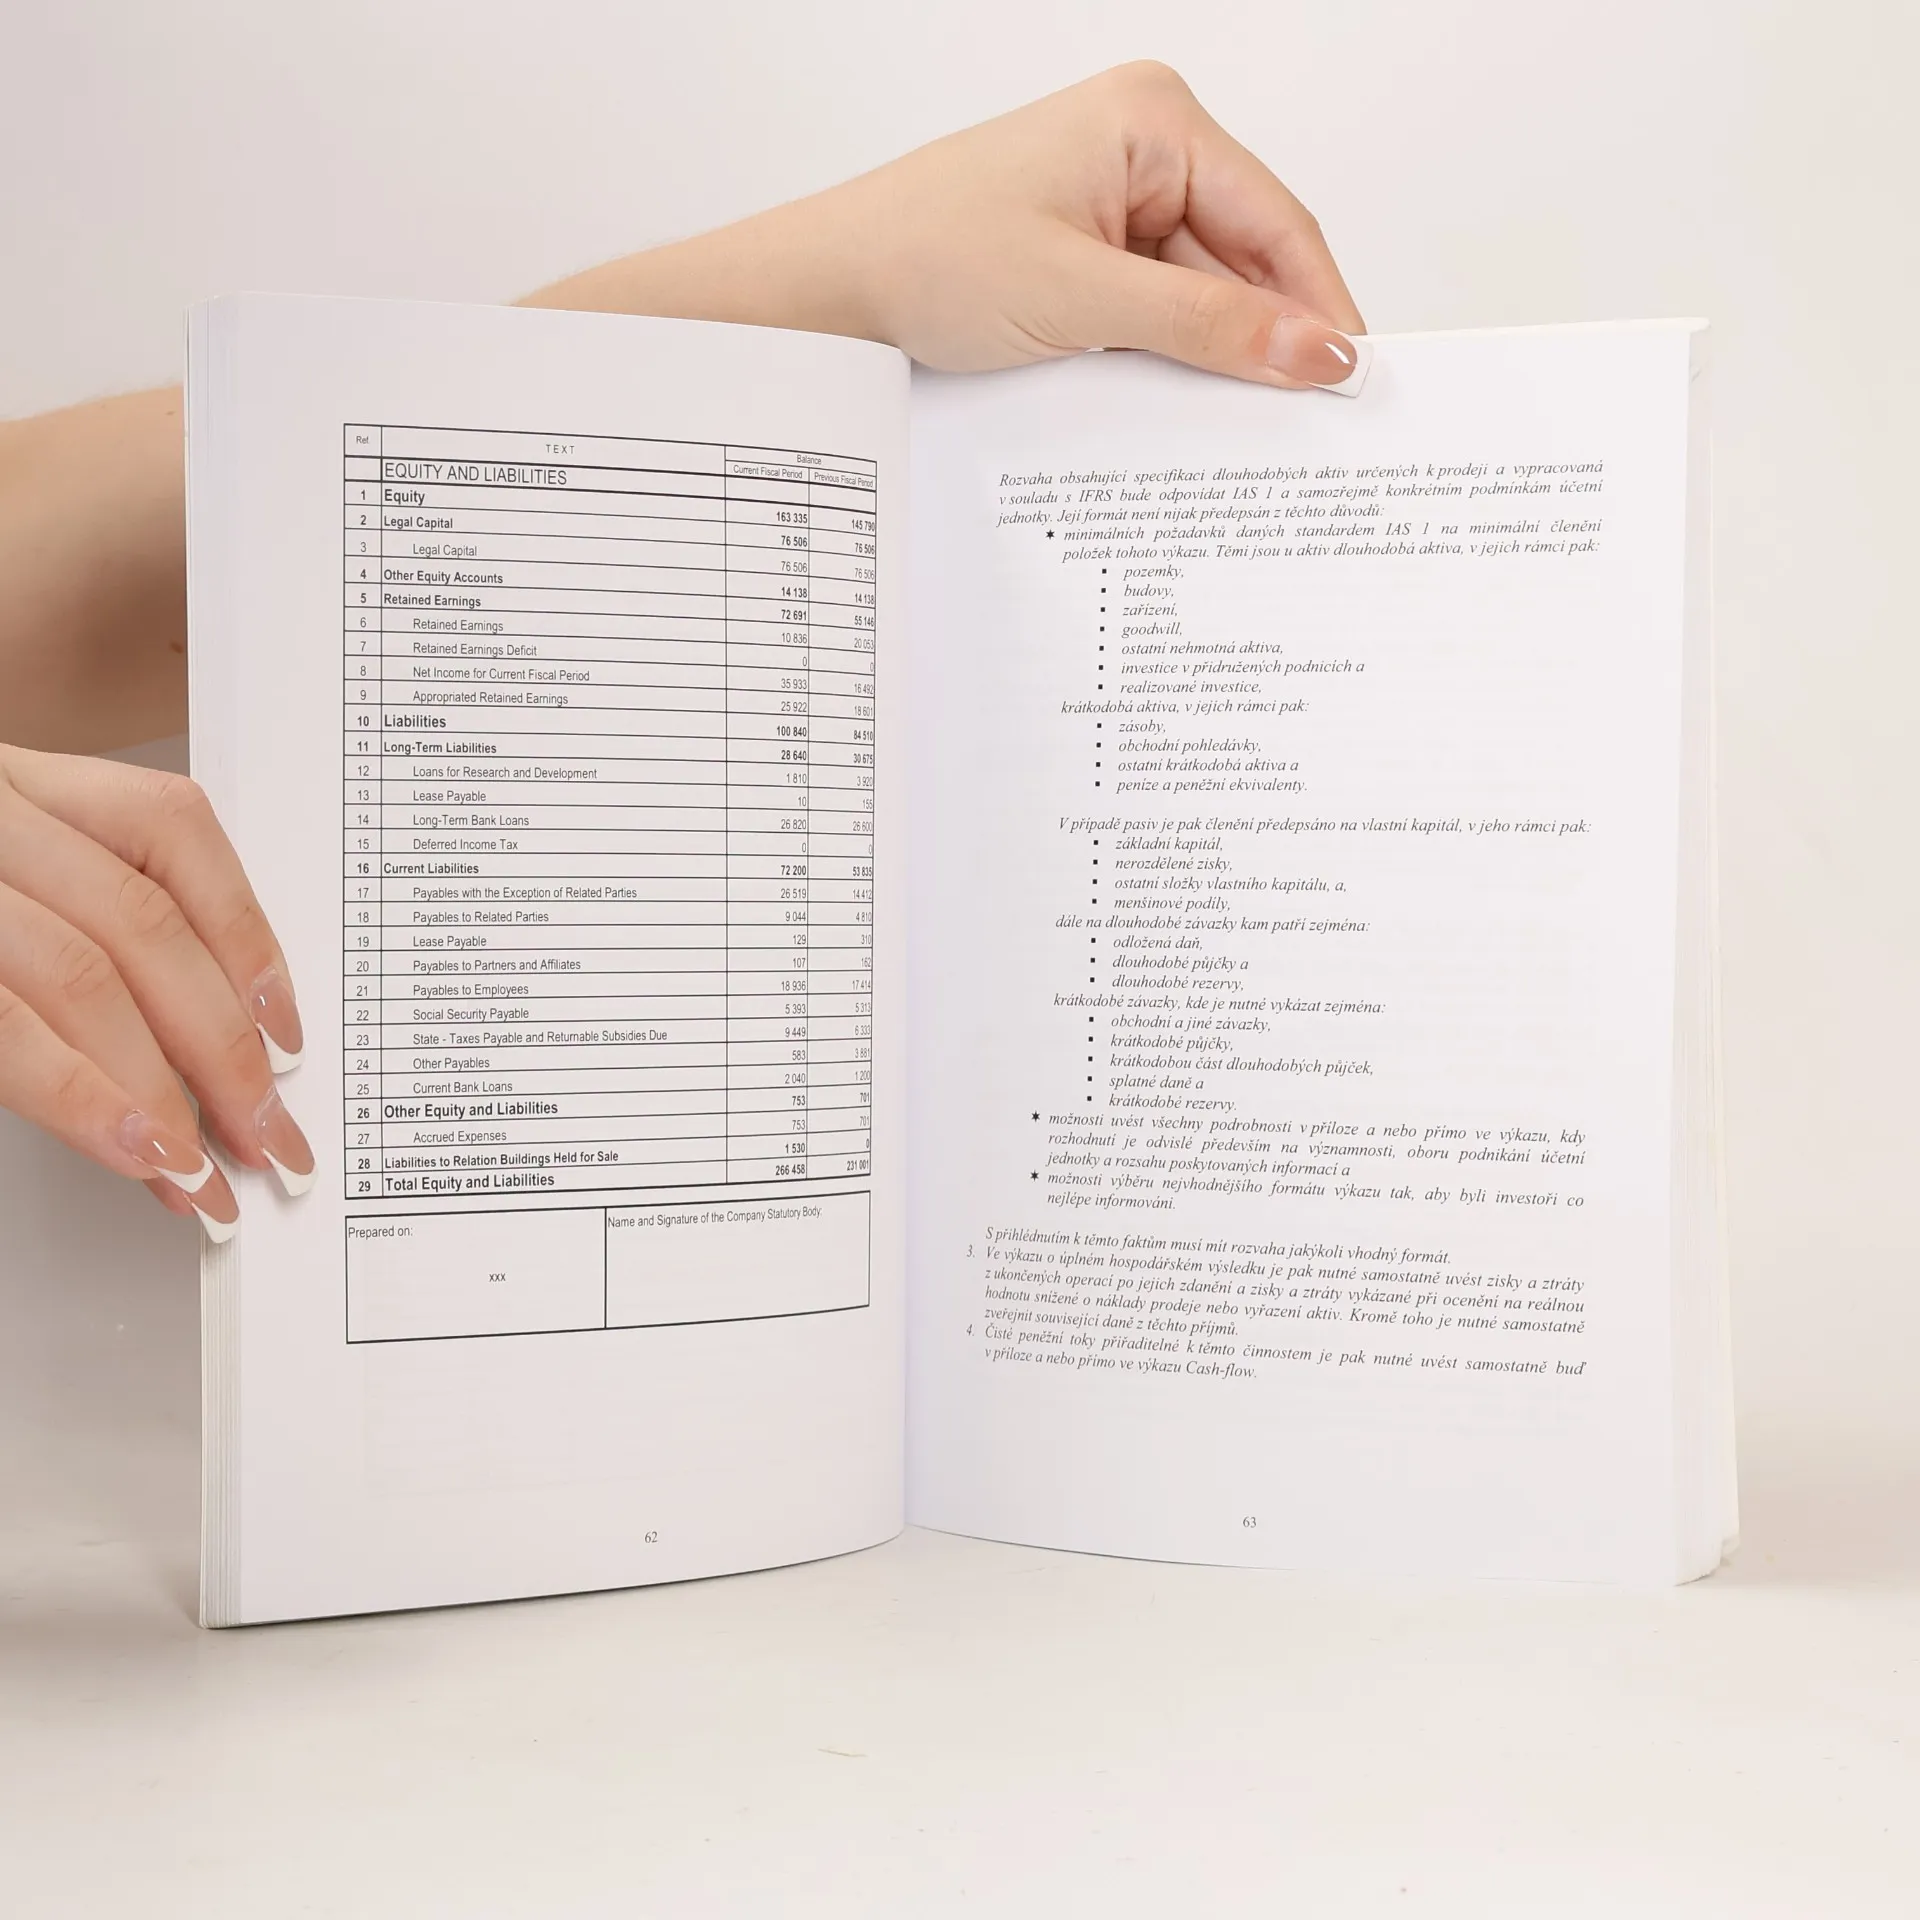
Publikace je určena pro zvládnutí mezinárodního účetnictví a harmonizace daní v EU, zejména pro bakalářské studenty, kteří chtějí získat základní znalosti pro další studium v magisterském programu. Může být také užitečná pro účetní a odborníky v oblasti účetnictví a daní. Obsahuje šest kapitol. První kapitola se zaměřuje na mezinárodní harmonizaci účetnictví. Druhá kapitola popisuje orgány, které se podílejí na tvorbě a aktualizaci standardů, včetně jejich pracovních procesů a schvalování. Třetí kapitola se věnuje jednotlivým standardům, jejich přehledu a historii vývoje. Čtvrtá kapitola charakterizuje sekce IFRS pro malé a střední podniky. Pátá kapitola stručně shrnuje rozdíly mezi IFRS/IAS a českou účetní legislativou a popisuje kroky k rozvoji účetnictví v ČR. Poslední kapitola se zaměřuje na sbližování daní, vysvětluje důvody harmonizace a charakterizuje harmonizaci přímých a nepřímých daní.


W magazynie mamy łącznie książkiMezinárodní účetní standardy a daňové systémy(2012)
Zakup książki
Mezinárodní účetní standardy a daňové systémy, Jiří Ficbauer, David Ficbauer
- Język

- Rok wydania
- 2012
- Oprawa
- (miękka),
- Stan książki
- Dobry
- Cena
- 5,17 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Mezinárodní účetní standardy a daňové systémy
- Język
- czeski
- Autorzy
- Jiří Ficbauer, David Ficbauer
- Wydawca
- Key Publishing
- Rok wydania
- 2012
- Oprawa
- miękka
- ISBN10
- 807418143x
- ISBN13
- 9788074181436
- Seria
- Kolekcja
- Ekonomie (Key Publishing)
- Tagi
- Biznes
- Opis
- Publikace je určena pro zvládnutí mezinárodního účetnictví a harmonizace daní v EU, zejména pro bakalářské studenty, kteří chtějí získat základní znalosti pro další studium v magisterském programu. Může být také užitečná pro účetní a odborníky v oblasti účetnictví a daní. Obsahuje šest kapitol. První kapitola se zaměřuje na mezinárodní harmonizaci účetnictví. Druhá kapitola popisuje orgány, které se podílejí na tvorbě a aktualizaci standardů, včetně jejich pracovních procesů a schvalování. Třetí kapitola se věnuje jednotlivým standardům, jejich přehledu a historii vývoje. Čtvrtá kapitola charakterizuje sekce IFRS pro malé a střední podniky. Pátá kapitola stručně shrnuje rozdíly mezi IFRS/IAS a českou účetní legislativou a popisuje kroky k rozvoji účetnictví v ČR. Poslední kapitola se zaměřuje na sbližování daní, vysvětluje důvody harmonizace a charakterizuje harmonizaci přímých a nepřímých daní.