



Więcej o książce
Publikace, která vychází již ve třetím, přepracovaném a aktualizovaném vydání, se věnuje pohledávkám z právního, účetního a daňového pohledu. Reflektuje všechny aktuální změny, které se tématu týkají. Od prvního vydání roku 2006 došlo k několika významným legislativním změnám, které se v různých ohledech dotkly problematiky pohledávek. Bylo to především přijetí insolvenčního zákona, který nahradil dosavadní zákon o konkursu a vyrovnání. Insolvenční zákon významně změnil právní prostředí, v němž se řeší situace dlužníka, který se ocitnul v úpadku. Spustil také lavinu novelizací dalších zákonů, mimo jiné i zákona o daních z příjmů a zákona o rezervách. Věcné i terminologické změny se dotkly opravných položek k pohledávkám v insolvenčním řízení i odpisu pohledávek do daňových nákladů. Od roku 2008 došlo ke zpřísnění podmínek pro tvorbu opravných položek k nepromlčeným pohledávkám, které nejsou řešeny soudně. Také již není možné uplatnit jako daňový náklad odpis pohledávek splatných do konce roku 1994 (tzv. starý blok), který byl postupníky využíván ke spekulativnímu snižování jejich daňové povinnosti.


Zakup książki
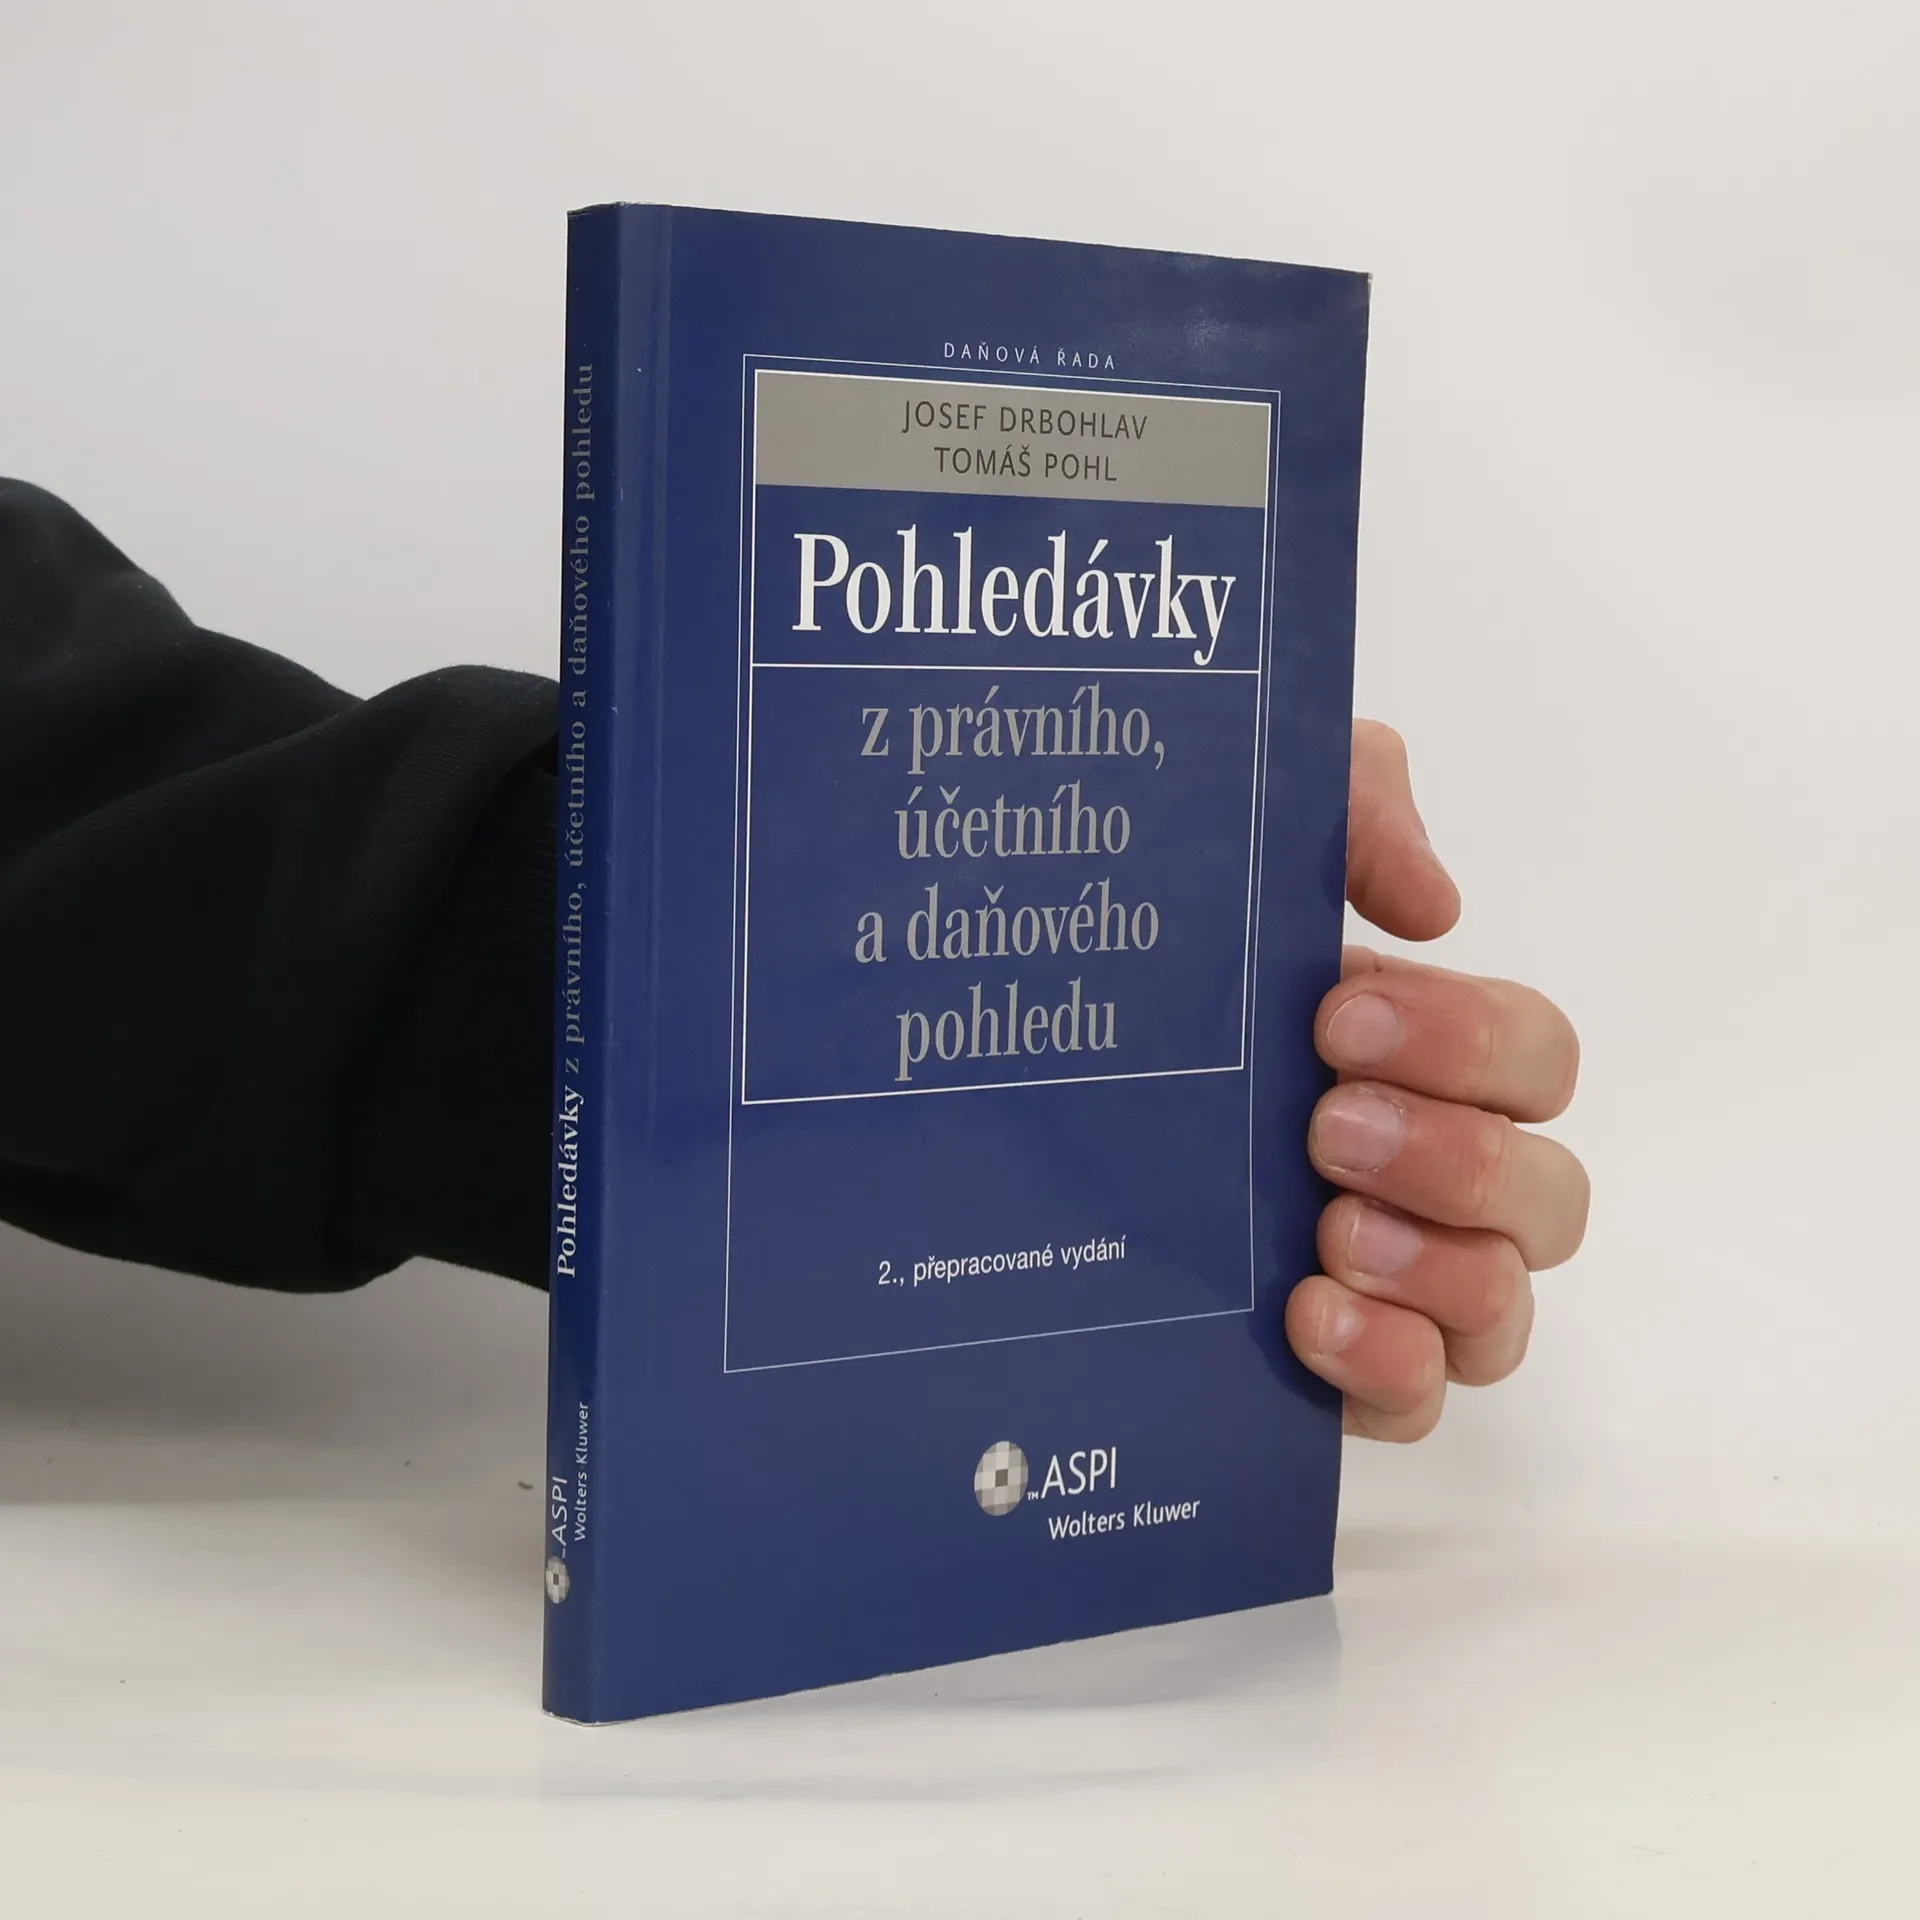
Pohledávky z právního, účetního a daňového pohledu, Tomáš Pohl, Josef Drbohlav
- Język

- Rok wydania
- 2006
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Pohledávky z právního, účetního a daňového pohledu
- Język
- czeski
- Autorzy
- Tomáš Pohl, Josef Drbohlav
- Wydawca
- ASPI
- Rok wydania
- 2006
- Oprawa
- miękka
- Liczba stron
- 219
- ISBN10
- 8073571625
- ISBN13
- 9788073571627
- Seria
- Opis
- Publikace, která vychází již ve třetím, přepracovaném a aktualizovaném vydání, se věnuje pohledávkám z právního, účetního a daňového pohledu. Reflektuje všechny aktuální změny, které se tématu týkají. Od prvního vydání roku 2006 došlo k několika významným legislativním změnám, které se v různých ohledech dotkly problematiky pohledávek. Bylo to především přijetí insolvenčního zákona, který nahradil dosavadní zákon o konkursu a vyrovnání. Insolvenční zákon významně změnil právní prostředí, v němž se řeší situace dlužníka, který se ocitnul v úpadku. Spustil také lavinu novelizací dalších zákonů, mimo jiné i zákona o daních z příjmů a zákona o rezervách. Věcné i terminologické změny se dotkly opravných položek k pohledávkám v insolvenčním řízení i odpisu pohledávek do daňových nákladů. Od roku 2008 došlo ke zpřísnění podmínek pro tvorbu opravných položek k nepromlčeným pohledávkám, které nejsou řešeny soudně. Také již není možné uplatnit jako daňový náklad odpis pohledávek splatných do konce roku 1994 (tzv. starý blok), který byl postupníky využíván ke spekulativnímu snižování jejich daňové povinnosti.