

Więcej o książce
Die 6. Auflage dieses Standardlehrbuches ist getragen von einer vollständigen Anpassung an die handels- und steuerrechtlichen Änderungen sowie an die Modifikation der IFRS seit der Vorauflage vor drei Jahren. Das zum 01.01.2010 in Kraft getretene Bilanzrechtsmodernisierungsgesetz wurde dabei komplett eingearbeitet. Die prinzipielle Konzeption der Vorauflage bleibt erhalten. Nach einer differenzierten Darstellung des externen Rechnungswesens auf der Grundlage nationaler handels- und steuerrechtlicher Rahmenbedingungen einschließlich der zugrunde liegenden bilanztheoretischen Prinzipien sowie unter Berücksichtigung jahresabschlusspolitischer und jahresabschlussanalytischer Implikationen widmen sich die Verfasser den Regelungen des Konzernabschlusses. Eine abschließende gesonderte Aufarbeitung der Rechnungslegung nach IFRS komplettiert den Kanon der relevanten Fragestellungen auf dem Gebiet des externen Rechnungswesens. Dieser strukturelle Aufbau ist in den Vorauflagen auf große Zustimmung der Leser gestoßen und wird auch in der Neuauflage weiter verfolgt.
Zakup książki
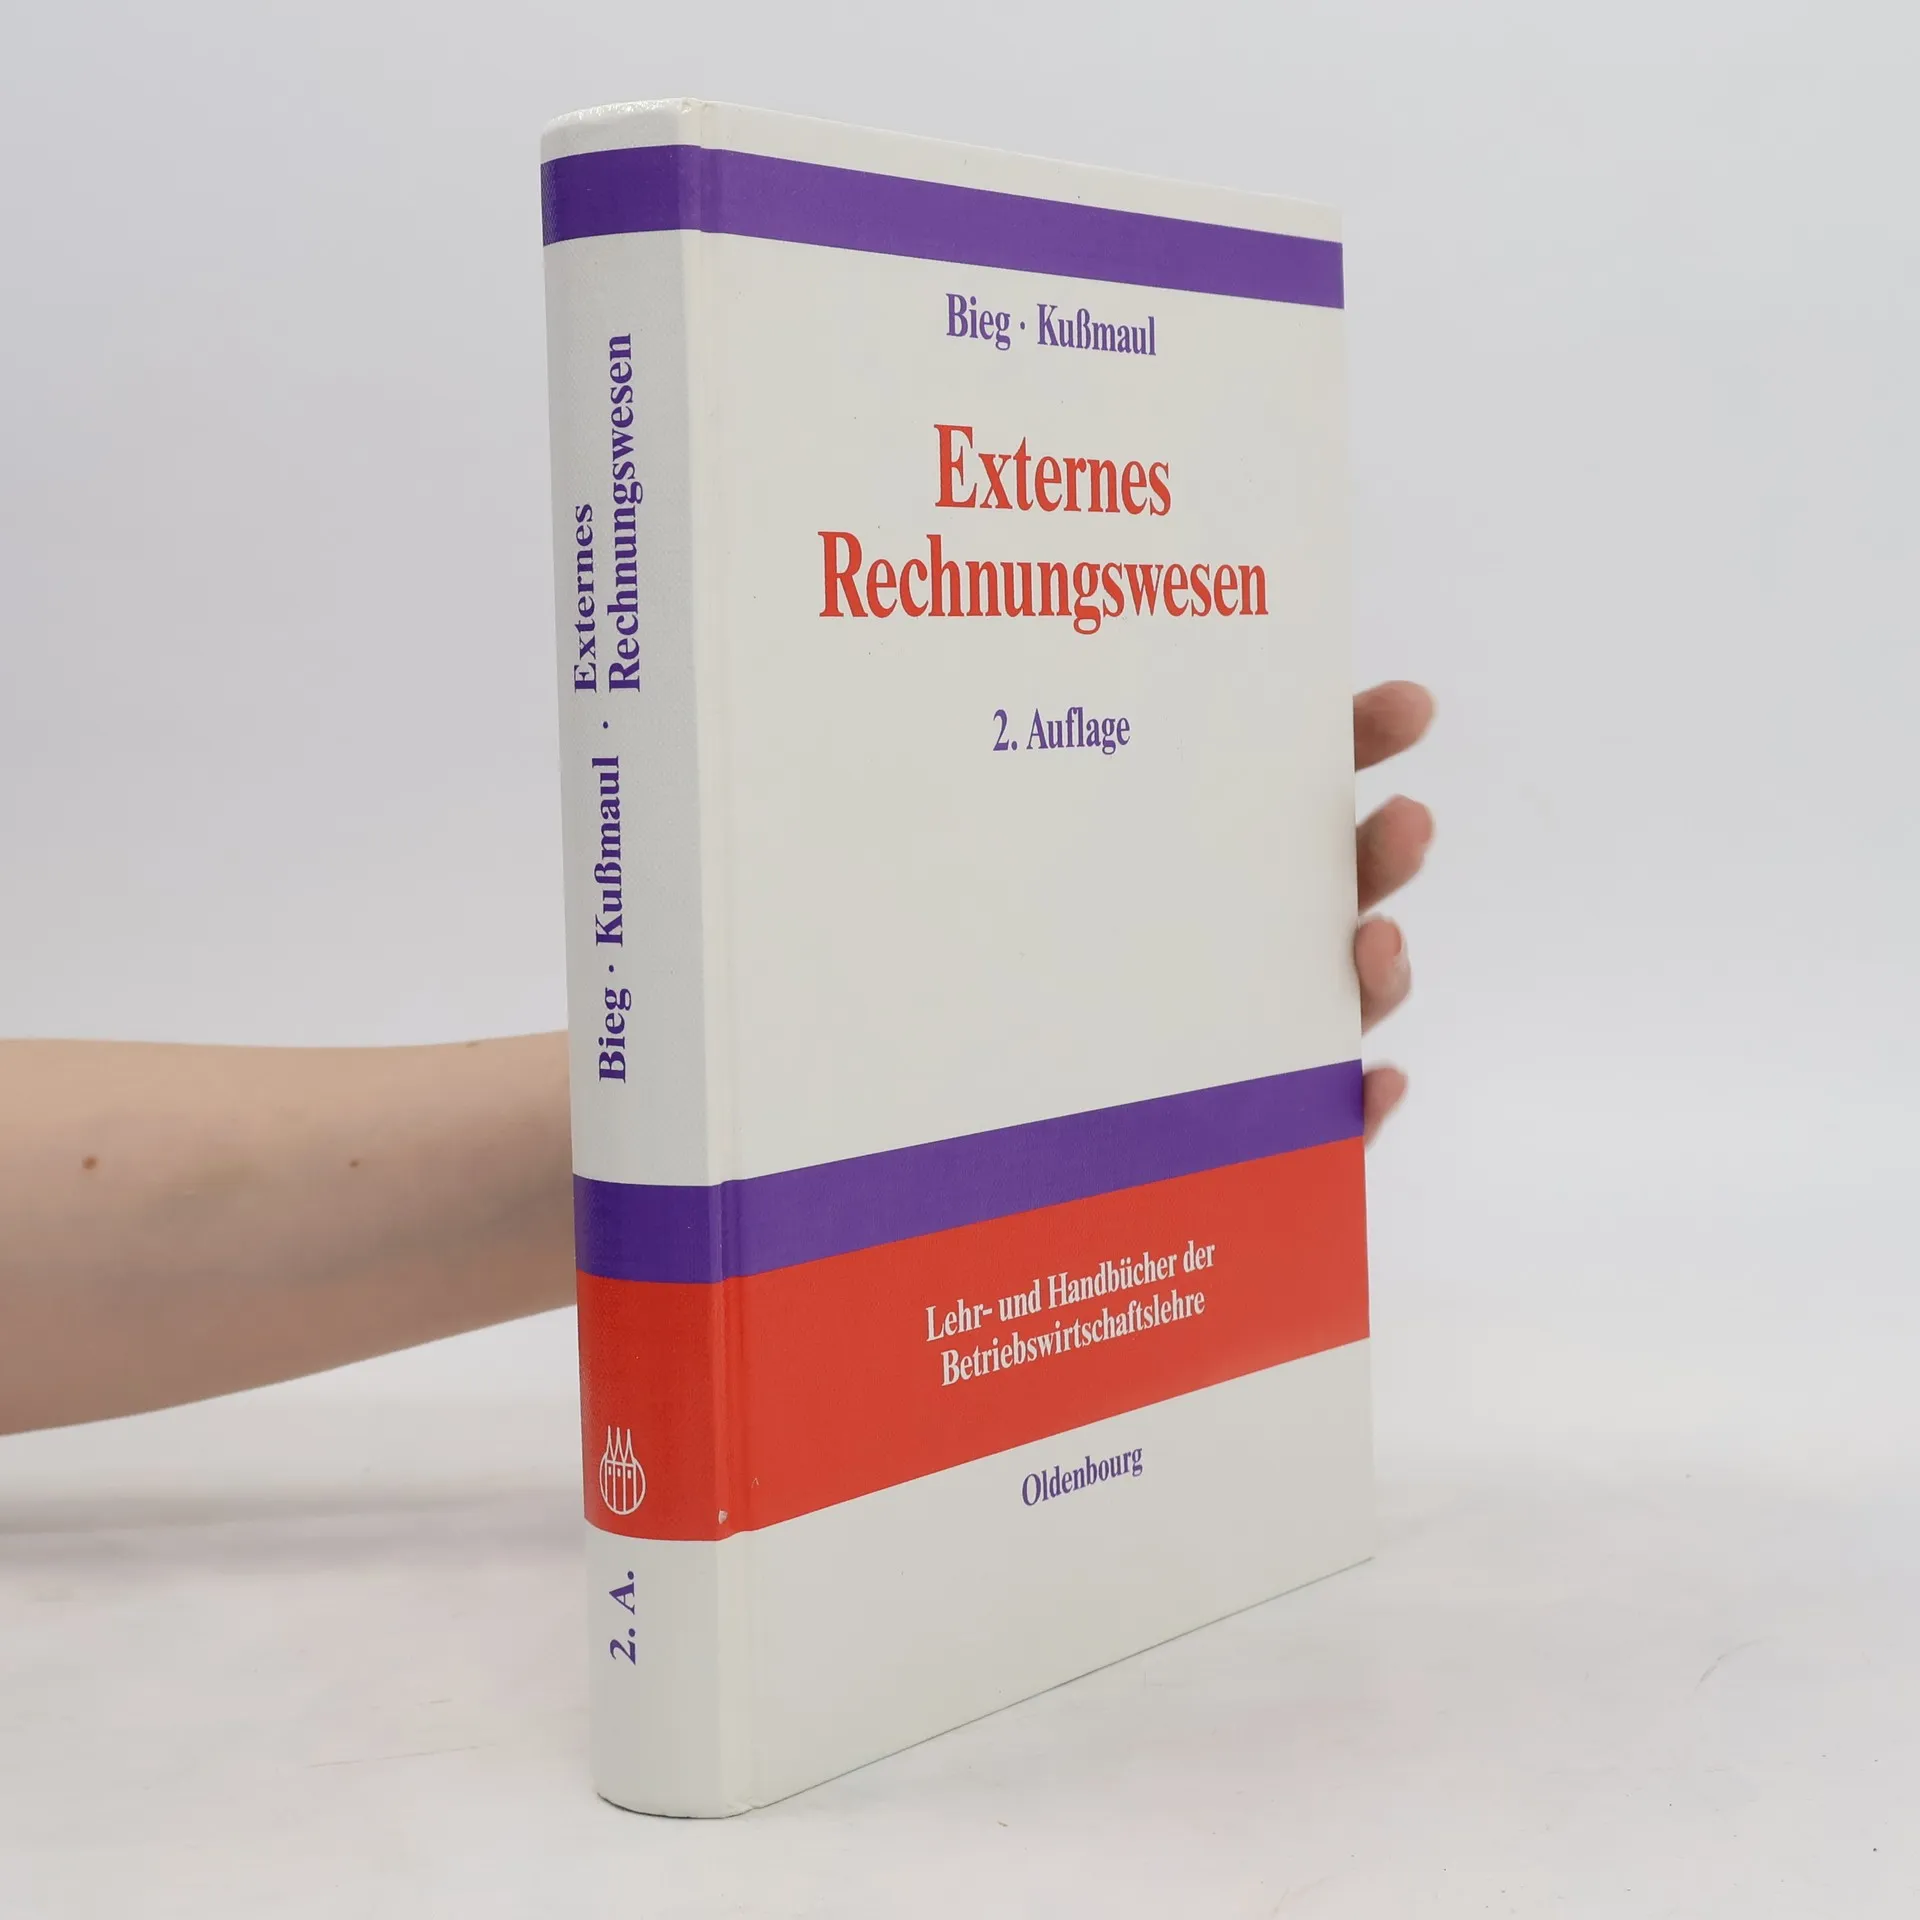
Externes Rechnungswesen, Hartmut Bieg
- Język

- Rok wydania
- 1998
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Externes Rechnungswesen
- Język
- niemiecki
- Autorzy
- Hartmut Bieg
- Wydawca
- Oldenbourg
- Rok wydania
- 1998
- Oprawa
- miękka
- Liczba stron
- 407
- ISBN10
- 3486246275
- ISBN13
- 9783486246278
- Seria
- Kategorie
- Tagi
- Podręczniki
- Opis
- Die 6. Auflage dieses Standardlehrbuches ist getragen von einer vollständigen Anpassung an die handels- und steuerrechtlichen Änderungen sowie an die Modifikation der IFRS seit der Vorauflage vor drei Jahren. Das zum 01.01.2010 in Kraft getretene Bilanzrechtsmodernisierungsgesetz wurde dabei komplett eingearbeitet. Die prinzipielle Konzeption der Vorauflage bleibt erhalten. Nach einer differenzierten Darstellung des externen Rechnungswesens auf der Grundlage nationaler handels- und steuerrechtlicher Rahmenbedingungen einschließlich der zugrunde liegenden bilanztheoretischen Prinzipien sowie unter Berücksichtigung jahresabschlusspolitischer und jahresabschlussanalytischer Implikationen widmen sich die Verfasser den Regelungen des Konzernabschlusses. Eine abschließende gesonderte Aufarbeitung der Rechnungslegung nach IFRS komplettiert den Kanon der relevanten Fragestellungen auf dem Gebiet des externen Rechnungswesens. Dieser strukturelle Aufbau ist in den Vorauflagen auf große Zustimmung der Leser gestoßen und wird auch in der Neuauflage weiter verfolgt.