

Parametry
Więcej o książce
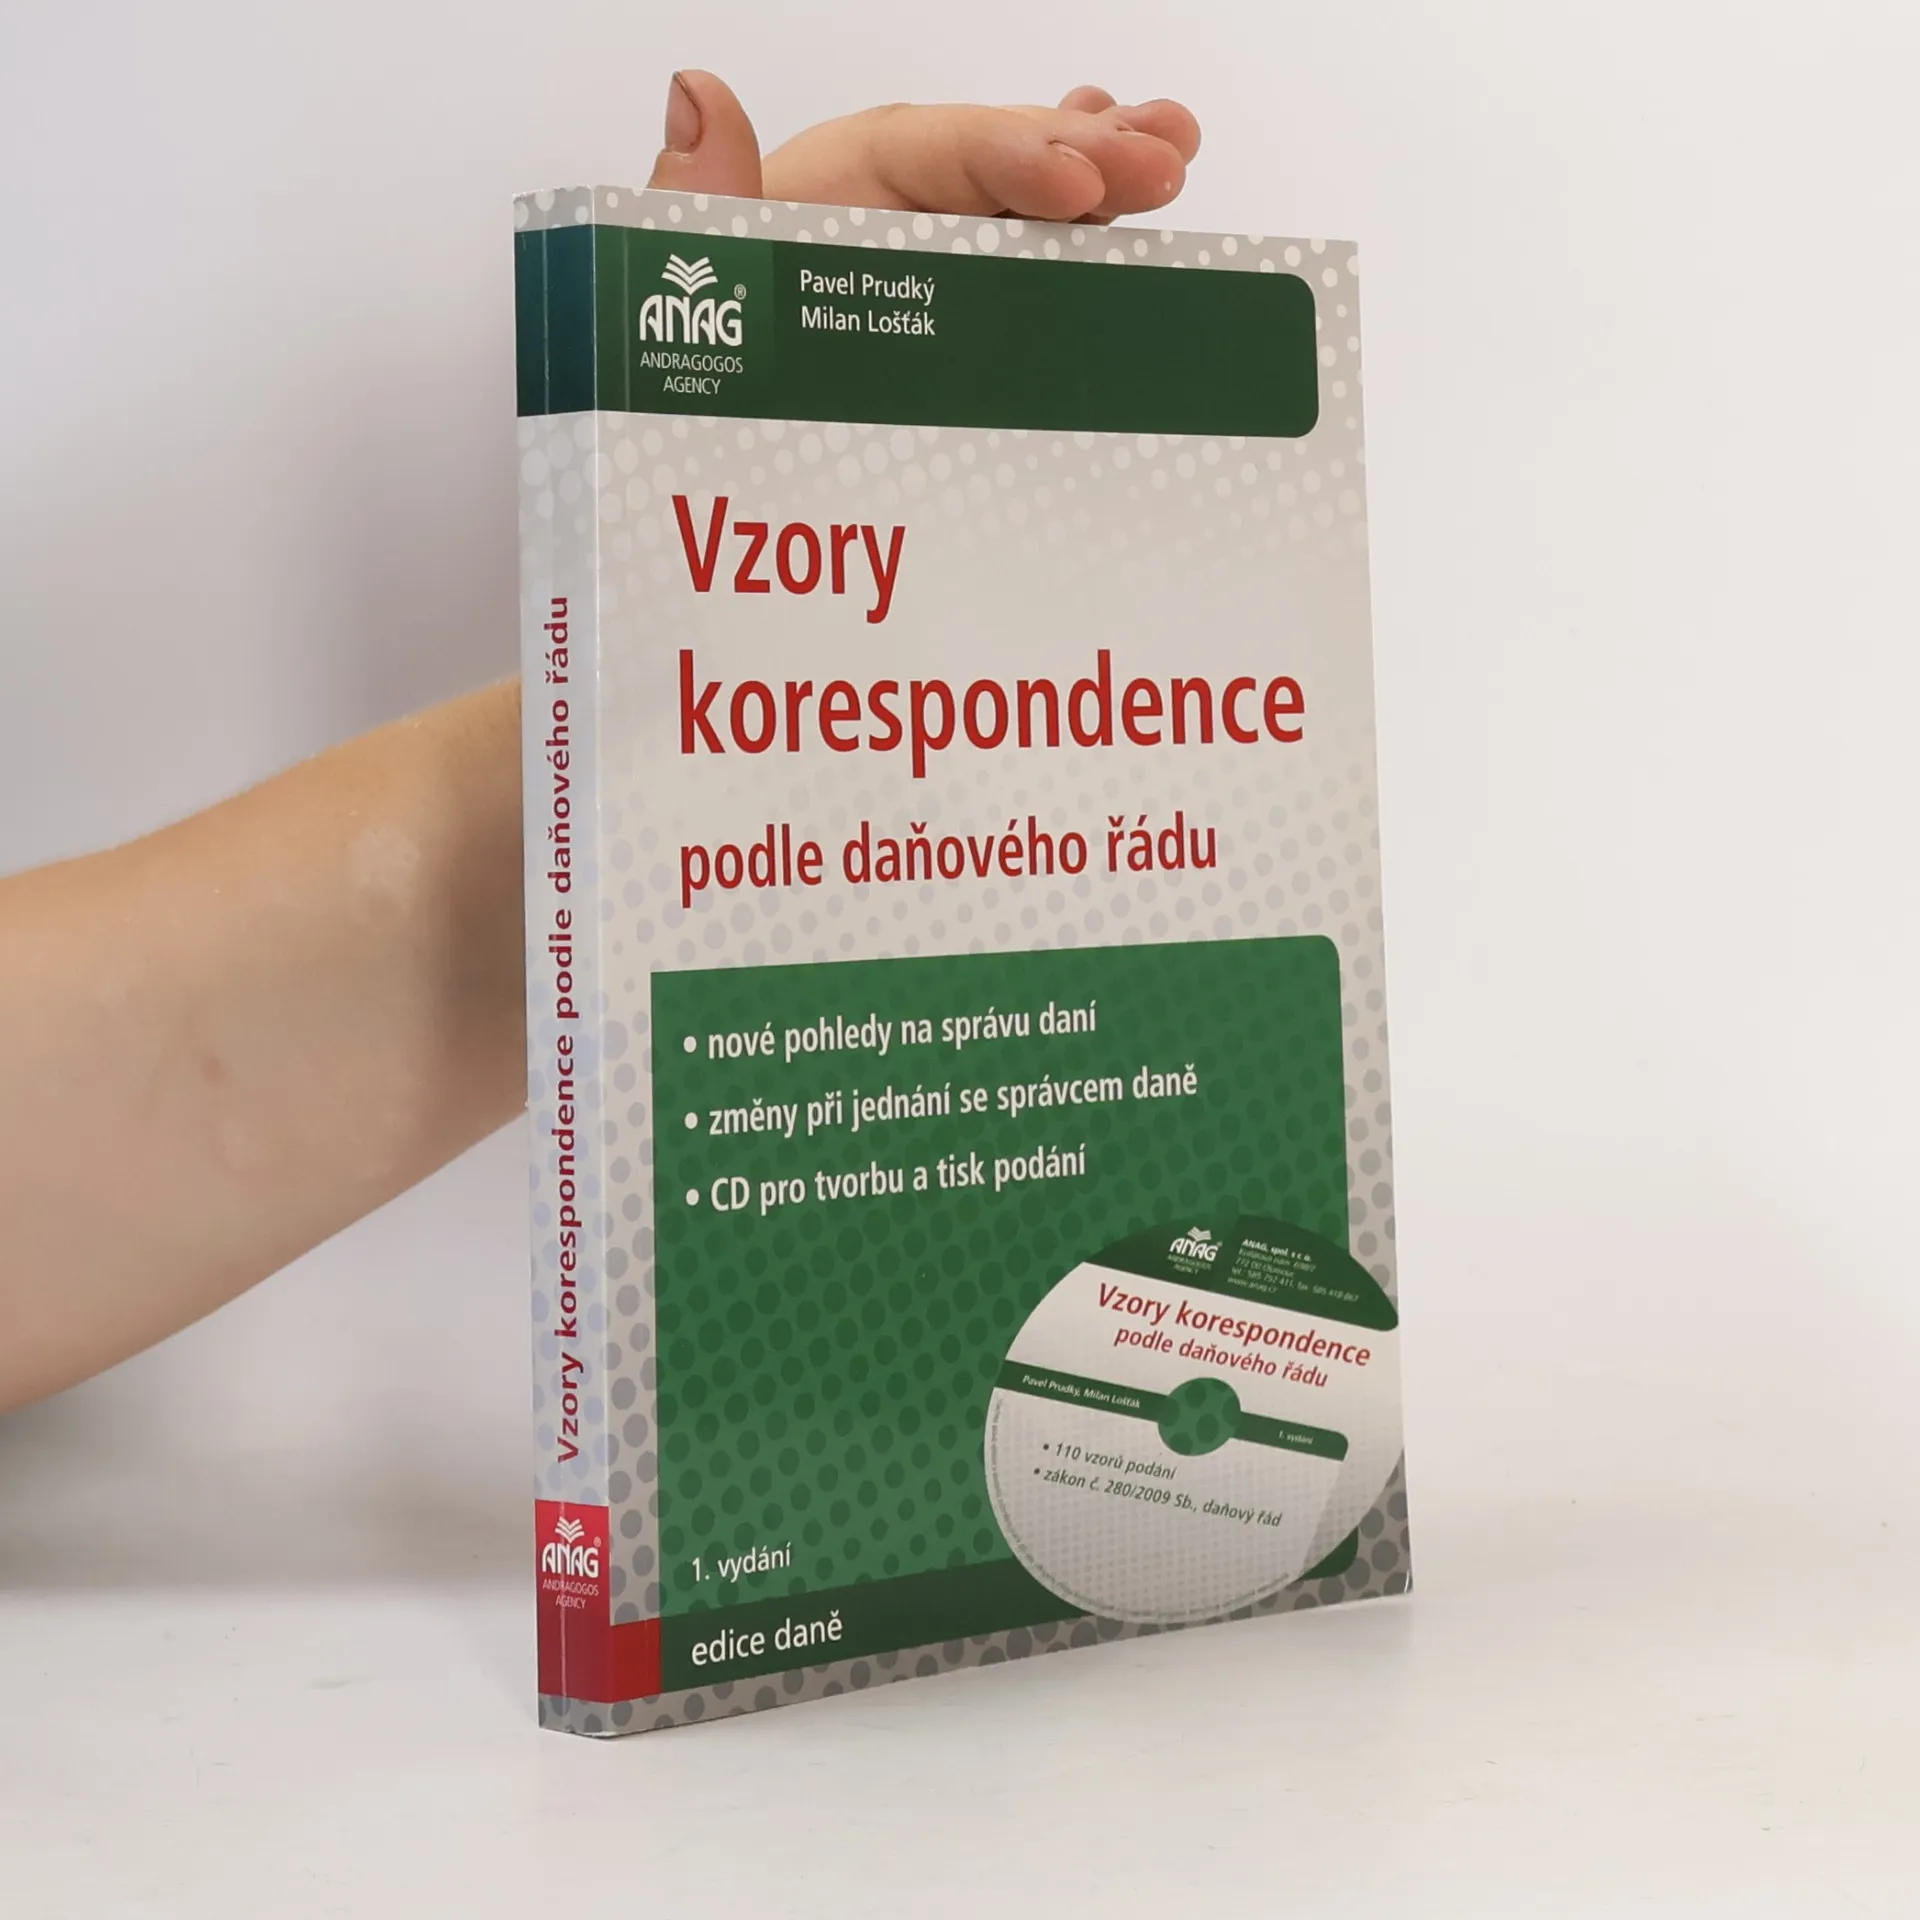
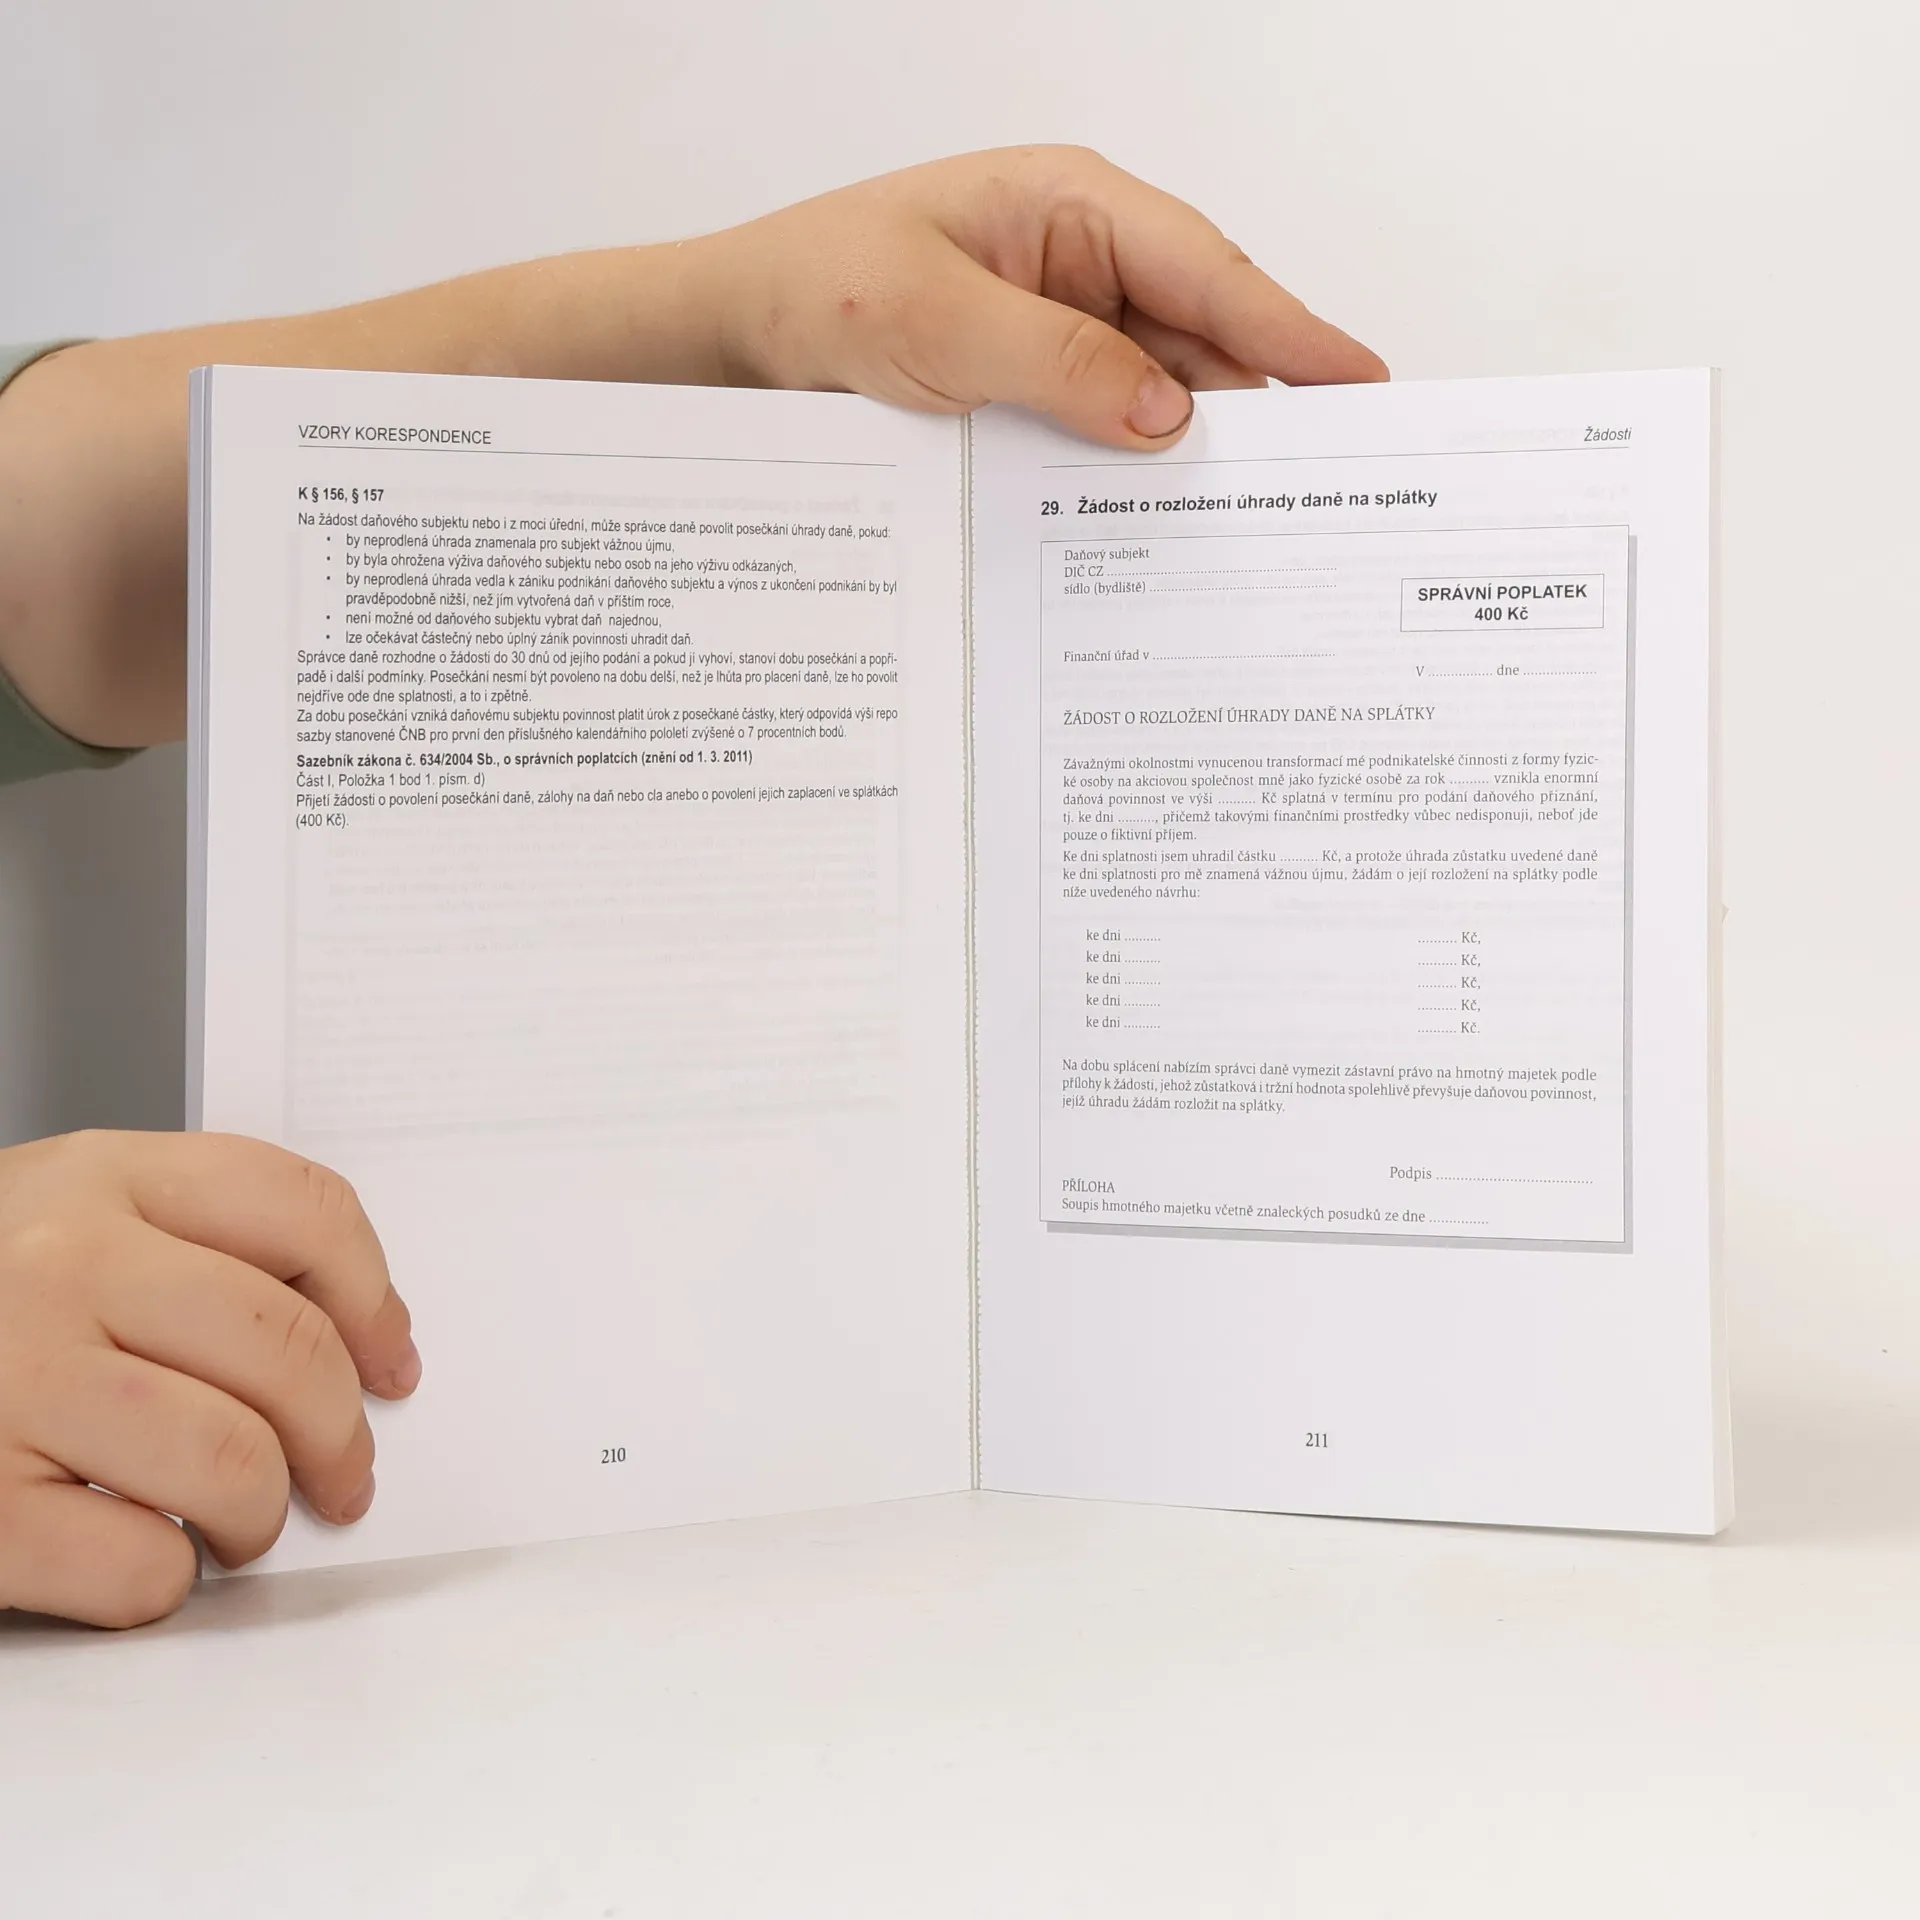
Zákon o správě daní a poplatků byl od 1. 1. 2011 nahrazen zcela novým daňovým řádem, zákonem č. 280/2009 Sb., který je novou normou se změněnými zásadami pro daňové řízení a některými dosud nedefinovanými pojmy. Důkladná znalost zákona může daňovým subjektům v daňovém řízení výrazně pomoci a publikace je praktickým průvodcem při korespondenci daňového subjektu (fyzické osoby i obchodní společnosti) se správcem daně v jakékoliv situaci, která v jejich vzájemném vztahu může nastat. Výklad jednotlivých ustanovení zákona se zdůrazněním odlišností od předchozích principů daňového řízení je doplněn několika tematickými okruhy podání podle jejich postavení v daňovém systému s desítkami vzorů podání pro nejrůznější situace, které mohou v daňovém řízení nastat s odkazem na příslušná ustanovení zákona a další informace využitelné jakýmkoliv daňovým subjektem.


Zakup książki
Vzory korespondence podle daňového řádu, Pavel Průdký, Milan Lošt̕ák
- Język

- Rok wydania
- 2011
- Oprawa
- (miękka),
- Stan książki
- Dobry
- Cena
- 5,90 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Vzory korespondence podle daňového řádu
- Język
- czeski
- Autorzy
- Pavel Průdký, Milan Lošt̕ák
- Wydawca
- ANAG
- Rok wydania
- 2011
- Oprawa
- miękka
- ISBN10
- 8072636804
- ISBN13
- 9788072636808
- Seria
- Kategorie
- Opis
- Zákon o správě daní a poplatků byl od 1. 1. 2011 nahrazen zcela novým daňovým řádem, zákonem č. 280/2009 Sb., který je novou normou se změněnými zásadami pro daňové řízení a některými dosud nedefinovanými pojmy. Důkladná znalost zákona může daňovým subjektům v daňovém řízení výrazně pomoci a publikace je praktickým průvodcem při korespondenci daňového subjektu (fyzické osoby i obchodní společnosti) se správcem daně v jakékoliv situaci, která v jejich vzájemném vztahu může nastat. Výklad jednotlivých ustanovení zákona se zdůrazněním odlišností od předchozích principů daňového řízení je doplněn několika tematickými okruhy podání podle jejich postavení v daňovém systému s desítkami vzorů podání pro nejrůznější situace, které mohou v daňovém řízení nastat s odkazem na příslušná ustanovení zákona a další informace využitelné jakýmkoliv daňovým subjektem.