

Więcej o książce
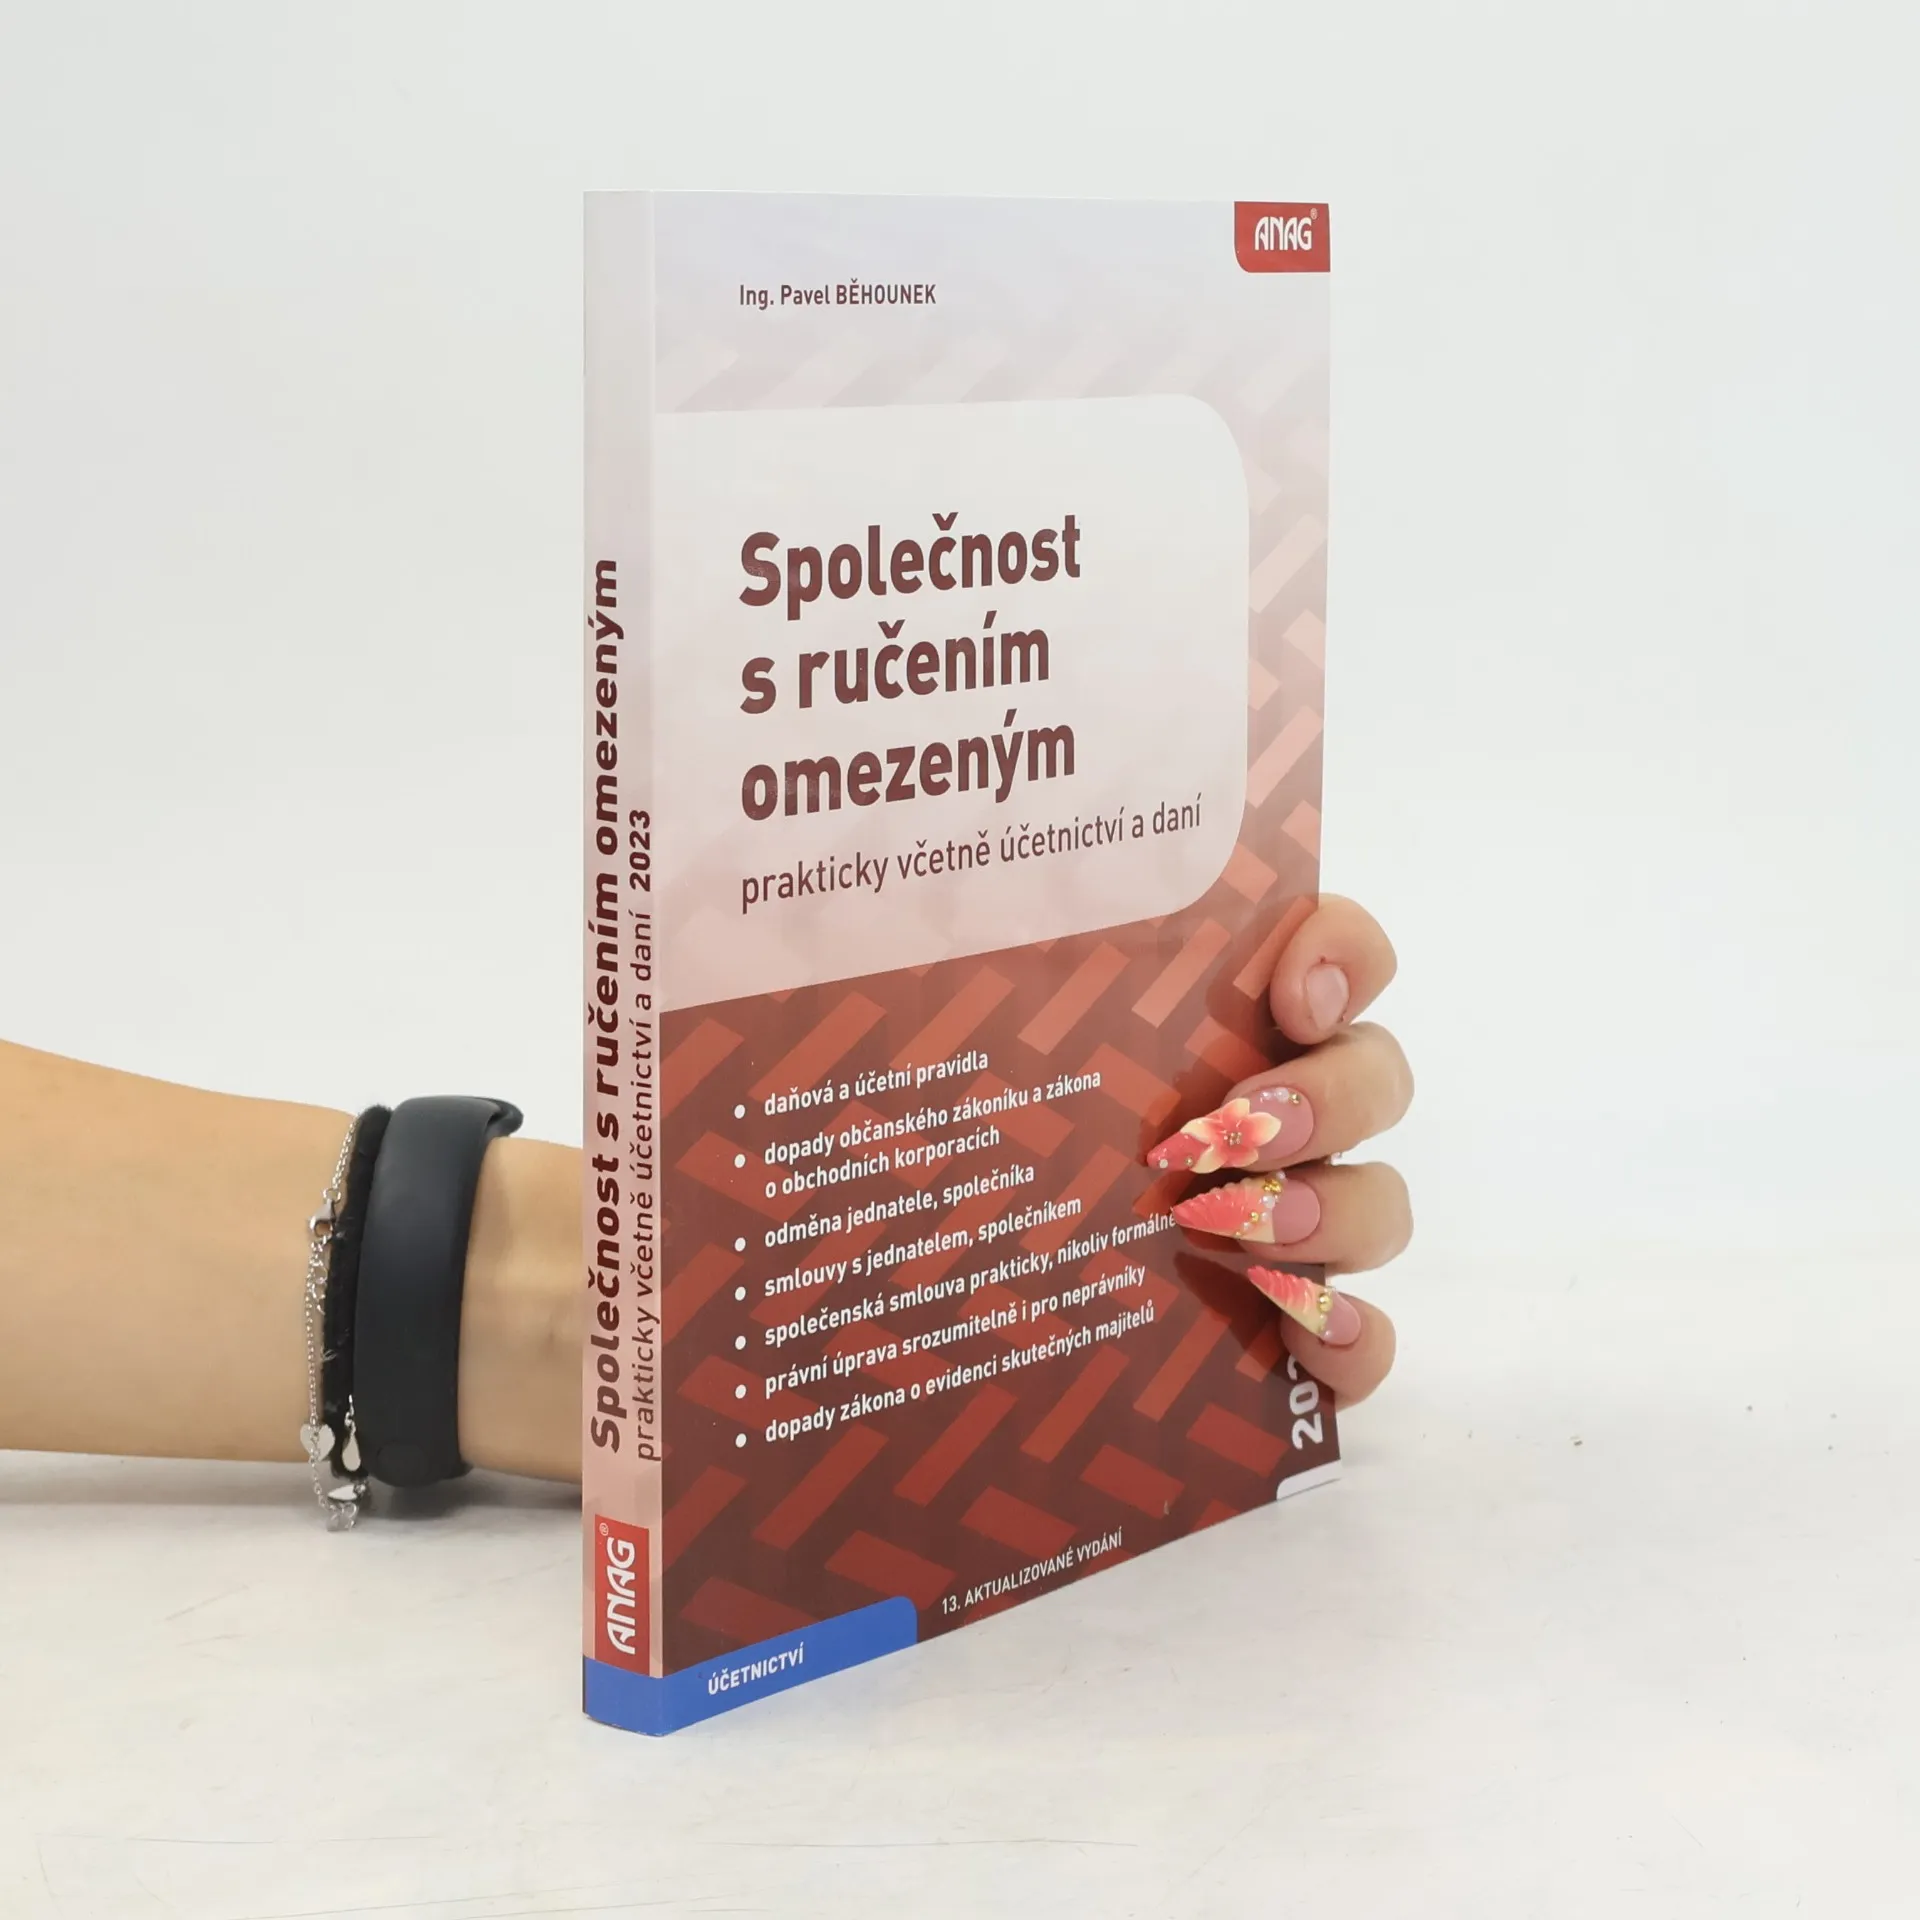
Prakticky, včetně účetnictví a daní. Publikace obsahuje praktické řešení situací běžně se vyskytujících v s. r. o., např. rozdělování zisku, odměňování společníků a jednatelů, povinnosti jednatele ve vztahu k účetnictví, poskytování zápůjček společníky. Řeší však i situace vyskytující se ve společnostech pouze sporadicky, např. majetkové vypořádání společníků, převod či dědění podílu. Situace jsou řešeny včetně daňových a účetních souvislostí. Toto vydání reaguje zejména na rekodifikaci soukromého práva od 1. 1. 2014, tedy na změny daňových předpisů (např. přesun darů a dědictví do předmětu daní z příjmů, což se projevilo např. u bezúročných zápůjček), nový občanský zákoník (NOZ), zákon o obchodních korporacích (ZOK) a rejstříkový zákon. Vysvětleny jsou nové možnosti, které nová úprava přinesla (např. možnost výplaty záloh na podíly na zisku, možnost libovolného způsobu stanovení výše vypořádacího podílu, vyhovuje-li principu spravedlnosti). Pozornost je věnována i zápisu údajů do obchodního rejstříku podle nových pravidel (např. zápis údaje o počtu jednatelů).


Zakup książki
Společnost s ručením omezeným. Prakticky včetně účetnictví a daní, Pavel Běhounek
- Język

- Rok wydania
- 2023
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Společnost s ručením omezeným. Prakticky včetně účetnictví a daní
- Język
- czeski
- Autorzy
- Pavel Běhounek
- Wydawca
- ANAG
- Rok wydania
- 2023
- Oprawa
- miękka
- ISBN10
- 8075543912
- ISBN13
- 9788075543912
- Seria
- Opis
- Prakticky, včetně účetnictví a daní. Publikace obsahuje praktické řešení situací běžně se vyskytujících v s. r. o., např. rozdělování zisku, odměňování společníků a jednatelů, povinnosti jednatele ve vztahu k účetnictví, poskytování zápůjček společníky. Řeší však i situace vyskytující se ve společnostech pouze sporadicky, např. majetkové vypořádání společníků, převod či dědění podílu. Situace jsou řešeny včetně daňových a účetních souvislostí. Toto vydání reaguje zejména na rekodifikaci soukromého práva od 1. 1. 2014, tedy na změny daňových předpisů (např. přesun darů a dědictví do předmětu daní z příjmů, což se projevilo např. u bezúročných zápůjček), nový občanský zákoník (NOZ), zákon o obchodních korporacích (ZOK) a rejstříkový zákon. Vysvětleny jsou nové možnosti, které nová úprava přinesla (např. možnost výplaty záloh na podíly na zisku, možnost libovolného způsobu stanovení výše vypořádacího podílu, vyhovuje-li principu spravedlnosti). Pozornost je věnována i zápisu údajů do obchodního rejstříku podle nových pravidel (např. zápis údaje o počtu jednatelů).