

Więcej o książce
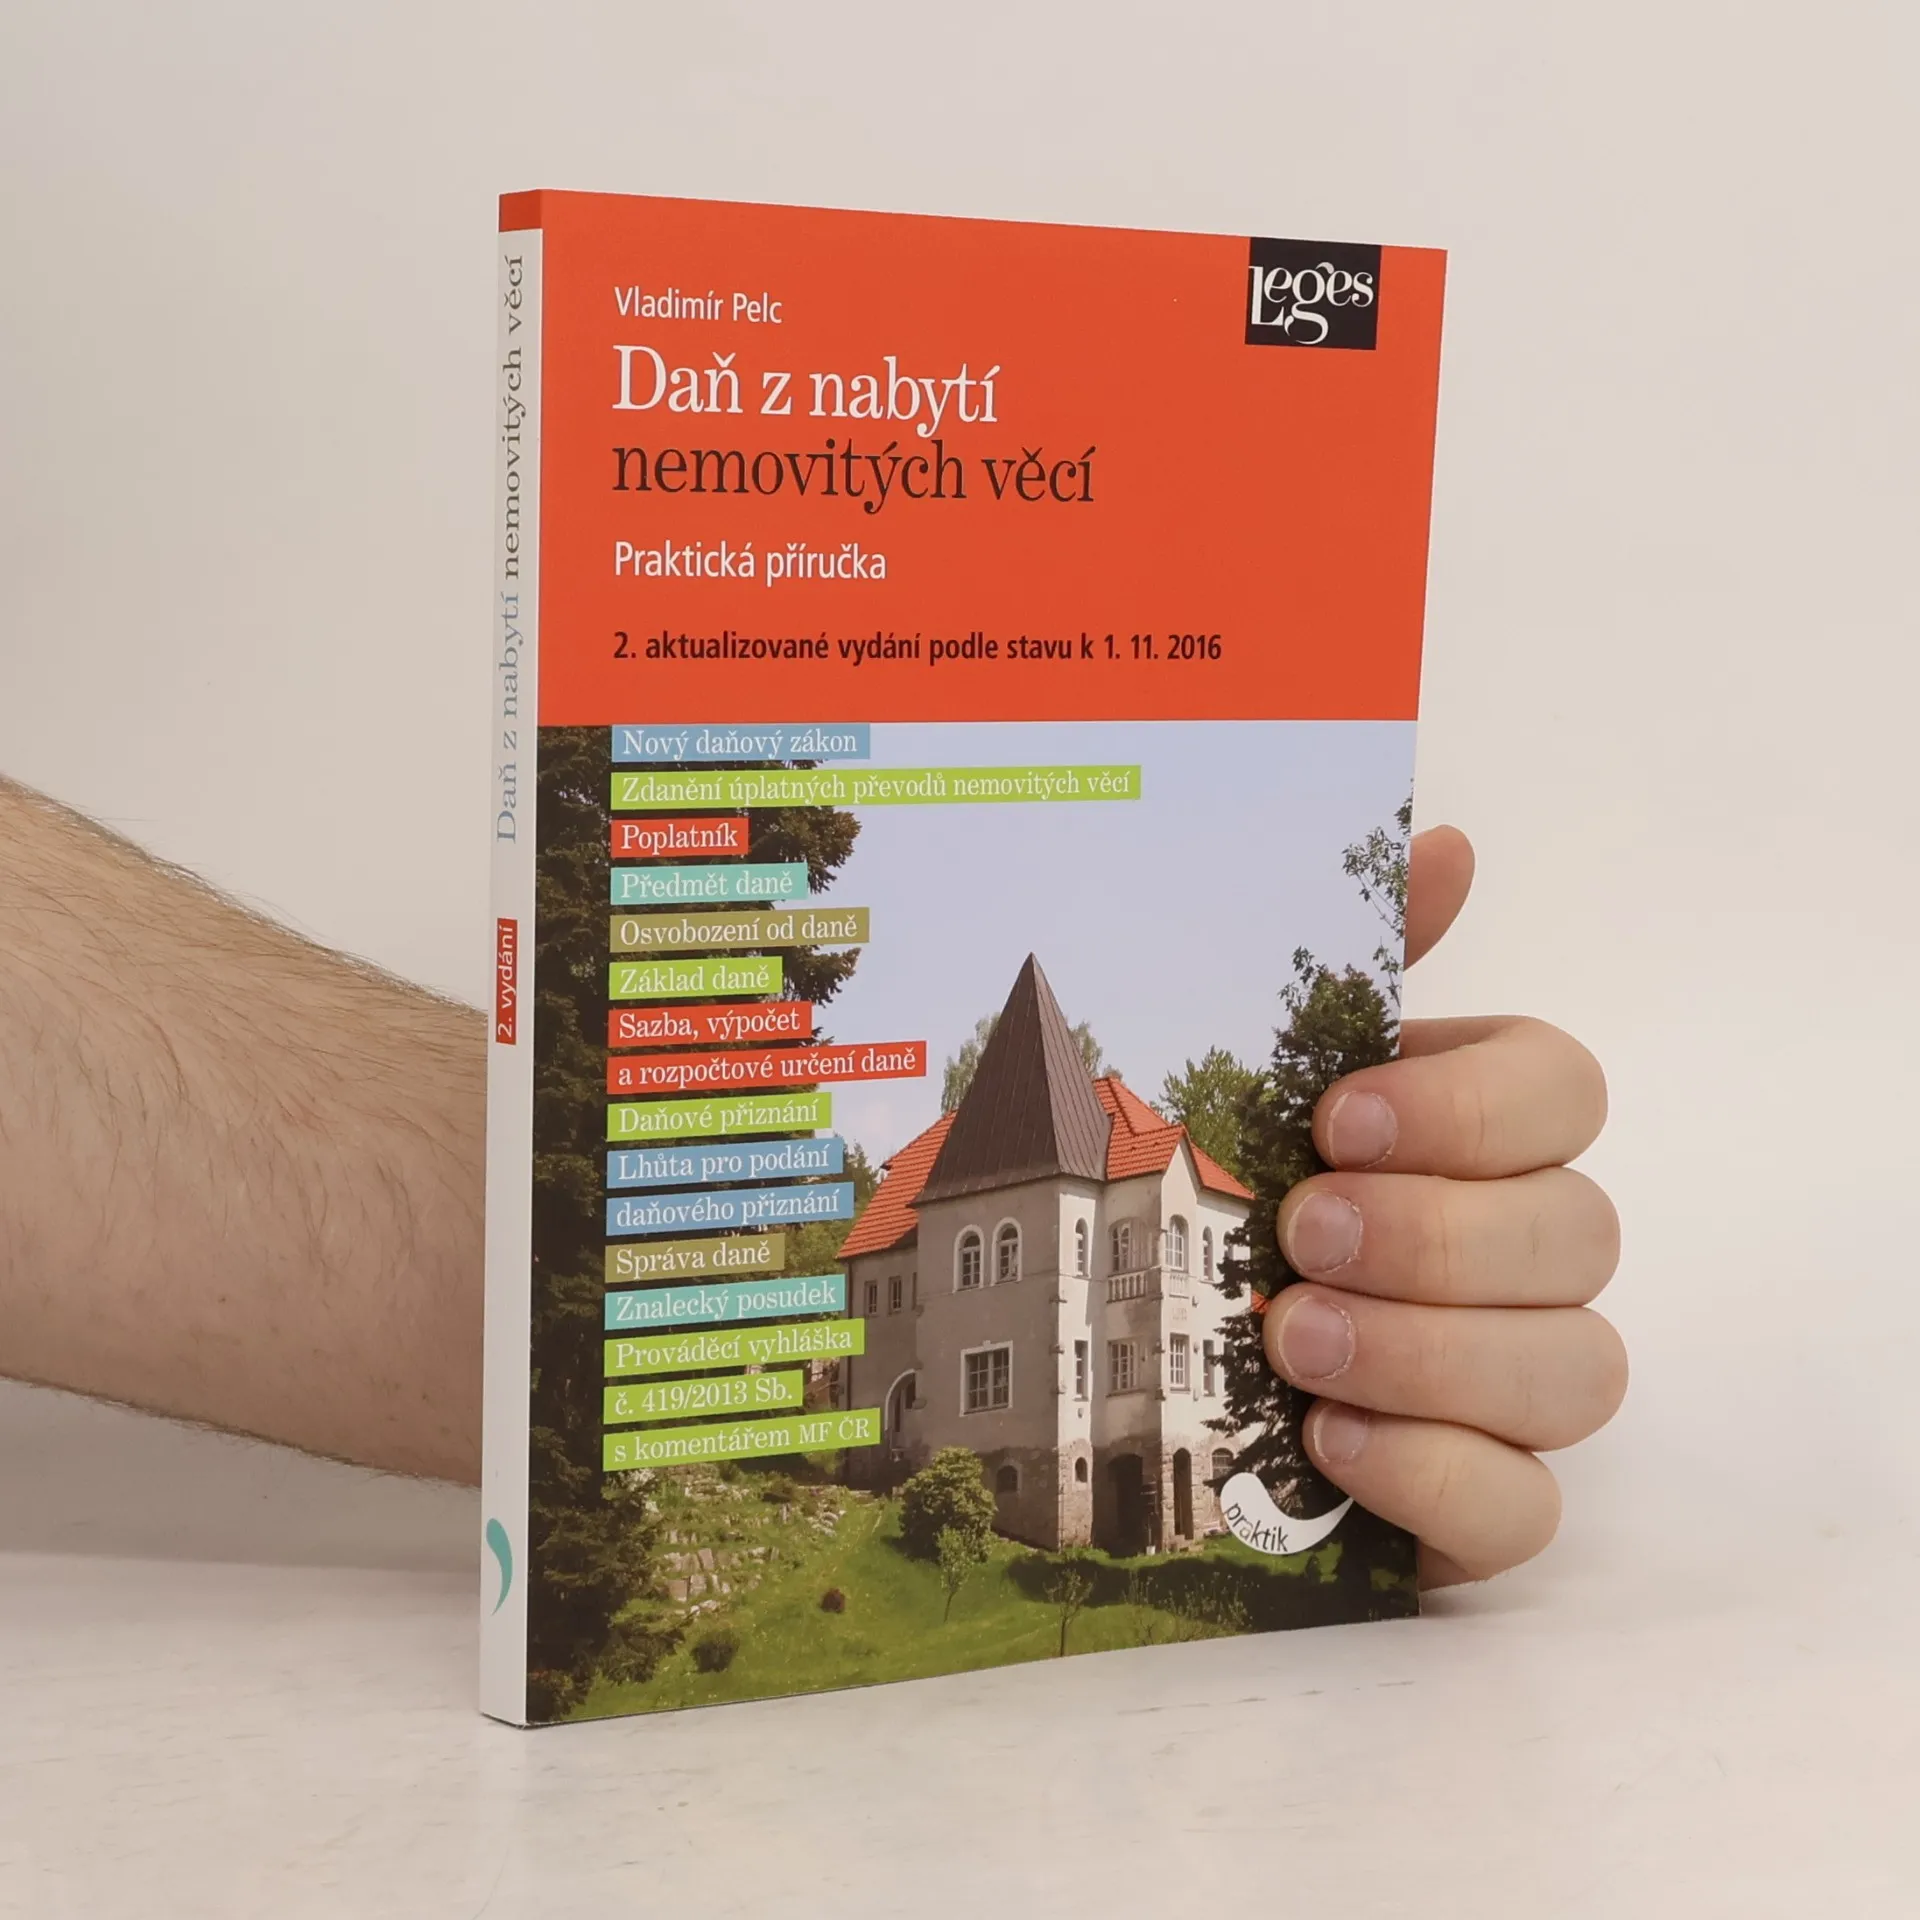
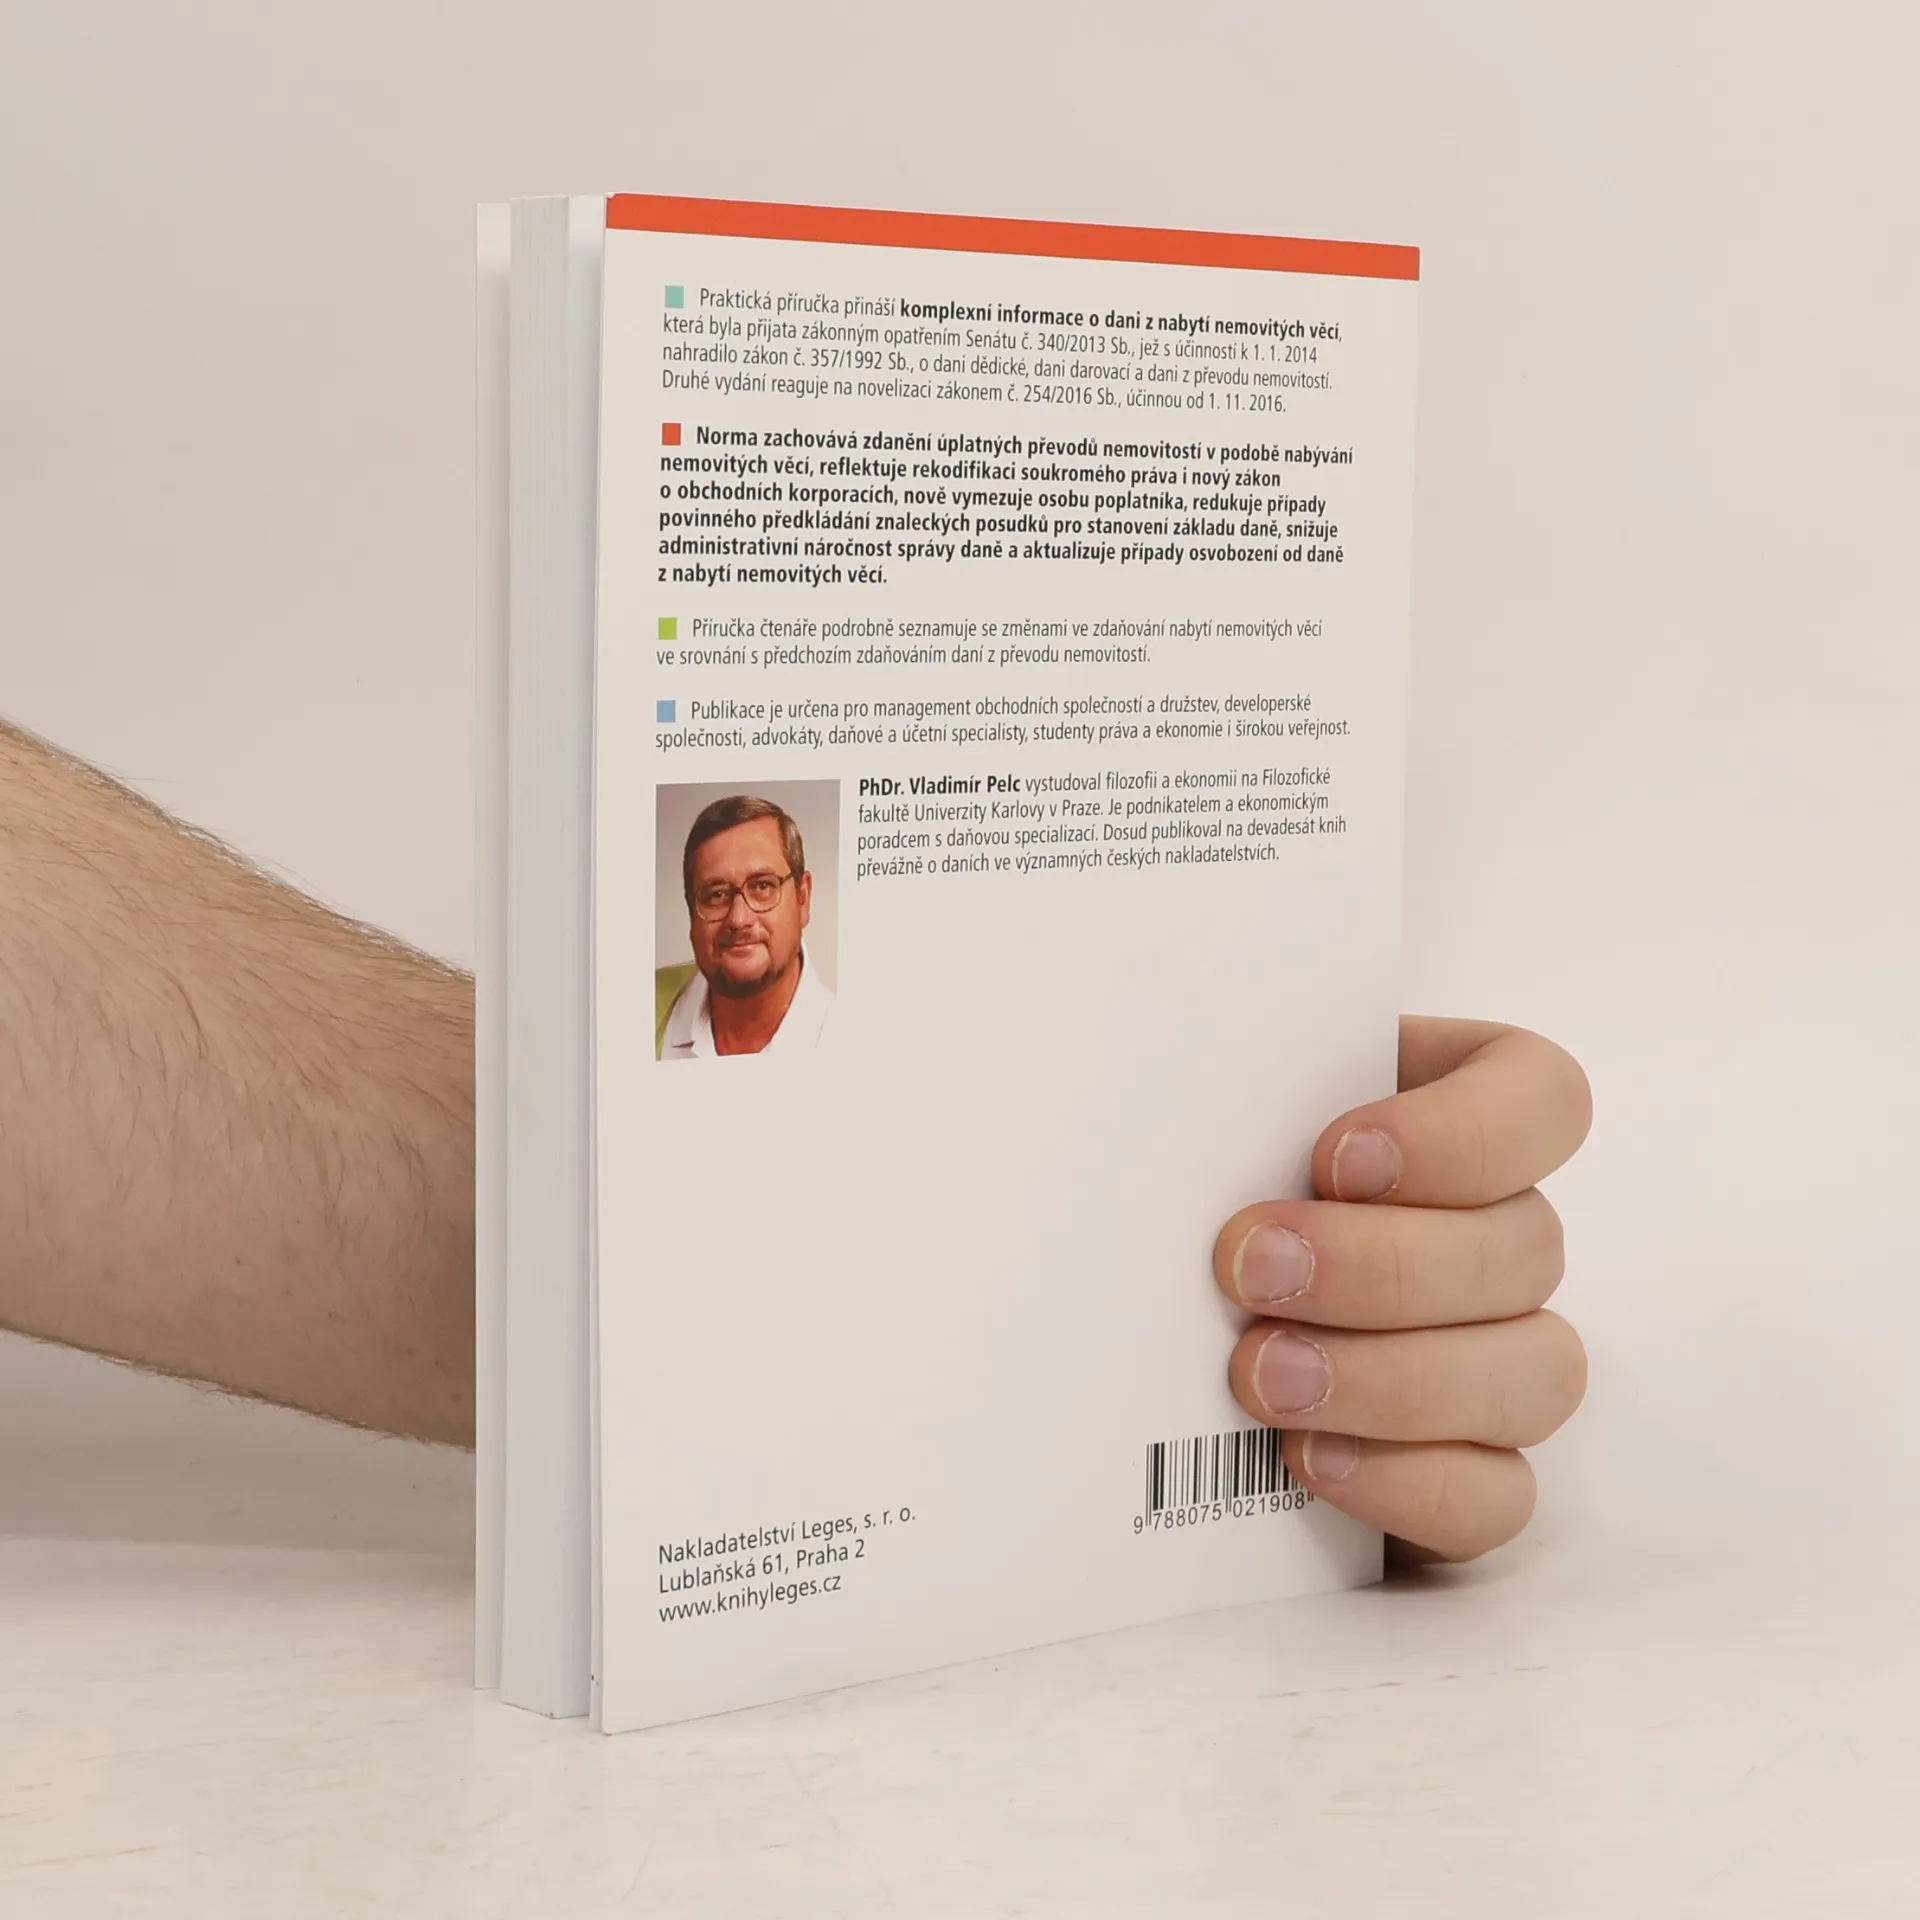
Praktická příručka přináší komplexní informace o dani z nabytí nemovitých věcí, která byla přijata zákonným opatřením Senátu č. 340/2013 Sb., jež s účinností k 1. 1. 2014 nahradilo zákon č. 357/1992 Sb., o dani dědické, dani darovací a dani z převodu nemovitostí. Druhé vydání reaguje na novelizaci zákonem č. 254/2016 Sb., účinnou od 1. 11. 2016. Norma zachovává zdanění úplatných převodů nemovitostí v podobě nabývání nemovitých věcí, reflektuje rekodifikaci soukromého práva i nový zákon o obchodních korporacích, nově vymezuje osobu poplatníka, redukuje případy povinného předkládání znaleckých posudků pro stanovení základu daně, snižuje administrativní náročnost správy daně a aktualizuje případy osvobození od daně z nabytí nemovitých věcí. Příručka čtenáře podrobně seznamuje se změnami ve zdaňování nabytí nemovitých věcí ve srovnání s předchozím zdaňováním daní z převodu nemovitostí. Publikace je určena pro management obchodních společností a družstev, developerské společnosti, advokáty, daňové a účetní specialisty, studenty práva a ekonomie i širokou veřejnost.


Zakup książki
Daň z nabytí nemovitých věcí, Vladimír Pelc
- Język

- Rok wydania
- 2017
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Daň z nabytí nemovitých věcí
- Język
- czeski
- Autorzy
- Vladimír Pelc
- Wydawca
- Leges
- Rok wydania
- 2017
- Oprawa
- miękka
- Liczba stron
- 240
- ISBN10
- 8075021908
- ISBN13
- 9788075021908
- Seria
- Tagi
- Biznes, Tematy prawne
- Opis
- Praktická příručka přináší komplexní informace o dani z nabytí nemovitých věcí, která byla přijata zákonným opatřením Senátu č. 340/2013 Sb., jež s účinností k 1. 1. 2014 nahradilo zákon č. 357/1992 Sb., o dani dědické, dani darovací a dani z převodu nemovitostí. Druhé vydání reaguje na novelizaci zákonem č. 254/2016 Sb., účinnou od 1. 11. 2016. Norma zachovává zdanění úplatných převodů nemovitostí v podobě nabývání nemovitých věcí, reflektuje rekodifikaci soukromého práva i nový zákon o obchodních korporacích, nově vymezuje osobu poplatníka, redukuje případy povinného předkládání znaleckých posudků pro stanovení základu daně, snižuje administrativní náročnost správy daně a aktualizuje případy osvobození od daně z nabytí nemovitých věcí. Příručka čtenáře podrobně seznamuje se změnami ve zdaňování nabytí nemovitých věcí ve srovnání s předchozím zdaňováním daní z převodu nemovitostí. Publikace je určena pro management obchodních společností a družstev, developerské společnosti, advokáty, daňové a účetní specialisty, studenty práva a ekonomie i širokou veřejnost.