

Więcej o książce
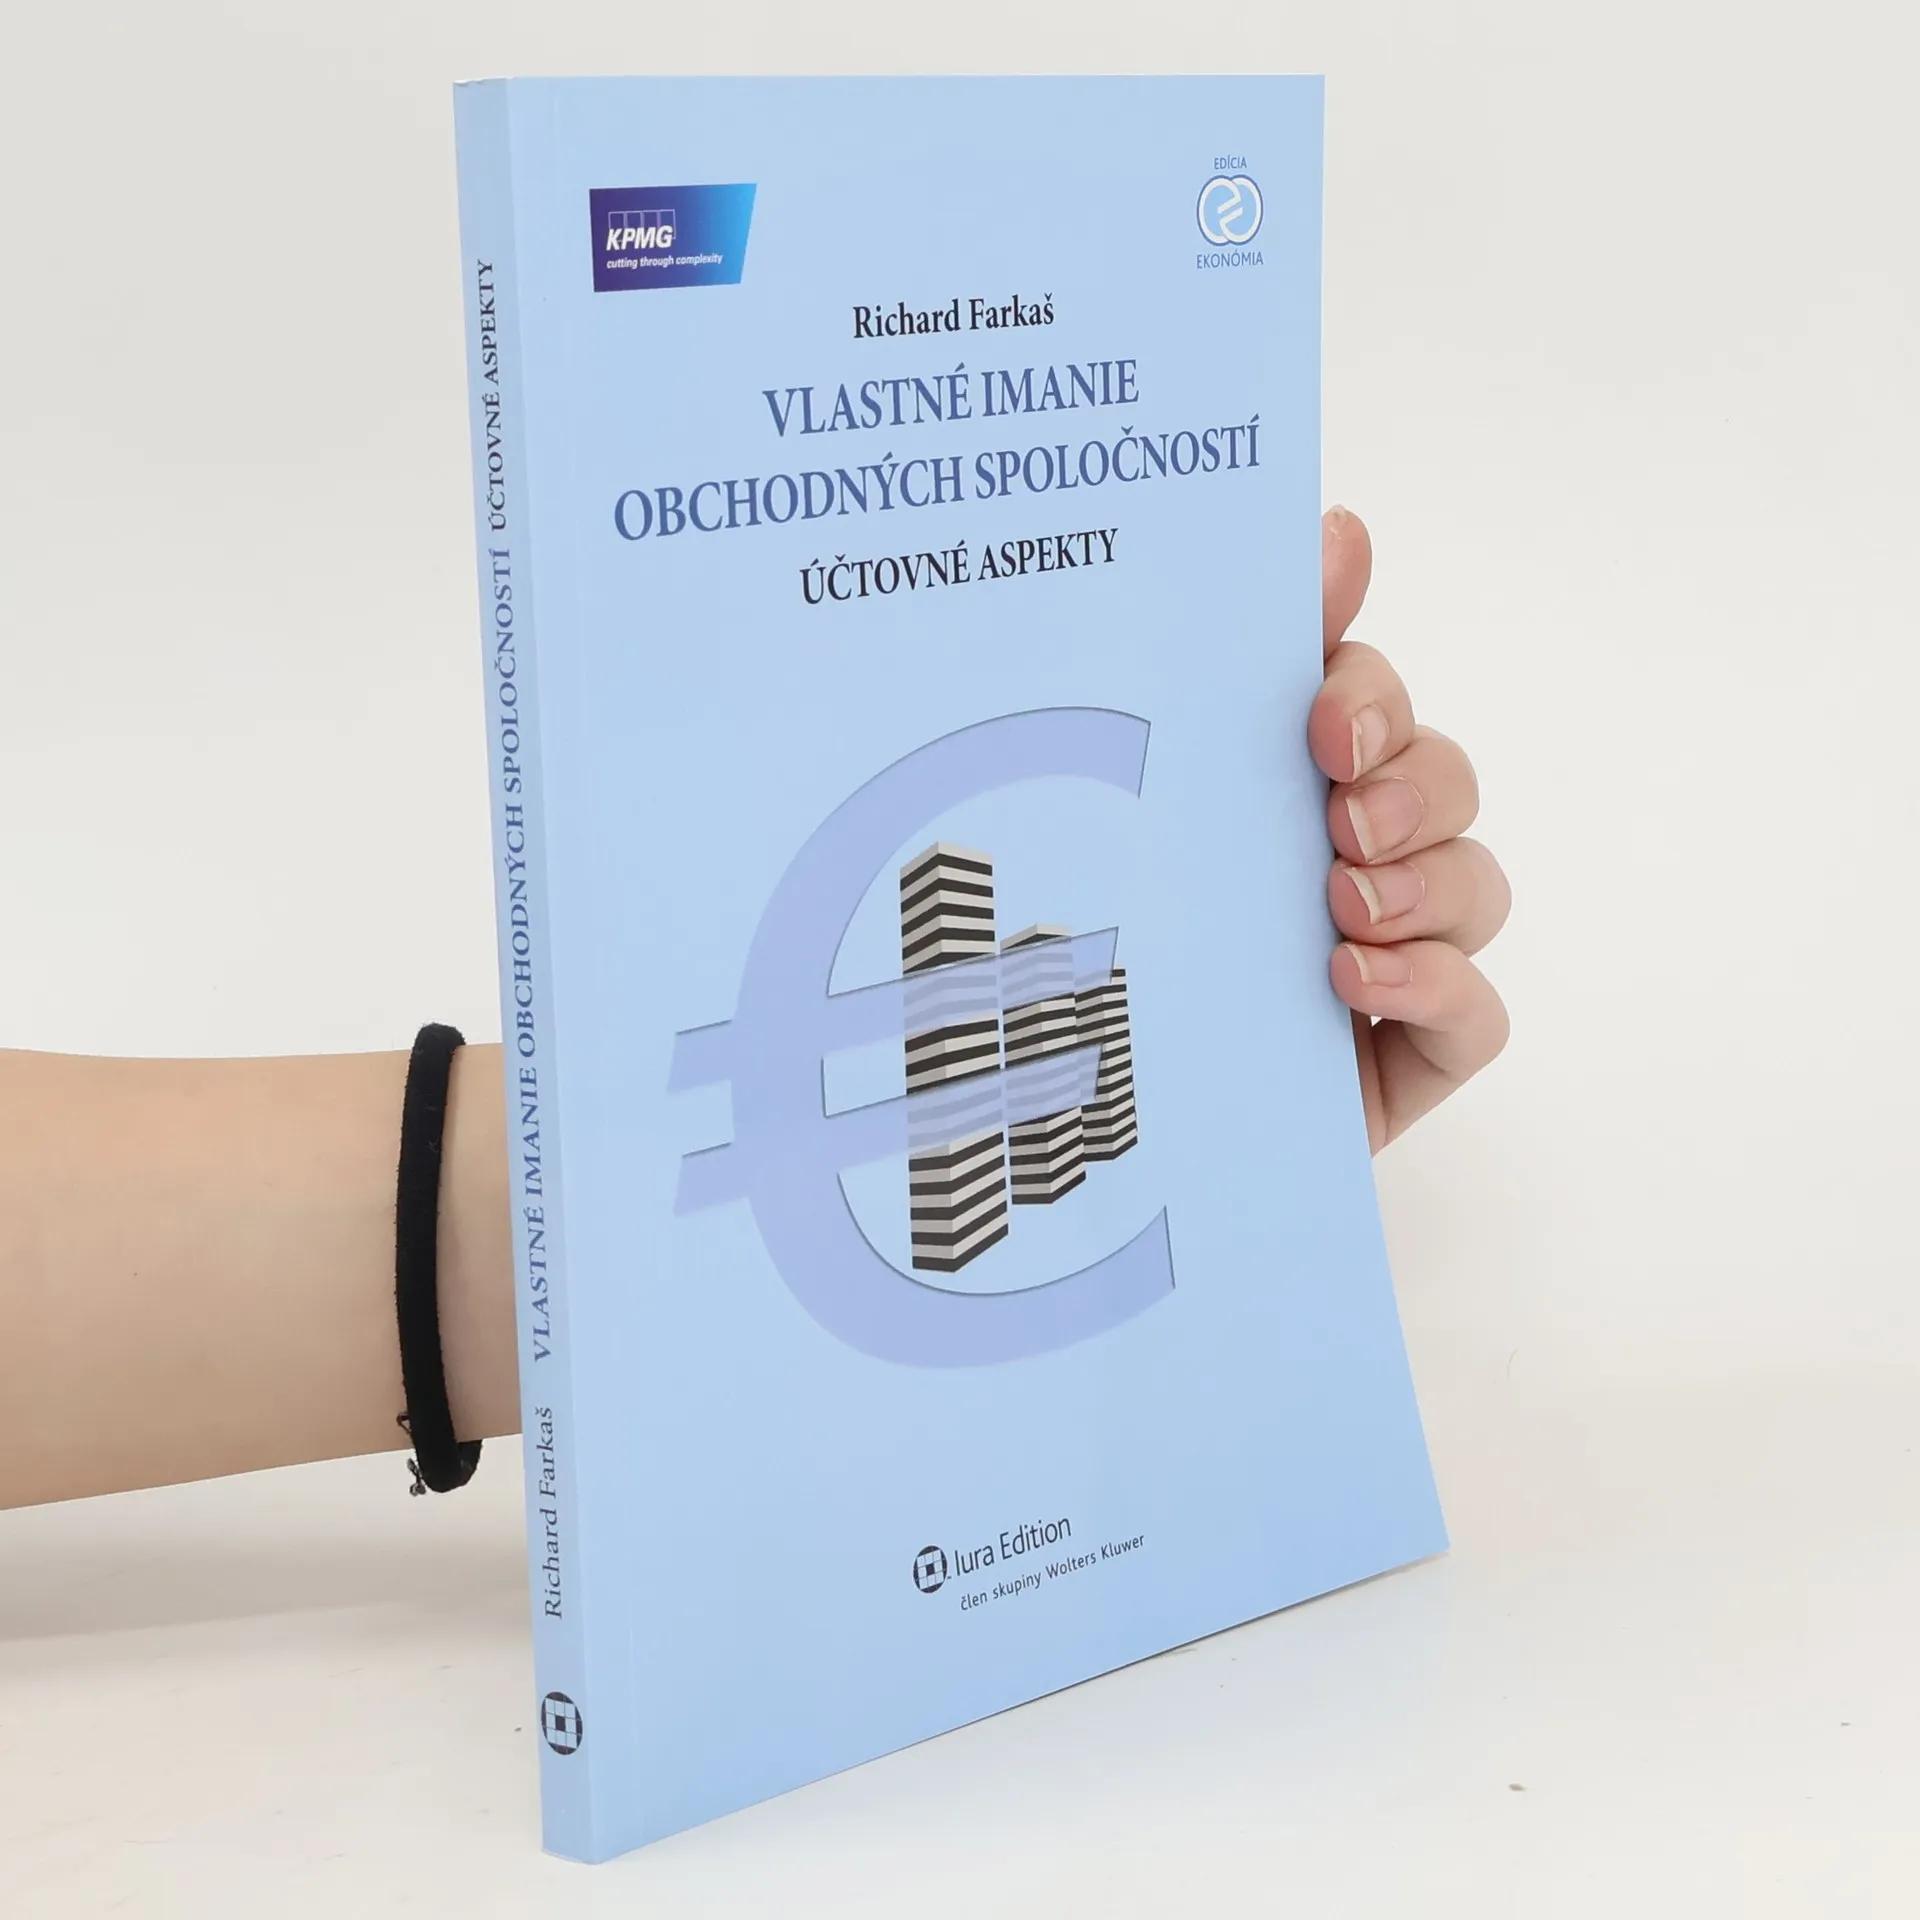
Publikácia, ktorú iste privítajú nielen komerční právnici, sa venuje vlastnému imaniu obchodných spoločností z pohľadu účtovníctva podľa stavu právnych predpisov k 30. 6. 2012. Rieši praxou najčastejšie kladené otázky týkajúce sa položiek: ostatné kapitálové fondy (účet 413), emisné ážio (412), zákonný rezervný fond (417), vlastné imanie všeobecne, neuhradená strata (429), položky zaúčtované na účtoch 414 – Oceňovacie rozdiely z precenenia majetku a záväzkov, 415 – Oceňovacie rozdiely z kapitálových účastín, 416 – Oceňovacie rozdiely z precenenia pri zlúčení, splynutí a rozdelení. Zameriava sa len na tie obchodné spoločnosti, ktoré sú podnikateľmi v zmysle účtovných predpisov (účtujú podľa Postupov účtovania pre podnikateľov). Zámerom nie je analyzovať všetky právne aspekty a ísť do všetkých detailov právnych predpisov, ale riešiť problémy na úrovni potrebnej na pochopenie vecných súvislostí stavu a zmien vlastného imania z pohľadu účtovníctva.


Zakup książki
Vlastné imanie obchodných spoločností, Richard Farkaš
- Język

- Rok wydania
- 2012
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Vlastné imanie obchodných spoločností
- Język
- słowacki
- Autorzy
- Richard Farkaš
- Wydawca
- Wolters Kluwer SR s. r. o.
- Rok wydania
- 2012
- Oprawa
- miękka
- ISBN10
- 8080785163
- ISBN13
- 9788080785161
- Seria
- Kategorie
- Tagi
- Biznes, Tematy prawne, Księgowość
- Opis
- Publikácia, ktorú iste privítajú nielen komerční právnici, sa venuje vlastnému imaniu obchodných spoločností z pohľadu účtovníctva podľa stavu právnych predpisov k 30. 6. 2012. Rieši praxou najčastejšie kladené otázky týkajúce sa položiek: ostatné kapitálové fondy (účet 413), emisné ážio (412), zákonný rezervný fond (417), vlastné imanie všeobecne, neuhradená strata (429), položky zaúčtované na účtoch 414 – Oceňovacie rozdiely z precenenia majetku a záväzkov, 415 – Oceňovacie rozdiely z kapitálových účastín, 416 – Oceňovacie rozdiely z precenenia pri zlúčení, splynutí a rozdelení. Zameriava sa len na tie obchodné spoločnosti, ktoré sú podnikateľmi v zmysle účtovných predpisov (účtujú podľa Postupov účtovania pre podnikateľov). Zámerom nie je analyzovať všetky právne aspekty a ísť do všetkých detailov právnych predpisov, ale riešiť problémy na úrovni potrebnej na pochopenie vecných súvislostí stavu a zmien vlastného imania z pohľadu účtovníctva.