

Więcej o książce
Publikace se zabývá podstatnými prvky účetnictví jako ekonomické vědní disciplíny (Accounting Science), vymezením jejího předmětu, tj. základními účetními kategoriemi a jejich pojmenováním, účetními soustavami, teorií účtů a jejich soustav, teorií bilancí a účetního výkaznictví, teorií oceňování, účetními formami a historií vývoje účetnictví. V jednotlivých částech jsou specifikovány všechny takové znaky (finančního) účetnictví a účetního výkaznictví, které lze označit za konstantní prvky uceleného vědomostního základu účetnictví jako specifické aktivity, doprovázející činnosti ekonomicky aktivních (především podnikatelských) subjektů. Těžiště textu spočívá v kapitole bilanční teorie, v níž jsou pojednány zejména hlavní rysy, shody a odlišnosti jednotlivých dříve formulovaných bilančních názorových škol: statické, dynamické, organické, nominalistické a eudynamické, dále náčrt současného stavu teoretické diskuse o obsahu výkazů v návaznosti na harmonizační procesy ovlivňované mezinárodně uznávanými standardy účetního výkaznictví.
Wydanie

Zakup książki
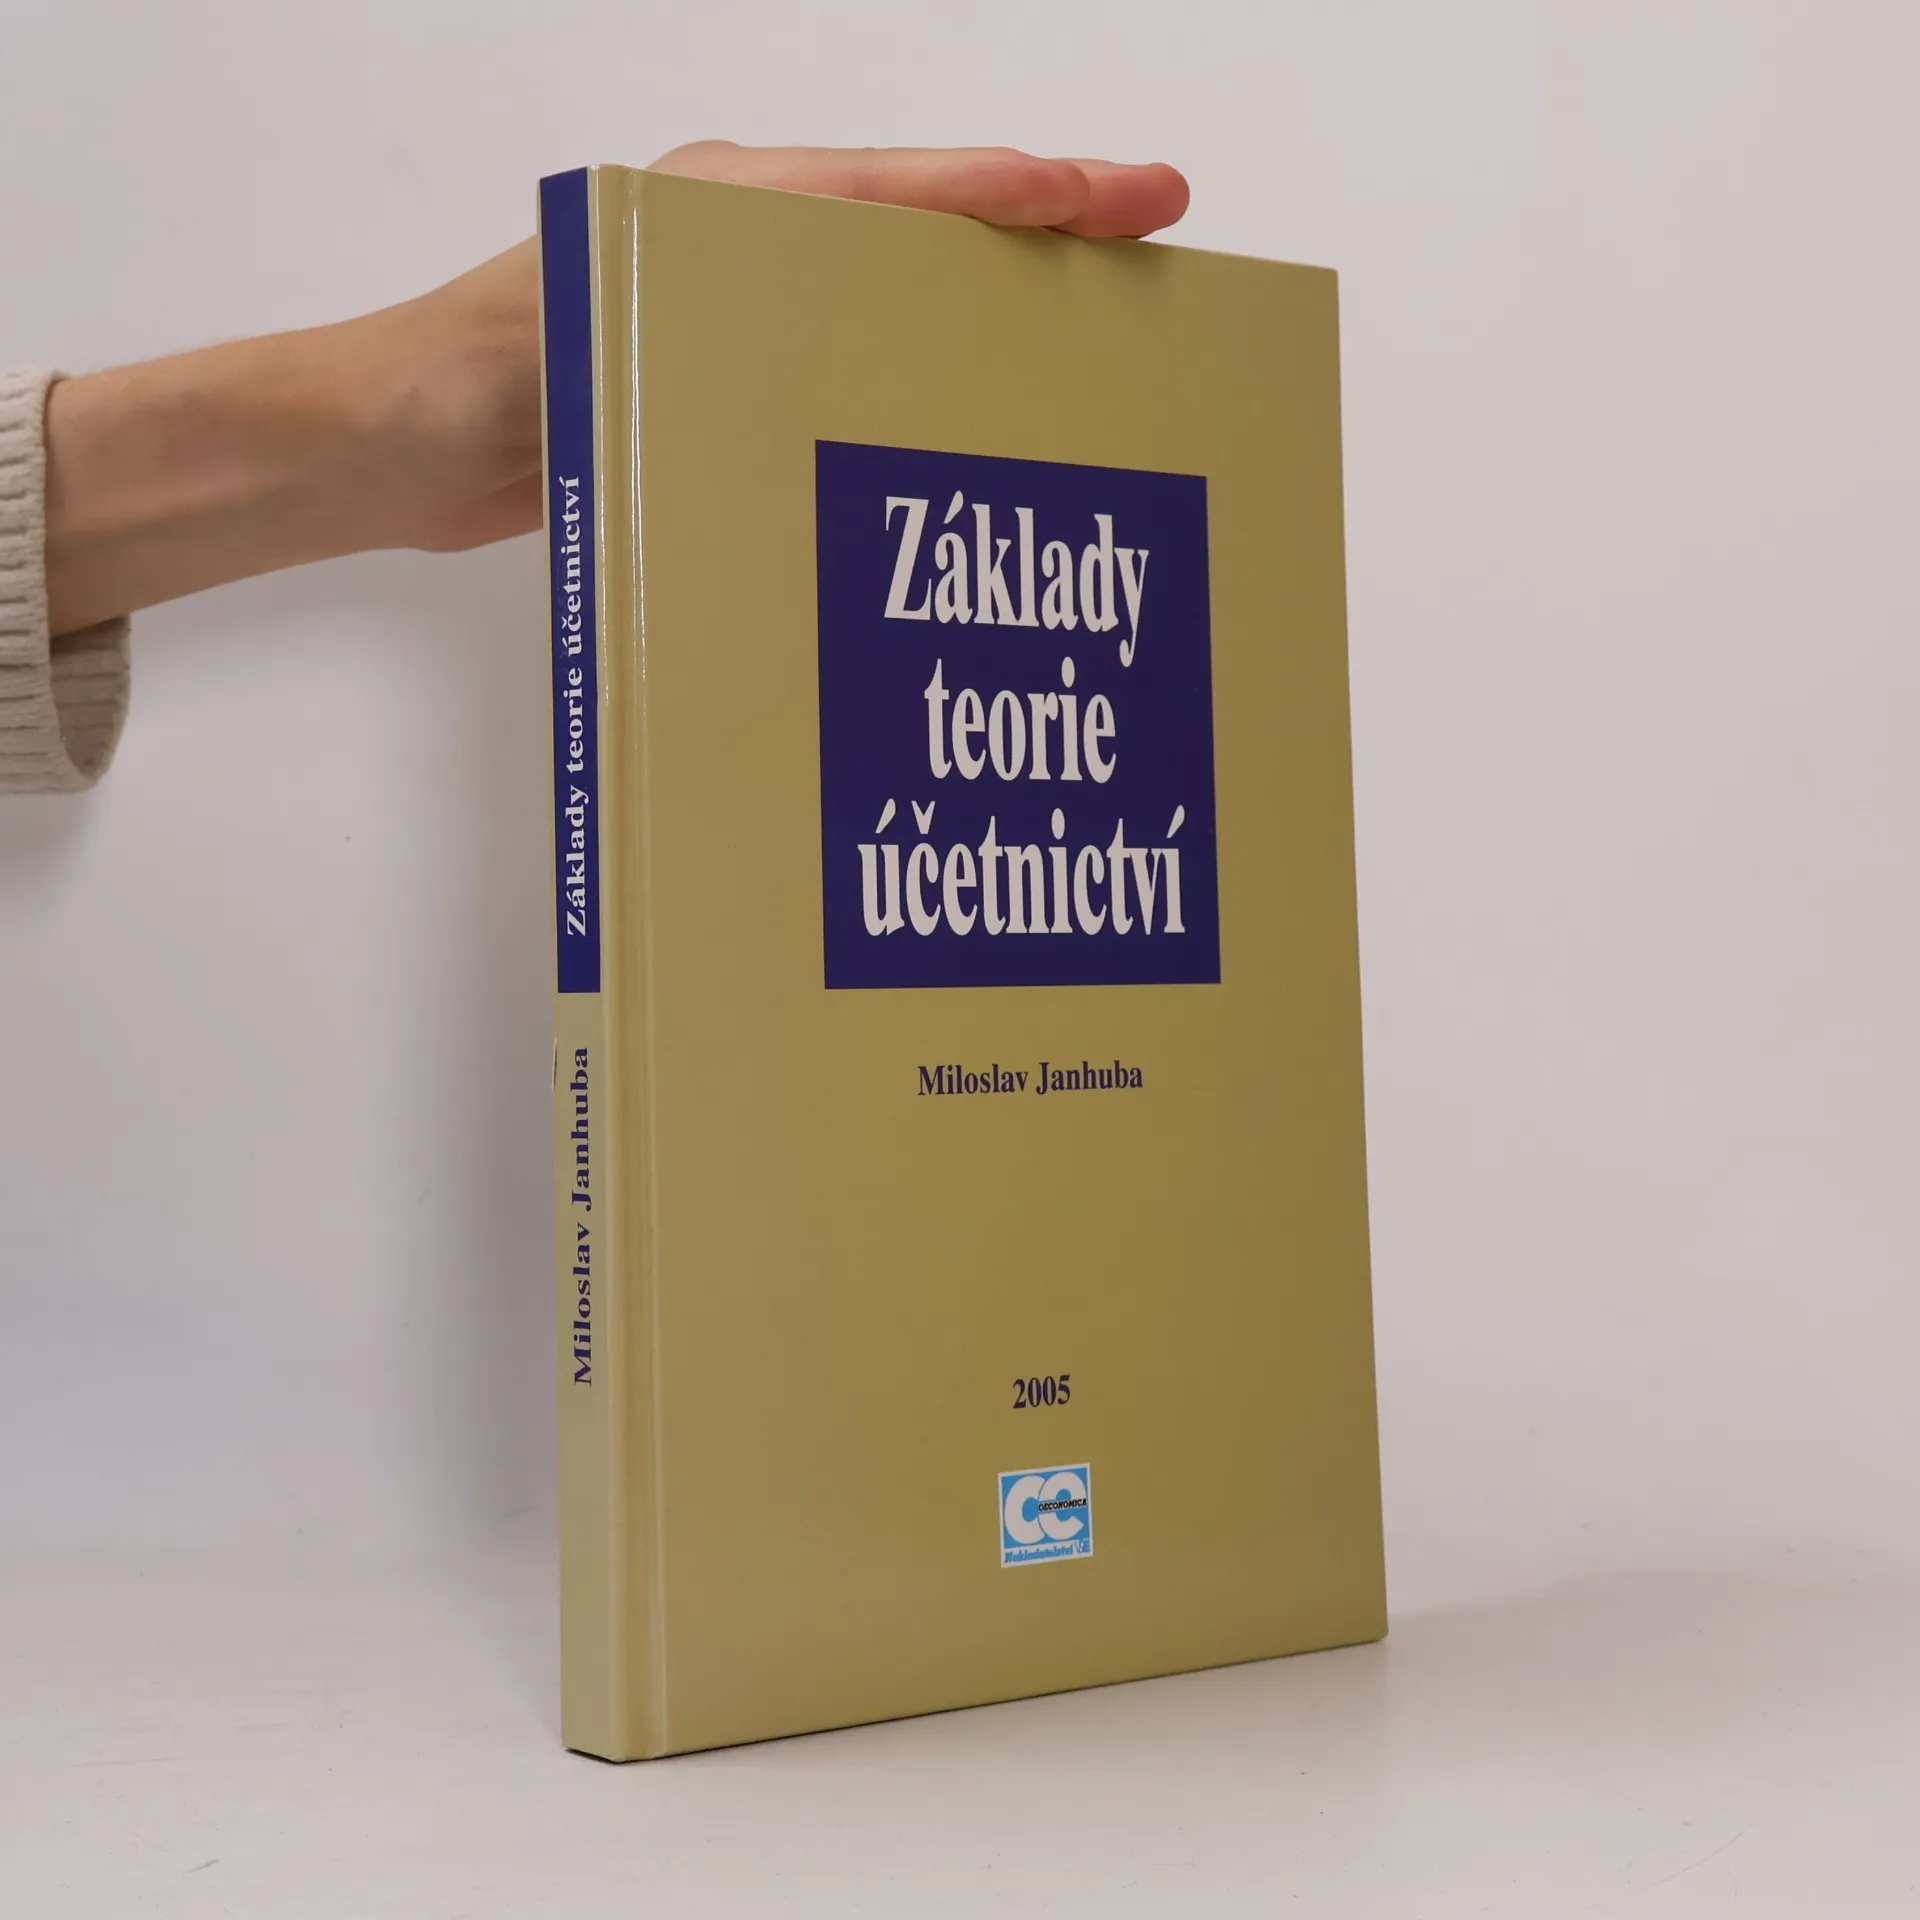
Základy teorie účetnictví, Miloslav Janhuba
- Język

- Rok wydania
- 2005
- Oprawa
- (twarda),
- Stan książki
- Bardzo dobry
- Cena
- 8,79 zł
Metody płatności
Brakuje nam tutaj Twojej recenzji.
- Tytuł
- Základy teorie účetnictví
- Język
- czeski
- Autorzy
- Miloslav Janhuba
- Wydawca
- Oeconomica
- Rok wydania
- 2005
- Oprawa
- twarda
- ISBN10
- 8024508524
- ISBN13
- 9788024508528
- Seria
- Ocena
- 3 z 5
- Opis
- Publikace se zabývá podstatnými prvky účetnictví jako ekonomické vědní disciplíny (Accounting Science), vymezením jejího předmětu, tj. základními účetními kategoriemi a jejich pojmenováním, účetními soustavami, teorií účtů a jejich soustav, teorií bilancí a účetního výkaznictví, teorií oceňování, účetními formami a historií vývoje účetnictví. V jednotlivých částech jsou specifikovány všechny takové znaky (finančního) účetnictví a účetního výkaznictví, které lze označit za konstantní prvky uceleného vědomostního základu účetnictví jako specifické aktivity, doprovázející činnosti ekonomicky aktivních (především podnikatelských) subjektů. Těžiště textu spočívá v kapitole bilanční teorie, v níž jsou pojednány zejména hlavní rysy, shody a odlišnosti jednotlivých dříve formulovaných bilančních názorových škol: statické, dynamické, organické, nominalistické a eudynamické, dále náčrt současného stavu teoretické diskuse o obsahu výkazů v návaznosti na harmonizační procesy ovlivňované mezinárodně uznávanými standardy účetního výkaznictví.