

Więcej o książce
Od posledného vydania učebnice v januári 2013 došlo k viacerým legislatívnym zmenám, ktoré významne ovplyvnili problematiku prezentovanú v učebnici. Zvlášť dôležité sú novely Zákona 431/2002 Z. z. o účtovníctve, ktoré zásadne menia účtovnú závierku, najdôležitejší informačný zdroj pre finančnú analýzu. Tieto zmeny zavádzajú nové veľkostné kategórie podnikov a upravujú obsah a formát individuálnych účtovných závierok, ako aj požiadavky na prezentáciu výsledkov skupiny podnikov v konsolidovanej účtovnej závierke. Viaceré štandardy IFRS boli tiež podstatne upravené, najmä tie, ktoré sa týkajú konsolidovaných účtovných závierok. Tieto zmeny si vyžadujú zohľadnenie v novom vydaní učebnice, ktorá je už vypredaná a stále je o ňu záujem zo strany praxe. Deviate vydanie je aktualizované a v niektorých oblastiach prepracované a doplnené. Príklady zahŕňajú finančnú analýzu podniku na základe IÚZ podľa slovenských predpisov a analýzu v skupine podnikov podľa IFRS. Text obsahuje aj ďalšie zmeny, ako analýzu výkonnosti podniku s využitím tradičných a moderných kritérií a ich porovnanie.


Zakup książki
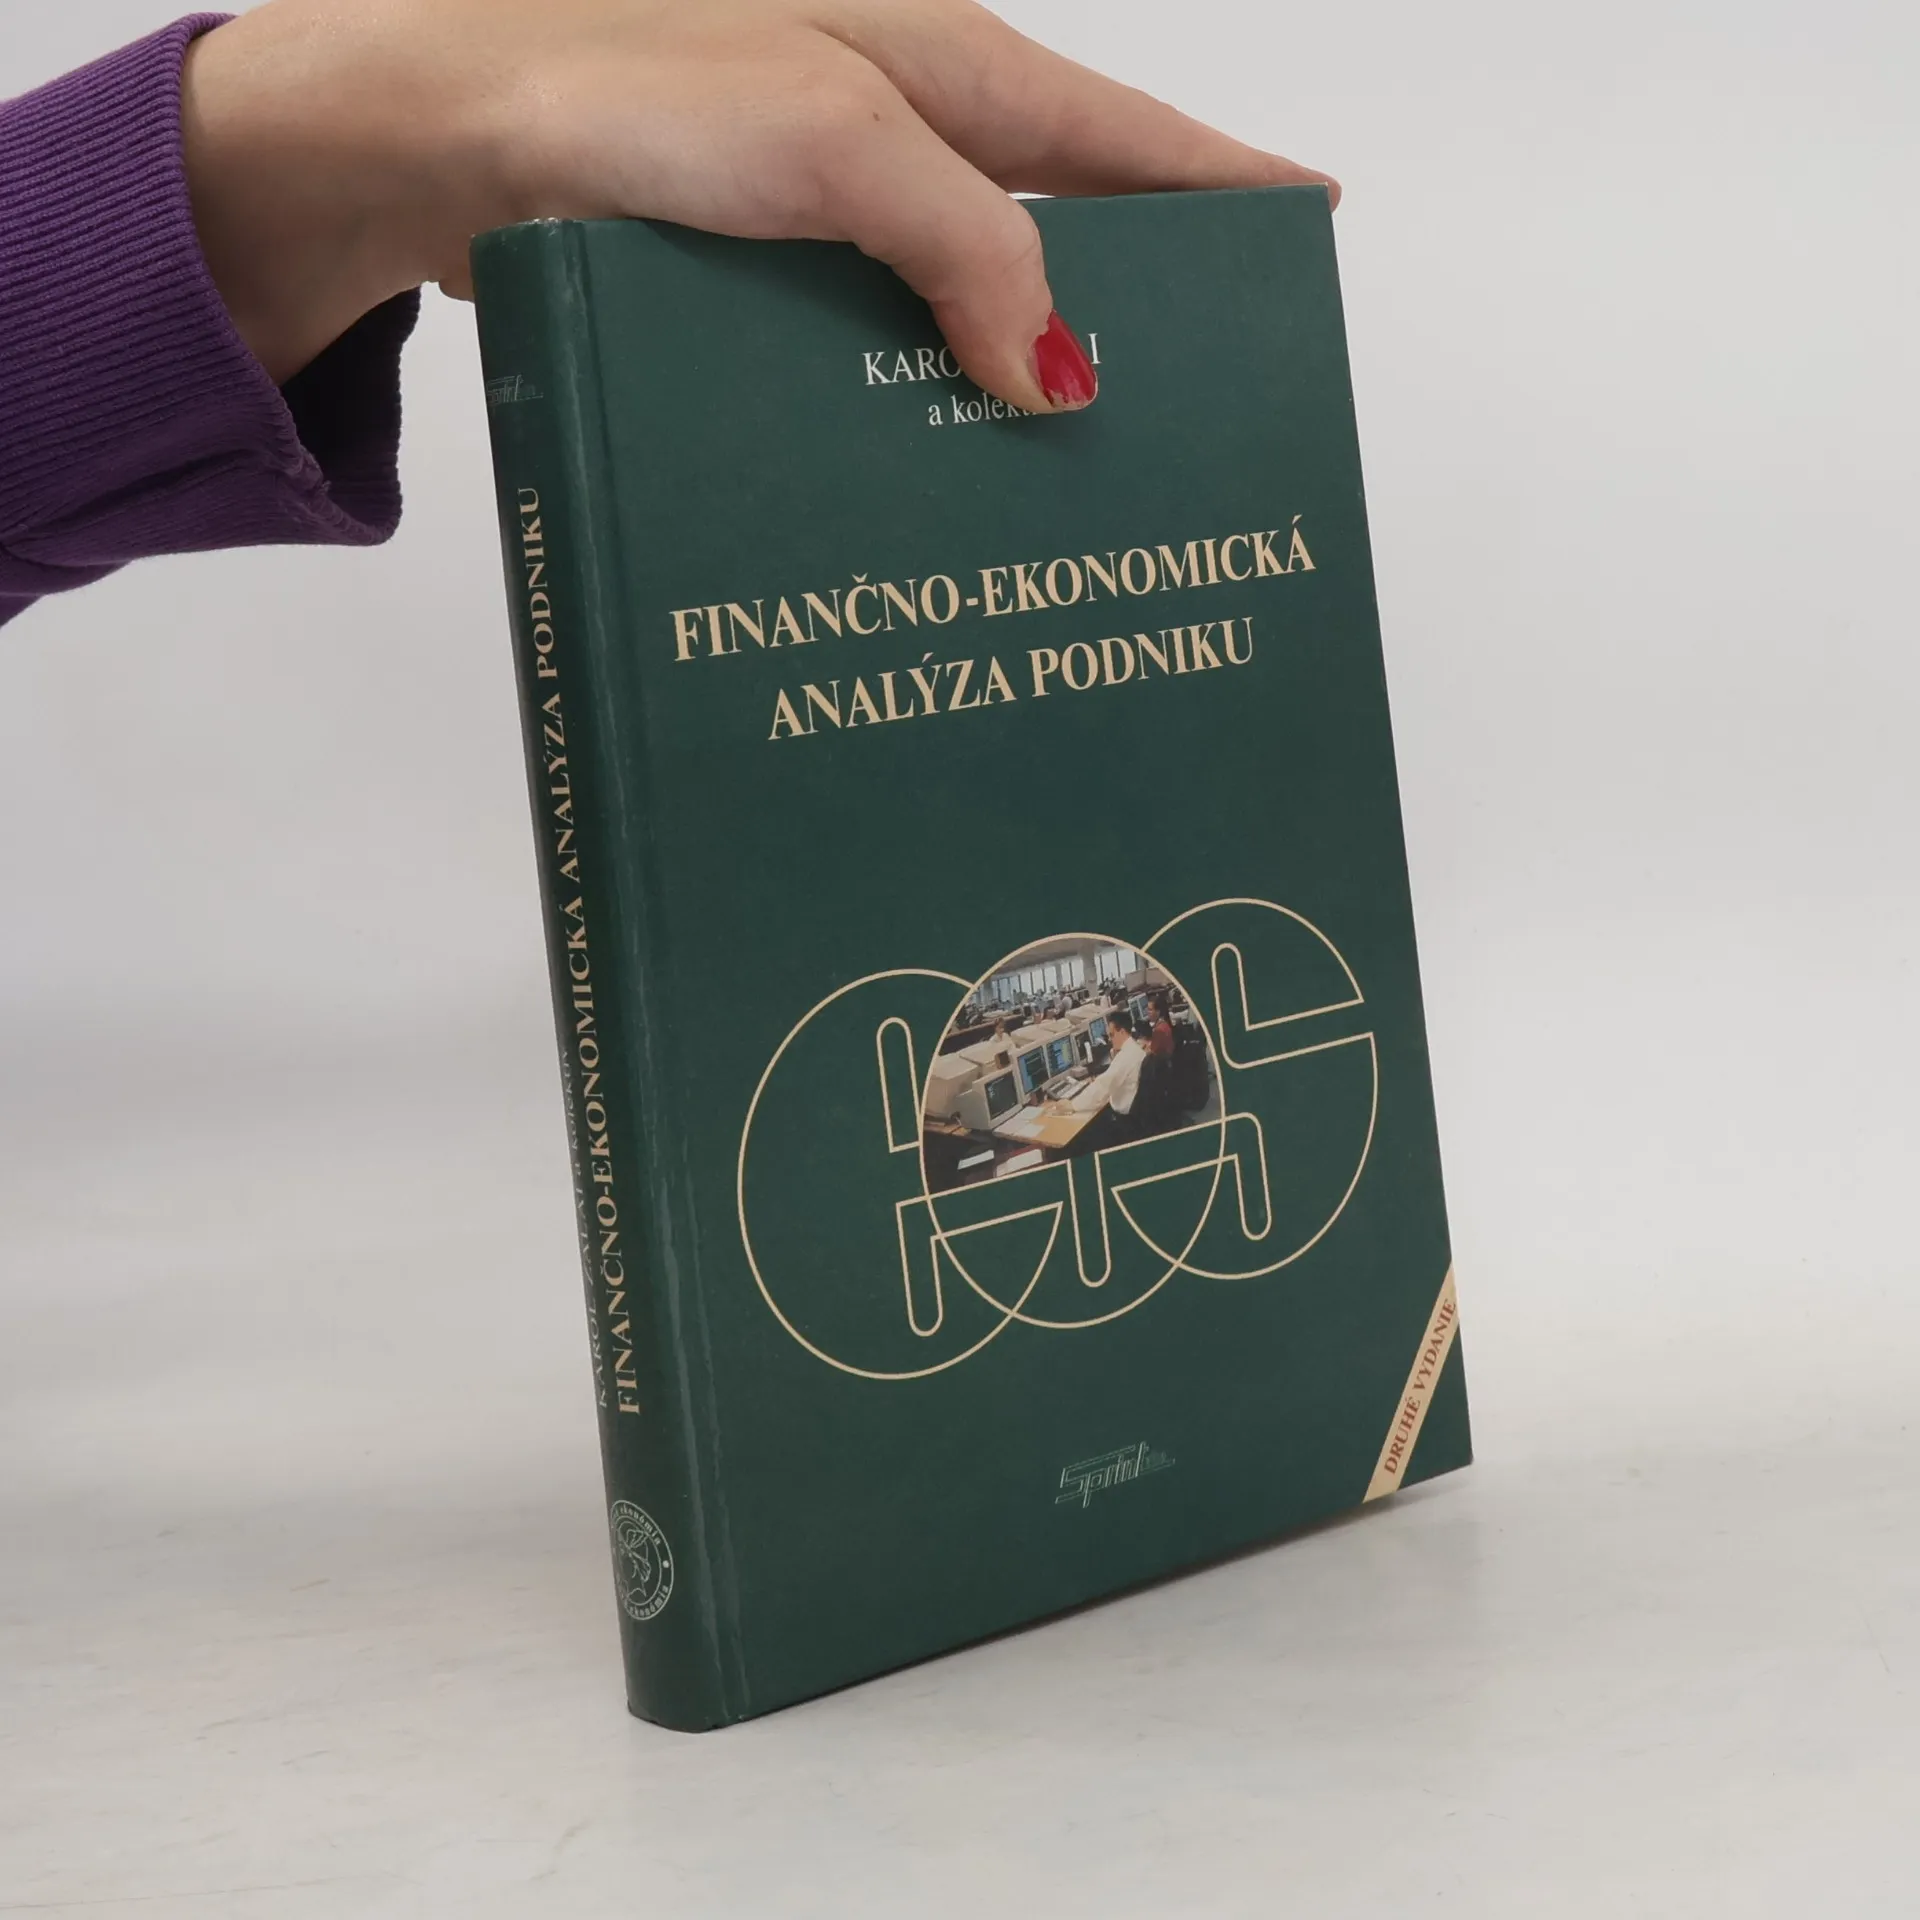
Finančno-ekonomická analýza podniku, Karol Zalai
- Język

- Rok wydania
- 1997
- Oprawa
- (twarda),
- Stan książki
- Bardzo dobry
- Cena
- 1,43 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Finančno-ekonomická analýza podniku
- Język
- słowacki
- Autorzy
- Karol Zalai
- Wydawca
- Sprint
- Rok wydania
- 1997
- Oprawa
- twarda
- Liczba stron
- 297
- ISBN10
- 8088848180
- ISBN13
- 9788088848189
- Seria
- Opis
- Od posledného vydania učebnice v januári 2013 došlo k viacerým legislatívnym zmenám, ktoré významne ovplyvnili problematiku prezentovanú v učebnici. Zvlášť dôležité sú novely Zákona 431/2002 Z. z. o účtovníctve, ktoré zásadne menia účtovnú závierku, najdôležitejší informačný zdroj pre finančnú analýzu. Tieto zmeny zavádzajú nové veľkostné kategórie podnikov a upravujú obsah a formát individuálnych účtovných závierok, ako aj požiadavky na prezentáciu výsledkov skupiny podnikov v konsolidovanej účtovnej závierke. Viaceré štandardy IFRS boli tiež podstatne upravené, najmä tie, ktoré sa týkajú konsolidovaných účtovných závierok. Tieto zmeny si vyžadujú zohľadnenie v novom vydaní učebnice, ktorá je už vypredaná a stále je o ňu záujem zo strany praxe. Deviate vydanie je aktualizované a v niektorých oblastiach prepracované a doplnené. Príklady zahŕňajú finančnú analýzu podniku na základe IÚZ podľa slovenských predpisov a analýzu v skupine podnikov podľa IFRS. Text obsahuje aj ďalšie zmeny, ako analýzu výkonnosti podniku s využitím tradičných a moderných kritérií a ich porovnanie.