

Więcej o książce
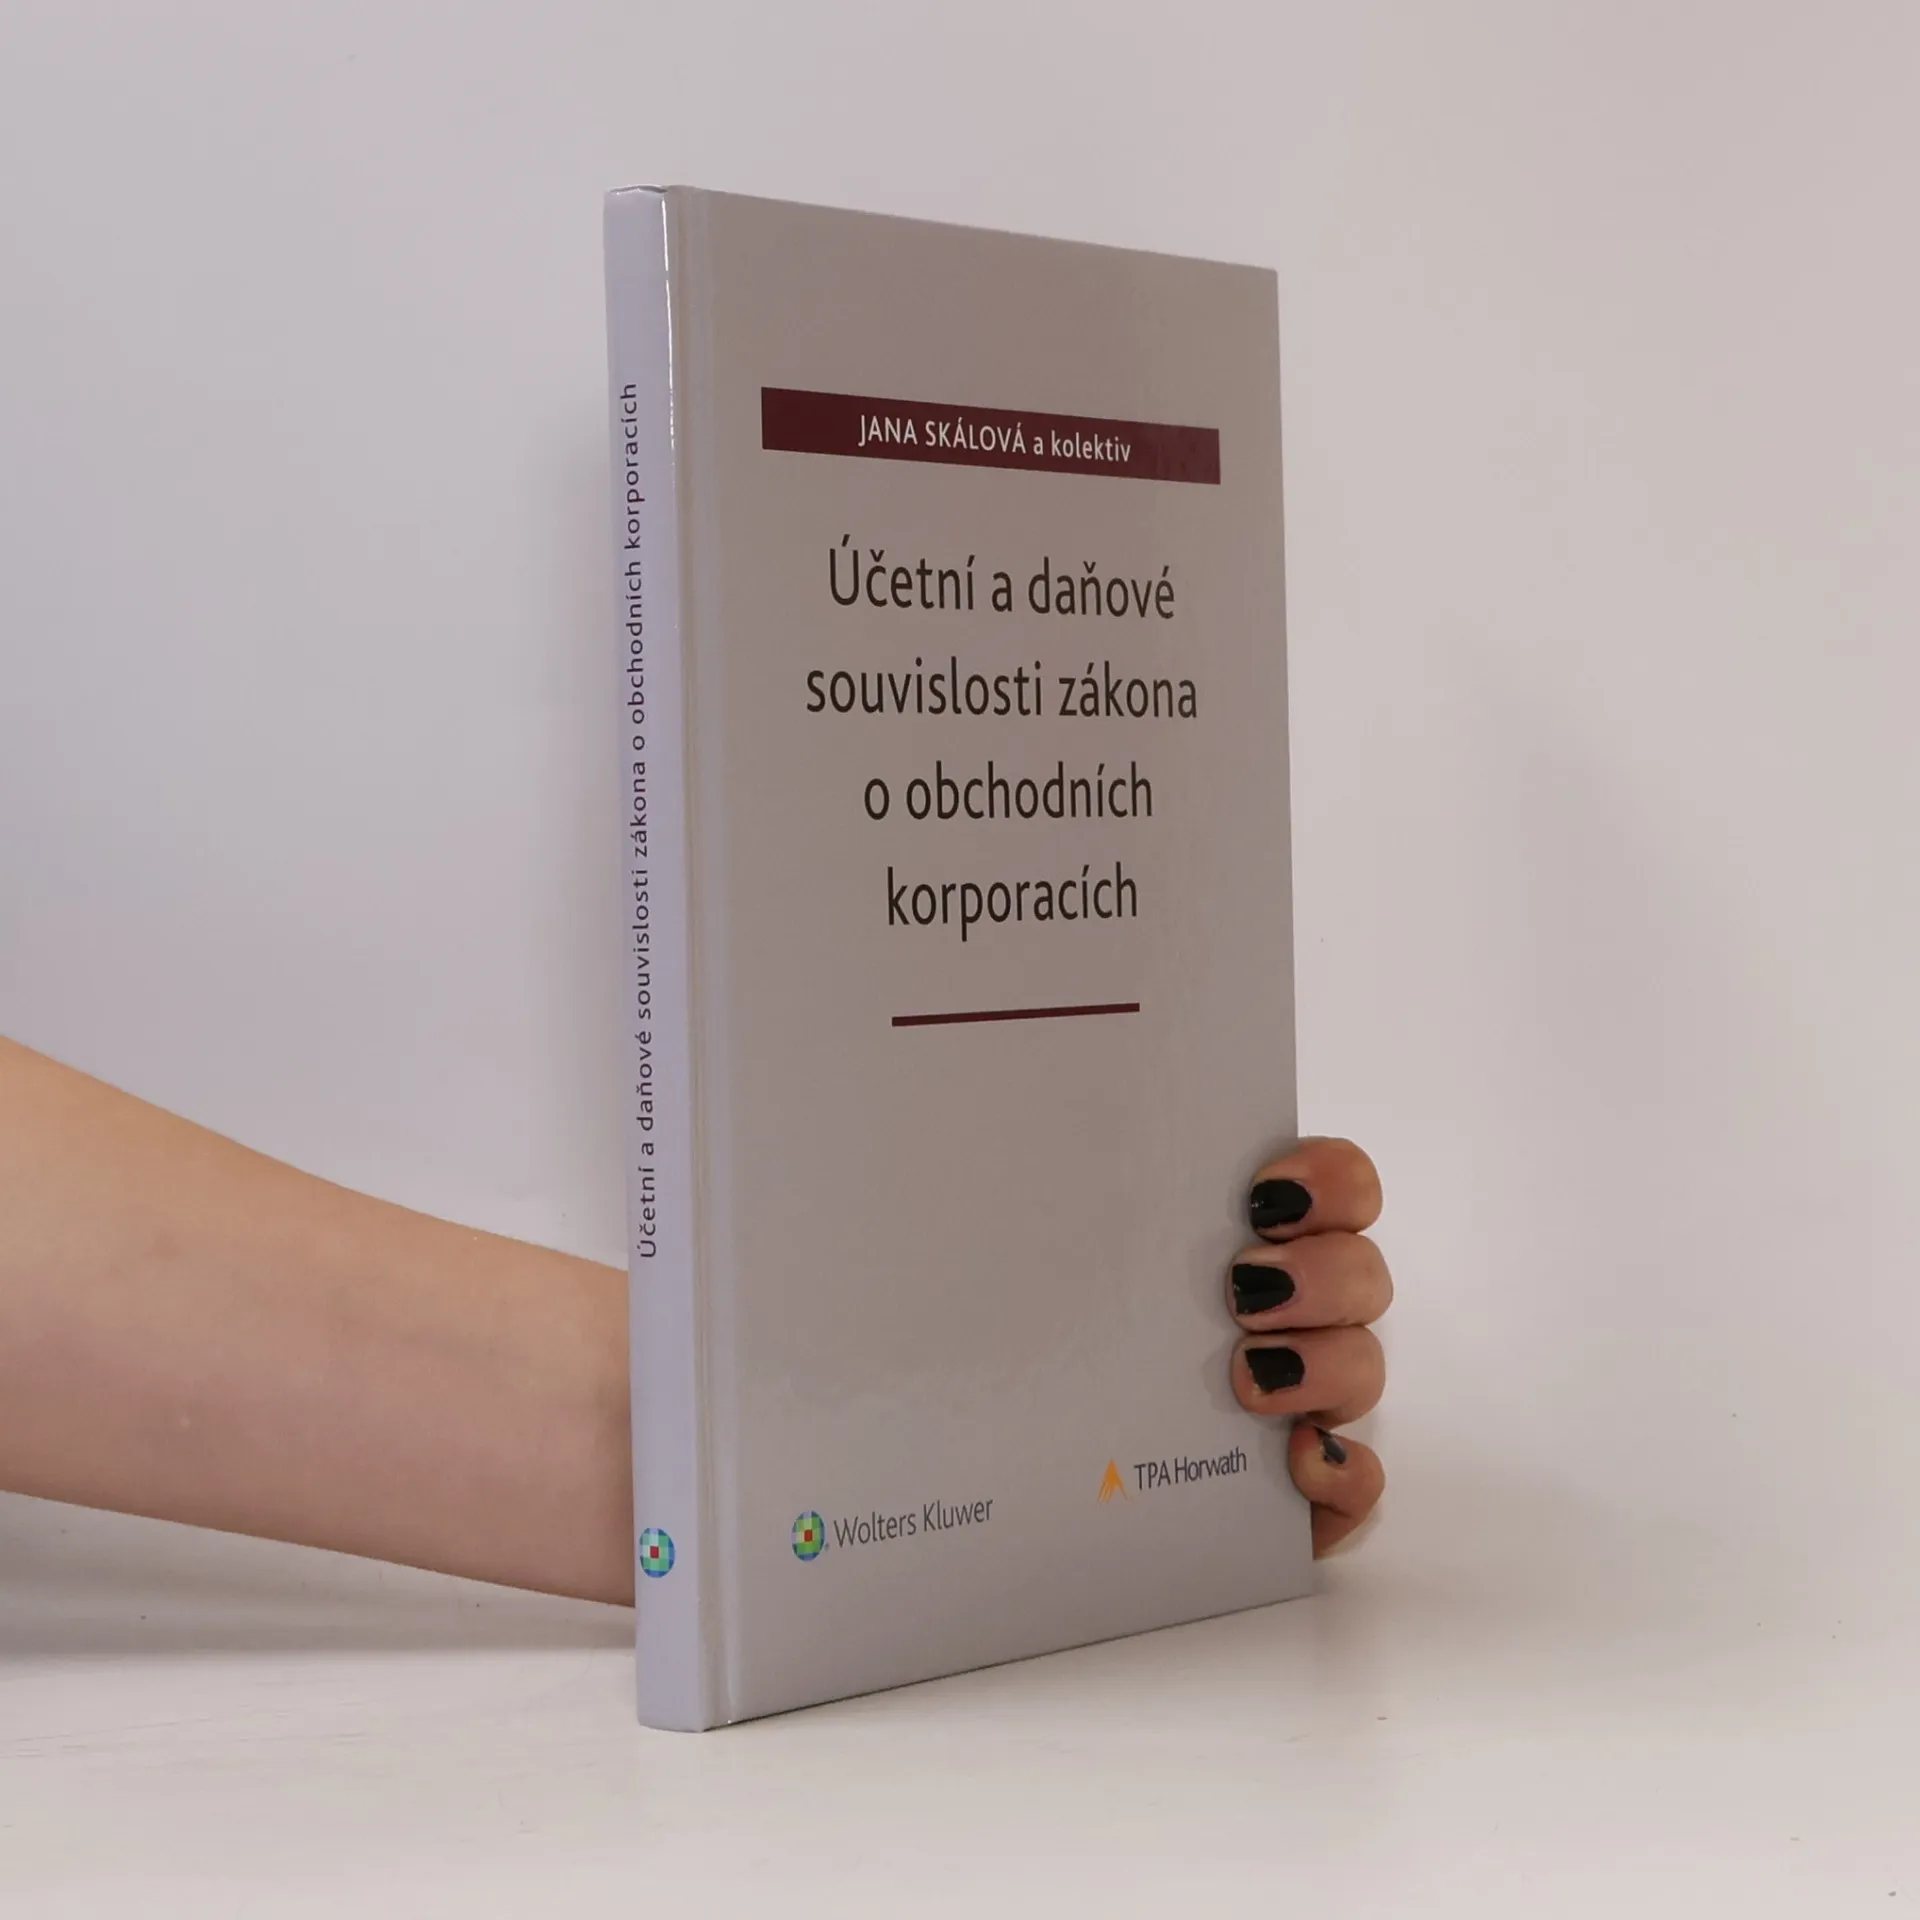
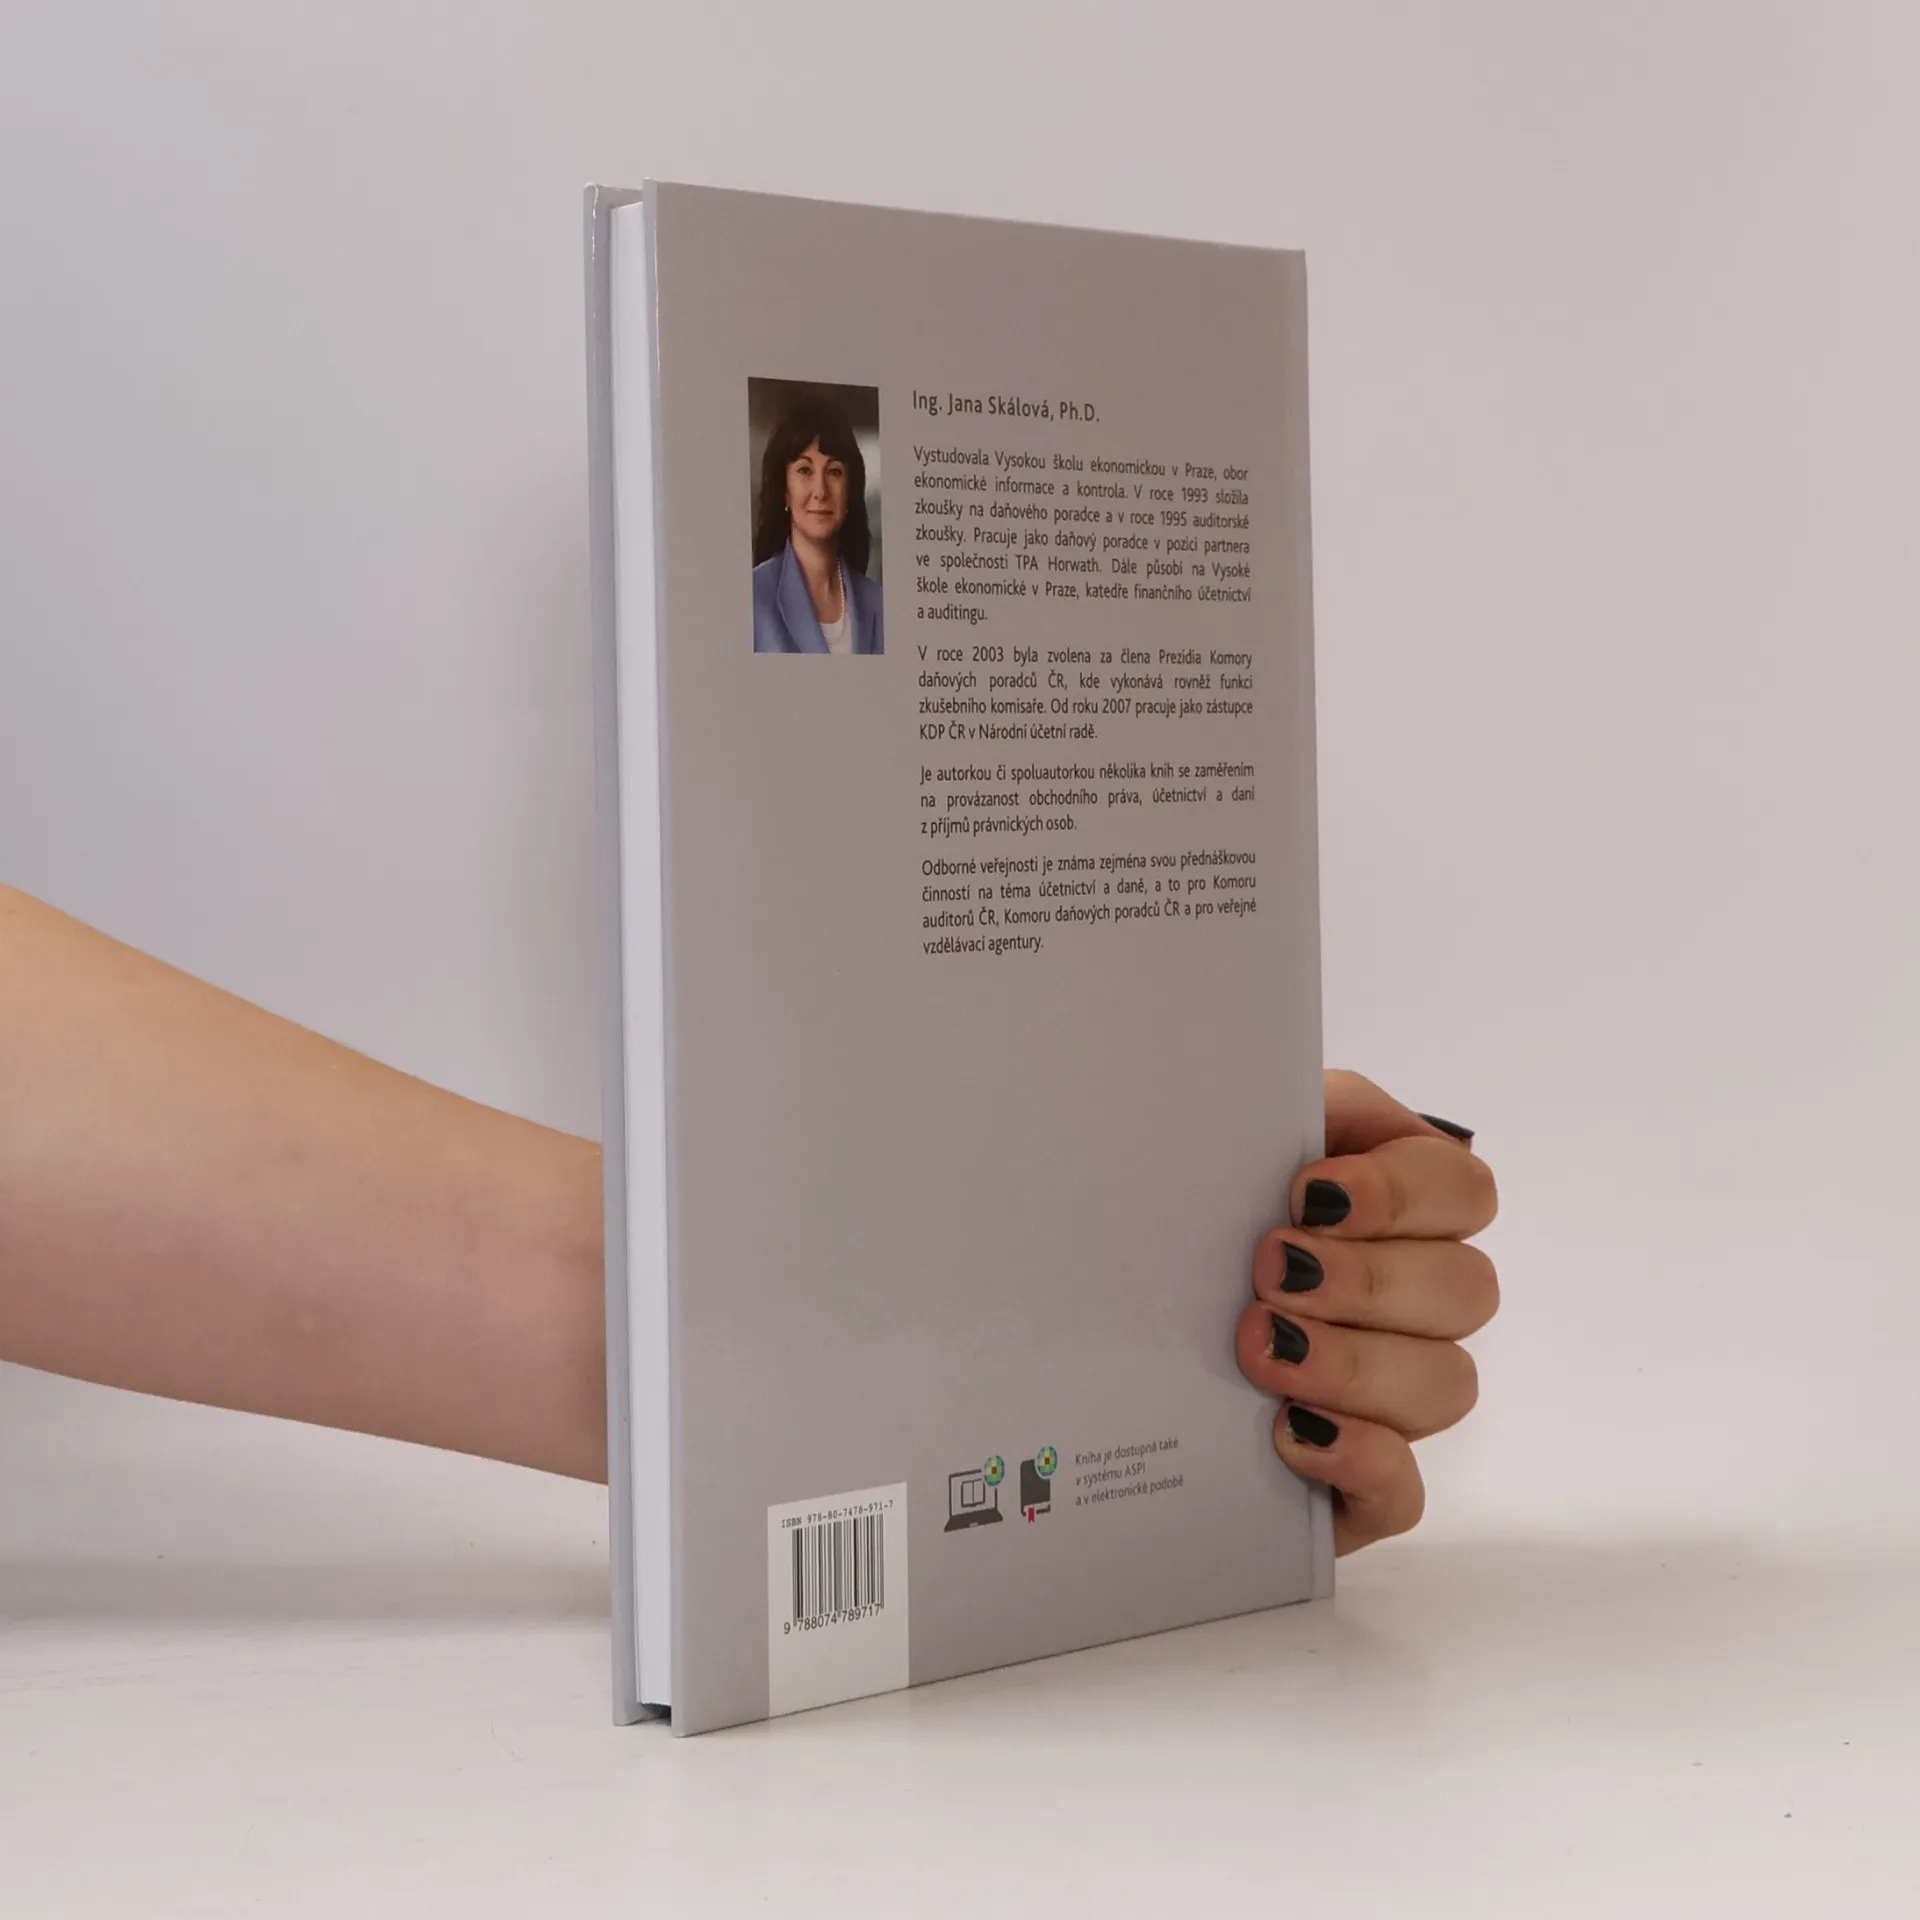
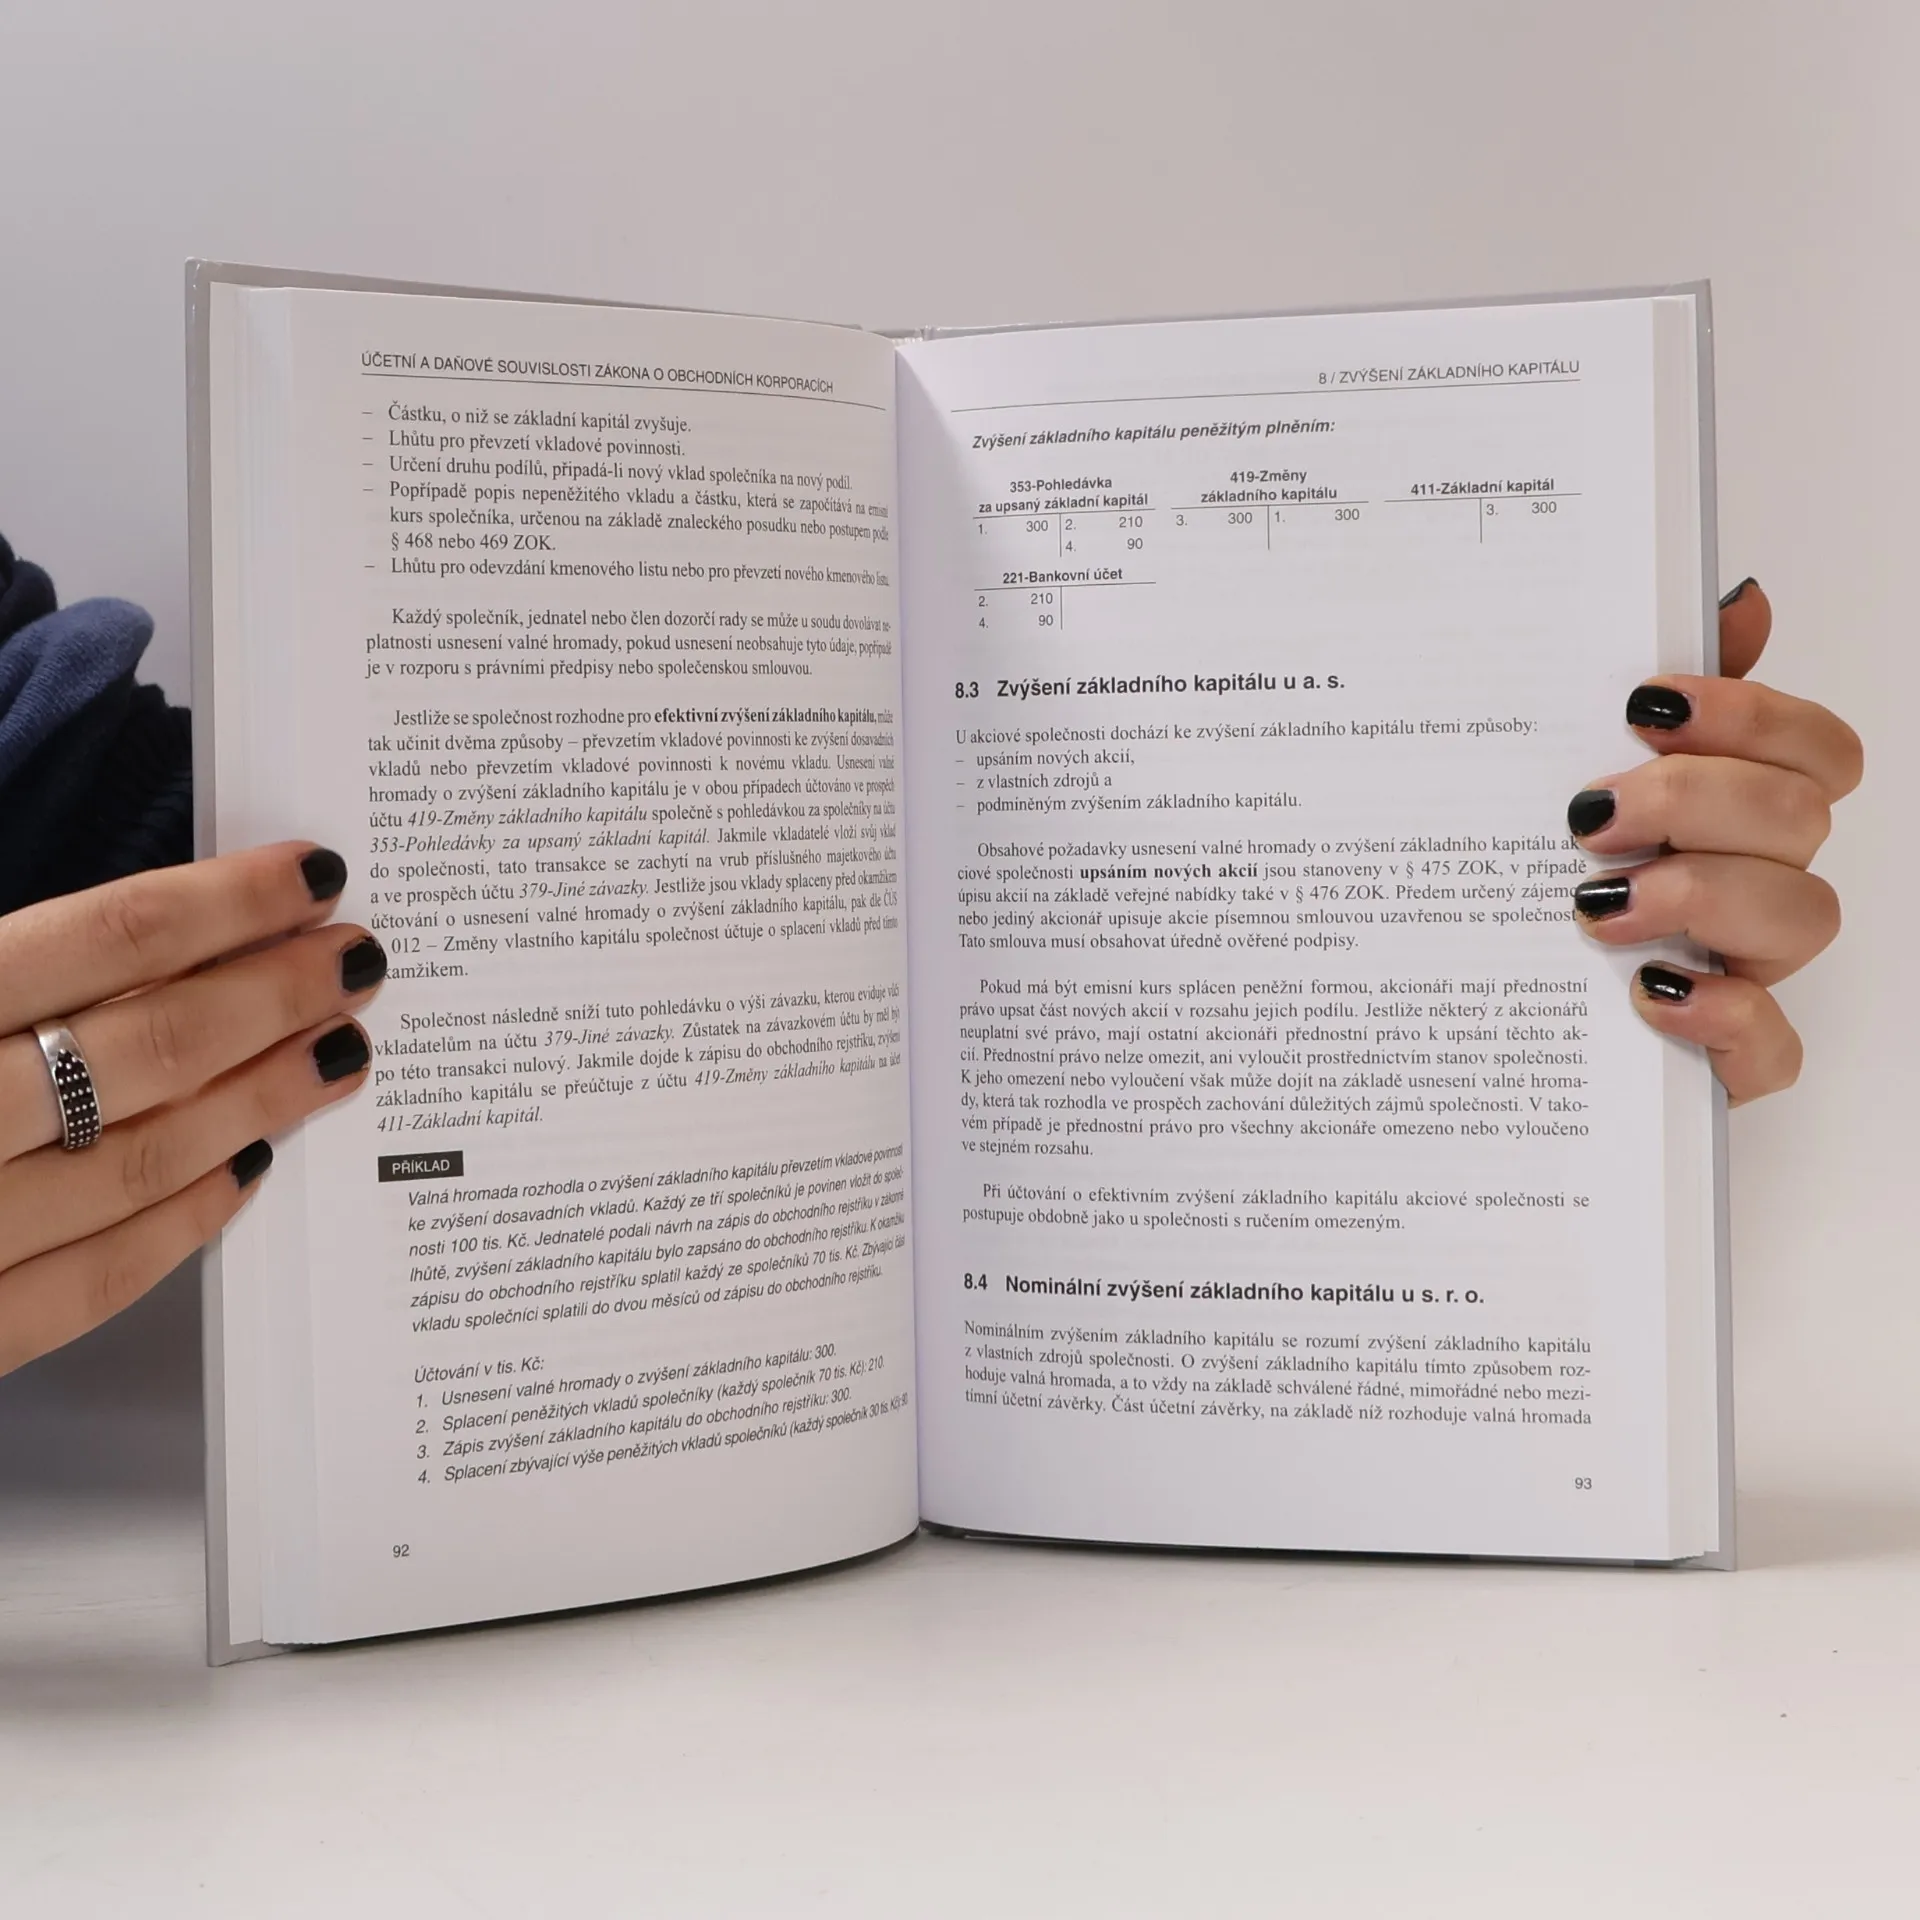
Publikace se zabývá některými účetními a daňovými souvislostmi zákona o obchodních korporacích a ukazuje na praktických účetních příkladech provázanost obchodního práva a účetnictví. Nejprve Vás provede založením kapitálové společnosti, možností splácení peněžitých a nepeněžitých vkladů a základními účetními povinnostmi. Kniha se dále zabývá zvyšováním a snižováním základního kapitálu, rozdělováním zisku, možností výplaty zálohy na podíl na zisku a jejího vypořádáním. Také se věnuje možnostem akciové společnosti nabývat vlastní akcie a rozebírá vypořádací podíl pro odcházejícího společníka ze společnosti s ručením omezeným. Dozvíte se, jak vzniká položka Jiný výsledek hospodaření, a proč je nutné její schválení a rozdělení valnou hromadou. Pozornost je také věnována výkazu o změnách ve vlastním kapitálu, který bude od roku 2016 povinnou součástí účetní závěrky pro střední a velké společnosti. Publikace podává pomocnou ruku pracovníkům účetních oddělení, ekonomům, daňovým poradcům, auditorům i studentům středních a vysokých škol, kteří se s touto problematikou setkávají.

Zakup książki
Účetní a daňové souvislosti zákona o obchodních korporacích, Jana Kunešová-Skálová
- Język

- Rok wydania
- 2015
- Oprawa
- (twarda),
- Stan książki
- Bardzo dobry
- Cena
- 42,61 zł
Metody płatności
Brakuje nam tutaj Twojej recenzji.
- Tytuł
- Účetní a daňové souvislosti zákona o obchodních korporacích
- Język
- czeski
- Autorzy
- Jana Kunešová-Skálová
- Wydawca
- Wolters Kluwer
- Rok wydania
- 2015
- Oprawa
- twarda
- Liczba stron
- 176
- ISBN10
- 8074789713
- ISBN13
- 9788074789717
- Seria
- Tagi
- Biznes, Tematy prawne, Księgowość, Podatki, Prawo
- Ocena
- 5 z 5
- Opis
- Publikace se zabývá některými účetními a daňovými souvislostmi zákona o obchodních korporacích a ukazuje na praktických účetních příkladech provázanost obchodního práva a účetnictví. Nejprve Vás provede založením kapitálové společnosti, možností splácení peněžitých a nepeněžitých vkladů a základními účetními povinnostmi. Kniha se dále zabývá zvyšováním a snižováním základního kapitálu, rozdělováním zisku, možností výplaty zálohy na podíl na zisku a jejího vypořádáním. Také se věnuje možnostem akciové společnosti nabývat vlastní akcie a rozebírá vypořádací podíl pro odcházejícího společníka ze společnosti s ručením omezeným. Dozvíte se, jak vzniká položka Jiný výsledek hospodaření, a proč je nutné její schválení a rozdělení valnou hromadou. Pozornost je také věnována výkazu o změnách ve vlastním kapitálu, který bude od roku 2016 povinnou součástí účetní závěrky pro střední a velké společnosti. Publikace podává pomocnou ruku pracovníkům účetních oddělení, ekonomům, daňovým poradcům, auditorům i studentům středních a vysokých škol, kteří se s touto problematikou setkávají.