

Więcej o książce
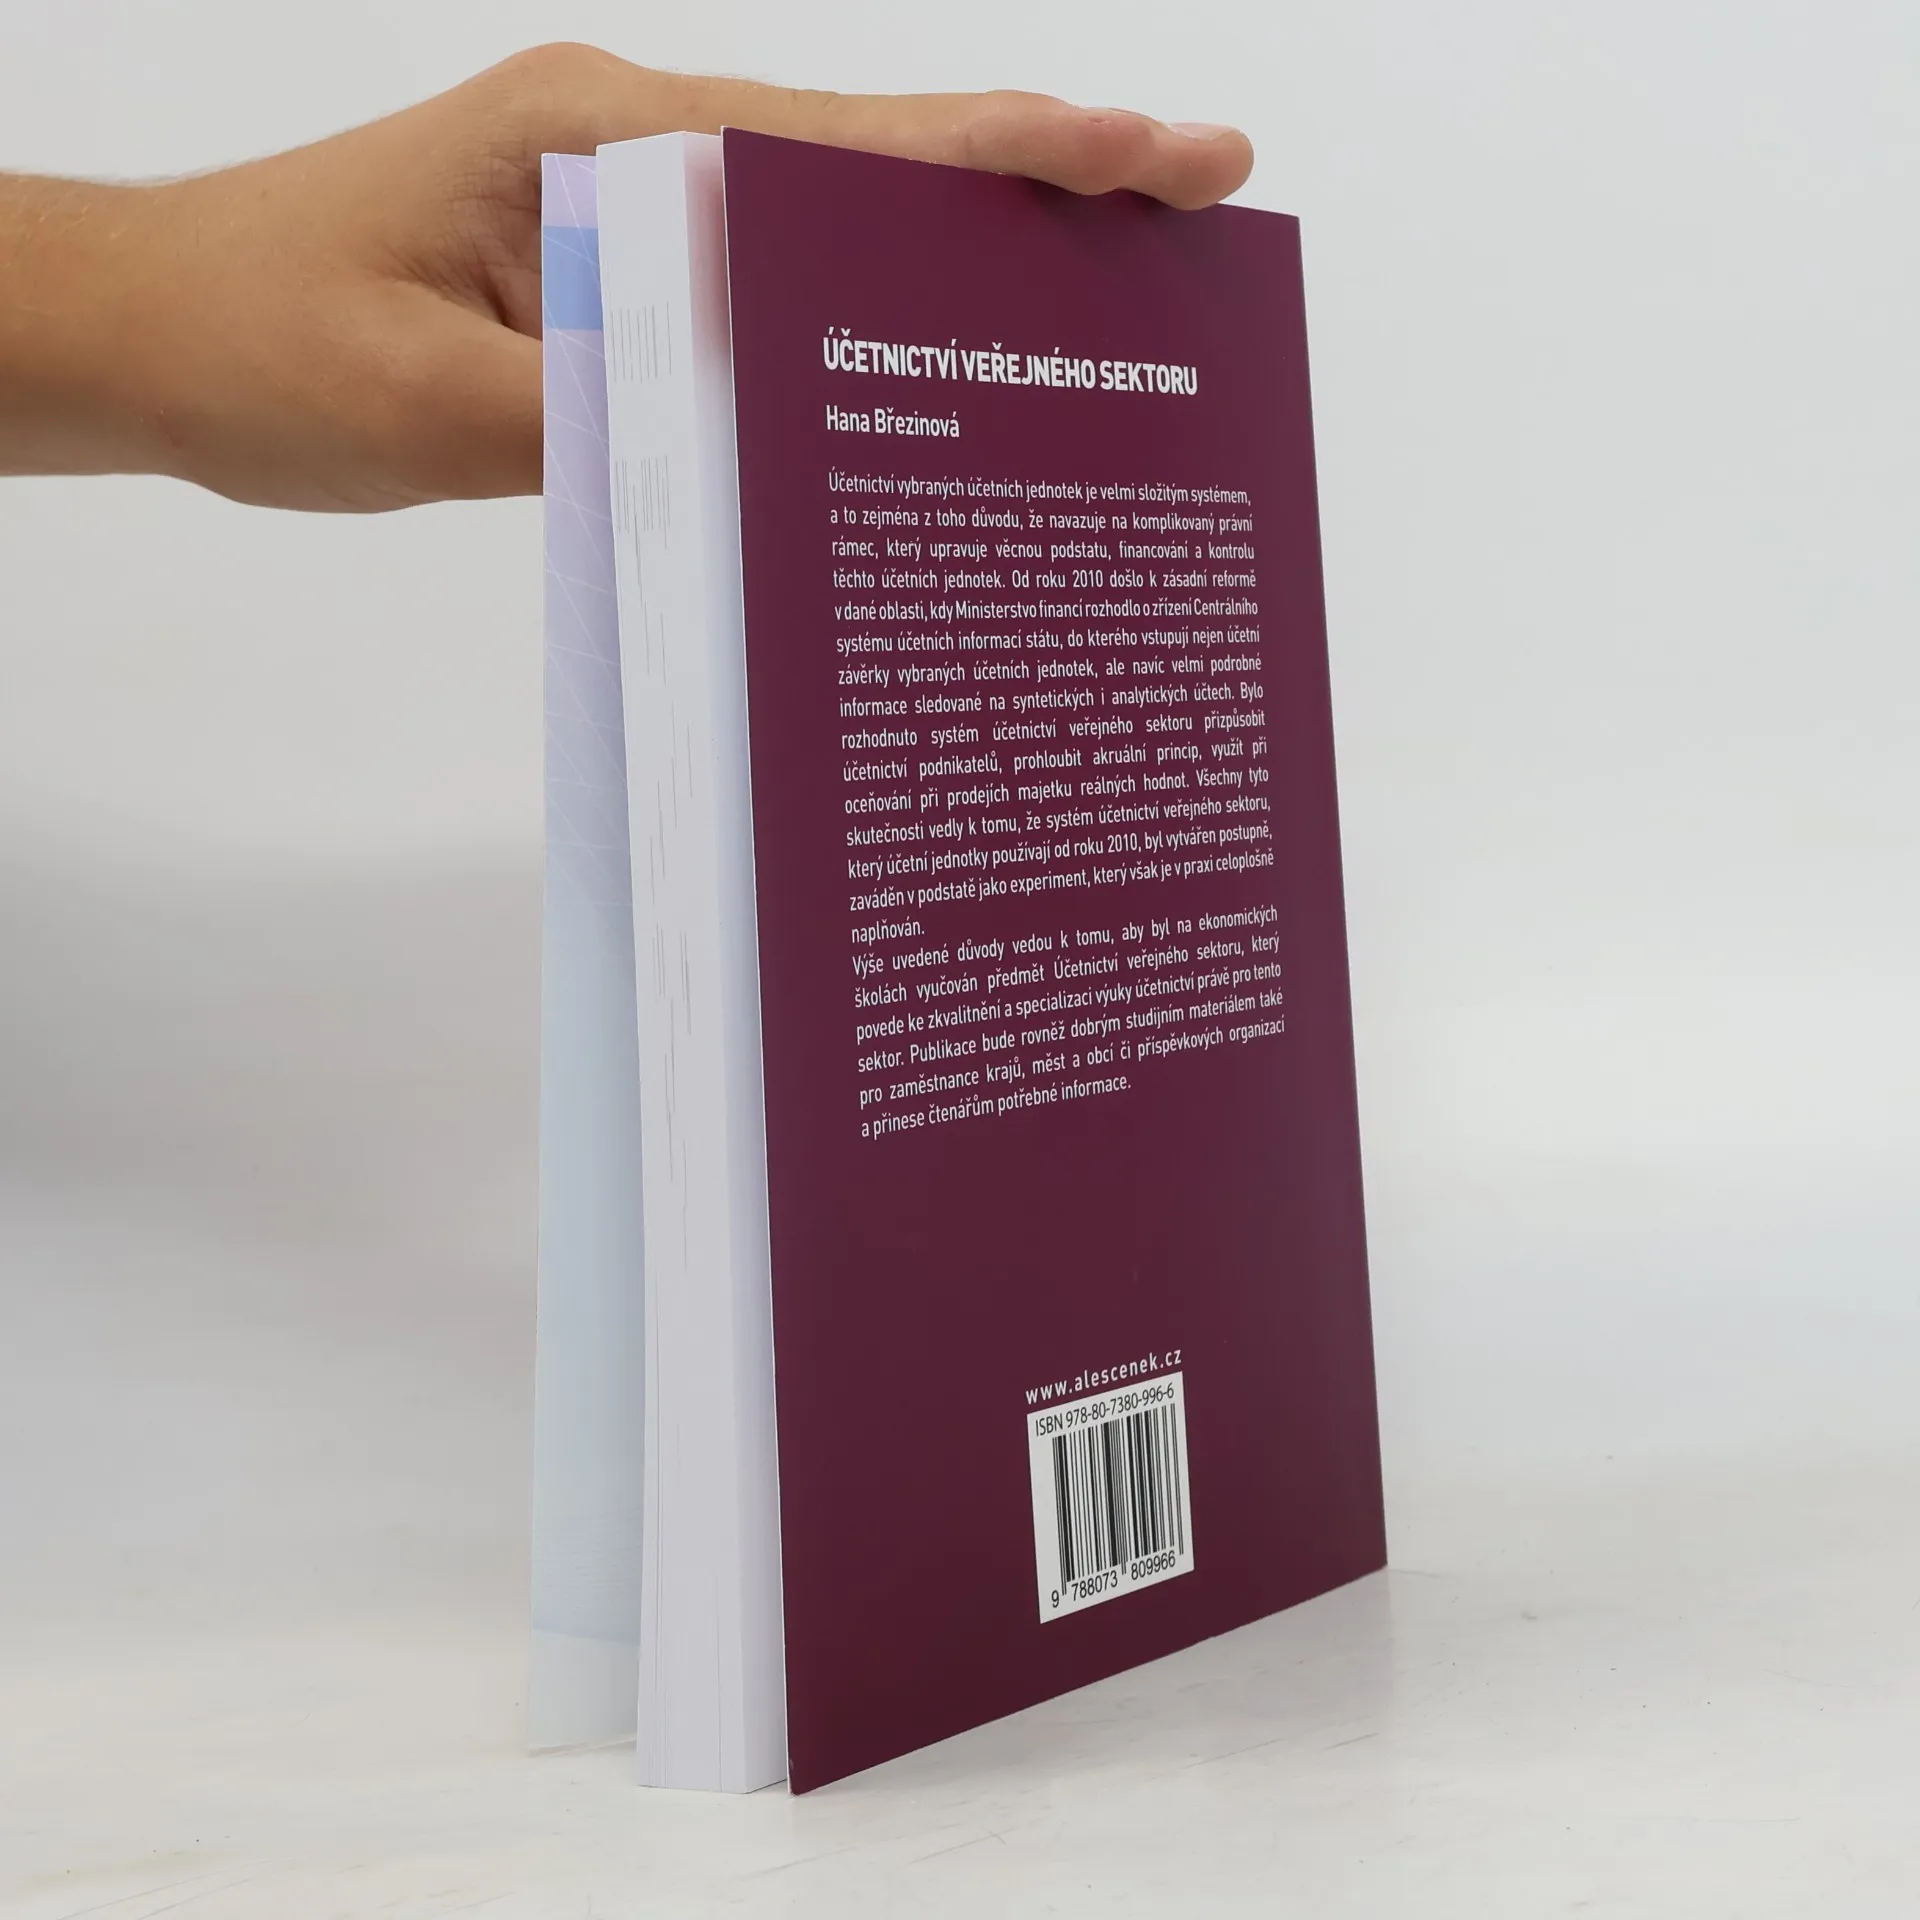
Účetnictví vybraných účetních jednotek je velmi složitým systémem, a to zejména z toho důvodu, že navazuje na komplikovaný právní rámec, který upravuje věcnou podstatu, financování a kontrolu těchto účetních jednotek. Od roku 2010 došlo k zásadní reformě v dané oblasti, kdy Ministerstvo financí rozhodlo o zřízení Centrálního systému účetních informací státu, do kterého vstupují nejen účetní závěrky vybraných účetních jednotek, ale navíc velmi podrobné informace sledované na syntetických i analytických účtech. Bylo rozhodnuto systém účetnictví veřejného sektoru přizpůsobit účetnictví podnikatelů, prohloubit akruální princip, využít při oceňování při prodejích majetku reálných hodnot. Všechny tyto skutečnosti vedly k tomu, že systém účetnictví veřejného sektoru, který účetní jednotky používají od roku 2010, byl vytvářen postupně, zaváděn v podstatě jako experiment, který však je v praxi celoplošně naplňován. Výše uvedené důvody vedou k tomu, aby byl na ekonomických školách vyučován předmět Účetnictví veřejného sektoru, který povede ke zkvalitnění a specializaci výuky účetnictví právě pro tento sektor. Publikace bude rovněž dobrým studijním materiálem také pro zaměstnance krajů, měst a obcí či příspěvkových organizaci a přinese čtenářům potřebné informace.


Zakup książki
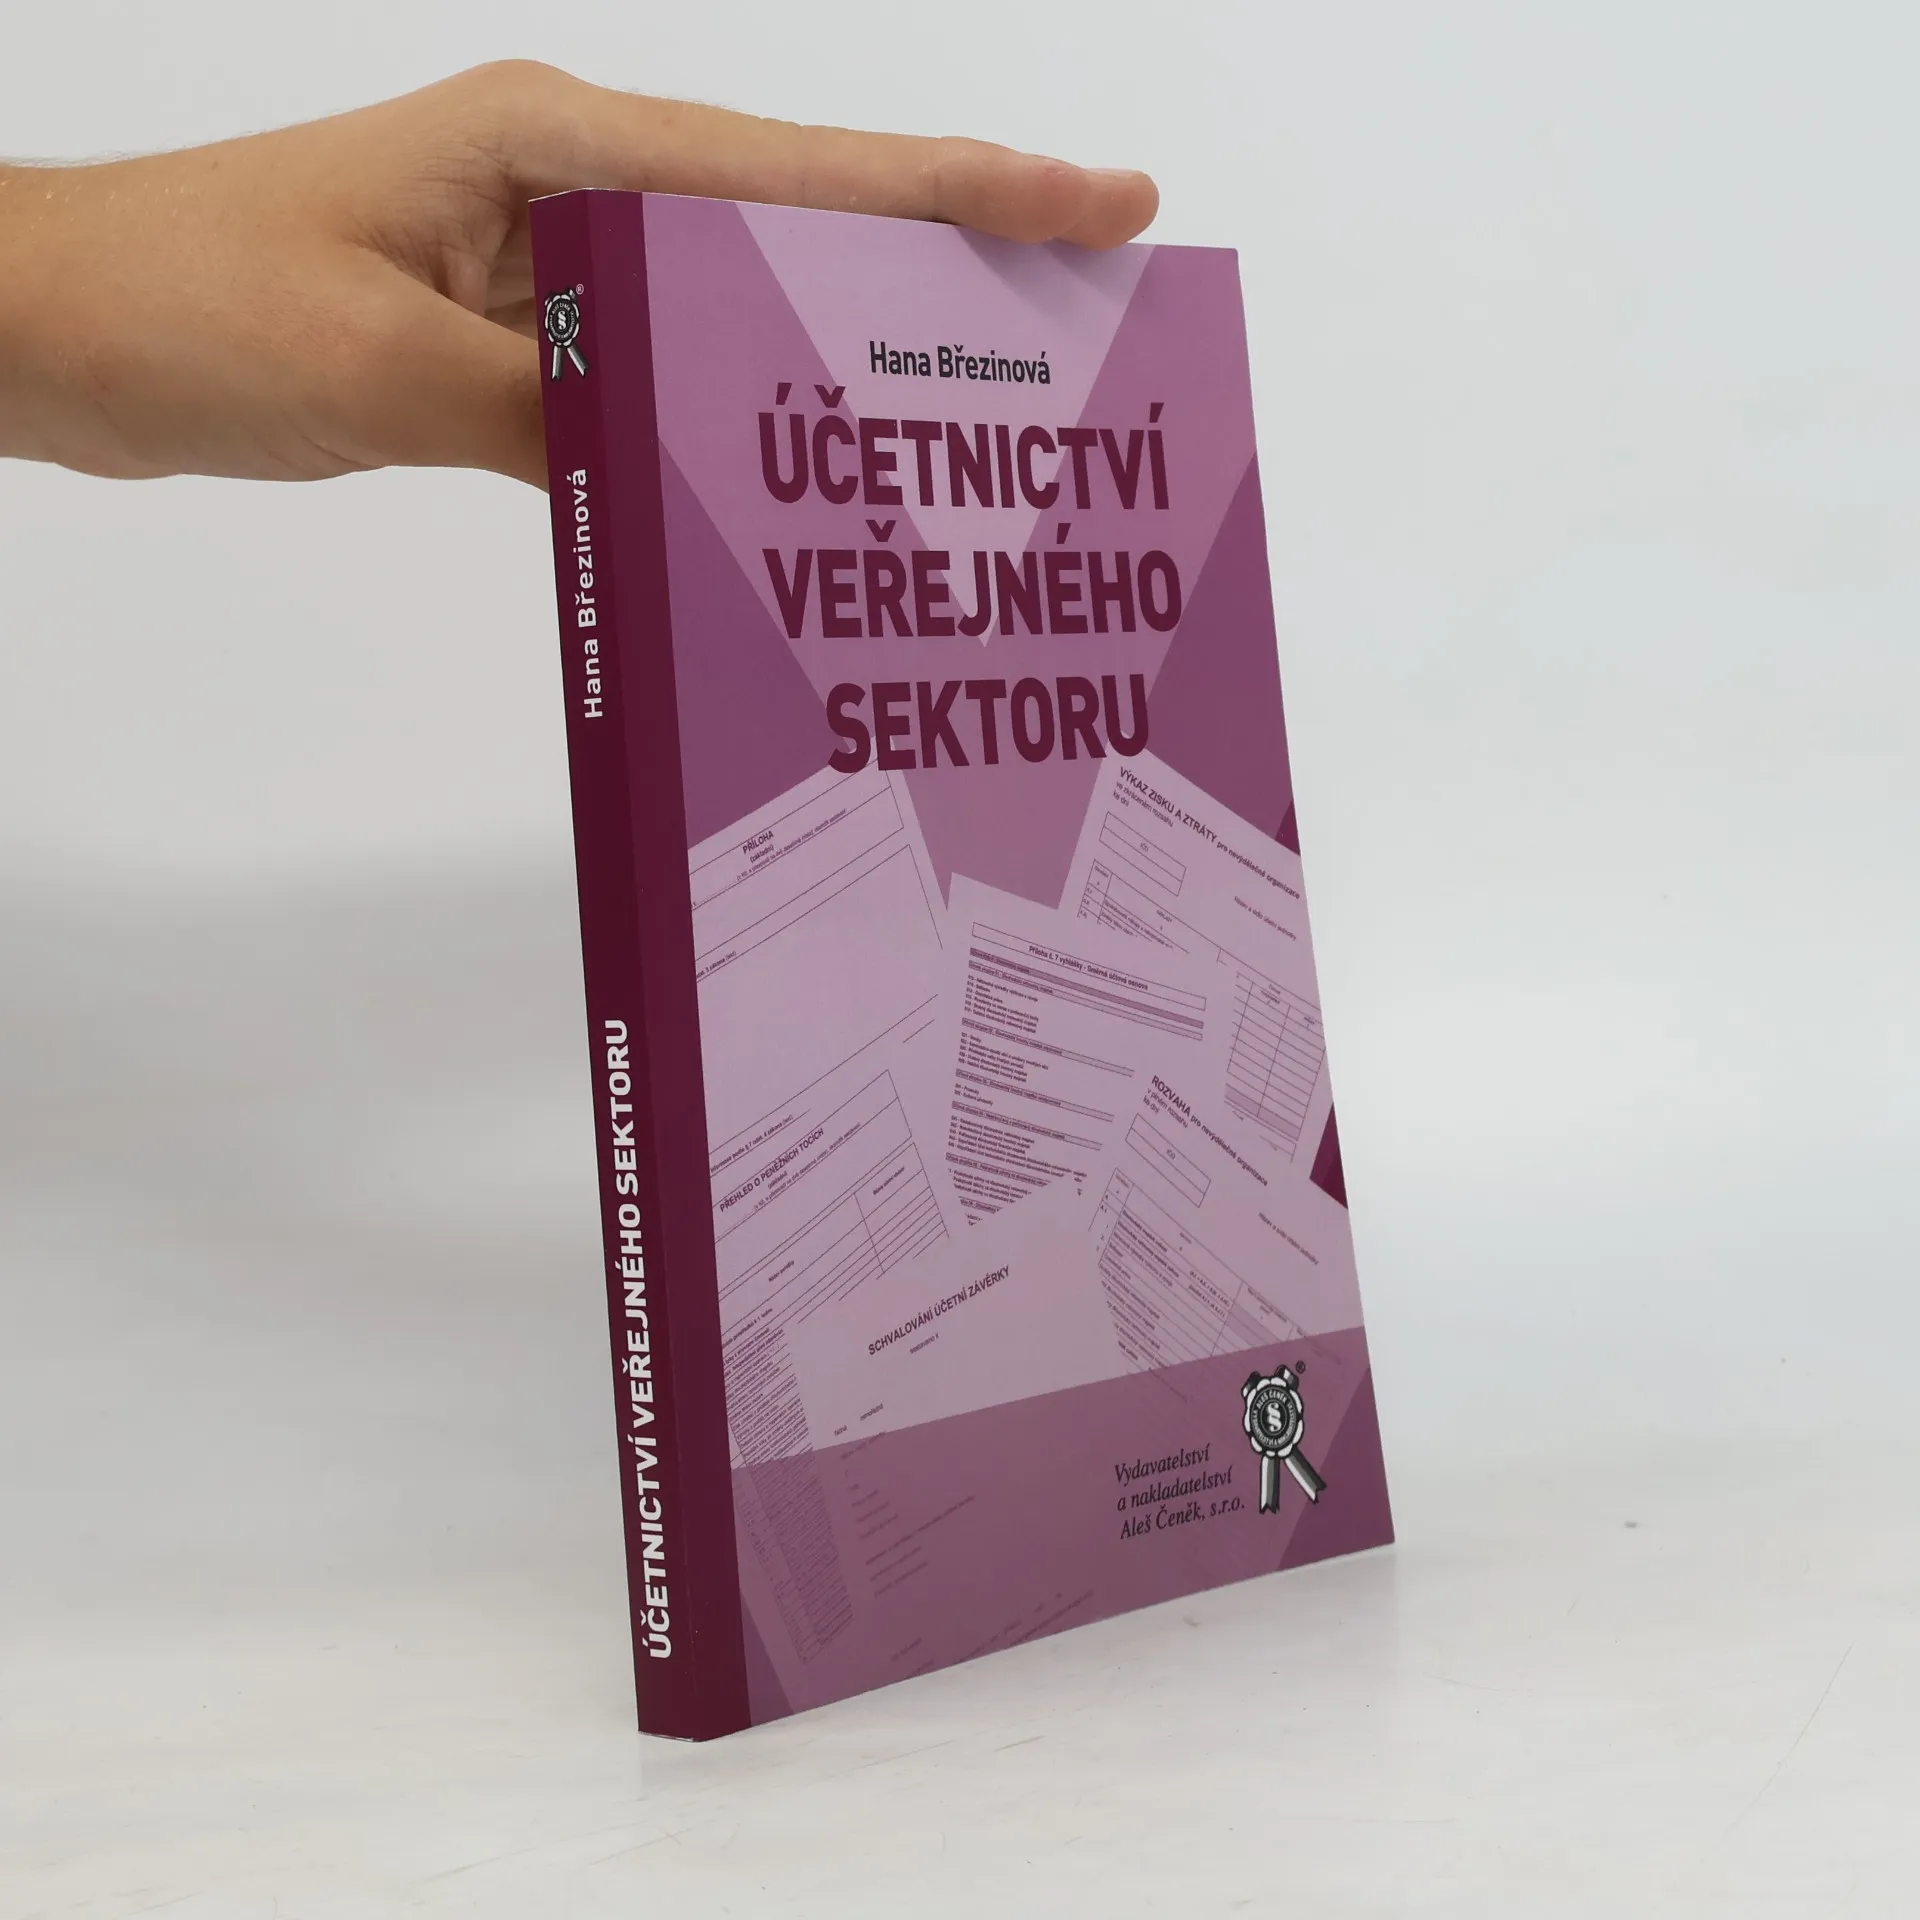
Účetnictví veřejného sektoru, Hana Březinová
- Język

- Rok wydania
- 2025
- Oprawa
- (miękka),
- Stan książki
- Bardzo dobry
- Cena
- 63,97 zł
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Účetnictví veřejného sektoru
- Język
- czeski
- Autorzy
- Hana Březinová
- Wydawca
- Aleš Čeněk
- Rok wydania
- 2025
- Oprawa
- miękka
- ISBN10
- 8073809966
- ISBN13
- 9788073809966
- Seria
- Opis
- Účetnictví vybraných účetních jednotek je velmi složitým systémem, a to zejména z toho důvodu, že navazuje na komplikovaný právní rámec, který upravuje věcnou podstatu, financování a kontrolu těchto účetních jednotek. Od roku 2010 došlo k zásadní reformě v dané oblasti, kdy Ministerstvo financí rozhodlo o zřízení Centrálního systému účetních informací státu, do kterého vstupují nejen účetní závěrky vybraných účetních jednotek, ale navíc velmi podrobné informace sledované na syntetických i analytických účtech. Bylo rozhodnuto systém účetnictví veřejného sektoru přizpůsobit účetnictví podnikatelů, prohloubit akruální princip, využít při oceňování při prodejích majetku reálných hodnot. Všechny tyto skutečnosti vedly k tomu, že systém účetnictví veřejného sektoru, který účetní jednotky používají od roku 2010, byl vytvářen postupně, zaváděn v podstatě jako experiment, který však je v praxi celoplošně naplňován. Výše uvedené důvody vedou k tomu, aby byl na ekonomických školách vyučován předmět Účetnictví veřejného sektoru, který povede ke zkvalitnění a specializaci výuky účetnictví právě pro tento sektor. Publikace bude rovněž dobrým studijním materiálem také pro zaměstnance krajů, měst a obcí či příspěvkových organizaci a přinese čtenářům potřebné informace.