
Wertorientierte Banksteuerung II
Risikomanagement - 5. Auflage - Kompendium bankbetrieblicher Anwendungsfelder
Parametry
- 506 stron
- 18 godzin czytania
Więcej o książce
Bankgeschäfte sind untrennbar mit dem Eingehen von Risiken verbunden. Aufgabe der wertorientierten Banksteuerung ist daher die entsprechende Messung und Steuerung der relevanten Risiken. Neben den traditionell fokussierten Liquiditäts-, Kredit- sowie Marktpreisrisiken ist zuletzt das operationelle Risiko zum Gegenstand des planmäßigen Risikomanagements von Kreditinstituten geworden. Gleichzeitig nehmen die Komplexität sowie die Verkettung dieser Risikoarten im Zeitablauf zu, wie insbesondere die Krisenprozesse auf den Finanzmärkten seit 2007 eindrucksvoll belegen. Infolgedessen wurden und werden Mess- und Steuerungskonzepte kontinuierlich weiterentwickelt – sowohl bankintern als auch durch bankexterne Aufsichtsinstitutionen. Zum gemeinsamen methodischen Nenner sind hierbei wertorientierte Ansätze und insbesondere Value-at-Risk-Konzepte geworden, die vor dem Hintergrund der Krisenprozesse aber auch kritisch hinterfragt werden. Dieses Buch entwickelt zunächst Grundlagen des Risikomanagements von Banken auf Basis sowohl der Theorie als auch der Praxis der Finanzmärkte. Ausgehend hiervon werden zentrale Mess- und Steuerungskonzepte für Liquiditäts-, Kredit-, Länder-, Zinsänderungs-, Wechselkurs- sowie operationelle Risiken im Rahmen der wertorientierten Banksteuerung erläutert und gewürdigt.
Zakup książki
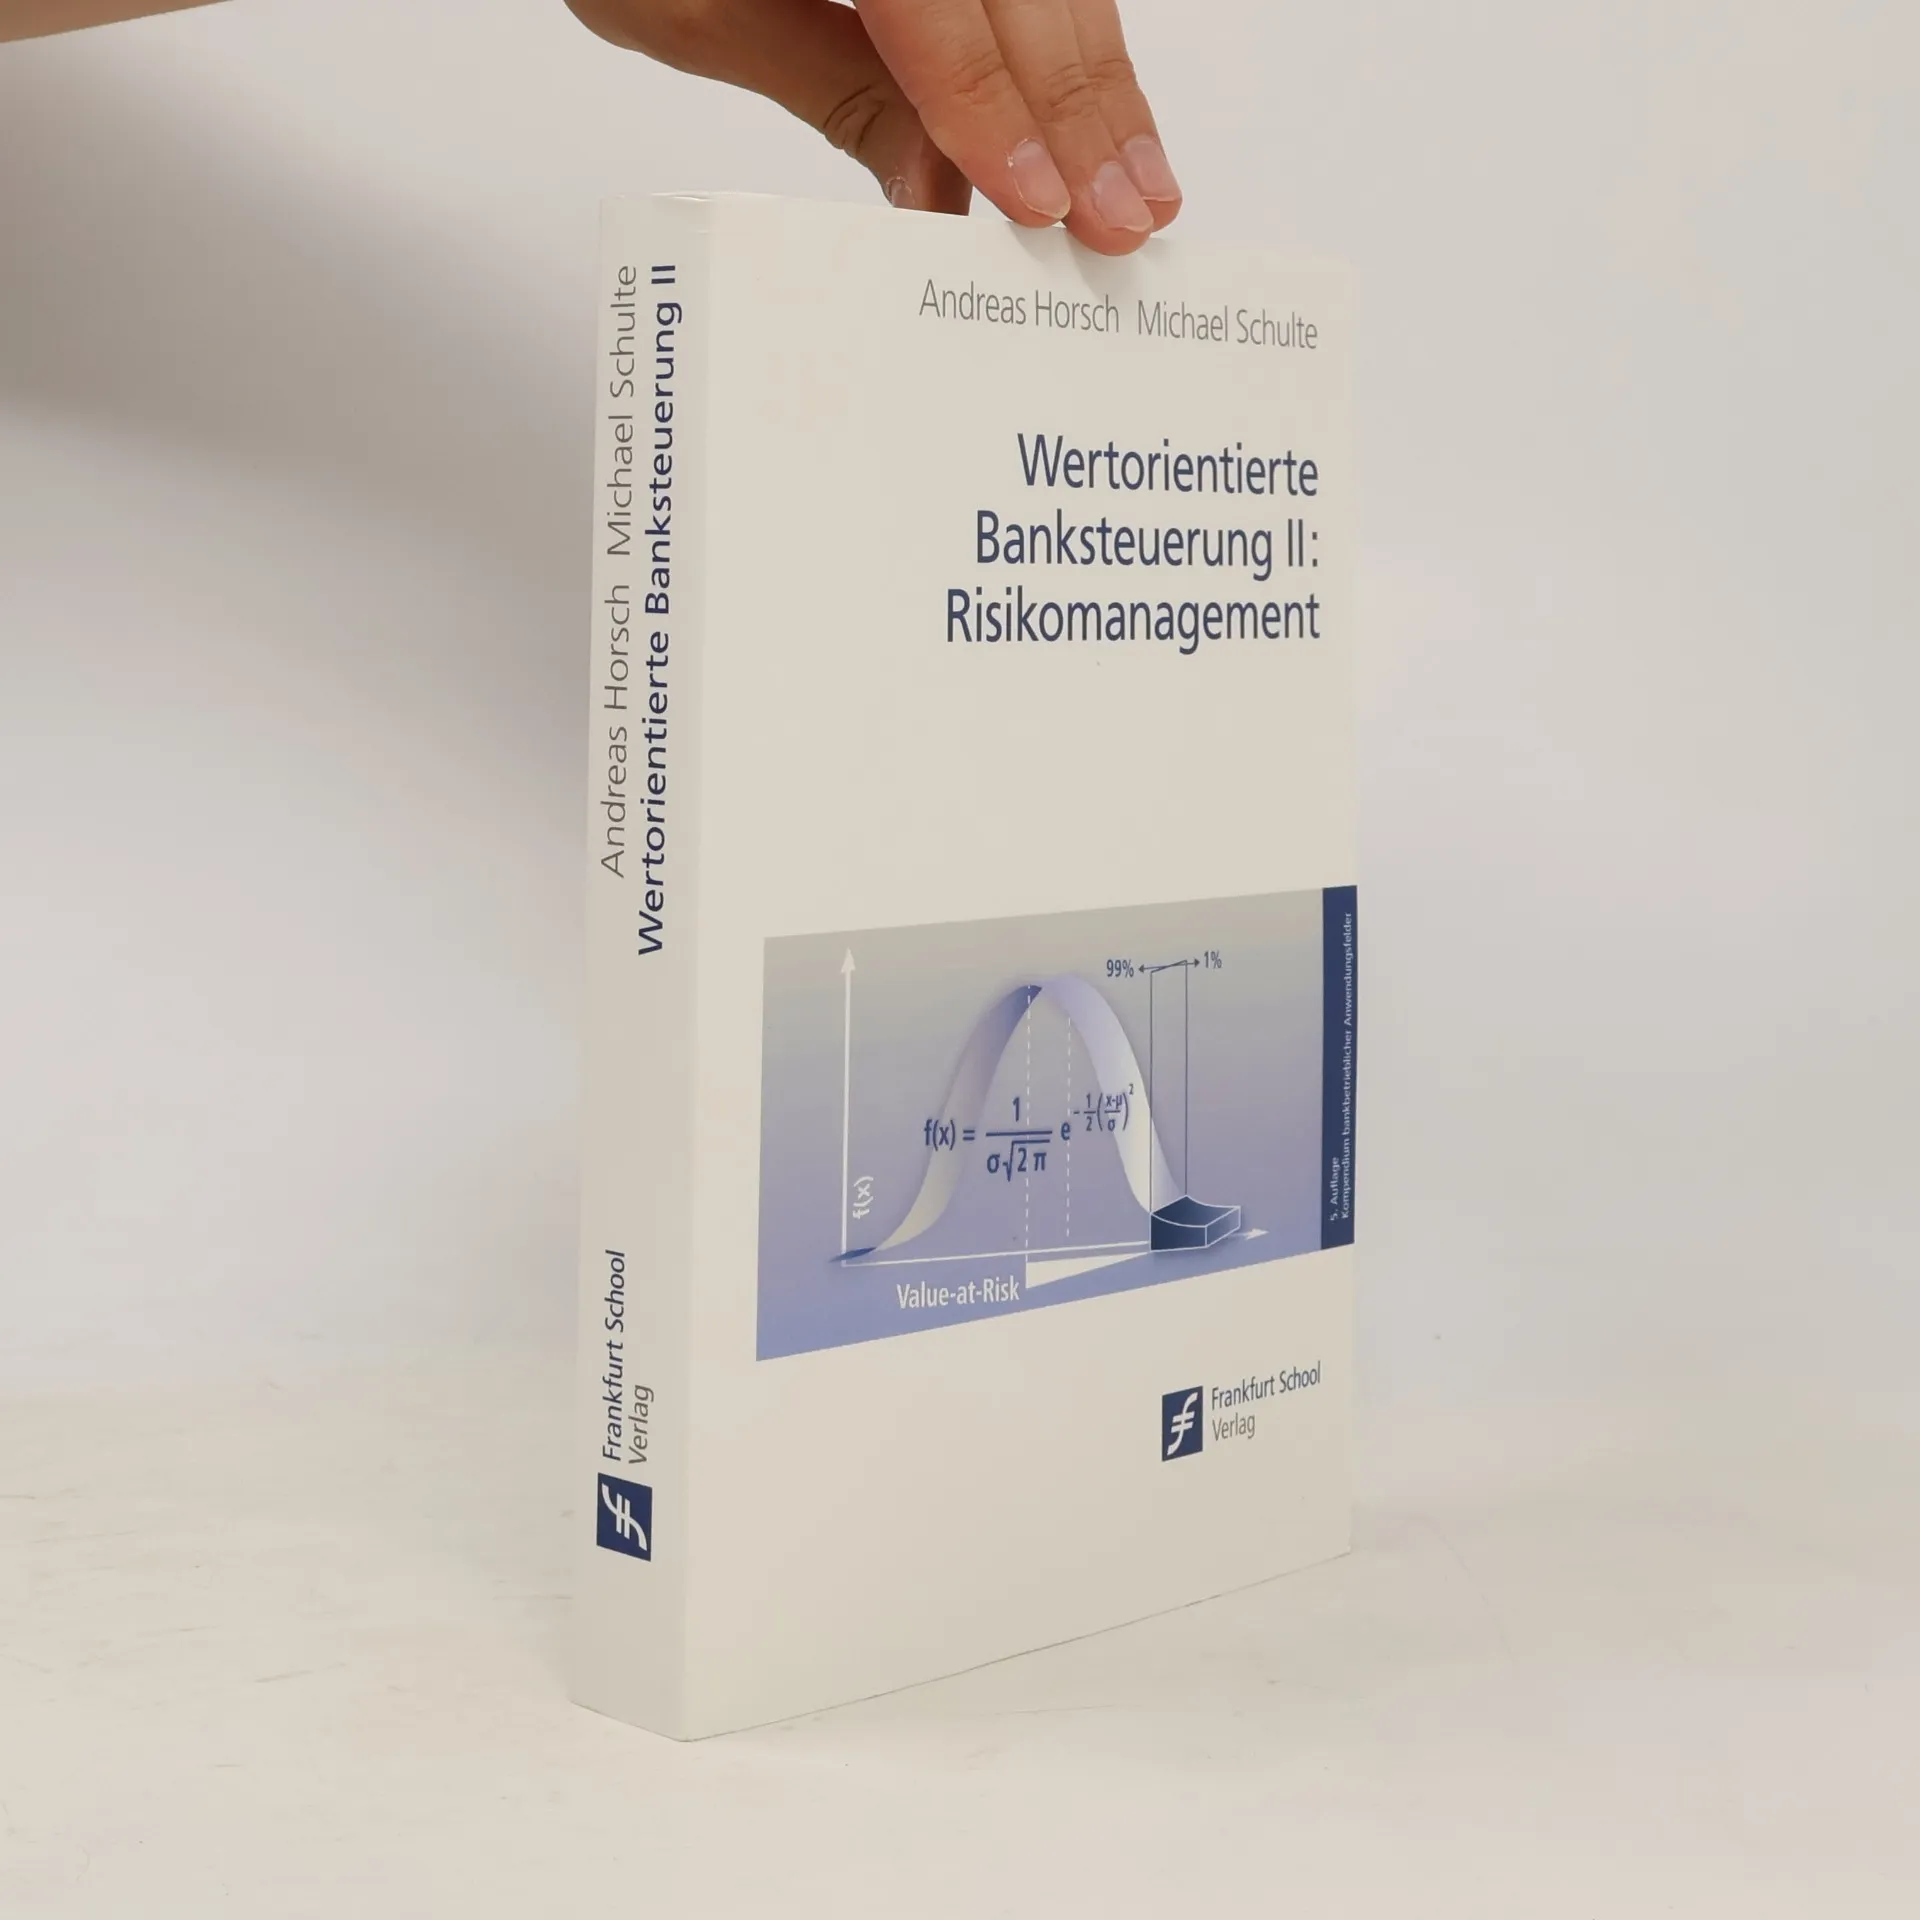
Wertorientierte Banksteuerung II, Michael Schulte, Andreas Horsch
- Język

- Rok wydania
- 2016
- Oprawa
- (miękka)
Metody płatności
Nikt jeszcze nie ocenił.
- Tytuł
- Wertorientierte Banksteuerung II
- Podtytuł
- Risikomanagement - 5. Auflage - Kompendium bankbetrieblicher Anwendungsfelder
- Język
- niemiecki
- Autorzy
- Michael Schulte, Andreas Horsch
- Wydawca
- efiport GmbH
- Rok wydania
- 2016
- Oprawa
- miękka
- Liczba stron
- 506
- ISBN10
- 3956470486
- ISBN13
- 9783956470486
- Seria
- Tagi
- Opis
- Bankgeschäfte sind untrennbar mit dem Eingehen von Risiken verbunden. Aufgabe der wertorientierten Banksteuerung ist daher die entsprechende Messung und Steuerung der relevanten Risiken. Neben den traditionell fokussierten Liquiditäts-, Kredit- sowie Marktpreisrisiken ist zuletzt das operationelle Risiko zum Gegenstand des planmäßigen Risikomanagements von Kreditinstituten geworden. Gleichzeitig nehmen die Komplexität sowie die Verkettung dieser Risikoarten im Zeitablauf zu, wie insbesondere die Krisenprozesse auf den Finanzmärkten seit 2007 eindrucksvoll belegen. Infolgedessen wurden und werden Mess- und Steuerungskonzepte kontinuierlich weiterentwickelt – sowohl bankintern als auch durch bankexterne Aufsichtsinstitutionen. Zum gemeinsamen methodischen Nenner sind hierbei wertorientierte Ansätze und insbesondere Value-at-Risk-Konzepte geworden, die vor dem Hintergrund der Krisenprozesse aber auch kritisch hinterfragt werden. Dieses Buch entwickelt zunächst Grundlagen des Risikomanagements von Banken auf Basis sowohl der Theorie als auch der Praxis der Finanzmärkte. Ausgehend hiervon werden zentrale Mess- und Steuerungskonzepte für Liquiditäts-, Kredit-, Länder-, Zinsänderungs-, Wechselkurs- sowie operationelle Risiken im Rahmen der wertorientierten Banksteuerung erläutert und gewürdigt.